หัก ณ ที่จ่าย เงินได้บุคคลธรรมดา ตามมาตรา 50


กัมปนาท บุญรอด*


ตามปกตินั้น กฎหมายกำหนดให้ผู้จ่ายเงินได้มีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย นำส่งกรมสรรพากรล่วงหน้าก่อนถึงกำหนดเวลาที่ผู้มีเงินได้จะต้องยื่นแบบแสดงรายการเสียภาษีเงินได้ประจำปีภาษีหรือรอบระยะเวลาบัญชี วัตถุประสงค์ของการหักภาษี ณ ที่จ่าย เพื่อเป็นการบรรเทาภาระภาษีไม่ให้ผู้มีเงินได้ต้องนำภาษีที่ตนต้องชำระทั้งสิ้นมาชำระในคราวเดียวกัน เมื่อสิ้นปีภาษีหรือสิ้นรอบระยะเวลาบัญชี ภาษีหัก ณ ที่จ่ายที่นำส่งกรมสรรพากรไว้ หากมีจำนวนน้อยกว่าภาระที่แท้จริง ผู้มีเงินได้ก็ต้องชำระเพิ่มเติมให้ครบถ้วน เมื่อสิ้นปีภาษีหรือสิ้นรอบระยะเวลาบัญชีหากนำส่งไว้เกินกว่าภาระที่แท้จริงผู้มีเงินได้มีสิทธิขอคืนภาษีส่วนที่นำส่งไว้เกินได้ โดยหลักการแล้วถ้าผู้มีเงินได้ยังไม่เข้าข่ายต้องเสียภาษีเงินได้ ผู้จ่ายเงินได้ก็ไม่ต้องหักภาษีเงินได้ ณ ที่จ่ายนำส่งกรมสรรพากร การเสียภาษีเงินได้บุคคลธรรมดาเป็นวิธีการจัดเก็บภาษีเงินได้บุคคลธรรมดาตามประมวลรัษฎากร แยกวิธีการเสียภาษีหรือวิธีการจัดเก็บภาษีออกได้เป็น 5 วิธี คือ
1. วิธีการเสียภาษีโดยถูกหักภาษีไว้ ณ ที่จ่าย
2. วิธีการเสียภาษีโดยยื่นแบบแสดงรายการประเมินตนเอง
3. วิธีการเสียภาษีโดยเจ้าพนักงานประเมินเรียกเก็บ
4. วิธีการเสียภาษีเงินได้แทนกัน
5. วิธีการเสียภาษีเงินได้
เนื้อหาในบทความนี้จะเกี่ยวกับกรณีการเสียภาษีโดยถูกหักไว้ ณ ที่จ่าย (Withholding Tax) ตามมาตรา 50 แห่งประมวลรัษฎากร ซึ่งการหักภาษีเงินได้ ณ ที่จ่าย เป็นกรณีที่ผู้จ่ายเงินได้เป็นทั้งบุคคลธรรมดา นิติบุคคล และรัฐบาล ส่วนผู้รับเงินได้จะเป็นบุคคลธรรมดาเท่านั้น (รวมถึงคณะบุคคลซึ่งตามประมวลรัษฎากรถือเป็นบุคคลธรรมดาด้วย) เนื่องจากการหักภาษี ณ ที่จ่าย สำหรับเงินได้ประเภทต่างๆ จะมีการหักภาษี ณ ที่จ่ายต่างกัน จึงแบ่งการหักภาษี ณ ที่จ่ายตามเงินได้พึงประเมินตามประเภทต่างๆ ได้ดังนี้
1. การหักภาษี ณ ที่จ่าย กรณีการจ่ายเงินได้ตามมาตรา 40 (1) และ (2)[1]
2. การหักภาษี ณ ที่จ่าย กรณีการจ่ายเงินได้ตามมาตรา 40 (3) และ (4)[2]
3. การหักภาษี ณ ที่จ่าย กรณีการจ่ายเงินได้ตามมาตรา 40 (5) และ (6)[3] (ประมวลรัษฎากร มาตรา 50 (3))
4. การหักภาษี ณ ที่จ่าย กรณีรัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล ฯลฯ จ่ายเงินได้ตามมาตรา 40 (5) (6) (7) (8) นอกจากการขายอสังหาริมทรัพย์[4]
5. การหักภาษี ณ ที่จ่าย กรณีการจ่ายเงินได้ตามมาตรา 40 (8) เฉพาะการขายอสังหาริมทรัพย์[5]


* นิติกร สำนักกฎหมาย กรมสรรพากร
[1] ประมวลรัษฎากร มาตรา 50 (1)
[2] ประมวลรัษฎากร มาตรา 50 (2)
[3] ประมวลรัษฎากร มาตรา 50 (3)
[4] ประมวลรัษฎากร มาตรา 50 (4)
[5] ประมวลรัษฎากร มาตรา 50 (5) (6)
ที่มา http://www.sanpakornsarn.com/page_article_detail.php?aID=735

รู้ไว้ก่อน แก้ไขได้ กรณีไม่ได้เป็นผู้ประกอบการจดทะเบียน VAT ต้องเสีย VAT หรือไม่?


1. ความนำ
           การรู้กฎหมายนับว่าเป็นเรื่องยาก หากเป็นเรื่องเกี่ยวกับภาษีอากรแล้วก็นับว่าเป็นการยากยิ่งกว่า เพราะกฎหมายเป็นเรื่องที่เกี่ยวข้องกับการดำเนินชีวิตประจำวัน จำเป็นต้องติดตามข้อมูลข่าวสารตลอดเวลาเพื่อจะได้เข้าใจหลักเกณฑ์วิธีการในการเสียภาษีอากรให้ถูกต้องตามกฎหมาย ผู้ประกอบการซึ่งประกอบกิจการในรูปบุคคลธรรมดาจึงควรที่จะรู้ไว้ก่อนว่า นอกจากผู้ประกอบการมีหน้าที่ต้องเสียภาษีเงินได้บุคคลธรรมดาจากเงินได้ที่ได้รับจากการประกอบกิจการตามมาตรา 56 แห่งประมวลรัษฎากร ซึ่งกำหนดว่าให้บุคคลทุกคน เว้นแต่ผู้เยาว์ หรือผู้ที่ศาลสั่งให้เป็นคนไร้ความสามารถ หรือเสมือนไร้ความสามารถ ยื่นรายการเกี่ยวกับเงินได้พึงประเมินที่ตนได้รับในระหว่างปีภาษีที่ล่วงมาแล้วพร้อมทั้งข้อความอื่นๆ ภายในเดือนมีนาคมทุกๆ ปี แต่หากการประกอบกิจการขายสินค้าหรือให้บริการดังกล่าวมีรายรับเกิน 1,800,000 บาทต่อปี ผู้ประกอบการมีหน้าที่ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มและยื่นแบบแสดงรายการเพื่อชำระภาษีมูลค่าเพิ่มด้วย หากปฏิบัติไม่ถูกต้องกรมสรรพากรสามารถประเมินเพื่อเรียกเก็บภาษีได้

2. หลักเกณฑ์การเสียภาษีของผู้มีรายรับถึงเกณฑ์ต้องจดทะเบียนภาษีมูลค่าเพิ่ม
ผู้ประกอบการซึ่งขายสินค้าหรือให้บริการมีรายรับเกิน 1,800,000 บาทต่อปี มีหน้าที่ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับแต่วันที่มูลค่าของฐานภาษีในการประกอบกิจการเกินมูลค่าของฐานภาษีของกิจการขนาดย่อมตามมาตรา 85/1 (1) แห่งประมวลรัษฎากรประกอบกับพระราชกฤษฎีกาฯ (ฉบับที่ 354) พ.ศ. 2542 ปัจจุบันแก้ไขโดยพระราชกฤษฎีกาฯ (ฉบับที่ 432) พ.ศ. 2548 หากผู้ประกอบการดังกล่าวมิได้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในเวลาตามที่กฎหมายกำหนดแล้ว การประกอบกิจการของผู้ประกอบการรายนั้นเป็นการประกอบกิจการโดยไม่จดทะเบียนภาษีมูลค่าเพิ่ม มีหน้าที่และความรับผิด ดังนี้
1. ไม่มีหน้าที่ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม โดยคำนวณจากภาษีขายหักด้วยภาษีซื้อในแต่ละเดือนภาษีตามมาตรา 82/3 แห่งประมวลรัษฎากร จึงไม่มีสิทธินำภาษีมูลค่าเพิ่มที่ถูกผู้ประกอบการจดทะเบียนอื่นเรียกเก็บก่อนการเป็นผู้ประกอบการจดทะเบียนภาษีมูลเพิ่มมาหักออกจากภาษีขายในการคำนวณภาษีมูลค่าเพิ่ม และผู้ประกอบการจดทะเบียนรายอื่นไม่สามารถนำใบกำกับภาษีมูลค่าเพิ่มของผู้ประกอบที่ไม่จดทะเบียนภาษีมูลค่าเพิ่มไปใช้ในการคำนวณภาษีมูลค่าเพิ่ม
2. เสียภาษีมูลค่าเพิ่มในอัตราร้อยละ 7 ของยอดขาย ตามมาตรา 80 และมาตรา 82 (1) แห่งประมวลรัษฎากร


เรื่องโดย นางสาวอารีย์  วรรณาเจริญกุล[1]

[1] นักวิชาการสรรพากรชำนาญการพิเศษ รักษาการในตำแหน่งผู้เชี่ยวชาญด้านกฎหมาย กลุ่มกฎหมาย สำนักงานปลัดกระทรวงการคลัง

4 นิสัยการเงินของเหล่า Gen Y ที่คนวัยเกษียณควรเลียนแบบ

เมื่อพูดถึงเรื่องเงิน คุณ ๆ ที่อยู่ในช่วงวัย Baby Boomer หรือ Gen X มักจะมองว่าหนุ่มสาว Gen Y นั้นไม่ค่อยเก็บเงินเก็บทอง มักจะใช้จ่ายเงินตามอำเภอใจ แต่เดี๋ยวก่อน อย่าเข้าใจผิดว่าคนหนุ่มสาวเหล่า Gen Y เป็นคนที่ไม่รู้เรื่องทางการเงินเด็ดขาดค่ะ เพราะในความเป็นจริงคนหนุ่มสาวเหล่า Gen Y มีวิธีการจัดการเงินในแบบของพวกเขาเอง ที่อาจเป็นประโยชน์ต่อคนรุ่นก่อน ๆ หรือคนวัยเกษียณอายุก็ได้ค่ะ ว่าแล้วเราลองมาดูวิธีการจัดการเงินของเหล่า Gen Y กันดีกว่าค่ะ

มีความคิดสร้างสรรค์

เมื่อคุณกำลังจะเกษียณอายุ ค่าใช้จ่ายของพวกคุณจะลดลง ในขณะเดียวกัน รายได้ของพวกคุณก็จะลดลงตามไปด้วย หากคุณอยากมีรายได้เพิ่ม ลองเรียนรู้นิสัยทางการเงินของชาว Millennial หรือชาว Gen Y ซึ่งแท้จริงแล้วชาว Millennials นั้นมีความคิดสร้างสรรค์เพื่อเพิ่มรายได้เข้ามา อีกทั้งพวกเขายังพบวิธีการใหม่ ๆ ของตัวเองเพื่อความอยู่รอดในสภาวะเศรษฐกิจเช่นนี้ เช่น การเปิดให้เช่าห้องในบ้านของพวกเขาผ่านทางแอพพลิเคชัน เช่น Airbnb หรือการใช้รถยนต์หาเงินเพิ่ม ด้วยการใช้แอปพลิเคชันต่าง ๆ เช่น Lyft และ Uber เป็นต้น

อย่าซื้อสิ่งของ ให้ซื้อประสบการณ์

ประสบการณ์นั้นมีคุณค่าอย่างมากในช่วงที่เป็น Millennials ไม่ว่าจะไปดูคอนเสิร์ต ไปเดินเทศกาล เล่นโยคะ เรียนภาษาฝรั่งเศส หรือจะเดินทางไปท่องเที่ยวต่างประเทศ ชาว Millennials มีความเต็มใจอย่างมากที่จะหารายได้มากขึ้น ทั้งนี้ 78% ของชาว Millennials เลือกที่จะใช้จ่ายเงินเพื่อเก็บเกี่ยวประสบการณ์หรือเหตุการณ์ เช่น การไปท่องเที่ยวในที่ที่อยากไป มากกว่าการซื้อสิ่งที่ต้องการ เช่น บ้านราคาหลายล้าน หรือรถสุดเท่ห์ราคาแพง และ 55% ของชาว Millennials กล่าวว่า พวกเขาใช้จ่ายไปกับกิจกรรมและประสบการณ์ในชีวิตมากกว่าที่เคย นอกจากนี้กว่า 69% ของชาว Millennials กล่าวว่า การเข้าร่วมกิจกรรมและจากประสบการณ์ต่าง ๆ ทำให้พวกเขาเชื่อมต่อกับคนอื่น ๆ ในชุมชนและในโลกได้อย่างง่ายดาย

เงินเพื่อเหตุฉุกเฉิน

ชาว Gen Y มักจะมีเงินเก็บเอาไว้เพื่อเหตุฉุกเฉินโดยเฉพาะ เหตุผลหนึ่งอาจเป็นเพราะการมีเงินสดสะสมสำหรับกรณีฉุกเฉินนั้น สามารถสร้างความมั่นใจให้พวกเขาได้ และความเป็นจริงนี้อาจเป็นแรงจูงใจที่สำคัญสำหรับคนวัยเกษียณที่อายุมากให้ปฏิบัติตาม เพราะคุณอาจตกอยู่ในช่วงภาวะเศรษฐกิจถดถอยเมื่อต้องลาออกจากงาน นอกจากนี้คุณอาจจะได้รับประโยชน์จากการออมเงินเพื่อเหตุการณ์ฉุกเฉินนี้ เพราะการออมจะช่วยสร้างภูมิคุ้มกันทางการเงินให้กับคุณ หากเกิดกรณีฉุกเฉินค่ะ

ใช้เทคโนโลยี

ชาว Millennials เติบโตมาพร้อม ๆ กับเทคโนโลยี ถือเป็นวัยที่อยุ่ในยุคแรกเริ่มของเทคโนโลยีที่เกิดขึ้นมา ทำให้พวกเขามีความคุ้นเคยกับแอปพลิเคชันบนมือถือ เพื่ออำนวยความสะดวกให้กับตัวเอง เช่น เพื่อติดตามการลงทุน ตลอดจนพฤติกรรมการใช้จ่ายและการออมของพวกเขาในแบบเรียลไทม์ อีกทั้งยังมีแอปพลิเคชันทางการเงินต่าง ๆ ทำให้การวางแผนทางการเงินของพวกเขาง่ายและรวดเร็วยิ่งขึ้นอีกด้วย ซึ่งคนวัยเกษียณควรเอาเทคนิคนี้ของชาว Millennials ไปใช้ เพื่อเพิ่มความมั่นคงให้กับการเงินของคุณนะคะ

ที่มา http://money.sanook.com/487499/

เบี้ยปรับและเงินเพิ่ม และค่าปรับทางอาญาตามกฎหมายอื่นถือเป็นรายจ่ายต้องห้ามหรือไม่ ?

การคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลนั้นมีหลักเกณฑ์ให้คำนวณรายได้จากกิจการหรือเนื่องจากกิจการที่กระทำในรอบระยะเวลาบัญชีหักด้วยรายจ่ายตามเงื่อนไขที่ระบุไว้ในมาตรา 65 ทวิ และมาตรา 65 ตรี แห่งประมวลรัษฎากร โดยต้องพิจารณาว่ามีรายจ่ายใดที่ต้องห้ามนำมาคำนวณกำไรสุทธิตามประมวลรัษฎากร มาตรา 65 ตรี หรือไม่ ซึ่งต้องพิเคราะห์ถึงลักษณะของรายจ่าย หลักเกณฑ์และวิธีการจ่าย ผู้รับ ตลอดจนเหตุผลความจำเป็นและหลักฐานในการจ่ายประกอบด้วย ซึ่งต้องพิจารณาจากข้อเท็จจริงเป็นเรื่องๆ ไปว่ารายจ่ายนั้นเป็นรายจ่ายต้องห้ามหรือไม่ จำนวนเท่าใด ตามความเป็นจริง ไม่จำต้องถือเป็นรายจ่ายต้องห้ามทั้งจำนวน[1]
 

แต่โดยที่ประมวลรัษฎากร มาตรา 65 ตรี (6) บัญญัติว่า “เบี้ยปรับและหรือเงินเพิ่มภาษีอากร ค่าปรับทางอาญา ภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ” ซึ่งเงื่อนไขข้อนี้เป็นข้อห้ามมิให้นำเบี้ยปรับและหรือเงินเพิ่มภาษีอากร ค่าปรับทางอาญา ภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคล มาถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ บทความนี้จึงจะขอนำเสนอการพิจารณาเงื่อนไขดังกล่าวแต่ละรายการโดยสรุปได้ดังนี้

1. เบี้ยปรับ เป็นมาตรการลงโทษทางแพ่งกับผู้มีเงินได้หรือผู้ประกอบการที่เสียภาษีไม่ถูกต้องตามประมวลรัษฎากร หรือละเลยไม่ดำเนินการตามหลักเกณฑ์ที่เป็นเครื่องมือในการควบคุมการเสียภาษีซึ่งส่วนใหญ่กฎหมายจะกำหนดให้รับผิดเป็นจำนวนหนึ่งเท่าหรือสองเท่าของเงินภาษีที่ต้องเสีย อย่างไรก็ตามเบี้ยปรับนั้น อาจงดหรือลดลงได้ตามระเบียบที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี[2]
2. เงินเพิ่มภาษีอากร เป็นมาตรการลงโทษทางแพ่งกับผู้มีเงินได้หรือผู้ประกอบการที่ไม่ชำระภาษีหรือนำส่งภาษีให้ครบถ้วนภายในกำหนดเวลาตามประมวลรัษฎากร
3. ค่าปรับทางอาญา เป็นจำนวนเงินที่กฎหมายกำหนดขึ้นเพื่อลงโทษทางอาญาแก่ผู้กระทำความผิดต่อกฎหมาย
4. ภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคล[3] ได้แก่
(1) ภาษีเงินได้นิติบุคคลของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ได้ชำระเมื่อครึ่งรอบระยะเวลาบัญชี (ภ.ง.ด. 51) และเมื่อสิ้นรอบระยะเวลา (ภ.ง.ด. 50)
(2) ภาษีเงินได้นิติบุคคลหัก ณ ที่จ่าย ที่บริษัทถูกผู้จ่ายเงินหักภาษี ณ ที่จ่ายตามที่กฎหมายกำหนด
(3) ภาษีเงินได้นิติบุคคลที่บริษัทจะต้องรับผิดในกรณีที่บริษัทเป็นผู้จ่ายเงินได้ให้แก่บริษัทอื่นและมีหน้าที่ต้องหักภาษีเงินได้นิติบุคคลหัก ณ ที่จ่าย แต่บริษัทไม่ได้หักและนำส่ง ซึ่งบริษัทจะต้องรับผิดโดยเงินของบริษัทเอง
(4) ภาษีเงินได้นิติบุคคลที่เกิดจากการจำหน่ายกำไรตามมาตรา 70 ทวิ แห่งประมวลรัษฎากร
 ข้อสังเกต[4] ภาษีเงินได้นิติบุคคลของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งห้ามมิให้นำมาหักเป็นรายจ่ายตามมาตรา 65 ตรี (6) แห่งประมวลรัษฎากรหมายถึงภาษีเงินได้ที่บริษัทนั้นเองมีหน้าที่จะต้องเสียหรือมีหน้าที่รับผิดชอบตามกฎหมาย
สำหรับภาษีมูลค่าเพิ่มเป็นรายจ่ายต้องห้ามหรือไม่ ประมวลรัษฎากรกำหนดเงื่อนไขไว้แล้ว ในประมวลรัษฎากร มาตรา 65 ตรี (6 ทวิ) บัญญัติว่า “ภาษีมูลค่าเพิ่มที่ชำระหรือพึงชำระ และภาษีซื้อของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นผู้ประกอบการจดทะเบียน เว้นแต่ภาษีมูลค่าเพิ่มและภาษีซื้อของผู้ประกอบการจดทะเบียนซึ่งต้องเสียภาษีตามมาตรา 82/16 ภาษีซื้อที่ต้องห้ามนำมาหักในการคำนวณภาษีมูลค่าเพิ่มตามมาตรา 82/5 (4) หรือภาษีซื้ออื่นตามที่กำหนดโดยพระราชกฤษฎีกา”


[1]คำพิพากษาศาลฎีกาที่ 3274/2548
[2]คำพิพากษาศาลฎีกาที่ 115/2536 และคำพิพากษาศาลฎีกาที่ 1753/2540
[3]ไพจิตร โรจนวาณิชย์ ชุมพร เสนไสย สาโรช ทองประคำ คำอธิบายประมวลรัษฎากร เล่ม 1 พ.ศ. 2553 หน้า 2-199
[4]พิภพ วีระพงษ์ การคำนวณกำไรสุทธิตามประมวลรัษฎากร มาตรา 65 ทวิ, มาตรา 65 ตรี หน้า 95
ที่มา http://www.sanpakornsarn.com/page_article_detail.php?aID=752

5 ขั้นตอนเริ่มต้นแบบง่ายๆ สำหรับ “คนเก็บเงินไม่อยู่”

หลายคนไม่ใช่ไม่อยากเก็บเงินนะ… แต่รู้สึกว่า…มันยาก!!

โดยเฉพาะคนที่ดูดวงมาแล้วหมอบอกว่า…คนอย่างเรา “เก็บเงินไม่อยู่”

ชีวิตมันก็มักจะเป็นไปตามคำทำนายเสียด้วยสิ!


มาดามฟินนี่ก็เป็นแบบนั้นค่ะ


กว่าจะเริ่มมีเงินเก็บจริงจัง ปาไปอายุ 30 กว่า!!

หลังจากลุกขึ้นมาตั้งสติ คิดถึงอนาคต ก็ได้ค้นพบว่าตัวเองใช้ 5 ขั้นตอนนี้จนทำให้มีเงินเก็บ


มาดามใช้เองแล้วได้ผล เลยอยากเอามาแชร์ให้ใช้กันค่ะ


1. ได้มาแล้วเก็บก่อน เหลือเท่าไร ให้ใช้ได้แค่นั้น

ขั้นนี้สำคัญมาก ถ้าใช้ก่อนแล้วค่อยเเก็บ…ไม่มีทางเหลือไปเก็บแน่นอนค่ะ

แถมคนสมัยนี้ก็ใจอ่อน วินัยอ่อน ถึงเงินสดหมด ก็รูดบัตร กดเงินจากบัตรกดเงินสดมาใช้ได้อีก

เจ้าใจอ่อนนี่แหละค่ะ…ตัวการที่พาฐานะของเราอ่อนยวบลงไปด้วย


แนะนำ ลองเริ่มที่ 5% ของรายได้ที่เข้ากระเป๋า ส่วนเป้าหมาย คือ 10% ต่อไปหากดัดนิสัยให้รักการเก็บเงินได้แล้ว ก็ค่อยๆ เพิ่มเปอร์เซ็นต์ให้มากขึ้น แต่ตอนนี้เอาแค่นี้ก่อนเถอะ!


2. เงินเก็บนั้นไซร้..วางไว้ให้ไกลมือ

ในเมื่อเราเป็นคนที่ไม่ถูกกับเงิน อยู่ใกล้กันแล้วเงินละลาย


แนะนำ เริ่มฝากประจำ แบบหักบัญชีอัตโนมัติ เอาวันที่เดียวกับเงินเดือนออกเลยนะ อย่าให้เงินถึงมือเราค่ะ แวะไปเก็บก่อนเลย ถึงเมื่อไร มีเรื่องให้ใช้แน่นอน


3. หมั่นชื่นชมความเจริญเติบโตของเงินเก็บ

ข้อนี้แปลกค่ะ หากเราหลับหูหลับตาเก็บเงินได้สัก 3 เดือนขึ้นไป

ลองกลับมาดูเงินในบัญชีอีกที ทีนี้เราจะไม่อยากไปแตะต้องมันเอง

มันเหมือนปลูกต้นไม้ดอกไม้น่ะค่ะ เมื่อมีความงอกงาม เราก็จะรู้สึกภูมิใจ มีความสุขที่เห็นมันโต ไม่อยากให้มันตาย


แนะนำ ทุก 3 เดือน มาดูเงินเก็บพร้อมดอกผล วางมือแนบอก ขอบคุณตัวเองที่ทำได้ จงภูมิใจ


4. เวลาจะใช้เงิน ให้คิดว่า…ต้องแลกกับอะไร?

เมื่อกิเลสมาเยือน มือสั่นจนจะลั่นควักจ่าย

หยุดคิดสักนิดเป็นภาพในหัวว่า…จะดีกว่ามั้ย? ถ้าเงินก้อนนี้ไปอยู่กับเงินเก็บ…ที่เจริญเติบโตอย่างงดงาม

แล้วคิดต่อสิ ถ้าเงินนี้ไม่จ่ายออกไป เก็บไว้อีก 10 ปีข้างหน้า ดอกทบต้น ต้นทบดอก

เงินก้อนนี้ยังอยู่+โตได้ด้วยดอกเบี้ยหรือผลตอบแทน โอ๊ย…จะพาลเสียดายไม่อยากใช้ขึ้นมาเองค่ะ


แนะนำ ให้คิด “สคริปต์บทพูดพร้อมภาพประกอบ” อนาคตของเงินเก็บหรือสิ่งที่เราจะเก็บเงินไปซื้อ จากนั้นเทียบกันค่ะ มือซ้าย…ของที่จะช้อปปิ้งด้วยอารมณ์ชั่ววูบ มือขวา…เงินเก็บและอนาคตอันงดงาม


5. เมื่อรายได้เพิ่ม ให้เก็บเงินเพิ่มขึ้นทุกครั้ง

เช่น ปีนี้รายได้หรือเงินเดือนเพิ่ม 5%

จากเดิมที่เคยเก็บเงินที่ 10% ของเงินเดือน ให้ลองเพิ่มเป็น 12%

นั่นแปลว่า จาก 5% ของรายได้ที่เพิ่มขึ้น แบ่งมาเก็บ 2% แล้วใช้ชีวิตหรูขึ้นได้อีก 3%

หากทำแบบนี้ได้ ยิ่งรายได้มาก เงินเก็บจะยิ่งมาก


แนะนำ ให้คิดไปเลยว่านี่ไม่ใช่เรื่องยาก เราทำได้สบายมาก! นี่คือวิธีคิดของคนที่จะ“สบายในบั้นปลาย” ชีวิตมีแต่เรื่องดี ทั้งเงินเก็บที่เพิ่มขึ้นแบบอัตราเร่งให้อุ่นใจ ในขณะเดียวกันก็มี่ชีวิตที่ดีขึ้น ใช้เงินเพิ่มขึ้นได้แบบมีสติ


จุดตาย จุดอ่อนของ “คนเก็บเงินไม่อยู่” มาดามรู้ชัด มันคือ… “การอัพเกรดไลฟ์สไตล์” ค่ะ!

หากเราไม่ทำข้อ 5 รายได้เพิ่มเท่าไร ใช้เพิ่มขึ้นเท่านั้น นานวัน เงินเก็บเราจะไม่พอยาไส้ในยามเกษียณค่ะ

เพราะคิดดู… เงินเก็บโตก็จริง แต่รายจ่ายโตเร็วยิ่งกว่า


– อย่าเปลี่ยนรถ เปลี่ยนมือถือ บ่อย

– กิน เที่ยว ให้พอดีตัว อย่ายกระดับความหรูทุกปี (ตามที่เห็นชาวบ้านทำ)


เอาเข้าจริงๆ ชีวิตคนเรา 30 ลิขิตฟ้า 70 ต้องฝ่าฟันค่ะ

ดวงกำหนดชีวิตมาส่วนนึง แต่นิสัยเรากำหนดชีวิตเป็นส่วนใหญ่กว่า

อยากเปลี่ยนชีวิต อยากแก้ดวง ให้แก้ที่การกระทำค่ะ

ใครจะบอกว่าเราเป็น “คนเก็บเงินไม่อยู่” ยังไง เราก็แก้ความเชื่อแบบนี้ได้


เราแก้ได้แน่นอน…ถ้าเรารักและเห็นแก่อนาคตตัวเองมากพอ


“เก็บเงิน” น่ะ ไม่ยากค่ะ…ขอแค่เชื่อว่าเราทำได้ และรู้ชัดว่าเราจะทำไปทำไม และทำเพื่อใคร


โอเคนะ

มาดามฟินนี่


เจ็บป่วยอย่างไรถือเป็นเรื่องฉุกเฉิน


ที่มา http://www.sso.go.th/

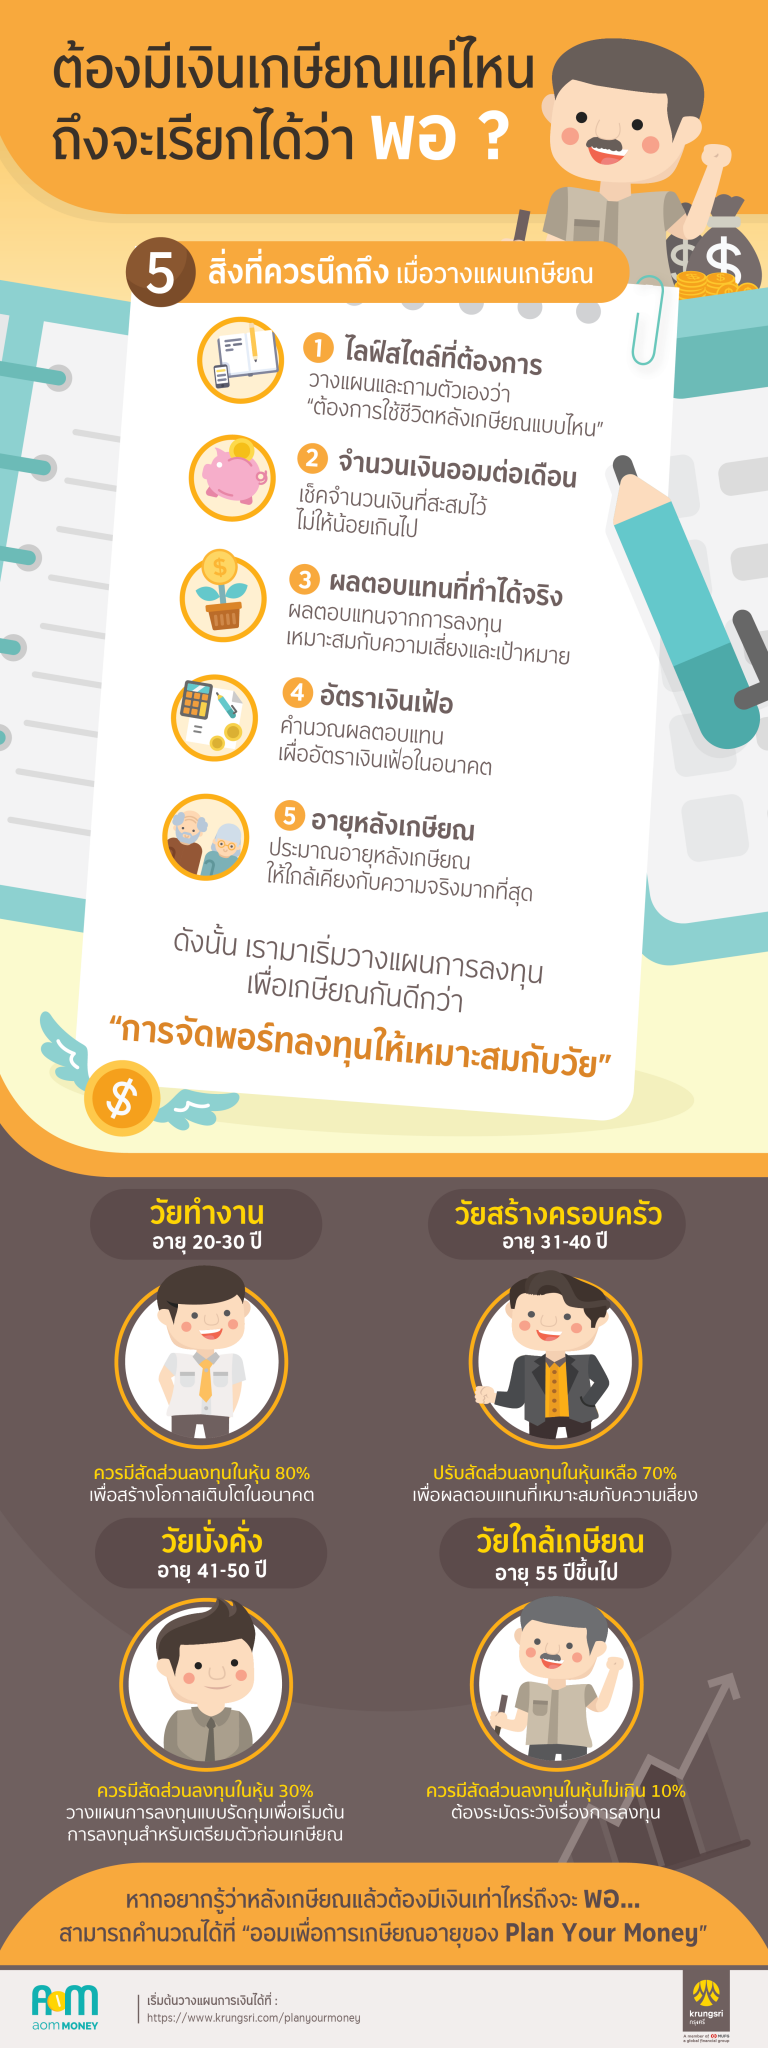
ต้องมีเงินเกษียณแค่ไหน ถึงจะเรียกได้ว่าพอ?

ในช่วง 2-3 ปีที่ผ่านมา คนส่วนใหญ่เริ่มตื่นตัวเรื่อง “เกษียณ” อยากจะวางแผนการเงิน และเตรียมพร้อมรับมือความไม่แน่นอนของชีวิต ซึ่งสังเกตได้จากการลงทุนเริ่มคึกคัก หรือการพูดถึงเรื่องการเงินมากมายใน Social Network ต่างๆ ซึ่งแสดงให้เห็นว่าเป็นเรื่องดีๆ ที่น่าสนใจ


แต่คำถามที่ตามมาคือ “แล้วต้องมีเงินเท่าไร ถึงจะเรียกว่าพอ?” เพราะว่าเงินเกษียณ นั้นมันเป็นเรื่องของคนแต่ละคน ซึ่งมีความต้องการที่แตกต่างกัน แต่สิ่งที่สำคัญคือ เราจะรู้ได้อย่างไรว่าเป้าหมายของเรานั้นมันเพียงพอแล้วจริงๆ


บทความในตอนนี้ไม่ได้มาแนะนำวิธีการคำนวณเงินเกษียณ แต่ต้องการชี้ให้เห็นว่า
“หากเราจะวางแผนเกษียณจะต้องนึกถึงอะไรบ้าง และจะต้องเตรียมตัวอย่างไร”


โดยสิ่งที่ต้องวางแผนนั้นมีอยู่ทั้งหมด 5 ข้อ ได้แก่

  1. จำนวนเงินที่ออมต่อเดือน ทบทวนต่อด้วยว่า การวางแผนเกษียณในปัจจุบันนั้นพอหรือไม่ ถ้าหากเงินออมในแต่ละเดือนยังไม่พอ ต้องถามตัวเองว่าจะหาได้จากไหน จะสร้างจากอะไร หรือ เช็คดูว่าเราประมาทเกินไปกับการสะสมเงินในจำนวนที่น้อยไปหรือเปล่า
  2. ไลฟ์สไตล์ที่ต้องการเป็นอย่างไร? การวางแผนเกษียณของเรานั้น วางแผนบนพื้นฐานอะไร ความจริง ความฝัน หรือ สิ่งที่ควรจะเป็น หลายคนลืมตัววางแผนจากชีวิตในปัจจุบัน ซึ่งบางครั้งอาจจะเกินกว่าความจำเป็นที่ต้องการ เช่นเดียวกันบางคนก็อาจจะวางแผนจากชีวิตที่ลำบากเกินไป ซึ่งอาจจะทำให้เงินเกษียณไม่เพียงพอ ดังนั้น สิ่งที่ต้องถามเป็นลำดับแรก คือ เราต้องการอะไรในชีวิตหลังเกษียณ?
  3. ผลตอบแทนที่ทำได้จริง โดยปกติแล้วผลตอบแทนขึ้นอยู่กับสมมติฐานในการลงทุน และการยอมรับความเสียงของเราได้ ซึ่งรู้กันดีว่า ถ้าหาผลตอบแทนได้มาก ก็ใช้จำนวนเงินน้อยลงได้ แต่อย่าลืมตรวจสอบด้วยว่า การสะสมเงินเพื่อการเกษียณที่ผ่านมานั้น มันทำได้จริงตามเป้าหมายหรือเปล่า เพราะถ้าหากทำไม่ได้เช่นนั้นจริง เราต้องปรับเปลี่ยนแผนระหว่างทางเพื่อให้เดินทางไปสู่เป้าหมายทีต้องการได้
  4. อัตราเงินเฟ้อ สิ่งที่มีผลอย่างมากกับการเกษียณ นั่นคือ อัตราเงินเฟ้อ ซึงทำให้มูลค่าของเงินของเราลดลง ดังนั้นผลตอบแทนที่ได้รับควรจะมีการคำนวณเพิ่มในส่วนนี้ไว้ด้วย
  5. อายุหลังเกษียณประมาณไว้เพียงพอหรือเปล่า เรื่องสุดท้ายที่ต้องระวัง คือ จำนวนอายุที่ประมาณไว้นั้น เป็นไปตามความเป็นจริงหรือไม่ เหมือนที่ว่าไว้ คือ “สิ่งที่น่าสลดคือเงินหมดแล้วยังไม่ตาย” นั่นเอง

ดังนั้นสิ่งที่อยากให้ตรวจสอบแน่ๆ 5 ข้อหลังจากนี้ แล้วลองคำนวณใหม่ดูอีกสักที ซึ่งถ้าใครอยากรู้ว่าหัลงจากที่เกษียณแล้วต้องมีเงินเท่าไหร่ถึงจะพอ และไม่รู้ว่าจะคำนวณที่ไหนนั้นให้มาลองคำนวณได้ที่ ออมเพื่อการเกษียณอายุ ของ Plan Your Money ดูได้เลย

นอกจากนั้นแล้ว สิ่งหนึ่งที่ช่วยให้ผลตอบแทนไปถึงเป้าหมายได้ง่ายขึ้น โดยที่มีความเสียงลดลง คือ การจัดพอร์ทลงทุนให้เหมาะสมกับวัยเพื่อให้ได้เงินเกษียณตามเป้าหมายที่ต้องการ โดยแบ่งออกเป็น 3 ช่วงวัยดังนี้


  • วัยทำงาน (อายุ 21-30 ปี) ยังไม่มีภาระหนี้สินหรือค่าใช้จ่าย ควรเน้นลงทุนในสินทรัพย์ที่มีความเสี่ยงสูง เช่น หุ้น หรือ กองทุนรวมหุ้น โดยสามารถลงทุนได้สูงสุดถึง 90% เพื่อสร้างโอกาสรับผลตอบแทนที่เติบโตในอนาคต
  • วัยสร้างครอบครัว (อายุ 31-40 ปี) เป็นช่วงที่หน้าที่การงานเริ่มมั่นคง มีรายได้สูงขึ้น ในขณะเดียวกันค่าใช้จ่ายก็สูงขึ้นเช่นกัน ดังนั้นควรทยอยปรับระดับการลงทุนในหุ้นลดลงเหลือสัก 70% เพื่อให้ได้รับผลตอบแทนที่เหมาะสมกับความเสี่ยงที่ยอมรับได้
  • วัยมั่งคั่ง (อายุ 41-55 ปี) เป็นช่วงที่นักลงทุนส่วนใหญ่ มีฐานะมั่นคง บางคนเริ่มที่จะวางแผนเกษียณก่อนกำหนด และระยะเวลาการออมก่อนเกษียณก็เหลือน้อยลง ดังนั้นจึงต้องปรับลดการลงทุนในหุ้นเหลือ 30% เพื่อเตรียมวางแผนเกษียณ หรือวางแผนเกษียณก่อนกำหนด
  • วัยสุดท้ายใกล้เกษียณ (อายุ 55 ปีขึ้นไป) หากมีการเก็บออมมาตั้งแต่เริ่มทำงาน เวลานี้ควรปรับสัดส่วนในการลงทุนในหุ้นเหลือ 10% เพื่อให้ความเสี่ยงน้อยที่สุด และเตรียมพร้อมการเกษียณ


คำแนะนำข้างต้นนี้ เป็นคำแนะนำในการจัดพอร์ทลงทุนอย่างคร่าวๆ ซึ่งผู้ลงทุนควรปรับปรุงให้เหมาะสมตามระดับช่วงวัยและความสามารถในการรับความเสี่ยงของตนเอง และที่สำคัญที่สุดคือ ต้องสอดคล้องกับเป้าหมายที่ต้องการด้วย

สุดท้ายสิ่งที่อยากจะฝากไว้เพิ่มเติมอีกสักนิด สำหรับเรื่องการออมเงินเพื่อการเกษียณนั้น คือ
“การตรวจสอบเป้าหมายตัวเองให้ชัด วางแผนให้ดี และมีเงินที่เพียงพอในการลงทุน”

ถ้าหากตอบได้ครบทั้ง 3 ข้อนี้ รับรองว่าคุณจะเกษียณอย่างมีความสุขได้แน่นอน

5 วิธีฟื้นฟูความมั่นใจเมื่อขาดทุนอย่างหนัก

ชีวิตนักลงทุนเหมือนชีวิตนักเดินทางไปในทะเลกว้าง หลายครั้งท้องฟ้าสดใส เรือแล่นไปได้ไกล หัวใจพองฟูด้วยความมั่นใจอย่างเต็มเปี่ยม แต่หลายครั้งท้องฟ้ามืดมัว ฝนตกพายุซัด เรือจวนเจียนจะเสียหลัก ใกล้จะพังแหล่ไม่พังแหล่ หลายครั้งต้องสละชิ้นส่วนของเรือบางส่วนไป สูญเสียความมั่นใจจนไม่กล้าจะไปต่อ…


เมื่อวันนั้นมาถึง นักลงทุนควรทำอย่างไรดี?

ลงทุนศาสตร์เองเป็นเฉกเช่นเดียวกับนักลงทุนคนอื่น มีทั้งวันที่ดีและแย่สลับกันไปในช่วงชีวิตของการเป็นนักลงทุน ทุกครั้งที่ผิดพลาดและขาดทุน อย่างหนัก สภาพจิตใจของนักลงทุนกลับสำคัญยิ่งกว่าพอร์ตลงทุนเสียอีก เงินนั้นต่อให้เสียจนหมด แต่ถ้าไม่ยอมแพ้ วันหนึ่งก็ยังสามารถหากลับคืนมาได้ แต่จิตใจที่ย่ำแย่นั้น หากไม่ฟื้นฟู อาจจะยากที่จะเยียวยารักษาจนเข็ดขยาดกับการลงทุนตลอดไป

ช่วงนี้ถือเป็นอีกช่วงเวลาหนึ่งที่ลงทุนได้อย่างยากลำบาก ลงทุนศาสตร์จึงเอา 5 วิธีการฟื้นฟูความมั่นใจเมื่อขาดทุนอย่างหนัก มาฝากกัน


1) เรียนรู้ความผิดพลาด

สิ่งแรกที่นักลงทุนต้องทำคือวิเคราะห์หาความบกพร่องของตัวเองก่อน พิจารณาเรียบเรียงเหตุการณ์ทั้งหมดที่เกิดขึ้นให้ดี ถามตัวเองว่าเราผิดพลาดที่ตรงไหน เราได้บทเรียนอะไรจากความเสียหายครั้งนี้บ้าง และที่สำคัญคือนำความรู้และบทเรียนที่ได้เหล่านั้นมาพัฒนาต่อในชีวิตเส้นทางการลงทุนที่เหลือ อย่ายอมแพ้ ถ้ายอมแพ้ ความเสียหายทั้งหมดจะเสียเปล่า แต่ถ้าสู้ต่อ ความผิดพลาดครั้งนี้จะกลายเป็นประสบการณ์ล้ำค่าที่จะทำให้เราแข็งแกร่งขึ้นในอนาคต


2) ระบาย

การระบายความรู้สึกออกไปช่วยเยียวยาจิตใจเสมอ ในวันที่เหน็ดเหนื่อยจนแทบหมดแรง ลองหันไปดูคนรอบกายเราว่ายังมีใครบ้างที่พร้อมอยู่เคียงข้างและรับฟังความอัดอั้นที่อยากจะปลดปล่อยออกไปเหล่านี้ คนรัก เพื่อน พ่อแม่ อาจารย์ หรือใครสักคนที่ยินดีจะแบ่งปันความรู้สึกดีให้กับเรา พูดออกไปให้หมด ผิดก็ยอมรับว่าผิด เสียใจก็ยอมรับว่าเสียใจ อย่าฝืนว่าตัวเองเข้มแข็ง อย่าฝืนว่าตัวเองรับได้ หาใครสักคนที่เข้าใจคุณอย่างแท้จริง ระบายความเสียใจออกไปให้หมด กอดเขาถ้าจำเป็น และบอกเขาไปว่าขอกำลังใจที่จะเริ่มต้นใหม่อีกครั้ง


3) เติมความสุขให้กับตัวเอง

ผมพูดเสมอว่าการลงทุนไม่ใช่ทุกอย่างในชีวิต และข้อเท็จจริงจะเป็นเช่นนี้ตลอดไป ลองหยุดสักพักและหันไปมองหาอะไรสักอย่างที่ทำให้เรามีความสุขได้ อาหารดีๆ สักมื้อ คอร์สออกกำลังกายอย่างหนักหน่วง ตระเวนสายออกพบปะเพื่อนฝูง เข้าครัวทำอาหารลับฝีมือหลังจากร้างลาไปนาน อะไรก็ได้ อะไรสักอย่างที่ทำแล้วมีความสุข พักก่อน เติมแรงใจก่อน สภาพจิตใจของเราสำคัญที่สุดเสมอ มองหาอะไรที่ดีต่อใจดีต่อความรู้สึกก่อน เรื่องลงทุนพักไว้เดี๋ยวก็ได้ ตลาดหุ้นตลาดทุนไม่หนีไปไหน พร้อมเมื่อไหร่มันก็ยังคงมีอยู่เสมอ


4) กลับมาเริ่มต้นใหม่อีกครั้ง

หลังจากพร้อม หลังจากเยียวยาความรู้สึกดีแล้ว กลับมาเริ่มต้นใหม่อีกครั้ง สำคัญคือเริ่มต้นจากอะไรง่ายๆ อย่าเริ่มจากท่ายากตั้งแต่ต้น หลายครั้งมันเหนื่อย ลองนึกดูว่าตอนเริ่มต้นใหม่เราทำอะไรอยู่ อาจลองเริ่มจากวิเคราะห์หุ้นง่ายๆ สักตัว อ่านหนังสือการลงทุนดีๆ สักเล่ม หาคอร์สเรียนที่มีประโยชน์ ดูคลิปวีดีโอลงทุนที่มีสาระ อะไรก็ได้ที่ง่าย สิ่งสำคัญคือต้องทำให้เรารู้สึกว่ากลับมาทำได้อีกครั้ง เริ่มต้นจากความรู้สึกดีที่ง่ายดาย เช่น อ่านหนังสือเล่มนี้จบ เรียนคอร์สนี้จบ ดูคลิปนี้จบ ทำอะไรที่ง่ายและสร้างความมั่นใจพื้นฐานก่อน ค่อยๆ ฟื้นฟูความรู้สึกจากง่ายไปยาก จนพร้อมจะกลับมาอยู่ในสังเวียนอีกครั้ง


5) ยอมรับว่าความผิดพลาดคือธรรมดาของชีวิต

สิ่งสำคัญสุดท้ายคือ “โอบกอดความรู้สึกล้มเหลวนั้นเอาไว้” อยู่กับมันอย่างเข้าใจว่าความล้มเหลวคือส่วนหนึ่งของความสำเร็จ การหกล้มคือส่วนหนึ่งของการหัดเดิน อยู่กับมันอย่างเข้าใจให้ถึงแก่นมันเป็นธรรมดาของชีวิต ถอดความรู้สึกผิด ถอดความรู้สึกทั้งหมดทั้งมวลออกจากมันไปเสีย ถ้าผ่านขั้นนี้ไปได้ เราจะเป็นนักลงทุนที่แข็งแกร่งขึ้นมาก นักลงทุน “ทุกคน” ล้มเหลวและผิดพลาด ผู้ที่ล้มเหลวและยอมแพ้ คนเหล่านั้นจะออกจากตลาดตลอดไป ผู้ที่ล้มเหลวและยอมรับ เรียนรู้ จนผ่านมันไปได้ คนเหล่านั้นจะกลายเป็นผู้ประสบความสำเร็จในที่สุด


ทะเลแห่งนี้มีคลื่นลมเสมอ แรงบ้างเบาบ้างและแต่จังหวะแล้วแต่โอกาสจะเป็นไป แต่แน่นอนว่านักเดินเรือทุกคนถ่อเรือของตนลงสมรภูมิมาเพราะทะเลแห่งนี้มันมีคลื่นลมเช่นนี้ไม่ใช่หรือ ทะเลที่ปราศจากคลื่นลมจะเป็นทะเลได้อย่างไร ทะเลที่ปราศจากคลื่นลมจะสร้างสุดยอดนักเดินเรือได้อย่างไร


ท้อได้แต่อย่าถอย เหนื่อยได้แต่อย่าหยุด ล้มเหลวได้แต่อย่าเพิ่งยอมแพ้ ทุกครั้งที่หกล้ม จงกัดฟันอดทนและลุกขึ้นยืนใหม่อีกครั้ง วันหนึ่งที่ทะเลที่โหดร้ายแห่งนี้พาเรือลำน้อยที่แสนสะบักสะบอมไปจนถึงเป้าหมาย


วันนั้น เราจะรู้ได้เองว่าที่เราอดทนเฝ้ารอมาอย่างเนิ่นนานมานี้เพื่ออะไรกัน…
แด่สหายศึกในทะเลแห่งนี้ทุกคน


ลงทุนศาสตร์

มนุษย์เงินเดือนลงทุนอย่างไรไม่ให้ตกเทรนยุค Thailand 4.0

อยู่ๆ ผมก็มองย้อนอดีตไปในสมัยก่อนว่าเขาลงทุนกันอย่างไรแล้วมาเปรียบเทียบกับตอนนี้ ผมว่าหลายอย่างมันมีความเปลี่ยนแปลงไปเยอะเลยนะครับ จากเดิมโน้นใครที่จะลงทุนในตลาดหลักทรัพย์นั้นอาจจะต้องไปเคาะซื้อขายหุ้นกันที่ตลาดหลักทรัพย์เลย และการวิเคราะห์หุ้นหรือกองทุนรวมทั้งหลายข้อมูลก็มีน้อยกว่าสมัยนี้ สมัยเริ่มแรกผมก็เปิดแค่ Settrade กับ Set.or.th เท่านั้นนะครับ แต่ตอนนี้เครื่องมือเยอะมากด้วย ผมก็เลยอยากจะมานำเสนอว่าเดี๋ยวนี้ยุค Thailand 4.0 เราสามารถลงทุนอย่างไรไม่ให้ตกเทรนกันได้บ้าง


1. ศึกษาผ่านระบบออนไลน์และมือถือ

เมื่อก่อนถ้าเราจะศึกษาหุ้นกันซักทีนึง ผมก็จะเดินเข้าไปยังร้านหนังสือเพื่อดูว่าเล่มไหนที่น่าสนใจ น่าอ่านและทำให้เราเข้าใจในเรื่องการลงทุนได้ตามสไตล์ของเรา สมัยนี้พอเทคโนโลยีมันเปลี่ยนและมีผู้แนะนำการลงทุนมากขึ้น เราสามารถอ่านได้ทั้งหนังสือ eBook  เวปไซต์ต่างๆ รวมไปถึงการเรียนคอร์สสัมมนาออนไลน์ผ่านทาง Youtube ติดตามนักลงทุนหลายๆที่ Live ให้ความรู้ผ่านทาง Facebook และติดตามกูรูผ่านทาง LINE ได้เช่นกันครับ


วิธีการที่ผมจะเลือกศึกษาก็คือ ใครที่เป็นต้นแบบของการลงทุนที่น่าสนใจ หรือ หน่วยงานไหนที่ให้ข้อมูลเกี่ยวกับการลงทุนและคอยอัพเดทไว้บ้าง เราก็ไปกดติดตามเขากันตามช่องทางที่เขานำเสนอครับ เมื่อมี update ใหม่ๆ ก็จะไม่พลาดข่าวสารและข้อแนะนำ เทคนิค ข้อมูลการสอนในทุกโอกาสครับ ที่สำคัญก็คือเดี๋ยวนี้เรียนรู้ที่ไหนก็ได้แล้วผ่านทางมือถือเครื่องเดียว สะดวกสบายมาก


2. ใช้เครื่องมือวิเคราะห์การลงทุนได้ผ่าน Application

เชื่อไหมครับว่าเมื่อก่อนเราอยากได้ข้อมูลเกี่ยวกับหุ้น ก็มีแค่ทางตลาดหลักทรัพย์นี่ล่ะที่เราจะได้ข้อมูลมาอย่างง่ายที่สุด เราก็เอาข้อมูลเหล่านั้นมาเขียนกระดาษบ้าง ใส่ Excel บ้าง เพื่อดูว่าเราจะตัดสินใจในการลงทุนอย่างไรต่อ แต่สมัยนี้ผมเห็นมี Application ออกมาให้ใช้เยอะแยะมากมายเลยนะครับ


ก็เคยลองเล่นอยู่หลายเจ้าพบว่า เขาก็เอาบรรดาข้อมูลเข้ามาไว้ทางหน้าจอมือถือให้เรา ซึ่งเราสามารถสร้างเงื่อนไขต่างๆ ที่จะกรองหุ้นในแบบลักษณะที่เราต้องการได้ ไม่ว่าจะเป็นในมุมพื้นฐาน ที่เราสามารถค้นหุ้นที่เติบโตต่อเนื่อง กำไรเพิ่มขึ้นเรื่อยๆ และมูลค่าอยู่ในระดับที่เหมาะสม หรือจะเป็นในรูปแบบเทคนิคอลที่มีเส้น Indicator แสดงให้ดูว่าแนวโน้มต่างๆ เป็นอย่างไรบ้าง นอกจากนี้ยังมีพวกระบบเตือน Notification และแจ้งข่าวสารให้เราด้วยนะครับ พอลงทุนเรียบร้อยแล้วก็มานั่งติดตามกันทางระบบกันเลยครับ


ที่สำคัญก็คือในอนาคตของยุค Thailand 4.0 นั้น ก็คงมีการพัฒนาเป็นระบบ Robo Advisor, Machine Learning และใช้ AI ในการให้ข้อแนะนำกับนักลงทุนจากที่ระบบได้ศึกษาตลาดและพฤติกรรมของตัวเราที่เป็นนักลงทุนด้วยนะครับ ซึ่งการมีเทคโนโลยีเข้ามาก็จะทำให้เราลงทุนได้ง่ายขึ้นมาก แต่สิ่งที่สำคัญก็คือเราจะต้องเข้าใจนิยามต่างๆของเครื่องมือที่เรากำลังใช้ง่ายด้วยนะครับ ไม่งั้นอาจจะผิดพลาดได้


วิธีการของผมที่จะใช้เครื่องมือก็คือ ลองสำรวจตัวเองก่อนว่าเป็นนักลงทุน Style ไหน เครื่องมืออะไรที่มีรูปแบบการใช้งานที่เหมาะสมกับเราบ้าง และมี Feature อะไรให้ลองศึกษาเพิ่มเติมได้ ก็ลองโหลดมาใช้ดูนะครับ พอมีเครื่องมือที่ช่วยเราแล้วก็ทำให้มีข้อมูลประกอบการตัดสินใจที่ง่ายขึ้นด้วย


3. ลงทุนง่ายๆ จากผ่านรูปแบบอัตโนมัตและสัมผัสเพียงปลายนิ้ว

อย่างที่เกริ่นในตอนต้นนะครับว่าเมื่อก่อนการศึกหุ้นนั้นเริ่มจากการเคาะกระดาน แต่สมัยต่อมาก็เริ่มซื้อขายผ่านทางเวปไซต์ได้และปัจจุบันนี้ทุกอย่างก็สามารถกดดูได้ผ่านทาง Application มือถือ คนในยุค Thailand 4.0 นั้นก็สามารถซื้อขายหุ้นกันง่ายขึ้น เพียงแค่เปิดมือถือก็จิ้มซื้อขายได้ทันทีครับ ถ้าเปรียบเทียบค่าคอมมิชชั่นแล้วก็ถูกกว่าการโทรหามาร์เก็ตติ้งด้วย หรือแม้แต่การซื้อกองทุนเองก็ซื้อผ่านระบบกันแล้ว ไม่ต้องไปต่อคิวตามสาขาธนาคาร


และถ้าหากเราเป็นนักลงทุนระยะยาว เดี๋ยวนี้ก็มีระบบการซื้อหุ้นแบบ DCA บริการหลายรูปแบบเลยนะครับ ไม่ว่าจะเป็นผ่านระบบ Streaming การใช้บัญชีออมหุ้น หรือการตั้งค่ากันไปเลยว่าจะให้มีการซื้อกองทุนรวมแบบอัตโนมัติด้วยเป้าหมายที่เราต้องการอย่างไร


วิธีการของผมในการลงทุนคือ ผมจะตั้งเป้าหมายในการลงทุนก่อนนะครับเมื่อคัดเลือกหุ้นหรือกองทุนรวมที่ต้องการได้ จะซื้อแบบ DCA ไปเลยผ่านระบบ ซึ่งเราสามารถเข้ามาดูได้ตลอดเวลาว่าหุ้นที่ลงทุนในระยะยาวเป็นอย่างไร และผมก็จะเปิดบัญชีเพื่อซื้อขายหุ้นในจังหวะดีๆ ไว้ด้วย พอถึงเวลาที่เหมาะสมก็แค่หยิบมือถือเข้ามา Login และซื้อขายหลักทรัพย์ตามที่ต้องการได้


จะเห็นได้ว่าสมัยนี้เราสามารถลงทุนได้ง่ายขึ้นตามยุค Thailand 4.0 ตั้งแต่การใช้เทคโนโลยีมาช่วยในการศึกษาเรื่องการลงทุน การใช้เครื่องมือเพื่อประกอบการตัดสินใจซื้อขาย รวมถึงมีเครื่องมือที่จะซื้อขายได้ตลอดเวลาทำการของตลาดแค่เรามีมือถือเครื่องเดียวครับ อย่าลืมว่ามาถึงยุคนี้แล้วเราเองในฐานะนักลงทุนก็ควรจะนำสิ่งต่างๆ ที่สามารถใช้ประโยชน์ได้เพื่อนำมาใช้สร้าง Lifestyle ในการลงทุนที่ง่ายขึ้นครับ

ที่มา http://www.aommoney.com

มนุษย์เงินเดือน อยากลงทุน ไม่มีเวลา ทำไงดี

มนุษย์เงินเดือนหลายท่านอาจมองว่าการลงทุนเป็นเรื่องยากเพราะติดปัญหาเรื่องของเวลาที่ต้องหาข่าวสารเพื่อประกอบการตัดสินใจลงทุน และเลือกจังหวะการลงทุนให้เหมาะสม แต่ปัจจุบันเราสามารถจัดการกับปัญหาดังกล่าวได้ไม่ยาก ซึ่งกลยุทธ์ง่ายๆ คือ การลงทุนแบบเฉลี่ยต้นทุน (Dollar Cost Average: DCA) หรือการลงทุนแบบสม่ำเสมอๆ ในยอดเงินลงทุนเท่าๆกันทุกงวด

กลยุทธ์การลงทุนในลักษณะนี้จะเหมาะสำหรับผู้ลงทุนที่มีรายได้ประจำทุกเดือน อีกทั้ง DCA จะเป็นการกระจายการลงทุนในช่วงเวลาต่างๆ กันตลอดปี โดยที่ไม่ต้องสนใจการเคลื่อนไหวของราคาสินทรัพย์ในขณะนั้น ในกรณีที่ลงทุนแบบ DCA ในช่วงที่ตลาดหลักทรัพย์ปรับตัวลดลงจะส่งผลดีให้ผู้ลงทุนมีจำนวนหน่วยลงทุนที่เพิ่มขึ้นมากกว่าลงทุนในช่วงที่ตลาดหลักทรัพย์ปรับตัวสูงขึ้น โดยสถิติการเลือกลงทุน DCA จะให้ผลตอบแทนเฉลี่ยทั้งปีสูงกว่าการลงทุนเพียงครั้งเดียว

สำหรับผู้ลงทุนที่สนใจสร้างวินัยการลงทุนในรูปแบบ DCA โดยการใช้วิธีหักบัญชีเงินฝากธนาคารอัตโนมัติในจำนวนเงินที่เท่า ๆ กัน อย่างสม่ำเสมอ ขั้นต่ำเพียง 1,000 บาท และผู้ลงทุนสามารถตัดบัญชีได้ทุกวันที่ 1 และ 16 ของเดือน ซึ่งสามารถเลือกได้หลายประเภทกองทุน อาทิ กองทุนหุ้น กองทุนตราสารหนี้ โดยเฉพาะอย่างยิ่งกองทุนประเภท LTF และ RMF เพื่อรับสิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดา

การทำ DCA โดยการหักบัญชีเงินฝากธนาคารอัตโนมัติ เป็นเครื่องมือที่ช่วยสร้างวินัยในการลงทุนที่ดีที่ช่วยให้ผู้ลงทุนสามารถเอาชนะข้อจำกัดการออมต่างๆ อาทิ การติดตามตลาด การพลาดการลงทุนจากการไม่มีเวลาทำรายการ รวมถึงข้อจำกัดของการไม่มีเงินลงทุนก้อนใหญ่ๆ ซึ่งสิ่งต่างๆ เหล่านี้จะเป็นอุปสรรคสำคัญที่ทำให้เราพลาดการมีเงินออมในอนาคตโดยเฉพาะเก็บออมเพื่อจับจ่ายใช้สอยในยามฉุกเฉินและวัยเกษียณอายุ ซึ่งเป็นเรื่องที่มีความสำคัญมาก

ที่มา http://sanook.com/