เลือก อาคารพาณิชย์ ยังไงให้กิจการปัง!

หากถามเด็กสมัยนี้ถึงเรื่องอนาคตของการทำงาน ใครๆก็คงตอบเป็นเสียงเดียวกันว่าไม่อยากทำงานประจำไปจนแก่ อยากจะหาช่องทางรวยอื่นๆ เช่น เปิดกิจการค้าขาย, เปิดบริษัทเล็กๆขึ้นมา แน่นอนว่าขั้นแรกของการตั้งต้นทำธุรกิจคือการคิด Business Model จนตกผลึก และลองดูช่องทางการเปิดกิจการ ซึ่งหากจะว่ากันไปแล้วตึกที่เป็นที่นิยมในการเปิดกิจการก็จะหนีไม่พ้น “อาคารพาณิชย์” หรือที่เราคุ้นชินกับคำว่า “ตึกแถว” นั่นเอง แต่ใช่ว่า อาคารพาณิชย์ ทุกที่ซื้อไว้แล้วจะเปิดกิจการได้เสมอไป ไม่อย่างนั้นเราคงไม่ได้เห็น อาคารพาณิชย์ ปล่อยร้างตามข้างทาง ล้มล้างทฤษฎีที่ว่าอยู่ติดถนนใหญ่แล้วจะดีก็คงจะไม่เสมอไป

เอาล่ะ ทีนี้มาดูกันดีกว่าว่า “อาคารพาณิชย์” ที่ดี ทำกิจการให้ปัง ไม่มีพัง ต้องประกอบไปด้วยอะไรบ้าง

1. ทำเลดี มีคนขวักไขว่

หากคิดจะค้าขายหรือเปิดกิจการอะไรก็แล้วแต่ “ทำเล” ย่อมมาเป็นอันดับ 1 เสมอ ยิ่งเป็น อาคารพาณิชย์ แล้วนั้นทำเลถือว่าสำคัญมากกกกก เพราะจะต้องเป็นตัวดึงคนเข้ามาที่หน้าร้าน ดังนั้นควรเน้นเลือกทำเลที่มีคนพลุกพล่าน อยู่ในชุมชน คนเยอะๆ แต่คนเยอะในที่นี้ต้องไปเซอร์เวย์ด้วยนะ ว่าคนเยอะเวลาไหน คนน้อยเวลาไหน ถ้าคนเดินผ่านเยอะทุกเวลาได้ยิ่งดี อีกสิ่งที่ต้องระวังมากๆคือ สำรวจก่อนว่าแถวนั้นจะมีการสร้างสะพานข้ามแยกหรือสร้างทางลอดอะไรหรือไม่ เพราะหากมีการสร้างสะพานหรือทางลอด สิ่งที่น่ากลัวกว่าการเวนคืนคือ พอมีสะพานแล้วจะทำให้ อาคารพาณิชย์ ร้าง ไม่มีคนจอดแวะ และค่อยๆกลายเป็นตึกร้างไปในที่สุด

2. จอดรถง่าย ไม่ต้องวัดดวง

หัวใจสำคัญอีกอย่างของ อาคารพาณิชย์ คือที่จอดรถ เมื่อเราเปิดกิจการหรือแม้แต่เป็นบริษัทเล็กๆก็ตาม ก็จำเป็นที่จะต้องมีที่จอดรถให้ลูกค้าหรือผู้ที่มาติดต่อ ดังนั้นก่อนจะซื้อ อาคารพาณิชย์ อย่าลืมพิจารณาถึงจุดจอดรถ จำนวนที่จอดรถด้วยทุกครั้ง เพราะหลายครั้งหลายคราที่ทำเลดี คนพลุกพล่านตามตำราค้าขาย แต่ไปตกม้าตายเอาตรงที่ไม่มีที่จอดรถ … นอกเสียจากว่าตึกคุณจะอยู่ติดรถไฟฟ้า แต่ต้องถามว่าจะสู้ราคาไหวไหม

3. เพื่อนบ้านต้องช่วยเกื้อหนุน

บางคนอาจจะงง ซื้อ อาคารพาณิชย์ เกี่ยวไรกับเพื่อนบ้าน? ก็ร้านใกล้เรือนเคียงกันนี่แหละ จะเป็นแรงดูดลูกค้าได้เป็นอย่างดี ลองไปสำรวจก่อนว่า ตึกที่คุณเล็งเอาไว้ แถวนั้นเขาเปิดเป็นอะไรกัน TerraBKK แนะนำให้เลือกเพื่อนบ้านที่เปิดกิจการ “ใกล้เคียง” กับเรามากที่สุด ใช่แล้ว อ่านไม่ผิดหรอก เลือกร้านที่เปิดอะไรคล้ายๆกับเรา อย่ากลัวว่าร้านเหล่านั้นจะเป็นคู่แข่ง แต่ให้มองว่ายิ่งรวมตัวกันเยอะมากเท่าไหร่ จะยิ่งมีแรงดึงดูดให้คนเข้ามามากเท่านั้น แต่เพื่อนบ้านที่น่ากลัวที่สุดคือ เพื่อนบ้านที่ซื้อไว้แล้วปิดประตูเงียบ ไว้อยู่อาศัยเฉยๆ ไม่ได้เปิดกิจการอะไร จะยิ่งทำให้บรรยากาศของการเป็นร้านค้ายิ่งเงียบเข้าไปอีก

4. หน้าตึกเปิดโล่ง ไม่เป็นจุดอับ ไม่โดนบัง

พูดถึงสเกลใหญ่ในการเลือกทำเลไปแล้ว มาถึงสเกลเล็กเมื่อต้องจิ้มเลือกแล้วล่ะว่าจะเอาตำแหน่งนี้ อย่างแรกเลยคือ ตำแหน่งตึกที่คุณเลือกจะต้องไม่เป็นจุดอับและไม่โดนอะไรมาบดบัง จะต้องอยู่ในตำแหน่งที่มองเห็นได้ง่าย บางคนอุตส่าห์เลือกตำแหน่งที่อยู่ข้างหน้า แต่…ดันมีป้ายโฆษณามาบัง หรืออยู่ริมถนนก็จริง แต่…อยู่หลังป้ายรถเมล์

5. ห้องมุม is the best!

แต่ถ้าถามว่าตำแหน่งทองของ อาคารพาณิชย์ คือตรงไหน บอกเลยว่า ห้องมุมคือที่สุดของการเปิดกิจการ เพราะมีพื้นที่มากกว่า และที่สำคัญคือเสมือนมีหน้าร้าน 2 ด้าน เปรียบเหมือนมี Showcase 2 ฝั่ง (ในขณะที่ตึกอื่นมีแค่ด้านหน้าด้านเดียว) แต่ว่าหากเป็นห้องมุมจะต้องเป็นห้องมุมที่ 2 ด้าน ไม่ใช่ห้องริมสุดที่อยู่ติดรั้วโครงการ อันนั้นถือว่าเป็นจุดอับ

อีกสิ่งหนึ่งที่เราอยากแนะนำคือ เดี๋ยวนี้มี อาคารพาณิชย์ หลายรูปแบบ ที่แยกให้เห็นได้ชัดเจนเลยก็ซัก 2 ประเภทใหญ่ๆ

A. อาคารพาณิชย์ แบบเก่า ก็คือบรรดาตึกแถวที่อยู่ริมถนน ก่อสร้างมาช้านาน ส่วนใหญ่ อาคารพาณิชย์ เหล่านี้มีข้อดีคือติดถนนเลยหรือไม่ก็อยู่ในชุมชน เพราะแต่ก่อนเวลามีที่ดินติดถนนไม่รู้จะสร้างอะไร ก็สร้างเป็นตึกแถวนี่แหละ แต่ข้อเสียคือสภาพตึกจะเก่า ต้องใช้งบรีโนเวทเยอะ

B. อาคารพาณิชย์ แบบจัดสรร คือโครงการ อาคารพาณิชย์ หรือโฮมออฟฟิศที่จัดสรรเป็นโครงการใหญ่ๆ ภายในโครงการก็จะมีแต่อาคารพาณิชย์เต็มไปหมด ข้อดีของพวกนี้คือดีไซน์ใหม่ สวย แต่มักไม่ติดถนนใหญ่ และลูกค้าต้องขับรถเข้ามาในโครงการจึงจะเห็นตึกเรา ดังนั้นวิธีการเลือกซื้อ อาคารพาณิชย์ที่อยู่ในโครงการจัดสรร จำเป็นจะต้องเลือกตำแหน่งที่ตั้งที่อยู่หน้าๆ คือเป็นโซนแรกที่คนจะเห็นเลยยิ่งดี และที่สำคัญคือก่อนซื้อต้องถามเซลล์โครงการให้ดีว่าคนที่ซื้อไปก่อนหน้าเปิดเป็นอะไรบ้าง เพื่อดูว่ากิจการของคนเหล่านั้นมากพอที่จะช่วยดูดคนได้หรือไม่

ทั้งหมดนี้น่าจะพอเป็นหลักการเบื้องต้นในการเลือกซื้อ อาคารพาณิชย์ เพื่อเปิดร้านค้า แต่ที่แน่ๆคงไม่ใช่ตัวตึกแถวอย่างเดียวหรอกที่จะเป็นตัว drive ให้กับกิจการของคุณ ยังคงมีองค์ประกอบอื่นๆเช่น Business Model, Product, Marketing ที่เชื่อว่าทุกคนจะต้องเริ่มวางแผนก่อนที่จะมาซื้อตึกแล้วล่ะ แต่อย่างน้อยเราก็ไม่อยากให้แผนธุรกิจที่คุณวางมาดิบดีจะต้องตกม้าตายตอนที่เลือกตึกแถวไว้ทำกิจการ

ภาษีขายของออนไลน์ สำหรับปี 2560 พร้อมวิธีคำนวณภาษีง่ายๆด้วยตัวเอง

• สรุปเรื่องความเข้าใจภาษีขายของออนไลน์ตั้งแต่ต้นจนจบ เริ่มต้นแนวคิด และ หลักการในการบริหารจัดการภาษี เพื่อปรับทัศนคติที่มีต่อระบบภาษีไทยไปถึงจนเทคนิคการวางแผนภาษีอย่างถูกต้อง

• วิธีคำนวณภาษีสำหรับพ่อค้าแม่ค้าออนไลน์ พร้อมตัวอย่างการคำนวณภาษี

• การวางแผนภาษี จัดการภาษี รวมถึงเรืองของภาษีมูลค่าเพิ่มที่เกี่ยวข้องกับการขายของออนไลน์

•ความเข้าใจผิดเรื่องการจดทะเบียนต่างๆที่เกี่ยวกับการขายของออนไลน์

•ตอบคำถามว่า ขายของออนไลน์ ต้องจดบริษัทไหม?

ขายของออนไลน์ต้องเสียภาษีไหม
เปิดร้านมานานแล้ว แต่ไม่เคยยื่นภาษี ควรจะทำยังไงดี?
อยากรู้เรื่องภาษีแต่ไม่เข้าใจ ยากจังเลย

สวัสดีครับผม วันนี้พรี่หนอมจะมาแนะนำเคล็ดลับ วิธีคิด และคำนวณภาษีสำหรับคนขายของออนไลน์ให้เข้าใจง่ายๆ โดยอธิบายเป็นภาษาคนให้ฟังกัน ซึ่งเรื่องนี้เคยสอนไปหลายครั้งแล้วในเพจ TAXBugnoms แต่วันนี้จะมาสรุปทุกความเข้าใจเป็นบทความให้อ่านกันแบบยาวๆตั้งแต่ต้นจนจบไปเลยครับ

ทำความเข้าใจ “เรื่องภาษี” พื้นฐานก่อน


1. มีรายได้ = ยื่นภาษี และคำนวณภาษีให้ถูกต้อง เพราะกฎหมายกำหนดไว้ ถ้ารายได้ที่มีไม่ได้สิทธิ์ยกเว้นภาษี ก็ต้องเอามาคำนวณภาษี ซึ่งรายได้จากการขายของออนไลน์นั้นเป็นรายได้ที่ไม่ได้รับยกเว้นภาษีแน่ๆครับ ดังนั้นต้องคำนวณภาษีให้ถูกต้องครับ

2. ไม่เสียภาษีสรรพากรตรวจไหม? จะรู้ว่าเรามีรายได้หรือเปล่า? โอเคครับ พรี่หนอมอยากให้ลองคิดก่อนว่า ถ้าเราทำผิด ก็มีโอกาสโดนตรวจสอบถูกไหมครับ (ถ้าสงสัยว่าไม่ยื่นภาษีผิดตรงไหน กรุณาอ่านข้อ 1 ซ้ำอีกรอบครับผม)

สำหรับคนที่คิดจะทำผิดก็สำรองเงินไว้จ่ายภาษีด้วยละกันครับผม เพราะเบี้ยปรับและเงินเพิ่มโทษหนักสุดคือ 4 เท่าของภาษีที่ต้องจ่าย ทำเอาหลายคนปิดกิจการมานักต่อนักแล้วล่ะครับ ดังนั้นระวังไว้ด้วยนะครับ

3. สิ่งที่ต้องทำก่อนจะไปถึงเรื่องของภาษี คือ “บัญชีรายรับรายจ่าย” เรื่องนี้โคตรสำคัญกว่าภาษีหลายเท่า เพราะมันคือตัวกำหนดชีวิตของธุรกิจเราเลยล่ะครับ เพราะถ้าไม่รู้ว่าตอนนี้มีรายได้ ค่าใช้จ่าย กำไร ไปจนถึงเงินสดเท่าไร พูดได้เลยครับว่า หายนะชัวร์ๆครับผม

เมื่อเข้าใจหลักการแล้ว สิ่งต่อมาที่เราต้องรู้ก็คือ ไม่เสียภาษี ก็ยังมีหน้าที่ยื่นภาษี เพราะสองเรื่องนี้มันคือคนละเรื่องเดียวกันครับ นั่นคือการยื่นภาษี หมายความว่า เมื่อเราขายของออนไลน์มีรายได้ถึงเกณฑ์ที่กฎหมายกำหนดต้องยื่นภาษี แม้ว่าจะไม่เสียก็ตามจ้า แต่ในขณะที่ การเสียภาษี คือ การนำรายได้จากการขายของออนไลน์มาคำนวณภาษีตามวิธีที่กฎหมายบอก แล้วถ้ามีภาษีต้องเสียก็ต้องจ่ายนั่นเองครับ

เอ๊ะๆๆ แต่เคยได้ยินเขาว่ากันว่า ถ้ามีรายได้ไม่เกิน 150,000 บาทต่อปี ไม่ต้องเสียภาษีนี่นา อันนี้ก็ต้องเข้าใจว่าคำว่า “ไม่ต้องเสียภาษี” ไม่ได้แปลว่าไม่ต้องยื่นภาษีนะครับผม เพราะกฎหมายกำหนดไว้ตามมาตรา 56 แห่งประมวลรัษฎากรไว้ว่า ถ้ามีรายได้ต่อปีเกิน 60,000 บาทต้องยื่นภาษีทุกกรณีนั่นเองครับ

ภาษีเสียเป็น “คน” ไม่ใช่เสียเป็นประเภท
ตังนั้นต้องเอารายได้ทุกประเภทมารวมกัน

หลายคนเข้าใจผิดว่า มีรายได้หลายทางให้แยกคำนวณภาษี คำตอบคือไม่ใช่ครับเพราะภาษีเสียเป็นคน โดยแต่ละคนต้องเอารายได้ทุกประเภทมารวมกันแล้วหักค่าใช้จ่ายไปคำนวณภาษี เช่น สมมติว่าพรี่หนอมเป็นมนุษย์เงินเดือนที่มีรายได้จากการขายของออนไลน์ด้วย มันแปลว่าพรี่หนอมต้องเอารายได้ทุกประเภทมายื่นภาษีในชื่อของพรี่หนอมนั่นเองครับ

ทีนี้รายได้ขายของออนไลน์ของเรา
มันเป็นรายได้ประเภทไหนทางภาษีกันนะ

รายได้จากการขายของออนไลน์ ถือว่าเป็นรายได้ประเภทที่ 8 (มาตรา 40(8)) ครับ ไม่ว่าจะขายอะไรยังไง ก็ถือว่าเป็นรายได้ประเภทนี้นั่นแหละครับ ซึ่งเวลาคำนวณภาษีนั้น จะคำนวณเป็นรายปี นั่นคือ ตั้งแต่วันที่ 1 มกราคม – 31 ธันวาคมของทุกปี

แต่สำหรับรายได้ประเภทที่ 8 กฎหมายกำหนดเพิ่มเติมไว้ด้วยครับว่า คนที่มีรายได้ประเภทนี้ จะต้องเสียภาษีปีละสองครั้ง นั่นคือ ภาษีครึ่งปี และ ภาษีทั้งปี

ทวนอีกทีนะครับ รายได้ขายของออนไลน์ ถือเป็น รายได้ประเภทที่ 8 หน้าที่ คือ เสียภาษีปีละ 2 ครั้ง คือ ครึ่งปี (ภ.ง.ด.94) กับเต็มปี (ภ.ง.ด.90)

มาถึงตรงนี้ มันจะเชื่อมโยงกับคำถามที่ว่า ถ้าไม่รู้ว่าเรามีรายได้เท่าไร เราจะคำนวณภาษีเพื่อเสียไม่ได้ครับ เพราะว่าภาษีมันคำนวณจากรายได้ โดยเฉพาะคนที่ไม่ได้ทำบัญชีรายรับรายจ่าย จะเสียภาษีได้ยังไงกัน นั่นแหละคือประเด็นสำคัญที่สุดในมุมมองของพรี่หนอมครับผม

พรี่หนอมว่าตอนนี้มันหมดยุคที่ต้องมารอให้สรรพากรประเมินเพื่อเสียภาษีแล้วนะครับ เพราะในยุค Thailand 4.0 แบบนี้ สิ่งที่เราต้องมีและเริ่มต้นคือ การวางแผนอย่างถูกต้อง คงจะมาทำแบบเดิมๆประเมินจ่ายกันแบบเหมาๆ แบบนี้คงไม่ใช่เรื่องดีสักเท่าไรแล้วล่ะครับ

เพื่อความเข้าใจมากขึ้น
ลองมาดูตัวอย่างประกอบกันครับ

สมมติ นายบักหนอม เป็นมนุษย์เงินเดือนที่ขายของออนไลน์ แปลว่า นายบักหนอมจะมีรายได้ที่เป็นเงินเดือน #ประเภทที่หนึ่งและรายได้จากขายของออนไลน์ #ประเภทที่แปด

วิธีการคำนวณภาษีเงินได้บุคคลธรรมดาปกติมี 2 วิธี คือ วิธีแรก (เงินได้ – ค่าใช้จ่าย – ค่าลดหย่อน) x อัตราภาษี และ วิธีที่สอง เงินได้ x 0.5% วิธีนี้คิดเป็นภาษีเลย โดยจะใช้วิธีนี้เมื่อตัวเรามีรายได้ที่ไม่ใช่เงินเดือนเกิน 1 ล้านบาทต่อปี หลังจากนั้นค่อยเลือกเสียภาษีตามวิธีที่คำนวณได้มากกว่า

เริ่มกันที่ รายได้ ก่อน จากตัวอย่างข้างต้นแปลว่านายบักหนอมจะต้องเอารายได้ทั้งที่เป็นเงินเดือนและรายได้จากการขายของออนไลน์มาเสียภาษี

ทีนี้มาที่เรื่องของ ค่าใช้จ่าย กันบ้างกฎหมายบ้านเรากำหนดให้หักค่าใช้จ่ายของรายได้แต่ละประเภทแตกต่างกันตามนี้ครับ
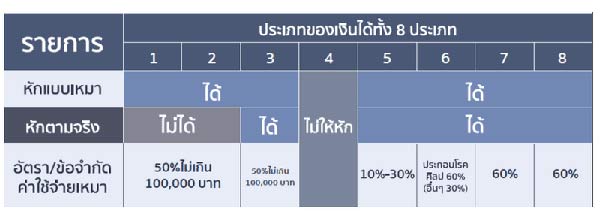
เช่น เงินเดือนหักได้ 50% ของรายได้ไม่เกิน 100,000 บาท ส่วนขายของออนไลน์หักค่าใช้จ่ายได้ 2 แบบเลือกเอาคือ เหมาไปเลย 60% หรือหักตามค่าใช้จ่ายที่เกิดขึ้นจริง

แต่อย่าลืมว่ากรณีขายของออนไลน์ที่พรี่หนอมยกมานี้ มันคือกรณีที่ซื้อมาและขายไปเท่านั้นที่สามารถเลือกหักค่าใช้จ่ายแบบเหมา 60% ได้ไม่ใช่ผลิตเองนะถึงจะหักค่าใช้จ่ายแบบนี้ได้นะครับผม เพราะถ้าผลิตเองและขายเองต้องหักตามค่าใช้จ่ายจริงเท่านั้นครับ

จากตัวอย่าง สมมติให้รายได้นายบักหนอมเป็นดังนี้
– เงินเดือนเดือนละ 100,000 บาท
– ขายของออนไลน์ได้เดือนละ 150,000 บาท

เท่ากับว่านายบักหนอมจะมีรายได้รวมทั้งปี คือ
– เงินเดือนทั้งปี 1,200,000 บาท
– รายได้ขายของออนไลน์ทั้งปี 1,800,000 บาท

ส่วนการหักค่าใช้จ่ายปี 2560 นั้น คือ
– เงินเดือนหักได้ 50% ของรายได้ไม่เกิน 100,000 บาท
– ขายของออนไลน์ เลือกหักค่าใช้จ่าย เหมาไปเลย 60% หรือค่าใช้จ่ายจริง

ดังนั้น เงินได้ – ค่าใช้จ่าย ตามวิธีการคำนวณภาษีจะได้ออกมาเป็น
– ฝั่งเงินเดือน 1,200,000 – 100,000 = 1,100,000 บาท
– ฝั่งขายของ 1,800,000 – 1,080,000 = 720,000 บาท (เลือกหักเหมา)

ดังนั้น (อีกที) เงินได้ – ค่าใช้จ่าย รวมกันก่อนหักค่าลดหย่อนคือ
1,100,000 + 720,000 = 1,820,000 บาท

จากวิธีการคำนวณภาษีเงินได้วิธีที่ 1 คือ
(เงินได้ – ค่าใช้จ่าย – ค่าลดหย่อน) x อัตราภาษี
ตอนนี้เราจะได้เหลือตามนี้ คือ (1,820,000 – ค่าลดหย่อน) x อัตราภาษี

พักไว้สักนิด มาดูตัวอย่างการคำนวณภาษีเงินได้ วิธีที่ 2 กันก่อนครับ โดยอย่าลืมว่า วิธีคำนวณภาษีแบบนี้จะถูกเอามาคิดก็ต่อเมื่อ เรามีรายได้ที่ไม่ใช่เงินเดือนเกิน 1 ล้านบาทต่อปี หลังจากนั้นเลือกเสียภาษีตามวิธีที่คำนวณได้มากกว่า

จากตัวอย่างที่บอกว่านายบักหนอม เป็นมนุษย์เงินเดือน + ขายของออนไลน์ มีรายได้เงินเดือนเดือนละ 100,000 บาท และขายของได้เดือนละ 150,000 บาท สรุปได้อีกทีว่า รายได้จากขายของออนไลน์ต่อปีคือ 1,800,000 บาท ซึ่งแปลว่าต้องคำนวณตามวิธีที่ 2 ด้วย เพราะมีรายได้ที่ไม่ใช่เงินเดือนเกิน 1 ล้านบาท

โดยวิธีนี้คิดง่ายๆ ก็คือ 1,800,000 x 0.5%
ได้ออกมาเป็นภาษี 9,000 บาท
โอเค… เก็บตัวเลข 9,000 นี้ไว้ก่อน

ทีนี้กลับมาดูกันต่อว่าถ้าจะคำนวณภาษีตามวิธีที่ 1 จะได้เป็นภาษียังไงเท่าไร ซึ่งตอนแรกที่เราคำนวณไว้จากวิธีการคำนวณคือ (เงินได้ – ค่าใช้จ่าย – ค่าลดหย่อน) x อัตราภาษี จะได้เป็น (1,820,000 – ค่าลดหย่อน) x อัตราภาษี

ถ้าหากนายบักหนอมลองเช็คค่าลดหย่อนตามบทความ สรุปรายการค่าลดหย่อนภาษีประจำปี 2560 แล้วพบว่าตัวเองไม่มีค่าลดหย่อนอะไรเลยทั้งหมด ไม่ได้ซื้อ LTF, RMF หรือประกันชีวิตเพื่อลดหย่อนภาษี แม้แต่น้อย ดังนั้นนาย

บักหนอมก็ต้องหักได้แค่ ค่าลดหย่อนส่วนตัว คือ 60,000 บาท จึงทำให้ เงินได้ – ค่าใช้จ่าย – ค่าลดหย่อน (เรียกอีกชื่อว่า “เงินได้สุทธิ) เหลือเพียง = 1,760,000 บาท (1,820,000 – 60,000) ทีนี้ก็ต้องคูณด้วยอัตราภาษีตามตารางนี้

จากตารางอัตราภาษี จะเห็นว่า “เงินได้สุทธิ” = 1,760,000 บาท คิดเป็นภาษีที่ต้องเสียได้ทั้งสิ้น 305,000 บาทนั่นเองครับผม

วิธีแรก (เงินได้ – ค่าใช้จ่าย – ค่าลดหย่อน) x อัตราภาษี ได้ภาษีออกมาจำนวน 305,000 บาท ส่วนวิธีที่สอง เงินได้ x 0.5% ได้ภาษีออกมาจำนวน 9,000 บาท เพราะฉะนั้นต้องเสียตามวิธีที่มากกว่า นั่นก็คือ 305,000 บาทนั่นเองครับ

เดี๋ยวก่อน…ยังมีเรื่องภาษีมูลค่าเพิ่มอีกนะ

หลังจากเราเข้าใจวิธีการคำนวณภาษี มาถึงจำนวนที่ต้องเสียแล้ว ทีนี้อีกเรื่องที่ต้องเข้าใจเพิ่มเติม คือ เรื่องของภาษีมูลค่าเพิ่มนั่นเองครับ

มีคนถามเข้ามาเยอะเหลือเกินว่ามีรายได้ 1,800,000 บาทต่อปีต้องจด VAT ไหมอะไรยังไงดี พรี่หนอมตอบสั้นๆฟันธงไป!! ถ้าเกินล้านแปดเมื่อไรต้องจด VAT ครับผม

ส่วนเหตุผลที่ต้องจดคือกฎหมายกำหนดไว้ว่าถ้าเป็นการขายสินค้าหรือให้บริการที่ไม่ได้รับสิทธิยกเว้นภาษีมูลค่าเพิ่ม เมื่อเกิน 1.8 ล้านบาทก็ต้องจดทะเบียนภาษีมูลค่าเพิ่มนั่นเองครับ

อย่างไรก็ตามมีบางธุรกิจได้รับสิทธิไม่ต้องจดภาษีมูลค่าเพิ่มเหมือนกันครับ หากเข้าข่ายว่าเป็น กิจการที่ได้รับการยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย ตามที่กฎหมายกำหนดครับ ซึ่งส่วนใหญ่แล้วต้องบอกตรงๆครับว่า “ยาก”

อย่าลืมนะครับว่า
จด VAT = เสียภาษีมูลค่าเพิ่ม
แต่มีรายได้ = เสียภาษีเงินได้
มันคนละเรื่องกัน แต่ต้องทำทั้งสองแบบ

ส่วนเรื่องของการ “จดทะเบียนพาณิชย์” นั้น “ไม่เกี่ยวกับภาษี” ดังนั้นแปลว่าจะทำธุรกิจรูปแบบไหนก็ได้ ส่วนคำว่า “จดทะเบียนบริษัท” นั้นหมายถึงเปลี่ยนจากการเสียภาษีเงินได้บุคคลธรรมดา ไปเป็น “การเสียภาษีเงินได้นิติบุคคล” ซึ่งมีวิธีการคำนวณภาษีที่แตกต่างกันไปครับ แต่คนที่เลือกจดทะเบียนบริษัทนั้นอาจจะมีโอกาสที่จะประหยัดภาษีมากกว่า

พรี่หนอมขอยกตัวอย่างเพื่อความเข้าใจเรื่องนี้ครับ เช่น นายบักหนอม ขายของในเน็ต ไม่จดทะเบียนพาณิชย์ แต่มีรายได้เกิน 1.8 ล้านบาท นายบักหนอมก็ต้องจด VAT และเสียภาษีเงินได้บุคคลธรรมดา

แต่ถ้านายบักหนอมไปจดทะเบียนพาณิชย์ บักหนอมก็ต้องจด VAT และเสียภาษีเงินได้บุคคลธรรมดาเหมือนเดิม แต่มีทะเบียนพาณิชย์ไว้ให้ลูกค้าตรวจสอบและเพิ่มความน่าเชื่อถือของตัวเอง

หรือต่อให้นายบักหนอมไปจดบริษัทด้วย นายบักหนอมก็ยังต้องจด VAT แต่เปลี่ยนมาเสียภาษีเงินได้นิติบุคคลแทนนั่นเองครับ

เมื่อมาถึงตรงนี้ มักจะมีคำถามต่อมาว่า แล้ว ขายของออนไลน์ ควรจะจดบริษัทดีไหม? เพราะอะไรมันบีบมามากมายเหลือเกิน ทั้งนโยบายภาษีที่มีมาเรื่อยๆ ทั้งอีเพย์เม้นท์ พร้อมเพย์ นู่นนั่นนี่ ทุกวันนี้บอกเลยว่าเหนื่อยกับความเสี่ยงที่จะถูกตรวจสอบ แบบนี้ทำให้ถูกต้องไปเลยดีไหม

คำตอบนะครับ…การจดบริษัท ไม่ได้เป็นการแก้ปัญหาและไม่ได้บอกว่าเราทำสิ่งที่ถูกต้อง แต่มันแค่บอกว่าเราเลือกประกอบธุรกิจในรูปแบบของนิติบุคคลเท่านั้น การเป็นบุคคลธรรมดาขายของง่ายๆก็สามารถเลือกเสียภาษีให้ถูกต้องได้เหมือนกันครับ

ย้ำอีกทีว่า สิ่งถูกต้องที่เราควรรู้ก่อนคือ เรามี รายได้ ค่าใช้จ่าย กำไร/ขาดทุนและกระแสเงินสด มากมายแค่ไหน? ซึ่งพรี่หนอมขอพูดตรงๆเลยนะครับว่า ถ้าเรื่องพวกนี้ยังไม่รู้ ก็แปลว่าไม่มีความหมายที่จะเรียนรู้เรื่องภาษีหรอกครับ การที่ไม่มีข้อมูลเพียงพอในการตัดสิน มันไม่มีประโยชน์ใด รู้แค่กำไรก็ไม่ใช่ว่าจะจบ เพราะสิ่งที่รู้คือ รู้ทั้งหมดให้ครบถ้วน (ภ.ง.ด.94)

มาต่อที่ด่านสอง คือ การที่รายได้เกิน 1.8 ล้านบาทต้องไปจด VAT ซึ่งมันเป็นคนละเรื่องกับจดบริษัท และไม่ใช่เรื่องเดียวกันกับภาษีเงินได้ที่เสียเช่นเดียวกัน การเป็นบุคคลธรรมดาก็สามารถจดภาษีมูลค่าเพิ่มได้เช่นเดียวกันครับ

แต่พรี่หนอมคะ หนูเสียแบบเหมา ให้สรรพากรคำนวณให้ในแต่ละปีแบบนี้ไม่โอเคเหรอคะ ใช่ครับ การที่ให้สรรพากรช่วยคำนวณให้ ไม่ได้แปลว่าเสียภาษีถูกต้องเพราะไม่มีข้อมูลอะไรเลยครับ ดังนั้นย้ำอีกทีเป็นครั้งสุดท้ายว่าต้องรู้ข้อมูลทั้งหมดก่อน แล้วค่อยคิดว่า การเปลี่ยนเป็นบริษัทฯจะคุ้มค่าไหม

ความคุ้มค่าดูจากตัวแปรต่อไปนี้ครับ ภาษีที่ต้องเสีย ค่าใช้จ่ายในการจดบริษัท ค่าใช้จ่ายเพิ่มเติมต่างๆ เพราะถ้าเสียภาษีลดลง 100,000 บาท แต่เพิ่มค่าใช้จ่ายมาอีก 200,000 บาท แบบนี้ไม่ต้องฉลาดก็รู้ว่าไม่ควรทำ จริงไหมครับ? เพราะกลายเป็นว่าเสียค่าใช้จ่ายเพิ่มอีกต่างหากครับผม

สรุป

บทความนี้ พรี่หนอมตั้งใจเขียนเพื่ออธิบายให้ทุกคนรู้จักกับวิธีการคำนวณภาษีเงินได้ ภาษีที่เกี่ยวข้อง ไปจนถึงการจัดการวางแผนและเข้าใจภาษี รวมถึงความเข้าใจผิดต่างๆเกี่ยวกับการจดทะเบียนที่คนมักถามเข้ามาในเพจ TAXBugnoms ครับ ซึ่งเชื่อว่าถ้าหากใครตั้งใจอ่านและคิดตามอย่างละเอียด น่าจะได้อะไรหลายๆอย่างไปปรับปรุงในการจัดการธุรกิจของตัวเองแน่นอนครับ

สุดท้ายนี้ สิ่งที่อยากจะฝากไว้ คือ จงรู้ภาษีที่เกี่ยวข้องกับการทำธุรกิจให้มากที่สุด โดยเฉพาะคนที่ทำธุรกิจขายของออนไลน์ เพราะเรื่องภาษีนี่แหละครับ เป็นตัวชี้เป็นชี้ตายเลยว่า เรานั้นรักและเข้าใจการเงินของธุรกิจมากแค่ไหน

Do – Don’t ถ้าคิดจะเริ่มต้นทำธุรกิจ อะไรทำได้ อะไรห้ามทำ

คนเราเกิดมาเพื่อใช้ชีวิต เมื่อได้มีโอกาสศึกษาเล่าเรียนสูงๆ ย่อมต้องนำเอาความรู้นั้นไปต่อยอดสร้างรายได้เพื่อนำเงินทั้งหมดทั้งมวลมาใช้ชีวิตและเติมเต็มสิ่งที่เราขาด แน่นอนว่าการหางานดีๆ สักงานทำมันอาจจะง่ายในตอนแรก และนับว่าเป็นความสุข หากว่างานนั้นเป็นงานที่เรารักและมีแรงปรารถนาที่จะทำเพื่ออะไรบางอย่าง แต่ก็คงไม่มีใครอยากเป็นลูกน้องคนอื่นไปตลอดชีวิตจริงไหม ? แน่นอนว่าคงไม่มีใครเกิดมาแล้วมีแววที่จะเป็นเจ้าคนนายคน หรือเจ้าของธุรกิจมูลค่าสูง หรือมีแววเป็นเถ้าแก่ที่มีคนนับหน้าถือตากันมากมายตั้งแต่เริ่ม ทุกอย่างต้องมีที่มาที่ไป มีความสำเร็จก็ต้องมีความล้มเหลวเป็นของคู่กัน

จากเรื่องเล่าเรื่องหนึ่งที่มีโอกาสได้ไปอ่านมาเกี่ยวการเริ่มต้นทำธุรกิจ เด็กหนุ่มใส่แว่นที่มาเข้าร่วม ท่าทางดูเรียบร้อย ยกมือขึ้นถามวิทยากรที่กำลังบรรยายในงานสัมมนางานหนึ่ง ว่า “คนทุกคนเกิดมาเพื่อเป็นเถ้าแก่หรือเปล่าครับ ?” ซึ่งถ้าเป็นเราก็อาจตอบว่า ทุกคนนั้นมีความเป็นเถ้าแก่ หรือรังสีของความเป็นเจ้าของธุรกิจอยู่ในตัว เพียงแต่ประสบการณ์และเวลาจะเป็นตัวกำหนดว่า เมื่อไหร่สิ่งเหล่านั้นจะถึงเวลาเปิดเผยและได้ใช้ในกิจการที่ตัวเองต้องการ หากวันหนึ่งที่เราเกิดไม่พร้อม แต่ยังดันทุรังที่จะเค้นสิ่งเหล่านี้ออกมา แน่นอนว่าความล้มเหลวก็อาจเกิดขึ้นได้ทุกเมื่อ จะเห็นได้ว่าในคำตอบมันมีทั้งความมั่นใจและความไม่มั่นใจ จึงไม่อาจตัดสินได้ว่า จริงๆ แล้วคนทุกคนเกิดมาเพื่อเป็นเถ้าแก่ได้รึเปล่า ขึ้นอยู่กับหลายๆ อย่างประกอบกัน อีกทั้งในแววตาของเด็กหนุ่มคนนึ่งที่เห็น ก็เหมือนจะมีความลังเลและความไม่แน่ใจเมื่อถามอยู่ไม่น้อย ไม่ใช่แค่เด็กหนุ่มคนนี้ แต่คนอื่นๆ ที่ถามคำถามจำพวกนี้ก็เป็นเช่นเดียวกัน

“เราควรจะเป็นคนตัดสินใจเองว่าเราเหมาะกับอะไร
ไม่ใช่ให้ใครมาบอกว่า เราทำไม่ได้
หรือเหมาะกับอะไร ไม่ว่าจะเป็นใครก็ตาม”

ประเภทที่เคยเจอว่า คุณแม่อยากให้ทำงานบริษัท แต่ตัวเองนั้นอยากจะเปิดร้านเบเกอรี่ร่วมกับเพื่อนมากกว่า ต้องบอกก่อนเลยว่ายังไงความต้องการของคนอื่น ก็มักจะเข้ามาขัดกับความต้องการของตัวเองอยู่เสมอ บางครั้งมันอาจไม่ได้เป็นงานที่เรารัก เราชอบ จึงทำได้ไม่ดี ไม่เต็มที่ ไม่อยากที่จะไปแตะต้องตรงนั้น ทำในสิ่งที่ตัวเองพอใจยังไงมันก็ออกมาดี เพราะมันเป็นความต้องการของเราจริงๆ รวมถึงการเป็นเจ้าของกิจการ เจ้าของร้านจักรยาน ร้านแผ่นเสียง การมีโรงงานเป็นของตัวเอง หรือการเป็นเจ้านายของตัว แน่นอนมันทำได้ถ้ามันเป็นความชอบของเราจริงๆ แต่ ! ต้องเน้นย้ำว่าไม่ใช่ทุกคนทีี่เหมาะจะเป็นเจ้าของธุรกิจ หรือเหมาะที่จะเป็นลูกจ้าง สิ่งสำคัญ คือ เราต้องตัดสินใจด้วยตัวเอง คิดให้รอบคอบว่าเราเหมาะกับอะไร หรือต้องการอะไรมากที่สุด อย่าพยายามให้ใครมาตัดสินเราว่าอย่างนั้นทำได้ อย่างนี้ไม่เหมาะสม ไม่ว่าจะเป็นใครก็ตาม

เห็นพูดมาถึงขนาดนี้แล้วก็ไม่ใช่ว่าจะไม่มีทางออกซะทีเดียว ถึงจะบอกว่าเป็นเจ้าของธุรกิจไม่ง่าย แต่ก็ไม่ใช่จะให้เลิกพยายาม เพียงแต่ต้องรอบคอบ และลองอ่านกฎ Do และ Don’t ก่อนเริ่มต้นทำธุรกิจเสียก่อน จะได้รู้ว่าอะไรควรทำและอะไรไม่ควรทำบ้าง ถึงจะตั้งตัวได้

ให้คิดเพื่อตัวเอง เลือกชีวิตที่เป็นของตัวเอง

“ถ้าไม่คิดเพื่อตัวเองแล้วจะทำไปทำไม”

เรื่องนี้นับเป็นเรื่องแรกที่เราควรทำก่อนเริ่มธุรกิจ สิ่งที่ควรทำก็คือ การคิดเพื่อตัวเองให้มาก พยายามค้นหาให้เจอว่าตัวเองชอบและเหมาะกับอะไรมากที่สุด ลองดูให้ดีว่าตัวเองเหมาะที่จะเป็นเถ้าแก่ พร้อมที่จะถอดชุดสูท ใส่เสื้อยืด กางเกงขาสั้นออกไปเร่ขายของตามที่ต่างๆ รึเปล่า รวมถึงหากว่าธุรกิจที่เราตั้งใจไว้ไม่เป็นไปตามที่คิดแล้วคุณจะยังทำมันต่ออยู่ไหม หากคำตอบข้างในค่อนไปทางไม่มั่นใจก็ไม่ใช่เรื่องผิด ถึงไม่ได้เป็นเจ้าของธุรกิจแต่ไปรับหน้าที่อื่นๆ เป็นมือปืนรับจ้างก็ไม่เสียหาย ไม่ว่าจะทำในหน้าที่อะไร ถ้าเรามีความตั้งใจและมุ่งมั่นที่จะให้ธุรกิจเดินต่อไปข้างหน้า เกิดความสำเร็จได้มันก็เท่เหมือนๆ กัน

“ฟังแต่ยังไม่เชื่อ”

ต่อมาสิ่งที่เราไม่ควรทำเลย คือ การที่ให้ใครต่อใครมาบอก หรือตัดสินว่าเราควรจะเป็นอะไร หรือไม่ควรจะทำอะไร บอกกันตามตรงว่าถึงแม้จะเป็นคุณพ่อ คุณแม่ คุณครู เพื่อนของเรา หรือแม้แต่คนที่อยู่รอบตัวก็ไม่ได้ ไม่ใช่ว่าเราไม่เคารพ หรือไม่ฟังความเห็นจากคนที่เรารัก เพียงแต่ขอให้ฟัง แต่อย่าเพิ่งเชื่อ ให้เราฟังความคิดเห็นจากคนอื่นๆ ด้วยความเคารพ ความนอบน้อม แล้วนำทุกอย่างมาประกอบการตัดสินใจ เพื่อเป็นการสะท้อนตัวเราว่าเชื่ออย่างที่ตัวเราชอบจริงรึเปล่า อยากให้ทุกคนพยายามที่จะ “สุภาพแต่เข้มแข็ง” มีความเชื่อมั่นในตัวเอง พร้อมรับฟังคำติ-ชม และอดทนที่จะอธิบายคนรอบๆ ตัวฟังถึงความชอบและความเชื่อของเรา

“ถ้าเขาไม่รักสิ่งที่เขาทำจริงๆ เกิดเจ๊งหรือขายไม่ดี
เขาก็จะเปลี่ยนชีวิตให้สมถะ และจะทำในสิ่งที่ตัวเองรักต่อไป”

จากที่ได้อ่านเรื่องราวการประสบความสำเร็จของผู้คนในสาขาอาชีพต่างๆ ทั้งไทยและเทศ พวกเขาล้วนแล้วแต่มีอะไรที่เหมือนๆ กัน ตรงที่ก่อนเริ่มต้นทำอะไรสักอย่าง ก็มักจะมีคนคอยทำร้ายความฝันด้วยประโยคซ้ำๆ เดียวๆ ว่า “เป็นไปไม่ได้หรอก” “น่าจะยาก” “เด็กเกินไป” “ไม่เหมาะ” แต่ดีตรงที่พวกเขามีความแน่วแน่ ยอมเสี่ยง ยอมเจ็บในสิ่งที่ตัวเองตัดสินใจ พยายามมองเสียงวิพากษ์วิจารณ์ให้กลายเป็นบททดสอบที่สำคัญว่าตัวเองรักในสิ่งที่ทำมากพอรึเปล่า ซึ่งเชื่อว่าถ้าคนเหล่านั้นไม่ได้รักในสิ่งที่ตัวเองทำจริงๆ เขาก็คงจะไม่อดทนและแปรเปลี่ยนไปตามกระแสสังคม และเดินหน้าทำมันต่อไปจนกว่าจะประสบความสำเร็จ ซึ่งอาจเรียกคนเหล่านั้นได้ว่าเป็น “ศิลปิน” อีกทั้ง คนบางคนก็โชคดีมาตั้งแต่ต้นที่รู้ว่าตัวเองชอบอะไร เหมาะกับอะไร ส่วนคนที่ไม่มีอะไรพิเศษแบบนั้นก็ต้องลองผิดลองถูกให้รู้ก่อน ถ้าลองจนหมดแต่ยังไม่รู้แถมยังใจร้อนอีก แนะนำว่าให้ลองเลย เพียงแต่เราต้องเข้มแข็งกับผลลัพธ์เท่านั้นเอง

จริงๆ เราอยากเข้าข้างตัวเอง หรือกลัวที่จะล้มเหลวมากเกินไป

“การหาความสมดุลระหว่างหัวสมองและหัวใจ
Follow your heart but take your brain with you”

เท่าที่เคยเห็นบุคลิกลักษณะของคนที่เป็นเถ้าแก่ หรือเป็นเจ้าของธุรกิจจะมีอยู่ 2 ประเภท ไม่เป็นคนที่มั่นใจสุดๆ ก็เป็นคนที่ขี้กลัวแบบสุดๆ ไปเลย จะหาคนที่อยู่ตรงกลางไม่ค่อยได้ เวลาที่เราเข้าข้างตัวเอง เราก็มักจะเลือกในสิ่งที่ตัวเองต้องการเป็นอันดับแรกเสมอ มันเป็นเรื่องของจิตวิทยา แบบนี้ภาษาฝรั่งเรียกว่า “Selective Bias” เกิดความเอนเอียงจากการเลือก เลือกดูแต่ข้อมูล หรือสิ่งที่ถูกใจเรา เอาจริงๆ ก็คล้ายกับการ “มโน” อยู่กลายๆ เพียงแต่ว่าการมโนในแบบนี้มันมีข้อมูลที่ถูกต้องอ้างอิงอยู่ เราเลือกที่จะอ่าน เลือกจำแค่สิ่งที่ให้ให้กำลังใจเรา ถูกใจเรา

ส่วน Selective Bias อีกประเภท ก็คือพวกที่มีความกลัวอยู่เต็มไปหมด ทุกอย่างดูเป็นแง่ลบ กลัวไม่สำเร็จ ถึงแม้จะมีความกล้าและตัดสินใจเลือกไปแล้วว่าจะเริ่มทำธุรกิจแบบนี้ แต่ก็เกิดความลนลาน เพียงแค่พูดพรีเซนต์ออกมาน้ำเสียงที่ดูสั่นเครือก็สะท้อนได้ว่าเกิดความไม่มั่นใจซะแล้ว แต่เรื่องแบบนี้ก็โทษใครไม่ได้ เพราะนี่คือโลกของธุรกิจที่หาสมดุลได้ยากหากว่าเพิ่งเริ่มต้น ยังไงก็ต้องสู้และพยายามกันต่อไป

ถึงวิสัยทัศน์กว้างไกลแค่ไหน แต่ก็ต้องมีแผนสองรองรับไว้เสมอ

“แรงปรารถนาของจิตมีพลังมาก
ถ้าคิดและโฟกัสไปว่าต้องสำเร็จ
โอกาสจะสำเร็จก็จะมีมากขึ้น”

สิ่งที่อยากจะสื่อในส่วนนี้ก็เหมือนกับหัวข้อที่ไม่ได้แตกต่างกันมาก เมื่อเราคิดจะทำอะไรสักอย่าง มีแผน 1 ก็ต้องมีแผน 2 เผื่อบางทีเกิดอะไรผิดพลาดขึ้นมาจะได้ไม่ล้มเหลวมากนัก การทำธุรกิจก็เช่นกัน เอาง่ายๆ ถ้าอยากจะให้สำเร็จก็ต้องเริ่มสะกดจิตตัวเองก่อนว่ามันสำเร็จ เทียบกับการเล่นเกมง่ายๆ อย่างเวลาที่เราขยำกระดาษที่ไม่ได้ใช้แล้วเขวี้ยงลงไปที่ถังขยะ เมื่อเราคิดว่าลง มันก็จะลง วิธีนี้มีชื่อเรียกว่า “Visualizing Success” เป็นสิ่งที่นักกอล์ฟ หรือนักบาสในระดับโลกนำมาใช้กันอยู่บ่อยๆ เวลาที่เข้าแข่งขัน หรือเวลาที่เราเล่นหมากรุก ให้คิดล่วงหน้าเป็นฉากๆ เอาไว้เลยว่าจะทำแบบนี้ ข้ามแบบนี้ ถ้าทำแล้วจะเกิดอะไรขึ้นบ้าง แล้วเราจะโต้ตอบต่อสิ่งที่เกิดขึ้นอย่างไร ซึ่งมันต่างจากการเข้าข้างตัวเองอยู่มากโขตรงที่มีการตอบโต้เพิ่มด้วย หากว่าธุรกิจที่เราตัดสินใจทำนั้นเกิดไม่ง่าย แล้วเราจะต้องทำยังไงต่อไป ต้องมีแผนรองรับที่หลากหลาย อย่ามัวแต่ไปคิดเข้าข้างตัวเองว่าอะไรก็ง่าย เป็นได้ ยังไงต้องประสบความสำเร็จแน่นอนอยู่แล้ว ซึ่งไม่จริง

“ความหวังให้อะไรเราได้บ้าง?”

เมื่อเริ่มต้นลงมือทำธุรกิจเป็นของตัวเองแล้ว แนะนำว่าให้ใช้ใจคิด ลองใช้สามัญสำนึก ผสมผสานความกล้าที่จะตัดสินใจก่อนว่าจะทำแบบไหน สิ่งที่เราหวังให้อะไรกับตัวเราและธุรกิจของเราได้บ้าง คิดในแบบที่ไม่มีเงื่อนไขมาจินตนาการ จากนั้นก็ค่อยมาใช้สมองมองในแบบ “What if” ไปเป็นฉากๆ ว่าถ้าเกิดอย่างนั้นขึ้น อย่างนี้ขึ้น หากวัตถุดิบขาดตลาด พนักงานไม่เพียงพอ เราจะต้องแก้ปัญหายังไง ไปจนถึงว่าหากวันหนึ่งธุรกิจเกิดประสบความสำเร็จ เราจะทำยังไงให้มันติดลมบน แต่ถ้าไม่สำเร็จ จะต้องมีแผน 2 แผน 3 หรือจะลงจากหลังเสือ ไม่เดินหน้าต่อ ขอให้แยกออกเป็น 2 ความคิด แล้วทุกอย่างก็จะดำเนินต่อไปได้โดยที่เราไม่ต้องกลัว หรือคิดอะไรไปเองล่วงหน้า

สุดท้าย หากเราเตรียมความพร้อมมาอย่างดี รู้จักตัวเองดี มีทางหนีทีไล่ หรือตั้งใจที่จะลุยต่อไปเรื่อยๆ ถึงแม้ยังมองไม่เห็นความสำเร็จ ก็ต้องอดทน ทำงานให้หนัก อย่ายอมแพ้ง่ายๆ สนุกกับสิ่งที่ทำอยู่เสมออย่างไม่เอ่ยปากบ่น เราก็จะนิ่งพอและดำเนินธุรกิจของเราไปได้อย่างมีความสุข นี่ก็เป็น Do และ Don’t สิ่งที่ควรทำและไม่ควรทำก่อนเริ่มต้นธุรกิจ หรือเป็นเจ้าของกิจการ หวังว่าจะนำเอาไปปรับใช้และเป็นแรงผลักดันให้กับใครหลายๆ ที่ยังไม่รู้ว่าจริงๆ แล้วตัวเองต้องการอะไรได้เป็นอย่างดี

“เงินไม่หายแน่ ถ้าทำบัญชีรายรับรายจ่าย”

ย้อนกลับไปถึงวันที่เราเรียนจบ พอเริ่มทำงานก็นับได้ว่าเป็นจุดเริ่มต้นของการที่คนเราสามารถสร้างรายได้ด้วยตัวเอง

คุณจำได้มั้ยว่า พอเงินเดือนออกมาเดือนแรกเรา เราเอาเงินนั้นไปทำอะไร ส่วนมากก็จะเป็นการเอาเงินไปซื้อของที่เราอยากได้ ซึ่งอาจจะเริ่มด้วยการซื้อชุดทำงาน ซื้อรองเท้าทำงาน ซื้อกระเป๋า เป็นต้น ซึ่งบางคนหรืออาจจะส่วนใหญ่ก็ใช้แทบจะหมดเกลี้ยง รวมถึงบางคนไม่พอใช้ ยังกลับต้องไปขอเงินพ่อแม่เราเพิ่มด้วยซ้ำ

ซึ่งหากเป็นแค่ช่วงแรกๆก็ยังดีครับ แต่ถ้ายังเป็นนิสัยแบบนี้ไปนานๆ ก็อาจจะเรียกว่า อยู่ในภาวะ “กระแสเงินสดสุทธิติดลบ” ก็คือ รายจ่าย มากกว่า รายได้ แบบนี้ บอกเลยว่า อันตรายมากๆครับ

ดังนั้นคนวัยทำงานจึงควรต้องเปลี่ยนแปลงนิสัยตัวเองจากเดิม “ใช้ก่อนเก็บ” มีเหลือค่อยเก็บ (และสุดท้ายก็ไม่เหลือเก็บ) ให้กลายเป็น “เก็บก่อนใช้” คือ เงินเดือนออกเท่าไหร่เก็บก่อนเลย 10-20% ที่เหลือค่อยใช้

แน่นอนว่า แบบนี้ เราก็จะมีเหลือเก็บแน่นอนทุกๆเดือน

แต่พอวันนึงนิสัยการออมของเราก็มักจะกลายเป็น รายได้เพิ่ม กลับออมเพิ่มไม่ได้ กลายเป็น รายได้เพิ่ม มีแต่รายจ่ายเพิ่ม ซึ่งแบบนี้ต่อไป เราเองก็คงไม่มีเงินเก็บที่เพียงพอในวัยเกษียณแน่นอน

ดังนั้น สิ่งที่ควรต้องทำเพิ่มอีกอย่างนึง ก็คือ “การทำบัญชีครัวเรือน” ซึ่งการทำบัญชีครัวเรือนนั้น ควรทำอย่างสม่ำเสมอทุกวันๆ ยิ่งดีครับ เพราะ เราจะรู้ว่าเงินที่ออกจากกระเป๋าเราในทุกๆวัน มันออกไปกับอะไรบ้าง มีอะไรที่จำเป็นมั้ย เช่น วันนี้กินข้าวไปกี่บาท ก็จด ซื้อกาแฟไปเท่าไหร่ก็จด ซื้อเสื้อผ้าไปเท่าไหร่ก็จด จดทุกรายการที่เงินออกจากกระเป๋า รวมไปถึงเอาเงินไปลงทุนก็จดด้วย แบบนี้เราจะรู้เลยว่า เงินมันไปอยู่ตรงไหนบ้าง


ดังนั้นวันนี้เลยอยากแนะนำวิธีการทำบัญชีครัวเรือนอย่างถูกต้องมาฝากครับ โดยเราต้องแบ่งหมวดรายจ่ายเป็น 3 หมวดดังนี้ครับ

  1. รายจ่ายผันแปร : ก็คือรายจ่ายที่เป็นรายจ่ายที่ไม่แน่นอนทั้งหมด หรือ เรียกง่ายๆ ว่าเป็นรายจ่ายที่เป็น Life Style ของเรา ซึ่งได้แก่ รายจ่ายที่เกี่ยวกับ ค่ากิน ค่าช้อป ค่าเดินทาง ค่าโทรศัพท์ เป็นต้น
  2. รายจ่ายคงที่ : ก็คือรายจ่ายที่ต้องจ่ายเป็นประจำเท่าๆกันทุกๆเดือน หรือทุกๆปี เช่น ค่าเช่า ค่าประกันรถ ค่าประกันชีวิต ค่าผ่อนรถ ผ่อนบ้าน เป็นต้น
  3. รายจ่ายที่เป็นการออมหรือลงทุน : ก็คือรายจ่ายที่ไม่ใช้การซื้อสินค้า แต่เป็นการย้ายที่ของเงินเราจาก เงินในธนาคารที่เราเอาไว้ใช้ ไปสู่ที่อยู่ของเงินเพื่อเก็บไว้ในอนาคต ได้แก่ การซื้อกองทุน การซื้อหุ้น การซื้อพันธบัตร และอาจจะรวมไปถึง การลงทุนในกิจการก็ได้ ถ้ามี
    ซึ่งจากรายจ่ายทั้ง 3 ส่วนนี้ ก็ควรต้องมีการบันทึกแบบสม่ำเสมอในทุกๆวัน ทุกๆสัปดาห์ เพื่อให้เราสามารถรู้ได้ว่า ใน 1 เดือน หรือ 1 ปี เงินไปอยู่ในสัดส่วนไหนบ้าง แล้วมันเหมาะสมมั้ย เช่น รายจ่ายที่เป็นการออมหรือลงทุน นั้นเป็นอัตราเกิน 10% หรือไม่ รายจ่ายผันแปรมากไปหรือไม่ รวมไปถึงรายจ่ายที่เป็นพวกผ่อนบ้าน ผ่อนรถ นั้นมากไปหรือไม่

ซึ่งหากเราทำบัญชีรายรับรายจ่ายอย่างสม่ำเสมอแล้วละก็ รับรองว่าจะส่งผลถึงสุขภาพทางการเงินที่ดีในระยะยาวแน่นอน เรียกได้ว่า โสดก็ดี มีครอบครัวก็ยิ่งต้องควรทำ

โดยเฉพาะพอมีครอบครัว แน่นอนว่า เป้าหมายทางการเงินอาจจะมีมากขึ้นกว่าตอนโสดแน่นอน เช่นต้องมีการเตรียมเงินเพื่อลูก หรือ เตรียมเงินเพื่อรายจ่ายในครอบครัว รวมถึงต้องมีการผ่อนบ้าน ผ่อนรถ เป็นต้น

ดังนั้น หากคนที่มีครอบครัวก็ควรต้องทำ “บัญชีครัวเรือนหรือบัญรายรับรายจ่าย” อย่างยิ่ง เพราะ จะทำให้เห็นภาพรวมทุกเดือนว่า เงินของครอบครัวนั้น ออกไปทางไหนบ้าง ซึ่งหากตรงไหนมากเกินไปก็ปรับ หรือหากเงินไม่พอจริงๆ ก็ต้องรีบหาวิธีสร้างรายได้เพิ่ม

เห็นมั้ยครับว่า การทำบัญชีรายรรับรายจ่าย คือ พื้นฐานของการวางแผนการเงินที่ดีของทุกๆครอบครัวจริงๆ ใครไม่เคยทำลองไปเริ่มกันเลยนะครับ

เงินทองไม่รั่วไหล ด้วยระบบการควบคุมภายในการจ่ายเงิน

คู่มือการหักภาษี ณ ที่จ่าย จากกรมสรรพากร


คลิ๊กที่รูปภาพ

10 วิธีเด็ดยั้งตัวเอง ก่อนจะช๊อป online จนกระเป๋าฉีก

มันล้าสมัยแล้ว…ที่จะต้องออกจากบ้านไปซื้อของค่ะคุณขา
ยุคนี้นะเธอ ไม่ต้องออกจากบ้านก็เสียเงินได้!!
แค่ขยับนิ้วคลิกๆๆ
คนไทยไม่แพ้ชาติใดในโลกค่ะ
คว้าอันดับ 1 นักช็อปออนไลน์ของโลก จากผลสำรวจนักช็อปออนไลน์ 23,000 รายใน 25 ประเทศทั่วโลกของผลสำรวจ PwC’s Total Retail 2016
เพราะ….ข้อดีเรื่องความสะดวกสบายและราคา แล้วตัดสินใจซื้อโดยดูรีวิวสินค้า
แต่หลายคนก็พัง! เพราะเจ้าช็อปออนไลน์นี่แหละ
คือ ซื้อจนหมดตัว..ไม่มีเงินเหลือเก็บ
…………
ช้อปออนไลน์เป็นทั้งได้ตัวช่วยและตัวทำลายชีวิต
มาดามฟินนี่มี #10วิธีเด็ดที่จะใช้ยั้งตัวเอง
เพื่อที่พวกเธอๆ ทั้งหลายจะเอาไปใช้แก้อาการเสพติดช้อปออนไลน์จนหมดตัว!
แถมท้ายด้วยวิธีจัดการเงินเพื่อให้เธอได้ช้อปปิ้งกันอย่างสบายใจด้วย ไปดูกัน!
ลองถามตัวเองด้วย 10 คำถามนี้ ก่อนจะตัดสินใจซื้ออะไร…
ก่อนจะกดดูรายละเอียดสินค้า ให้ถามตัวเองว่า….
1.สิ่งนี้เรายังไม่มีเหรอ? – มาดามเชื่อว่าส่วนมาก เธอมีแล้ว!
แล้วยังไงคะ ของที่มีมันไม่พอ มันไม่ใช่ หรือยังไง หรืออยากได้ขยะเข้าบ้านเพิ่มอีกหนึ่งชิ้นคะ
2.ที่เรามีมันเก่าแล้ว มันใช้ไม่ได้แล้วเหรอ – มาดามเชื่อว่าส่วนมาก คือ ไม่!
ไม่ได้เก่า ยังใช้ได้ด้วย แล้วจะซื้อเพื่อออออออ ??
3.เราตั้งใจจะซื้อสิ่งนี้อยู่ก่อนแล้วรึเปล่า – มาดามเชื่อว่า เปล่า!
ส่วนมากเห็นโปร เห็นลดราคา เห็นดาราใช้ เห็นเพื่อนเค้ามีกัน
4.เราเตรียมเงิน มีงบเพื่อซื้อของนี่เหรอ? – มาดามเชื่อว่า ไม่!
ส่วนใหญ่ไม่คิดเรื่องเงินด้วยซ้ำ อยากได้อย่างเดียวล้วนๆ
และต้องได้เดี๋ยวนี้ โอนก่อน รูดก่อนค่อยว่ากัน
………
#ก่อนกดปุ่มสั่งซื้อให้ถามตัวเองว่า…
5.ของแบบนี้ มีเจ้าอื่นขายรึเปล่า? – มาดามเชื่อว่า มี!
หัดเป็น “คนเรื่องมาก” ก่อนเสียตังค์บ้างเถอะค่ะ เปรียบเทียบราคา หาข้อมูลหน่อย
6.ซื้อจากเจ้าไหนดีที่สุด? – มาดามเชื่อว่ามันมีหลายเงื่อนไขนะ
เรื่องราคาให้เธอเลิกดูเรื่องส่วนลดว่าลดจากกี่บาท ลดกี่เปอร์เซ็นต์ แล้วพุ่งสายตาไปที่ราคาที่เราต้องควักจ่ายน่ะเธอ ราคาสุดท้าย อีของแบบนี้ต้องจ่ายเงินเท่านี้ มันโอมั้ย?
7.ของแถม การรับประกัน เจ้าไหนดีที่สุด? – มาดามจะบอกว่าเรื่องพวกนี้สำคัญนะ
ราคาเท่ากัน แต่ถ้าเรื่องที่ว่ามาต่างกัน ต้องดูให้ดี เลือกออปชั่นที่โดนใจที่สุด ดูราคาประกอบ
8.ราคารวมค่าส่งของแล้วรึยัง? – มาดามอยากให้เช็คให้ดี
ของบางชิ้นราคาตัวมันไม่เท่าไหร่ แต่ค่าส่งสิแพง ยิ่งถ้าซื้อจากต่างประเทศ
กรุณาเบิ่งตาดูให้ดีนะคะ
………….
#กดสั่งซื้อแล้วอย่าเพิ่งกดจ่ายเงิน!!
มาดามขอเวลาเธอ 2 วัน หรือ 48 ชั่วโมง
แล้วค่อยกลับมากดปุ่มจ่ายเงินค่ะ
เพื่อให้ไปนั่งนึกตรึกตรองก่อน ตกตะกอนความคิดดีดี
เธอเชื่อมั้ย แค่ 2 วันนี้แหละวัดใจ!!
มีของหลายอย่างมาก……ที่พอผ่านไปแค่วันเดียว เราก็ไม่นึกอยากได้แล้ว
จงถามตัวเองว่า..
9.เรายังอยากได้ของนี้อยู่รึเปล่า? – มาดามเชื่ออย่างสุดหัวใจ เกือบครึ่ง จะไม่อยากแล้ว
หน้าที่ของคนขาย คือทำให้เราอยากซื้อ แล้วซื้อเดี๋ยวนั้นค่ะ เพราะพอผ่านอารมณ์อยากได้แบบพีคๆ ไป เหตุผลจะเริ่มกลับมา เราจะใช้สมองแบบเต็มเปี่ยมในการคิดพิจารณา ไม่ใช่แค่อารมณ์กับหัวใจ
10.ถ้าเราไม่ซื้อของนี้ เงินนี้จะไปงอกที่ไหน หรือเติมเต็มความฝันอะไรให้เราได้ – มาดามพูดเลยว่ามีทางเลือกที่ดีกว่าการช้อปปิ้งออนไลน์ที่ให้ความสุขที่แท้จริง
เงินก้อนนี้ที่เราเกือบหรือกำลังจะควักเนี่ย ถ้ามันไม่ออกไปจากกระเป๋าเรา มันอาจกลายเป็นอะไรรู้มั้ย??
-เงินเก็บเพื่อเกษียณ ในรูปของกองทุนรวม
-หุ้น ความเป็นเจ้าของบริษัทที่เราอยากได้
-ส่วนหนึ่งของ “ทริปในฝัน” สิ้นปีนี้
-ทุนการศึกษาลูก
-เงินที่ให้พ่อแม่แล้วท่านยิ้มดีใจ
เนี่ย….คือตัวอย่างคร่าวๆ ของอีกตั้งมากมายหลายอย่างที่เงินหลักร้อยหลักพันที่เธอกำลังจะควักใช้ด้วยอารมณ์ ใช้ซื้อได้ และ ฟินกว่า!

เงินช็อปปิ้งควรมีขีดจำกัด
คำเรียกทางการคือ “งบประมาณ” หรือ Budget
โดยแบ่ง 2 อย่าง
1.ช้อปของใช้จำเป็น
อันนี้จัดอยู่ในหมวดรายจ่ายประจำ รวมกับค่าผ่อนรถ เช่าบ้าน ค่ากิน ค่าเดินทาง สิริรวมไม่เกิน 55 เปอร์เซ็นต์ของรายได้ที่เข้ากระเป๋า
2.ช้อปเพื่อเอนเตอร์เทน
บำบัดอารมณ์เพียวๆ อันนี้ไม่ควรเกิน 10 เปอร์เซ็นต์ของรายได้ ซึ่งก้อนนี้ต้องรวมการกินหรู เที่ยวสบาย ดูหนังฟังเพลงไปแล้วนะ ห้ามลืมนะ
จำไว้ว่า “เงินของเธอมีค่า”
เคยบ่นว่าเงินหายาก ต้องทนทำงานมาลำบากไม่ใช่เหรอ
แล้วทำไม??..
ถึงจะไล่มันไปง่ายๆ แค่มีคนเอาป้ายโฆษณามาล่อ แล้วนิ้วคลิกๆ ไม่กี่ครั้งล่ะ?
เงินจะอยู่กับคนมีหัวคิด มีจิตใจนึกถึงอนาคตของตัวเอง

3 วิธีมีเงินออมเพิ่มขึ้นง่ายๆ 50% ทันที!!

เชื่อว่าหลายคนอยากจะมีเงินออมมากขึ้น ยิ่งมีเงินออมเพิ่มขึ้นง่ายๆ เพิ่มขึ้นเร็วๆจะยิ่งรู้สึกดี บางคนคิดไปไกลว่าแค่หายใจก็มีเงินออมเพิ่มขึ้น แต่โลกของความเป็นจริงมันไม่ใช่แบบนั้น
หลายคนพยายามทำทุกวิถีทางแล้วก็ยังเริ่มออมไม่ได้สักทีเพราะติดปัญหาค่าครองชีพสูง มีหนี้สินกองโต รายได้น้อยเกินไป จึงมุ่งแต่จะหาเงินเพิ่มเพราะจะได้มีเงินออมมากขึ้น
แต่ว่า…
บางครั้งเราอาจจะมองไกลตัวเกินไป ไกล ไกล ไกล ไกลม๊ากจนลืมสิ่งสำคัญที่อยู่ใกล้ตัวเอง
เราลืมมองดูตัวเอง เราควรสำรวจการเงินของตัวเองให้รอบด้านก่อนที่จะออกไปหารายได้เพิ่ม โดยเริ่มถามตัวเองด้วยคำถามง่ายๆนี้ว่า…
ระหว่างหาเงินเพิ่ม 100 บาท
กับประหยัดเงิน 100 บาท
แบบไหนทำง่ายกว่ากัน?
เราเจอคำถามนี้ในกระทู้ Pantip เป็นคำพูดที่พ่อกำลังสอนเด็กชายให้รู้จักวิธีใช้เงิน แล้วเด็กคนนั้นก็ตอบว่า “ประหยัดทำง่ายกว่า” หลังจากนั้นเด็กชายก็รู้ว่าควรใช้เงินอย่างไร
ถ้าการประหยัดทำได้ง่ายกว่า แสดงว่าเราก็มีเงินออมมากขึ้นจากการประหยัด แต่จะทำอย่างไรได้บ้างลองอ่านดูนะจ๊ะ

1. ลดค่าใช้จ่ายฟุ่มเฟือย

ฟุ่มเฟือย คือ อะไร??
♦ เดินไปที่ชั้นวางรองเท้าที่มีนับ 10 คู่ เปิดตู้เสื้อผ้าที่ใส่ทั้งเดือนก็ไม่ซ้ำ…แล้วก็ชอบพูดว่า “ไม่มีอะไรจะใส่”
♦ เครื่องประทินผิวที่อยู่หน้าโต๊ะเครื่องแป้ง ครีมทาผิวหน้าที่ใช้เพียง 2-3 ครั้งและมีกล่องใหม่ที่ซื้อตุนไว้ตั้งอยู่ข้างๆ…เยอะเกินไปไหม
♦ น้ำหอมกลิ่นใหม่ล่าสุดที่ฉีดไม่ถึงครึ่งขวดวางคู่กับน้ำหอมขวดเก่าที่ใช้ไม่หมดอีก 4-5 ขวด
♦ เป็นคนขี้เหงาต้องนัดเพื่อนออกมาสังสรรค์แทบทุกวัน … เข้าสังคมได้ แต่ไม่ควรมากเกินไป
♦ สูบบุหรี่เพราะคิดว่าพบทางสว่าง อารมณ์ดีเวลาสูบ…แต่ไม่คิดถึงช่วงก่อนตายว่าทรมานแค่ไหน
สิ่งเหล่านี้ล้วนเกินความจำเป็นและเป็นสิ่งฟุ่มเฟือย ของบางอย่างชำรุดเสียหายเพราะเก่าเก็บไม่ถูกใช้งาน บางอย่างหมดอายุไปแล้ว ของบางชิ้นสภาพใหม่มากไม่เคยผ่านการใช้งาน
ถ้าเราลดรายจ่ายส่วนนี้ลงได้ก็จะทำให้มีเงินออมมากขึ้นอย่างไม่น่าเชื่อเลยหละ อาจจะมีมากกว่า 50% เลยหละ ถ้าอยากรู้ว่ามีเงินออมเพิ่มขึ้นได้ 50% อย่างไรลองดูที่ตารางนี้
สมมติว่าถ้าเรามีพฤติกรรม 3 อย่างนี้ ลองบวกตัวเลขดูว่าถ้าลดรายจ่ายส่วนนี้ได้ เราจะมีเงินออมเพิ่มขึ้นเท่าไหร่?
ซื้อเสื้อผ้าและของประดับจิปาถะ 6,000 บาท
เลี้ยงฉลองลงขวดเหล้า – เบียร์ 7,500 บาท
อารมณ์ดีทุกทีที่สูบบุหรี่ 840 บาท
แทนที่เราจะมีเงินออมเดือนละ 14,340 บาท แต่กลับต้องเสียมันไปอย่างน่าเสียดาย สมมติว่าถ้าเรามีเงินเดือน 28,000 บาท แล้วใช้จ่ายแบบนี้เท่ากับว่าเราใช้เงินฟุ่มเฟือย 51.21% (มาจาก 14,340 x 100 / 28,000 )
แล้วถ้าเงินส่วนนี้กลายเป็นเงินออมของเราล่ะ นี่มันยิ่งกว่าถูกหวยชัดๆ  นั่นแสดงว่า ถ้าเราประหยัดรายจ่ายฟุ่มเฟือยนี้ได้ เราจะมีเงินออมเพิ่มขึ้น  51.21% ว้าว ว้าว ว้าว…

2. ตรวจสอบใบเสร็จรับเงินทุกครั้ง

เราเคยตรวจใบเสร็จรับเงินไหม?
เราเคยถามตัวเองไหมว่าทำไมไม่ตรวจ?
แล้วเราตรวจใบเสร็จไปเพื่ออะไร?
เราเคยเชื่อในระบบคอมพิวเตอร์ที่ใช้ในห้างค้าปลีกแห่งหนึ่ง
จนกระทั่งวันหนึ่งที่เราเลือกซื้อของเรียบร้อยแล้วก็เดินเข้าไปที่ช่องจ่ายเงิน ระหว่างที่พนักงานนำของใส่ถุง เราก็ดูที่หน้าจอบอกราคาแล้วเห็นว่ามีของชิ้นหนึ่งราคาไม่ตรงกับป้ายที่เขียนไว้
พอได้รับบิลรายการมาแล้วจึงไปสอบถามที่ช่องประชาสัมพันธ์ สรุปว่าเราได้เงินคืนมา 30 บาท
ป้ายติดแจ้งราคาที่สินค้ามีราคาต่ำกว่าใบเสร็จรับเงิน บางคนอาจจะมองว่าแค่เงิน 30 บาทไม่น่าจะมีอะไร แต่ถ้าเราซื้อ 10 ชิ้นหละแสดงว่าเราจ่ายเงินมากกว่าความเป็นจริงไป 300 บาท
เงินตรงนี้ก็จะกลายเป็นเงินของห้างฯแทนที่จะเป็นเงินออมของเรา “การตรวจใบเสร็จรับเงิน” คือ ช่องโหว่เล็กๆเป็นรอยรั่วของค่าใช้จ่ายที่หลายคนมักมองข้าม
อย่าลืมว่า แม้ระบบจะดีแค่ไหนก็ผิดพลาดได้ เรื่องคิดเงินผิดแบบนี้น้องฝ้ายเลขาก็เคยเจอในร้านอาหารแห่งหนึ่งที่เก็บเงินเกิน ซึ่งเจ้าหน้าที่แจ้งว่าพนักงานคีย์ข้อมูลผิด ถ้าไม่ทักท้วงก่อนก็คงเสียเงินฟรีๆ

3. อย่ามองข้ามค่าธรรมเนียม

เราจ่ายบิลค่าน้ำ ค่าไฟฟ้า ค่าโทรศัพท์ ค่าสอบ ค่าบัตรเครดิต ฯลฯ ได้หลายช่องทางมากขึ้น เช่น ตัดผ่านธนาคาร จ่ายผ่านบัตรเครดิต ร้านสะดวกซื้อ ห้างค้าปลีก จ่ายผ่าน ATM จ่ายผ่านมือถือ
อีกหลายช่องทางที่จะอำนวยความสะดวกให้เราจ่ายบิลง่ายขึ้น แล้วเราจะเลือกช่องทางไหนดีหละ?
เราควรตัดสินใจที่ค่าธรรมเนียม ถ้าเลือกได้เราต้องการเลือกฟรีค่าธรรมเนียมใช่ไหมคะ
บางคนคิดว่าไม่สำคัญเน้นที่ความสะดวกมากกว่า ยอมจ่ายค่าธรรมเนียมบิลละ 10-15 บาท ถ้าจ่ายเพียงเดือนเดียวอาจจะดูไม่เยอะ แต่ถ้าสะสมเป็นปีหละจะเป็นเท่าไหร่
เช่น เราจ่ายค่าน้ำ ค่าไฟฟ้า ค่าโทรศัพท์ 3 บิลๆละ 15 บาท รวมเดือนนึงก็ 45 บาท แล้วถ้ารวมเป็น 1 ปีจะเป็นเงิน 540 บาท!! ซึ่งเป็นเงินที่เราไม่ควรจะเสีย
ปัจจุบันวิธีการเสียค่าไฟไร้ค่าธรรมเนียมมันทำง่ายมาก อยู่ใกล้ๆแค่ในมือถือของเรานี่เอง มีวิธีการจ่ายอย่างไรบ้างอ่านต่อได้ที่บทความ “วิธีจ่ายค่าไฟค่าธรรมเนียม 0 บาท “ คลิกที่นี่

สรุปว่า…

ถ้าเราอยากมีเงินออมทันที 50% นั้นเริ่มต้นง่ายๆที่การลดค่าใช้จ่ายลงด้วยการใช้ของฟุ่มเฟือยให้น้อยที่สุด ตรวจสอบใบเสร็จรับเงินทุกครั้งเพราะระบบอัตโนมัตินั้น บางครั้งอาจจะผิดพลาดได้
สุดท้ายอย่ามองข้ามค่าธรรมเนียมเล็กๆน้อยๆ เพราะมารวมกันแล้วก็จะกลายเป็นจำนวนเงินที่เยอะมาก ซึ่งปัจจุบันมีเทคโนโลยีต่างๆที่จะทำให้เราประหยัดมากขึ้น อย่าลืมลองใช้ดูนะจ๊ะ

ภาษีเงินได้บุคคลธรรมดาครึ่งปี

ผู้ประกอบการรุ่นใหม่ใส่ใจบัญชีและภาษี


รายได้ ไม่ใช่ “กำไร” อย่าเข้าใจผิดนะจ๊ะ

รายได้ = ก่อนหักค่าใช้จ่าย
กำไร = หลังหักค่าใช้จ่าย
ดังนั้น รายได้ ไม่ใช่ “กำไร”
—
• ช่วงนี้หลายคนถามพรี่หนอมว่า รายได้ คือ อะไร หรือว่า กำไร คือ รายได้ ใช่หรือเปล่า วันนี้เลยเขียนสรุปสั้นๆ เกี่ยวกับหลักการให้ฟังครับ ซึ่งสรุปแล้วใน 3 บรรทัดข้างต้น ฮ่าๆ
• จริงๆแล้ว ทางภาษีนั้น ไม่ได้ใช้คำว่า “รายได้” แต่จะใช้คำว่า “เงินได้” เพราะหมายความรวมถึงหลายอย่างประกอบกันครับ (เงินสด, ทรัพย์สิน
. ประโยชน์ส่วนเพิ่ม ฯลฯ) แต่พรี่หนอมขอเรียกแบบให้เข้าใจสั้นๆ เพื่อที่จะได้อธิบายถูกว่า รายได้ละกันครับผม
• โอเค ยกตัวอย่างเช่น มีรายได้เกิน 1.8 ล้านบาท ต้องจดทะเบียนภาษีมูลค่าเพิ่ม คำถามคือ แล้วอะไรคือรายได้ ก็ตอบไปเลยว่าเงินที่เราได้มาก่อนหักค่าใช้จ่ายนั่นแหละครับ คือ รายได้
• เช่นเดียวกัน การลดหย่อนภาษีเงินได้บุคคลธรรมดา อย่าง LTF ที่บอกว่า ซื้อได้ไม่เกิน 15% ของรายได้ (จริงๆ ภาษากฎหมายจะบอกว่าซื้อได้ไม่เกินร้อยละ 15 ของเงินได้ที่ต้องเสียภาษี) นั่นก็แปลว่า ถ้าเรามีรายได้เท่าไร เอา 15% คูณเข้าไปเลยนะ แต่สูงสุดไม่เกิน 500,000 บาทตามที่กฎหมายกำหนด
• ดังนั้นสำหรับคนที่ไม่แน่ใจว่า รายได้คืออะไร จำไว้สั้นๆว่า สิ่งที่ได้มาก่อนที่จะหักทุกอย่างนั่นเองครับผม
ที่มา เพจ TAXBugnoms