เขตส่งเสริมการลงทุน (BOI Zone)

คณะกรรมการได้แบ่งเขตการลงทุนออกเป็น 3 เขต ตามปัจจัยทางเศรษฐกิจ โดยใช้รายได้และสิ่งอำนวยความสะดวกพื้นฐาน ของแต่ละจังหวัดเป็นเกณฑ์ ดังนี้

เขต 1 ประกอบด้วย 6 จังหวัดในส่วนกลาง ได้แก่ กรุงเทพมหานคร นครปฐม นนทบุรี ปทุมธานี สมุทรปราการ และ สมุทรสาคร

เขต 2 ประกอบด้วย 12 จังหวัด ได้แก่ กาญจนบุรี ฉะเชิงเทรา ชลบุรี นครนายก พระนครศรีอยุธยา ภูเก็ต ระยอง ราชบุรี สมุทรสงคราม สระบุรี สุพรรณบุรี และอ่างทอง

เขต 3 ประกอบด้วย 58 จังหวัด แบ่งออกเป็น 2 กลุ่ม คือ 36 จังหวัด และ 22 จังหวัดรายได้ต่ำ ดังนี้

36 จังหวัด ได้แก่ กระบี่ กำแพงเพชร ขอนแก่น จันทบุรี ชัยนาท ชุมพร เชียงราย เชียงใหม่ ตรัง ตราด ตาก นครราชสีมา นครศรีธรรมราช นครสวรรค์ ประจวบคีรีขันธ์ ปราจีนบุรี พังงา พัทลุง พิจิตร พิษณุโลก เพชรบุรี เพชรบูรณ์ มุกดาหาร แม่ฮ่องสอน ระนอง ลพบุรี ลำปาง ลำพูน เลย สงขลา สระแก้ว สิงห์บุรี สุโขทัย สุราษฏร์ธานี อุตรดิตถ์ อุทัยธานี
22 จังหวัด ได้แก่ กาฬสินธุ์ นครพนม นราธิวาส น่าน บุรีรัมย์ ปัตตานี พะเยา แพร่ มหาสารคาม ยโสธร ยะลา ร้อยเอ็ด ศรีสะเกษ สกลนคร สตูล สุรินทร์ หนองบัวลำภู ชัยภูมิ หนองคาย อุบลราชธานี อุดรธานี และอำนาจเจริญ
ให้ท้องที่ทุกจังหวัดในเขต 3 เป็นเขตส่งเสริมการลงทุน


หลักเกณฑ์การอนุมัติโครงการ

โครงการที่จะได้รับอนุมัติให้การส่งเสริมการลงทุน จะต้องเป็นไปตามหลักเกณฑ์ดังต่อไปนี้

1. เป็นกิจการที่กำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน ตามประกาศคณะกรรมการที่ 2/2543 ประกอบด้วย
หมวด 1 เกษตรกรรมและผลิตผลจากการเกษตร
หมวด 2 เหมืองแร่ เซรามิกส์ และโลหะขั้นมูลฐาน
หมวด 3 อุตสาหกรรมเบา
หมวด 4 ผลิตภัณฑ์โลหะ เครื่องจักร และอุปกรณ์ขนส่ง
หมวด 5 อุตสาหกรรมอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้า
หมวด 6 เคมีภัณฑ์ กระดาษ และพลาสติกหมวด 7 กิจการบริการและสาธารณูปโภค
      กรณีที่โครงการที่ยื่นขอรับการส่งเสริม เป็นกิจการที่ไม่มีกำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน อาจเป็นกิจการที่ BOI ประกาศระงับให้การส่งเสริมไปแล้ว หรือเป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ขอรับการส่งเสริมมาก่อนก็ได้
กรณีที่เป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ยื่นขอรับการส่งเสริม คณะกรรมการจะพิจารณาความเหมาะสมในการเปิดประเภทการให้การส่งเสริมการลงทุนขึ้นใหม่เป็นกรณีๆ ไป
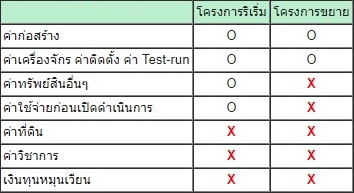
2. มีขนาดการลงทุนขั้นต่ำไม่น้อยกว่า 1 ล้านบาท ยกเว้นกิจการ SMEs ซึ่งกำหนดขนาดการลงทุนขั้นต่ำไว้ 5 แสนบาท
ทั้งนี้ ขนาดการลงทุนขั้นต่ำ หมายความรวมถึงค่าใช้จ่ายดังนี้
3. มีมูลค่าเพิ่มไม่น้อยกว่า 20% ของรายได้
ยกเว้นการผลิตผลิตภัณฑ์อิเล็กทรอนิกส์และชิ้นส่วน กิจการเกษตรกรรมและผลิตผลจากการเกษตร กิจการบริการ และกิจการที่คณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ      ทั้งนี้ มูลค่าเพิ่มมีแนวทางในการคำนวณดังนี้
มูลค่าเพิ่ม = รายได้ – ค่าวัตถุดิบ – ค่าบริการที่มาจากแหล่งอื่น  x 100%
รายได้
4. มีอัตราส่วนหนี้สินต่อทุนจดทะเบียนไม่เกิน 3 : 1 สำหรับโครงการริเริ่ม
สำหรับโครงการขยาย จะพิจารณาเป็นกรณีๆ ไป ดังนี้
     1. กรณีมีกำไรสะสม
• คำนวณอัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น (รวมโครงการขยาย) ไม่เกิน 3:1 หรืออาจเกิน 3:1 ก็ได้ ตามความเหมาะสม
• ดังนั้น โครงการขยายจึงอาจจะไม่ต้องเพิ่มทุนจดทะเบียนก็ได้
     2. กรณีขาดทุนสะสม
• คำนวณอัตราส่วนหนี้สินของโครงการขยาย ต่อทุนจดทะเบียนที่เรียกชำระเพิ่มขึ้น ให้ไม่เกิน 3:1
5. มีกรรมวิธีการผลิตที่ทันสมัย และใช้เครื่องจักรใหม่
กรณีที่ใช้เครื่องจักรเก่า มีแนวทางพิจารณาดังนี้
• ต้องไม่ใช่เครื่องจักรเก่าในประเทศ หรือเครื่องจักรเก่าที่เคยใช้ในประเทศมาก่อน
• ต้องมีอายุไม่เกิน 10 ปี นับจากปีที่ผลิตถึงปีที่นำเข้า
• จะต้องได้รับความเห็นชอบจากคณะกรรมการ
• ต้องมีใบรับรองประสิทธิภาพจากสถาบันที่เชื่อถือได้
เครื่องจักรเก่าที่ผ่อนผันให้มีอายุเกิน 10 ปี และไม่ต้องมีใบรับรองประสิทธิภาพ ได้แก่
• เครื่องจักรที่นำเข้ามาใช้ชั่วคราวไม่เกิน 1 ปี
• เครื่องจักรหรือยานพาหนะเก่า สำหรับกิจการประมงน้ำลึก กิจการขนส่งทางเรือ และกิจการขนส่งทางอากาศ
• แม่พิมพ์ แม่แบบ หรืออุปกรณ์ที่ใช้งานในลักษณะเดียวกัน เช่น Mold, Dies, Jig, Fixture, Pattern เป็นต้น
เครื่องจักรเก่าที่อายุเกิน 10 ปี จะอนุญาตใช้ในโครงการโดยได้รับสิทธิยกเว้นหรือลดหย่อนอากรขาเข้า ในกรณีดังนี้
• มีการปรับปรุงซ่อมแซม (Re-Conditioned) ให้อยู่ในสภาพที่ใช้งานได้อย่างสมบูรณ์
• เป็นการย้ายฐานการผลิตทั้งโรงงานหรือสายการผลิตมาจากต่างประเทศ เพื่อทำการผลิตผลิตภัณฑ์รองรับลูกค้าเดิม
6. จะต้องมีผู้มีสัญชาติไทยถือหุ้นรวมกันไม่น้อยกว่า 51% ของทุนจดทะเบียนสำหรับกิจการดังนี้
• กิจการเกษตรกรรม การเลี้ยงสัตว์ การประมง
• การสำรวจและทำเหมืองแร่
• กิจการตามบัญชี 1 ท้ายพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
7. ที่ตั้งโรงงาน
ตั้งโรงงานได้ทุกเขตที่ตั้ง ยกเว้นกิจการต่อไปนี้ ต้องตั้งโรงงานในเขตอุตสาหกรรมหรือนิคมอุตสาหกรรม
• กิจการฟอกหนังสัตว์
• กิจการผลิตผลิตภัณฑ์สิ่งทอ
• กิจการชุบแข็ง
• กิจการซ่อมชิ้นส่วนอากาศยาน อุปกรณ์ไฟฟ้าหรืออิเล็กทรอนิกส์
• กิจการ Recycle
8. เงื่อนไข ISO
• โครงการที่มีขนาดการลงทุนตั้งแต่ 10 ล้านบาทขึ้นไป (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จะต้องดำเนินการให้ได้ใบรับรองมาตรฐาน ISO 9000 หรือ 14000 ห หรือมาตรฐานสากลอื่นที่เทียบเท่า ภายใน 2 ปี นับจากวันเปิดดำเนินการ
• กรณีปฏิบัติตามเงื่อนไข ISO ไม่ได้ จะถูกเพิกถอนสิทธิประโยชน์การยกเว้นภาษีเงินได้นิติบุคคล 1 ปี
9. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 80 ล้านบาท แต่ไม่เกิน 500 ล้านบาท จะต้องรายงานการศึกษาความเป็นไปได้ของโครงการที่ขอรับการส่งเสริมาการลงทุน ดังนี้
1. ความต้องการของผลิตภัณฑ์ที่จะขอรับการส่งเสริม
• สถิติการนำเข้าในระยะ 5 ปีที่ผ่านมา
• ปริมาณความต้องการและอัตราการขยายตัวในอนาคต
• ตลาดส่งออกที่สำคัญและแนวโน้มการขยายตัว
2. ความเหมาะสมของโครงการด้านการเงิน
• แหล่งที่มาของเงินทุน กล่าวคือ ใช้เงินจากผู้ถือหุ้น (Equity) หรือเงินกู้ (Debt) จากทั้งในประเทศและต่างประเทศมากน้อยเพียงใด
• Cash Flow มูลค่าปัจจุบัน (Net Present Value) และผลตอบแทนจากการลงทุน (Internal Rate of Return – IRR) กรณีที่ได้รับยกเว้นภาษีเงินได้ …. ปี และกรณีที่ไม่ได้รับยกเว้นภาษีเงินได้
10. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 500 ล้านบาท จะต้องแนบรายงานศึกษาความเป็นไปได้ของโครงการตามที่คณะกรรมการ เพื่อประกอบการพิจารณาอนุมัติให้การส่งเสริม

สิทธิประโยชน์ด้านการลงทุน

สิทธิประโยชน์ทางภาษีอากร

ยกเว้น/ลดหย่อนอากรขาเข้าสำหรับเครื่องจักร  (มาตรา 28/29)
ลดหย่อนอากรขาเข้าสำหรับวัตถุดิบหรือวัสดุจำเป็น  (มาตรา 30)
ยกเว้นภาษีเงินได้นิติบุคคลและเงินปันผล  (มาตรา 31 และ 34)
ลดหย่อนภาษีเงินได้นิติบุคคลร้อยละ 50  (มาตรา 35 (1) )
ให้หักค่าขนส่ง ค่าไฟฟ้า และค่าน้ำประปา เป็นสองเท่า  (มาตรา 35 (2) )
ให้หักค่าติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกเพิ่มขึ้นร้อยละ 25  (มาตรา 35 (3) )
ยกเว้นอากรขาเข้าวัตถุดิบหรือวัสดุจำเป็นสำหรับการผลิตเพื่อการส่งออก  (มาตรา 36)

สิทธิประโยชน์ที่ไม่เกี่ยวกับภาษีอากร

อนุญาตให้นำคนต่างด้าวเข้ามาเพื่อศึกษาลู่ทางการลงทุน  (มาตรา 24)
อนุญาตให้นำช่างฝีมือ และผู้ชำนาญการเข้ามาทำงานในกิจการที่ได้รับการส่งเสริมการลงทุน  (มาตรา 25 และ 26)
อนุญาตให้ถือกรรมสิทธิ์ที่ดิน  (มาตรา 27)
อนุญาตให้ส่งออกซึ่งเงินตราต่างประเทศ  (มาตรา 37)

หลักประกัน

รัฐจะไม่โอนกิจการของผู้ที่ได้รับการส่งเสริมมาเป็นของรัฐ  (มาตรา 43)
รัฐจะไม่ประกอบกิจการขึ้นใหม่แข่งขัน  (มาตรา 44)
รัฐจะไม่ผูกขาดการจำหน่ายผลิตภัณฑ์ชนิดเดียวกันกับผู้ที่ได้รับการส่งเสริม  (มาตรา 45)
รัฐจะไม่ควบคุมราคาผลิตภัณฑ์ของผู้ที่ได้รับการส่งเสริม  (มาตรา 46)
รัฐจะอนุญาตให้ส่งออกเสมอไป  (มาตรา 47)
รัฐจะไม่อนุญาตให้ส่วนราชการ องค์การของรัฐบาล หรือรัฐวิสาหกิจ นำผลิตภัณฑ์ชนิดเดียวกับที่ได้รับการส่งเสริมเข้ามาโดยได้รับยกเว้นอากรขาเข้า  (มาตรา 48)

การคุ้มครอง (พิจารณาตามความเหมาะสม)

การเรียกเก็บค่าธรรมเนียมพิเศษขาเข้าสำหรับการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศแต่ไม่เกินร้อยละ 50 ของราคารวมค่าประกันภัย และค่าขนส่ง โดยใช้บังคับไม่เกินคราวละ 1 ปี (มาตรา 49)
ในกรณีที่เห็นว่ามาตรา 49 ไม่เพียงพอสำหรับการให้ความคุ้มครอง อาจเพิ่มมาตรการ ห้ามการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศ  (มาตรา 50)
ประธานกรรมการมีอำนาจสั่งช่วยเหลือ หากผู้ได้รับการส่งเสริมประสบปัญหาหรืออุปสรรคในการดำเนินกิจการ (มาตรา 51)
ประธานกรรมการมีอำนาจสั่งแก้ไขกรณีที่โครงสร้างอัตรา หรือวิธีการจัดเก็บภาษีอากร ค่าบริการหรือค่าธรรมเนียม เป็นอุปสรรคต่อกิจการของผู้ได้รับการส่งเสริมการลงทุน (มาตรา 52)

การส่งเสริมการลงทุน BOI คืออะไร?

นโยบายส่งเสริมการลงทุน

เพื่อบรรเทาภาระด้านการคลังของรัฐบาล และเพื่อให้สอดคล้องกับภาวะเศรษฐกิจในปัจจุบัน และแนวโน้มในอนาคต คณะกรรมการส่งเสริมการลงทุนจึงได้กำหนดนโยบายส่งเสริมการลงทุน ดังนี้
1. เพิ่มประสิทธิภาพและความคุ้มค่าในการใช้สิทธิและประโยชน์ภาษีอากร โดยให้สิทธิและประโยชน์แก่โครงการที่มีผลประโยชน์ต่อเศรษฐกิจอย่างแท้จริงใช้หลักการบริหารและการจัดการองค์กรที่ดี (Good Governance) ในการให้สิทธิและประโยชน์ด้านภาษีอากรโดยกำหนดให้ผู้ได้รับการส่งเสริม ต้องรายงานผลการดำเนินงานของโครงการที่ได้รับการส่งเสริม เพื่อให้สำนักงานได้ตรวจสอบ ก่อนใช้สิทธิและประโยชน์ภาษีเงินได้นิติบุคคลในปีนั้นๆ
2. สนับสนุนให้อุตสาหกรรมพัฒนาระบบคุณภาพ และมาตรฐานการผลิตเพื่อแข่งขันในตลาดโลก โดยกำหนดให้ผู้ได้รับการส่งเสริมทุกรายที่มีโครงการลงทุนตั้งแต่ 10 ล้านบาทขึ้นไป (ไม่รวมค่าที่ดินหรือทุนหมุนเวียน) ต้องดำเนินการให้ได้รับใบรับรองระบบคุณภาพตามมาตรฐาน ISO 9000 หรือมาตรฐานสากลอื่นที่เทียบเท่า
3. ปรับมาตรการส่งเสริมการลงทุนให้สอดคล้องกับข้อตกลงด้านการค้า และการลงทุนระหว่างประเทศโดยการยกเลิกเงื่อนไขการส่งออกและการใช้ชิ้นส่วนในประเทศ
4. สนับสนุนการลงทุนเป็นพิเศษในภูมิภาค หรือท้องถิ่นที่มีรายได้ต่ำ และมีสิ่งเอื้ออำนวยต่อการลงทุนน้อย โดยให้สิทธิและประโยชน์ด้านภาษีอากรสูงสุด
5. ให้ความสำคัญกับการส่งเสริมอุตสาหกรรมขนาดกลาง และขนาดย่อม โดยกำหนดเงื่อนไขเงินลงทุนขั้นต่ำของโครงการที่ได้รับการส่งเสริมเพียง 500,000 บาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) สำหรับกิจการตามประกาศคณะกรรมการที่ 1/2553 และไม่น้อยกว่า 1 ล้านบาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) สำหรับกิจการโดยทั่วไป
6. ให้ความสำคัญแก่กิจการเกษตรกรรมและผลิตผลจากการเกษตร กิจการที่เกี่ยวข้องกับการพัฒนาเทคโนโลยีและทรัพยากรมนุษย์ กิจการสาธารณูปโภค สาธารณูปการและบริการพื้นฐาน กิจการป้องกันและรักษาสิ่งแวดล้อมและอุตสาหกรรมเป้าหมาย

หลักเกณฑ์การอนุมัติโครงการ

ในการพิจารณาความเหมาะสมของโครงการที่ขอรับการส่งเสริมการลงทุน คณะกรรมการมีแนวทางการพิจารณา ดังนี้
1. พิจารณาอนุมัติโครงการที่ขอรับการส่งเสริมจะพิจารณาจากหลักเกณฑ์ ดังนี้
1.1 จะต้องมีมูลค่าเพิ่มไม่น้อยกว่าร้อยละ 20 ของรายได้ ยกเว้นการผลิตผลิตภัณฑ์อิเล็กทรอนิกส์และชิ้นส่วน กิจการเกษตรกรรมและผลิตผลจากการเกษตร และโครงการที่คณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ
1.2 มีอัตราส่วนหนี้สินต่อทุนจดทะเบียนไม่เกิน 3 ต่อ 1 สำหรับโครงการริเริ่ม ส่วนโครงการขยายจะพิจารณาตามความเหมาะสมเป็นรายๆไป
1.3 ใช้กรรมวิธีการผลิตที่ทันสมัยและใช้เครื่องจักรใหม่ ในกรณีที่ใช้เครื่องจักรเก่าจะต้องให้สถาบันที่เชื่อถือได้รับรองประสิทธิภาพ และคณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ
1.4 มีระบบป้องกันสภาพแวดล้อมเป็นพิษที่เพียงพอ โครงการที่อาจจะก่อให้เกิดผลกระทบต่อสภาพแวดล้อมคณะกรรมการจะพิจารณาเป็นพิเศษในเรื่องสถานที่ตั้งและวิธีการจัดการมลพิษสำหรับ
1.5 โครงการที่มีเงินลงทุนมากกว่า 500 ล้านบาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จะต้องแนบรายงานศึกษาความเป็นไปได้ของโครงการตามที่คณะกรรมการกำหนด
2. สำหรับกิจการที่ได้รับสัมปทาน และกิจการแปรรูปรัฐวิสาหกิจ คณะกรรมการจะใช้แนวทางการพิจารณาตามมติคณะรัฐมนตรี เมื่อวันที่ 25 พฤษภาคม พ.ศ. 2541 และวันที่ 30 พฤศจิกายน พ.ศ. 2547 ดังนี้
2.1 โครงการลงทุนของรัฐวิสาหกิจตามพระราชบัญญัติทุนรัฐวิสาหกิจ พ.ศ.2542 จะไม่อยู่ในข่ายที่จะได้รับการส่งเสริมโครงการที่ได้รับสัมปทานที่เอกชนดำเนินการ โดยจะต้องโอนกรรมสิทธิ์ให้แก่รัฐ (Build Transfer Operate หรือ Build Operate Transfer) หน่วยงานของรัฐที่เป็นเจ้าของโครงการดังกล่าว ที่ประสงค์จะให้ผู้ได้รับสัมปทานได้รับสิทธิและประโยชน์ การส่งเสริมการลงทุนจะต้องเสนอโครงการ ให้คณะกรรมการส่งเสริมการลงทุนพิจารณาตั้งแต่เริ่มต้นโครงการ ก่อนออกประกาศเชิญชวนเอกชนเข้าร่วมประมูล และในขั้นการประมูลจะต้องมีประกาศระบุโดยชัดเจนว่า เอกชนจะได้รับสิทธิและประโยชน์ใดบ้าง ในหลักการคณะกรรมการจะไม่ให้การส่งเสริมกรณีเอกชนต้องจ่ายผลตอบแทน ให้แก่รัฐในการรับสัมปทาน เว้นแต่เป็นผลตอบแทนที่สมเหตุสมผลกับการลงทุนที่รัฐใช้ไปในโครงการนั้น
2.2 โครงการของรัฐที่ให้เอกชนลงทุน และเป็นเจ้าของ (Build Own Operate) รวมทั้งให้เอกชนเช่าหรือบริหาร โดยจ่ายผลตอบแทนให้รัฐในลักษณะค่าเช่า คณะกรรมการจะพิจารณาให้การส่งเสริมตามหลักเกณฑ์ปกติ
2.3 การแปรรูปรัฐวิสาหกิจ หากจำเป็นต้องได้รับการสนับสนุนจากรัฐควรพิจารณาตั้งงบประมาณที่เหมาะสมภายหลังจากการแปรรูปจากรัฐวิสาหกิจเป็นบริษัทจำกัดตามพระราชบัญญัติทุนรัฐวิสากิจ พ.ศ.2542 แล้ว หากต้องการขยายงาน จะขอรับการส่งเสริมได้เฉพาะส่วนที่ลงทุนเพิ่ม โดยจะได้รับสิทธิและประโยชน์ตามหลักเกณฑ์ปกติ

หลักเกณฑ์การถือหุ้นของต่างชาติ

เพื่ออำนวยความสะดวกแก่นักลงทุนต่างชาติ ในการลงทุนในกิจการอุตสาหกรรม คณะกรรมการจะผ่อนคลายมาตรการจำกัดถือหุ้นโดยใช้แนวทางการพิจารณา ดังนี้
1. โครงการลงทุนในกิจการเกษตรกรรม การเลี้ยงสัตว์ การประมง การสำรวจและการทำเหมืองแร่ และการให้บริการตามที่ปรากฏในบัญชีหนึ่งท้ายพระราชบัญญัติการประกอบธุรกิจคนต่างด้าว พ.ศ. 2542 จะต้องมีผู้มีสัญชาติไทยถือหุ้นรวมกันไม่น้อยกว่าร้อยละ 51 ของทุนจดทะเบียน
2. โครงการลงทุนในกิจการอุตสาหกรรม อนุญาตให้ต่างชาติถือหุ้นข้างมากหรือทั้งสิ้นได้ไม่ว่าตั้งในเขตใด
3. เมื่อมีเหตุผลอันสมควร คณะกรรมการอาจกำหนดสัดส่วนการถือหุ้นของต่างชาติ เป็นการเฉพาะสำหรับกิจการที่ให้การส่งเสริมบางประเภท