
ถ้าบังเอิญมีเหตุให้บัตร ATM บัตรเดบิต หรือ บัตรเครดิตหล่นหาย สิ่งแรกที่ต้องทำคือ โทรอายัดบัตรกับ Call Center ของธนาคารเจ้าของบัตรในทันท

ที่มา : http://www.moneyandbanking.co.th
จดทะเบียนบริษัท รับจดทะเบียนบริษัท
จดทะเบียนบริษัท โดย บริษัท ชลธี บิสซิเนส กรุ๊ป ซึ่งให้บริการ ด้านการจัดตั้งธุรกิจ รับทำบัญชี ทุกประเภท ทั่วไทย
ถ้าบังเอิญมีเหตุให้บัตร ATM บัตรเดบิต หรือ บัตรเครดิตหล่นหาย สิ่งแรกที่ต้องทำคือ โทรอายัดบัตรกับ Call Center ของธนาคารเจ้าของบัตรในทันท
ที่มา : http://www.moneyandbanking.co.th
อ่านรายละเอียดเพิ่มเติมได้ที่
|
2. การประกอบกิจการที่ต้องเสียภาษีธุรกิจเฉพาะ
 |
|
กิจการที่จะต้องเสียภาษีธุรกิจเฉพาะได้แก่ การประกอบกิจการดังต่อไปนี้ในราชอาณาจักร โดยกิจการนั้น ไม่ได้รับยกเว้นภาษีธุรกิจเฉพาะ
1. การธนาคาร ตามกฎหมายว่าด้วยการธนาคารพาณิชย์ หรือกฎหมายเฉพาะ 2. การประกอบธุรกิจเงินทุน ธุรกิจหลักทรัพย์ ธุรกิจเครดิตฟองซิเอร์ ตามกฎหมายว่าด้วย การประกอบ ธุรกิจเงินทุน ธุรกิจหลักทรัพย์ และธุรกิจเครดิตฟองซิเอร์ 3. การรับประกันชีวิต ตามกฎหมายว่าด้วยการประกันชีวิต 4. การรับจำนำ ตามกฎหมายว่าด้วยโรงรับจำนำ 5. การประกอบกิจการโดยปกติเยี่ยงธนาคารพาณิชย์ เช่น การให้กู้ยืมเงินค้ำประกัน แลกเปลี่ยนเงินตรา ออก ซื้อ หรือขายตั๋วเงิน หรือรับส่งเงินไปต่างประเทศด้วยวิธีต่าง ๆ ในกรณีที่มีปัญหาว่า กิจการใดเป็นการประกอบกิจการโดยปกติเยี่ยงธนาคารพาณิชย์หรือไม อธิบดีกรมสรรพากรจะเสนอให้คณะกรรมการวินิจฉัยภาษีอากรพิจารณากำหนดขอบเขตและเงื่อนไขของการประกอบกิจการดังกล่าวนั้นก็ได้และเมื่อคณะกรรมการวินิจฉัย ภาษีอากรได้วินิจฉัยแล้ว ให้ประกาศคำวินิจฉัยนั้นในราชกิจจานุเบกษา 6. การขายอสังหาริมทรัพย์เป็นทางค้าหรือหากำไร ไม่ว่าอสังหาริมทรัพย์นั้นจะได้มาโดยวิธีใดก็ตาม ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขตามพระราชกฤษฎีกาฯ (ฉบับที่ 342) พ.ศ.2541 (ใช้บังคับตั้งแต่ 1 มกราคม 2542 เป็นต้นไป) ดังต่อไปนี้ การขายอสังหาริมทรัพย์ที่ถือว่าเป็นทางการค้าหรือหากำไรตามพระราชกฤษฎีกาฯ ได้แก่การขายอสังหาริม ทรัพย์ที่ต้องจดทะเบียนสิทธิและนิติกรรม ดังต่อไปนี้ (1) การขายอสังหาริมทรัพย์ของผู้ซึ่งได้รับอนุญาตให้ทำการจัดสรรที่ดิน ตามกฎหมายว่าด้วยการควบคุมการจัดสรรที่ดิน (2) การขายห้องชุดของผู้ประกอบการซึ่งเป็นผู้ขอจดทะเบียนอาคารชุดตามกฎหมายว่าด้วย อาคารชุด (3) การขายอสังหาริมทรัพย์ที่เป็นอาคารที่สร้างขึ้นเพื่อขาย รวมถึงการขายที่ดินอันเป็นที่ตั้งของ อาคารดังกล่าว (4) การขายอสังหริมทรัพย์ที่ไม่เข้าลักษณะตาม (1) (2) หรือ (3) เฉพาะกรณีที่มีการแบ่งขาย หรือแบ่งแยกไว้เพื่อขาย โดยได้จัดทำถนนหรือสิ่งสาธารณูปโภคอื่น หรือให้คำสั่นว่าจะจัดให้มีสิ่งดังกล่าว (5) การขายอสังหาริมทรัพย์ที่ผู้ขายมีไว้ในการประกอบกิจการเฉพาะของบริษัทหรื ห้างหุ้นส่วน ที่มีหน้าที่เสียภาษีเงินได้นิติบุคคล องค์การของรัฐบาล สหกรณ์ และองค์กรอื่นที่กฎหมายกำหนดให้เป็นนิติบุคคล (6) การขายอสังหาริมทรัพย์ที่ไม่เข้าลักษณะตาม (1) (2) (3) (4) (5) ที่ได้กระทำภายในห้าปี นับแต่วันที่ได้มาซึ่งอสังหาริมทรัพย์นั้น เว้นแต่ (ก) การขายหรือการถูกเวนคืนตามกฎหมาย ว่าด้วยการเวนคืนอสังหาริมทรัพย์ (ข) การขายอสังหาริมทรัพย์ที่ได้มาโดยทางมรดก (ค) การขายอสังหาริมทรัพย์ที่ใช้เป็นสถานที่อยู่อาศัยอันเป็นแหล่งสำคัญที่ผู้ขายมีชื่อ อยู่ในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎรเป็นเวลาไม่น้อยกว่าหนึ่งปีที่นับแต่วันที่ได้มาซึ่ง อสังหาริมทรัพย์นั้นในกรณีที่ที่ดินและอาคารหรือสิ่งปลูกสร้างตาม (ค) ได้มาไม่พร้อมกันกำหนดเวลาห้า ปีตามความใน (16) ให้ถือตามระยะเวลาการได้มาซึ่งที่ดินหรืออาคารหรือสิ่งปลูกสร้างที่ได้มาภายหลัง (ง) การโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ โดยไม่มีค่าตอบแทน ให้แก่บุตรชอบด้วยกฎหมายของตน แต่ไม่รวมถึงบุตรบุญธรรม (จ) การโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ ทางมรดกให้แก่ทายาท โดยธรรมหรือผู้รับพินัยกรรมซึ่งเป็นทายาทโดยธรรม (ฉ) การโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ให้แก่ส่วนราชการหรือ องค์การของรัฐบาลโดยไม่มีค่าตอบแทน (ช) การแลกเปลี่ยนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์กับส่วนราชการ หรือองค์การของรัฐบาลเฉพาะในกรณีที่ส่วนราชการหรือองค์การของรัฐบาลนั้นมิได้มีการจ่ายค่าตอบแทนเป็นอย่าง อื่น นอกจากอสังหาริมทรัพย์ที่แลกเปลี่ยนนั้น หมายเหตุ ผู้มีเงินได้ที่ได้รับเงินได้พึงประเมินจากการขายอสังหาริมทรัพย์ตาม (6) ซึ่งได้ถูกหักภาษีเงินได้ ณ ที่จ่าย และได้เสียภาษีธุรกิจเฉพาะไว้แล้วเมื่อถึงกำหนดยื่นรายการเสียภาษีเงินได้ให้ได้รับยกเว้นไม่ต้องนำเงินได้ดังกล่าว มาคำนวณเป็นเงินได้พึงประเมิน ทั้งนี้เพื่อเป็นการบรรเทาภาระภาษีเงินได้บุคคลธรรมดา(พระราชกฤษฎีกาฯ (ฉบับที่ 376 พ.ศ.2544) (7) การขายหลักทรัพย์ตามกฎหมายว่าด้วยตลาดหลักทรัพย์แห่งประเทศไทยในตลาดหลักทรัพย์ (8) การประกอบกิจการอื่น ตามกำหนดโดยพระราชกฤษฎีกา กำหนดให้กิจการซื้อและขายคืนหลักทรัพย์ที่ได้รับอนุญาตจากคณะกรรมการกำกับ หลักทรัพย์และตลาดหลักทรัพย์ตามกฎหมายว่าด้วยหลักทรัพย์ และตลาดหลักทรัพย์เป็นกิจการที่อยู่ในบังคับต้อง เสียภาษีธุรกิจเฉพาะ เนื่องจากการประกอบกิจการซื้อหรือขายคืนหลักทรัพย์โดยมีสัญญาหรือซื้อคืนดังกล่าวมี ลักษณะอื่นที่อยู่ในบัง คับต้องเสียภาษีธุรกิจเฉพาะ (พระราชกฤษฎีกาฯ (ฉบับที่ 350) พ.ศ. 2524 กำหนดให้การประกอบธุรกิจแฟ็กเตอริงเป็นกิจการที่อยู่ในบังคับต้องเสียภาษีธุรกิจ เฉพาะ เนื่องจากการประกอบธุรกิจดังกล่าวมีลักษณะคล้ายคลึงกับการให้กู้ยืมเงินที่เป็นการประกอบกิจการโดยปกติ เยี่ยงธนาคารพาณิชย์ (พระราชกฤษฎีกาฯ (ฉบับที่ 358) พ.ศ.2542 ) คำว่า “ธุรกิจแฟ็กเตอริง” หมายความว่า ธุรกิจที่ผู้ขายสินค้าหรือผู้ให้บริการตกลงจะ โอนทรัพย์สินที่จะได้รับจากการชำระหนี้เนื่องจากการขายสินค้าหรือการให้บริการระหว่างตนกับลูกหนี้ของตน ให้แก่ผู้ประกอบธุรกิจแฟ็กเตอริง โดยผู้ประกอบธุรกิจแฟ็กเตอริงตกลงจะให้สินเชื่อซึ่งรวมถึงการให้กู้ยืมและการ ทดรองจ่ายแก่ผู้ขายสินค้าหรือผู้ให้บริการและรับที่จะดำเนินการอย่างหนึ่งอย่างใดดังต่อไปนี้ (ก) จัดให้มีบัญชีทรัพย์สินที่จะได้รับการชำระหนี้ (ข) เรียกเก็บทรัพย์สินที่จะได้รับจากการชำระหนี้ (ค) รับผิดชอบในหนี้ที่ลูกหนี้ของผู้ขายสินค้าหรือผู้ให้บริการผิดนัด |
ในการทำงานหน้าจอคอมฯ ที่คุณสามารถทำตามได้ง่ายๆ เพื่อช่วยให้คุณทำงานได้ดีและมีประสิทธิภาพเพิ่มมากยิ่งขึ้น

1. อย่าลืมกระพริบตา
เวลานั่งหน้าจอคอมพิวเตอร์นานๆ อย่าลืมกระพริบตา เพราะการพริบตาจะช่วยให้ดวงตามีน้ำหล่อเลี้ยงไม่ให้ดวงตาแห้ง หลายปัญหาเกี่ยวกับดวงตาก็เกิดจากการ นั่งหน้าจอคอมฯ นานๆ โดยไม่มีการกระพริบตา ดังนั้นอย่าลืมกระพริบตา หรือเพ่งเล็งหน้าจอคอมฯ นานเกินไป

2. อย่าลืมดื่มน้ำ
เป็นที่เข้าใจกันอยู่แล้วว่าน้ำนั้นมีความสำคัญกับร่างกายของคนเรา ยิ่งมีการทำงานที่ต้องใช้สมองและร่างกายด้วยแล้ว น้ำจึงมีความสำคัญเป็นอย่างมาก เพราะมันจะทำหน้าที่ในการหล่อเลี้ยงส่วนต่างๆ ของร่างกาย อย่างเช่น สมอง ดังนั้นเพื่อช่วยเพิ่มประสิทธิภาพในการทำงานให้ดียิ่งขึ้นอย่าลืมดื่มน้ำกันนะจ๊ะ

3. อย่าลืมว่าคุณนั่งทำงานในท่าที่ถูกต้อง
หลายครั้งหลังจากการทำงานแล้ว หลายคนรู้สึกปวดเมื่อยร่างกายโดยเฉพาะส่วนหลังหรือต้นคอ เหตุผลส่วนหนึ่งคงหนีไม่พ้นจากการนั่งทำงานในท่าที่ผิด ตัวอย่างเช่น การนั่งเอนหลังมากเกินไป ซึ่งเป็นการนั่งไม่ถูกต้อง การนั่งในลักษณะนี้นอกจากจะทำให้ปวดเมื่อยตามร่างกายแล้ว ยังลดประสิทธิภาพในการทำงานของเราด้วย ท่านั่งที่ถูกต้องคือการนั่งตัวตรง หากนั่งอยู่หน้าจอคอมฯ เพื่อพิมพ์งานต่างๆ ควรให้คีย์บอร์ดและเม้าส์อยู่ในระดับที่พอเหมาะกับแขนและมือที่ยื่นออกไป ไม่สูง ต่ำ หรือ ไกลจากตัวเรามากนัก แค่นี้ก็ช่วยไม่ให้ปวดเมื่อยได้พอสมควร
4. อย่าลืมทำความสะอาด
ความสะอาดก็มีส่วนสำคัญที่ไม่ควรปล่อยปละละเลย หากคุณเห็นฝุ่นตามอุปกรณ์คอมพิวเตอร์หรือในห้อง ควรทำความสะอาดให้หมดจดเพื่อสุขภาพที่ดีในการทำงาน เพราะฝุ่นละอองเหล่านั้นอาจนำมาซึ่งเชื้อโรคหรือแบคทีเรียต่างๆ ที่จะส่งผลให้คุณมีโรคภัยไข้เจ็บได้ และที่สำคัญมันยังลดบรรยากาศการทำงานในห้องของคุณด้วย
5. อย่าลืมลุกขึ้นจากเก้าอี้บ้าง
ไม่ว่าคุณจะมีเหตุผลที่ต้องทำงานหนักและต้องนั่งนานแค่ไหน ก็ไม่ควรที่จะลืมลุกขึ้นจากเก้าอี้บ้าง เดินผ่อนคลายยืดเส้นยืดสาย หรือสามารถนั่งบนเก้าอี้ไปพร้อมกับยืดเส้นยืดสายไปด้วยก็ได้ เพื่อช่วยให้เลือดหมุนเวียน ส่งผลให้คุณมีความสามารถหรือประสิทธิภาพในการทำงานเพิ่มมากยิ่งขึ้น มันช่วยได้จริงๆ นะ แถมยังผ่อนคลายไม่ให้ตึงเครียดมากเกินไปได้อีกด้วย
via : apartmenttherapy
ภาษีนำเข้า คือ ต้นทุนและเป็นปัญหาลำดับต้น ๆ ของผู้ประกอบการนำเข้ามือใหม่ส่วนใหญ่ ที่มักจะลืมคิดลงไปในต้นทุนรวม สุดท้ายก็จะมีปัญหาในการกำหนดราคาขาย ดังนั้นก่อนที่จะนำเข้าสินค้าอะไรก็ตามต้องเช็คพิกัดภาษีสินค้าที่จะนำเข้าให้ดีและอย่าพึ่งปักใจเชื่อว่าถูกต้องทั้งหมดจนกว่าจะได้ปรึกษาชิปปิ้งที่จะเคลียชิปเม้นท์นำเข้าชิปนั้นของคุณให้เรียบร้อยเสียก่อนนะครับ เพราะถ้าผิดพลาดขึ้นมา….ค่าปรับมันแพงครับ
การคิดภาษีนำเข้านั้นจะใช้ราคา CIF ในการคำนวนภาษี ซึ่งไม่เกี่ยวกับเทอมขนส่งแต่อย่างใด….อย่าสับสนนะครับ
แนะนำให้ใช้: โปรแกรมคำนวณภาษีนำเข้า
แนะนำให้อ่าน: วิธีคำนวณต้นทุนสินค้านำเข้าแบบง่าย
Cost: ราคาสินค้าที่นำเข้ามา ดูได้จาก Commercial Invoice
Insurance: ประกันภัย สามารถทำกับบริษัทประกันภัยได้ โดยค่าความเสี่ยงจะเป็นตัวกำหนดเบี้ยประกัน หากไม่ได้ทำจะถูกคิดที่ 1% และเคลมไม่ได้เมื่อสินค้าเสียหาย
แนะนำให้อ่าน: ประกันภัยขนส่งสินค้า ก่อนซื้อต้องรู้อะไรบ้าง?
Freight: ค่าขนส่งระหว่างประเทศ ดูได้จาก Freight Invoice
ให้เราเอาทั้ง 3 ตัวมารวมกันก็จะได้ราคา CIF มาครับ COST + INSURANCE + FREIGHT

(ค่าสินค้า + ประกัน + ค่าขนส่งระหว่างประเทศ) = ราคา CIF
ราคา CIF x อัตราภาษีขาเข้า = ภาษี
(ภาษี + ราคา CIF) x อัตราภาษีมูลค่าเพิ่ม = ภาษีมูลค่าเพิ่ม
ภาษี + ภาษีมูลค่าเพิ่ม = ค่าภาษีทั้งหมดที่ต้องชำระ
**ถ้าสินค้ามีหลายตัวให้เฉลี่ย ค่าประกัน ค่าขนส่งระหว่างประเทศ แล้วค่อยใส่ลงไปในสินค้าแต่ละตัวนะครับ ง่ายมากเลยใช่มั้ยละครับ 🙂
ราคา CIF: 1,000,000 + 10,000 + 50,000 = 1,060,000
(ค่าสินค้า + ประกัน + ค่าขนส่งระหว่างประเทศ) = ราคา CIF
ค่าภาษี: 1,060,000 x 10% = 106,000
ราคา CIF x อัตราภาษีขาเข้า = ภาษี
ภาษีมูลค่าเพิ่ม: (106,000 + 1,060,000) x 7% = 81,620
(ภาษี + ราคา CIF) x อัตราภาษีมูลค่าเพิ่ม = ภาษีมูลค่าเพิ่ม
รวมภาษีที่ต้องชำระ: 106,000 + 81,620 = 187,620
ภาษี + ภาษีมูลค่าเพิ่ม = ค่าภาษีทั้งหมดที่ต้องชำระ
ปล. ค่าภาษีสำหรับใช้เพื่อชำระค่าภาษีนำเข้ากับกรมศุลกากรให้ดูจากใบขนสินค้าขาเข้าตัวจริงนะครับ
FREE DOWNLOAD: วิธีคิดภาษีนำเข้า taxcal.pdf
ภาษีปี 2560 ปรับโครงสร้างใหม่ เพิ่มค่าลดหย่อนส่วนตัวและวงเงินหักค่าใช้จ่าย พร้อมปรับอัตราภาษีเงินได้บุคคลธรรมดาใหม่ ช่วยคนเสียภาษีน้อยลง
จากกรณีที่ประชุมคณะรัฐมนตรีมีมติเห็นชอบการปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดาตามที่กระทรวงการคลังเสนอ โดยเพิ่มการหักค่าใช้จ่ายและค่าลดหย่อนในหลายรายการ ซึ่งจะทำให้คนที่ต้องเสียภาษีเงินได้บุคคลธรรมดาเสียภาษีน้อยลงในปีภาษี 2560 นั้น
ล่าสุดเมื่อวันที่ 6 กุมภาพันธ์ 2560 นายสมชาย แสงรัตนมณีเดช รองอธิบดีกรมสรรพากร ในฐานะโฆษกกรมสรรพากร เปิดเผยว่า ขณะนี้พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 44) พ.ศ. 2560 เกี่ยวกับการปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดา เริ่มมีผลบังคับใช้แล้วสำหรับเงินได้พึงประเมินที่ได้รับตั้งแต่วันที่ 1 มกราคม 2560 เป็นต้นไป จึงขอแจ้งให้ผู้มีหน้าที่หักภาษี ณ ที่จ่ายทราบ เพื่อจะได้ดำเนินการคำนวณภาษีให้ถูกต้อง
ทั้งนี้การปรับปรุงโครงสร้างภาษีในครั้งนี้ จะช่วยให้ผู้มีเงินได้ได้รับประโยชน์จากการปรับปรุงการหักค่าใช้จ่าย และค่าลดหย่อนที่เพิ่มขึ้น ช่วยให้ผู้มีเงินได้เสียภาษีในแต่ละเดือนลดลง ส่งผลให้มีเงินได้เพิ่มมากขึ้น ซึ่งจะส่งผลดีต่อสภาพเศรษฐกิจโดยรวมของประเทศ โดยมีรายละเอียด ดังนี้
1. ปรับปรุงการหักค่าใช้จ่ายเพิ่มขึ้น
1.1 สำหรับผู้ที่ได้รับเงินเดือน ค่าจ้าง ค่านายหน้า ฯลฯ อันเป็นเงินได้พึงประเมินตามมาตรา 40 (1) และ (2) แห่งประมวลรัษฎากร หักค่าใช้จ่ายเป็นการเหมาได้ร้อยละ 50 แต่รวมกันต้องไม่เกิน 100,000 บาท
1.2 สำหรับผู้ที่มีเงินได้จากค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่น อันเป็นเงินได้พึงประเมินตามมาตรา 40 (3) แห่งประมวลรัษฎากร ให้หักค่าใช้จ่ายได้ตามที่กำหนดโดยพระราชกฤษฎีกา

2. ปรับปรุงการหักค่าลดหย่อนเพิ่มขึ้น
2.1 ค่าลดหย่อนสำหรับผู้มีเงินได้ เพิ่มเป็น 60,000 บาท
2.2 ค่าลดหย่อนสำหรับคู่สมรสของผู้มีเงินได้ เพิ่มเป็น 60,000 บาท
2.3 ค่าลดหย่อนสำหรับบุตร
(1) บุตรชอบด้วยกฎหมายของผู้มีเงินได้ หรือบุตรชอบด้วยกฎหมายของสามีหรือภริยาของผู้มีเงินได้เพิ่มเป็นคนละ 30,000 บาท (ไม่จำกัดจำนวนคน)
(2) บุตรบุญธรรมของผู้มีเงินได้คนละ 30,000 บาท แต่รวมกันต้องไม่เกิน 3 คน
อย่างไรก็ดี หากมีทั้งบุตรชอบด้วยกฎหมายตาม (1) และบุตรบุญธรรม (2) ให้นำบุตรตาม (1) ทั้งหมดมาหักก่อน หากบุตรตาม (1) ที่มีชีวิตอยู่รวมจำนวนเกิน 3 คน จะนำบุตรตาม (2) มาหักไม่ได้แล้ว แต่ถ้าบุตรตาม (1) มีไม่ถึง 3 คน ให้นำบุตรตาม (2) มาหักได้ แต่เมื่อรวมกับบุตรตาม (1) แล้ว ต้องไม่เกิน 3 คน
2.4 ในกรณีที่สามีภริยาต่างฝ่ายต่างมีเงินได้ ให้หักลดหย่อนรวมกันได้ไม่เกิน 120,000 บาท
2.5 กองมรดก ให้หักลดหย่อนเพิ่มเป็น 60,000 บาท
2.6 ห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล ให้หักลดหย่อนแก่หุ้นส่วน หรือบุคคลในคณะบุคคลเพิ่มเป็นคนละ 60,000 บาท แต่รวมกันต้องไม่เกิน 120,000 บาท
3. ปรับปรุงขั้นเงินได้ และบัญชีอัตราภาษีเงินได้บุคคลธรรมดา ดังนี้

* ทั้งนี้ การยกเว้นภาษีเงินได้บุคคลธรรมดาสำหรับเงินได้สุทธิ 150,000 บาทแรก ยังคงสามารถใช้ต่อไปตามพระราชกฤษฎีกาออกตามความในประมวลรัษฎากรว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 470) พ.ศ. 2551
4. ปรับปรุงเกณฑ์เงินได้ขั้นต่ำที่ต้องยื่นแบบแสดงรายการภาษี ดังนี้
4.1 กรณีมีเงินได้จากการจ้างแรงงาน (เงินเดือน ค่าจ้าง) เพียงประเภทเดียว
(1) หากผู้มีเงินได้เป็นโสด ต้องยื่นแบบฯ เมื่อมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน 120,000 บาท
(2) หากผู้มีเงินได้มีคู่สมรส ต้องยื่นแบบฯ เมื่อมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน 220,000 บาท
4.2 กรณีมีเงินได้จากการจ้างแรงงาน (เงินเดือน ค่าจ้าง) และมีเงินได้ประเภทอื่นด้วย หรือมีเฉพาะเงินได้ประเภทอื่นที่ไม่ใช่เงินได้จากการจ้างแรงงาน
(1) หากผู้มีเงินได้เป็นโสด ต้องยื่นแบบฯ เมื่อมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน 60,000 บาท
(2) หากผู้มีเงินได้มีคู่สมรส ต้องยื่นแบบฯ เมื่อมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน 120,000 บาท
การปรับปรุงดังกล่าวข้างต้น ให้ใช้สำหรับเงินได้พึงประเมินของปีภาษี 2560 ที่จะต้องยื่นรายการใน พ.ศ. 2561 เป็นต้นไป
หากมีข้อสงสัยสามารถสอบถามเพิ่มเติมได้ที่สำนักงานสรรพากรพื้นที่ทุกพื้นที่และศูนย์สารนิเทศสรรพากร โทร. 1161 หรือศึกษารายละเอียดเพิ่มเติมได้จากประกาศราชกิจจานุเบกษา เรื่องพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 44) พ.ศ. 2560
ทั้งนี้กระปุกดอทคอมได้นำข้อมูลการคำนวณภาษีสำหรับคนโสดที่มีเงินเดือนตั้งแต่ 30,000 บาทขึ้นไปมาให้ดูกันว่าในปี 2560 จะเสียภาษีลดลงจากเดิมเท่าไร โดยในที่นี้คำนวณเบื้องต้นจากรายได้สุทธิโดยหักค่าใช้จ่ายส่วนตัวไม่เกิน 100,000 บาท และหักค่าลดหย่อนสำหรับผู้มีเงินได้ 60,000 บาท (กรณีมีค่าลดหย่อนอื่น ๆ เพิ่มอีก ก็จะยิ่งเสียภาษี 2560 น้อยลงไปอีก)

อ่านรายละเอียดเพิ่มเติมจาก
ราชกิจจานุเบกษา, กรมสรรพากร
สัปดาห์ที่ผ่านมา WordPress แอบออกแพทช์เวอร์ชัน 4.7.2 อุดช่องโหว่ Zero-day ได้แก่ Content Injection และ Privilege Escalation แบบเงียบๆ โดยให้เหตุผลว่าเป็นช่องโหว่อันตรายที่ไม่ควรเผยให้สาธารณะรับทราบ เพราะแฮ็คเกอร์อาจนำไปใช้โจมตีเว็บไซต์ WordPress กว่าล้านเว็บทั่วโลกได้ และวันนี้ ความกลัวนั้นเป็นจริงแล้ว
WordPress ตัดสินใจเปิดเผยข้อมูลช่องโหว่ล่าช้าไป 1 สัปดาห์ ระหว่างนั้นได้ประสานงานกับ Sucuri ผู้ให้บริการโซลูชัน Web Security ชื่อดัง ผู้ค้นพบช่องโหว่ดังกล่าว เพื่อดำเนินการออกแพทช์สำหรับอุดช่องโหว่ และให้มั่นใจว่าผู้ใช้บริการจะอัปเดตแพทช์ได้ทันท่วงทีก่อนที่แฮ็คเกอร์โจมตี
อย่างไรก็ตาม เหมือนกับแผนดังกล่าวจะไม่สัมฤทธิ์ผล เนื่องจากยังมีผู้ดูแลระบบ WordPress หลายเว็บไซต์เพิกเฉยต่อการอัปเดตแพทช์ ส่งผลให้ในแต่ละวันมีเว็บไซต์ WordPress ถูกทำ Web Defacement (โจมตีเพื่อเปลี่ยนหน้าเว็บ) มากถึง 3,000 เว็บต่อวัน อ้างอิงจากสถิติของ Sucuri
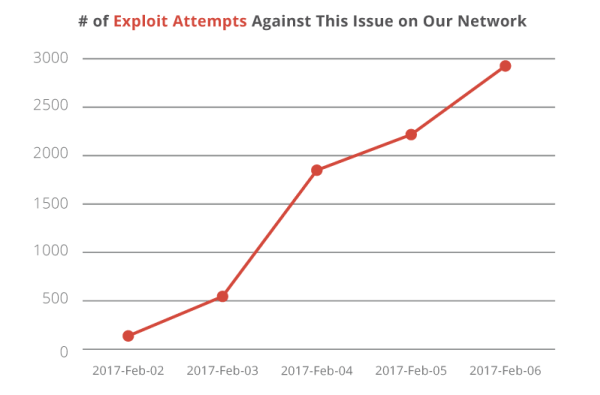
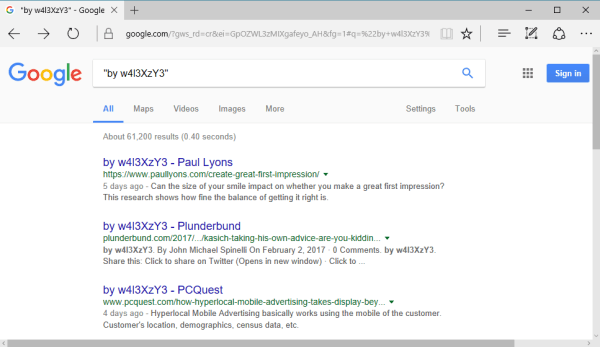
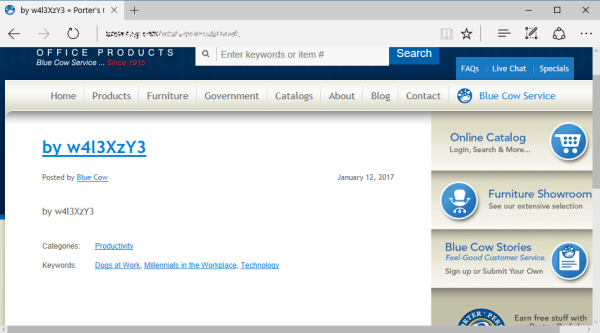
นักวิจัยจาก Sucuri ระบุว่า พวกเขาพบว่าแฮ็คเกอร์เริ่มทำการโจมตีเว็บไซต์ WordPress ทั่วโลกเพียงแค่ไม่เกิน 48 ชั่วโมงหลังช่องโหว่ถูกเปิดเผย จนถึงตอนนี้ตรวจพบแคมเปญการโจมตีแล้วไม่ต่ำกว่า 4 แคมเปญ หนึ่งในนั้นสามารถเปลี่ยนหน้าเว็บ WordPress กว่า 66,000 เว็บไซต์ โดยสอดแทรกคำว่า “by w4I3XzY3” ลงไป ในขณะที่อีก 3 แคมเปญที่เหลือทำการเปลี่ยนหน้าเว็บรวมแล้วประมาณ 1,000 กว่าเว็บไซต์ นอกจากนี้ยังพบแฮ็คเกอร์บางส่วนนำช่องโหว่ดังกล่าวไปทำแคมเปญ SEO มืด หรือที่รู้จักกันในนาม Search Engine Poisoning เพื่อแพร่กระจายสแปม และปั่นอันดับเว็บไซต์ของตนให้สูงยิ่งขึ้น
WordPress และ Sucuri แนะนำให้ผู้ใช้ WordPress เวอร์ชัน 4.7.0 และ 4.7.1 ที่ได้รับผลกระทบจากช่องโหว่รีปอัปเดตแพทช์เป็นเวอร์ชัน 4.7.2 โดยเร็ว
ประกาศอธิบดีกรมสรรพากร
เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)
เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร สำหรับตราสารบางลักษณะ
———————————————
อาศัยอำนาจตามความในมาตรา 11 และมาตรา 103(3) แห่งประมวล รัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 10) พ.ศ.2496 และมาตรา 123 ทวิ แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราช บัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 12) พ.ศ.2497 อธิบดีกรมสรรพากรโดย อนุมัติรัฐมนตรีว่าการกระทรวงการคลัง ประกาศดังต่อไปนี้
ข้อ 1 ในประกาศนี้
“ตราสาร” หมายความว่า ตราสารที่ต้องชำระอากรเป็นตัวเงิน ตามประกาศนี้
“สถาบันการเงิน” หมายความว่า บริษัทเงินทุน บริษัทหลักทรัพย์ บริษัทเครดิตฟองซิเอร์ ตามกฎหมายว่าด้วยการประกอบธุรกิจเงินทุน ธุรกิจหลักทรัพย์ และธุรกิจเครดิตฟองซิเอร์ บริษัทประกันภัยและธนาคาร
“ธนาคาร” หมายความว่า ธนาคารหรือสาขาของธนาคารตาม กฎหมายว่าด้วยธนาคารพาณิชย์ หรือกฎหมายว่าด้วยการธนาคารนั้น ๆ
“ผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ” หมายความว่า ผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับตามกฎหมายว่าด้วยการควบคุมกิจการค้าขายอันกระทบถึงความปลอดภัยหรือผาสุกแห่งสาธารณชน”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๓) ใช้บังคับ ๗ มิถุนายน พ.ศ. ๒๕๕๕ เป็นต้นไป)
ข้อ 2 ให้กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์ตามมาตรา 103(3) แห่งประมวลรัษฎากร สำหรับตราสารแห่งบัญชีอัตราอากรแสตมป์ ท้ายหมวด 6 ในลักษณะ 2 แห่งประมวลรัษฎากร ดังต่อไปนี้
“(๑) เช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ ตามลักษณะแห่งตราสาร ๑. แห่งบัญชีอัตราอากรแสตมป์ ดังต่อไปนี้
(ก) มีค่าเช่าตั้งแต่ ๑,๐๐๐,๐๐๐ บาทขึ้นไป
(ข) รัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นเป็นผู้เช่า หรือ
(ค) ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๔) ใช้บังคับ ๕ เมษายน พ.ศ. ๒๕๕๘ เป็นต้นไป)
“(๒) เช่าซื้อทรัพย์สิน ตามลักษณะแห่งตราสาร ๓ แห่งบัญชีอัตราอากรแสตมป์ เฉพาะที่นิติบุคคลหรือสถาบันการเงินหรือผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับเป็นผู้ให้เช่าซื้อทรัพย์สินนั้น”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๓) ใช้บังคับ ๗ มิถุนายน พ.ศ. ๒๕๕๕ เป็นต้นไป)
“(๓) จ้างทำของ ตามลักษณะแห่งตราสาร ๔. แห่งบัญชีอัตราอากรแสตมป์ ดังต่อไปนี้
(ก) มีสินจ้างตั้งแต่ ๑,๐๐๐,๐๐๐ บาทขึ้นไป หรือ
(ข) รัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นเป็นผู้ว่าจ้างและมีสินจ้างตั้งแต่ ๒๐๐,๐๐๐ บาทขึ้นไป”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๔) ใช้บังคับ ๕ เมษายน พ.ศ. ๒๕๕๘ เป็นต้นไป)
(4) กู้ยืมเงิน หรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร ตาม ลักษณะแห่งตราสาร 5. แห่งบัญชีอัตราอากรแสตมป์
(5) กรมธรรม์ประกันภัย ตามลักษณะแห่งตราสาร 6. แห่งบัญชี อัตราอากรแสตมป์
(6) ตั๋วสัญญาใช้เงินหรือตราสารทำนองเดียวกันที่ใช้อย่างตั๋วสัญญา ใช้เงิน ตามลักษณะแห่งตราสาร 9.(2) แห่งบัญชีอัตราอากรแสตมป์
(7) เลตเตอร์ออฟเครดิต ตามลักษณะแห่งตราสาร 14. แห่งบัญชี อัตราอากรแสตมป์
(8) ใบรับของ ตามลักษณะแห่งตราสาร 16. แห่งบัญชีอัตราอากร แสตมป์ เฉพาะกิจการรับขนส่งทางอากาศที่กระทำโดยผู้ประกอบการที่เป็นนิติบุคคลที่จัดตั้ง ขึ้นตามกฎหมายไทย
(9) ค้ำประกัน ตามลักษณะแห่งตราสาร 17. แห่งบัญชีอัตราอากร แสตมป์ เฉพาะที่สถาบันการเงิน แต่ไม่รวมถึงบริษัทประกันภัยเป็นคู่สัญญา
(10) คู่ฉบับหรือคู่ฉีกแห่งตราสาร ตามลักษณะแห่งตราสาร 23. แห่งบัญชีอัตราอากรแสตมป์ เฉพาะที่ต้นฉบับแห่งตราสารนั้น ต้องชำระอากรแสตมป์เป็น ตัวเงินแทนการปิดแสตมป์อากร
(11) ใบรับสำหรับการขาย ขายฝาก ให้เช่าซื้อ หรือโอนกรรมสิทธิ์ ยานพาหนะ ทั้งนี้ เฉพาะยานพาหนะซึ่งมีการจดทะเบียนตามกฎหมายว่าด้วยยานพาหนะนั้น ๆ ตามลักษณะแห่งตราสาร 28.(ค) แห่งบัญชีอัตราอากรแสตมป์ เฉพาะที่นิติบุคคลเป็นผู้ขาย และผู้ให้เช่าซื้อยานพาหนะนั้น ทั้งนี้ ไม่รวมถึงยานพาหนะที่ใช้แล้ว
(12) ใบรับสำหรับการขายเรือกำปั่น เรือที่มีระวางตั้งแต่หกตันขึ้นไป เรือกลไฟ หรือเรือยนต์ที่มีระวางตั้งแต่ห้าตันขึ้นไป ตามลักษณะแห่งตราสาร 28.(ค) แห่ง บัญชีอัตราอากรแสตมป์
ข้อ 3 วิธีเสียอากรเป็นตัวเงิน
(1) สำหรับตราสารตามข้อ 2(1)
“(ก) กรณีเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่นหรือแพ ตามลักษณะแห่งตราสาร ๑. แห่งบัญชีอัตราอากรแสตมป์ มีค่าเช่าตั้งแต่ ๑,๐๐๐,๐๐๐ บาทขึ้นไป หรือรัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นเป็นผู้เช่า ให้ผู้ให้เช่าชำระอากรเป็นตัวเงินแทนการปิดแสตมป์ต่อพนักงานเจ้าหน้าที่อากรแสตมป์ โดยต้องนำตราสารมาสลักหลังตามระเบียบของกรมสรรพากรก่อนกระทำตราสาร หรือภายใน ๑๕ วันนับแต่วันถัดจากวันกระทำตราสารนั้น”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๔) ใช้บังคับ ๕ เมษายน พ.ศ. ๒๕๕๘ เป็นต้นไป)
(ข) กรณีเช่าอสังหาริมทรัพย์ เฉพาะที่ต้องจดทะเบียนต่อ พนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน ให้ชำระอากร เป็นตัวเงินต่อพนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรมนั้น ๆ ก่อนหรือในวันที่มี การรับจดทะเบียนดังกล่าว และให้พนักงานเจ้าหน้าที่ดังกล่าวนำเงินค่าอากรแสตมป์ที่ได้รับ ชำระไว้นั้น ส่งเป็นรายได้แผ่นดินตามระเบียบของทางราชการ
(2) สำหรับตราสารตามข้อ 2(2)
(ก) กรณีนิติบุคคลเป็นผู้ให้เช่าซื้อทรัพย์สิน เฉพาะที่เป็นอสังหา ริมทรัพย์ และยานพาหนะที่มีการจดทะเบียนตามกฎหมายว่าด้วยยานพาหนะนั้น ๆ แต่ ไม่รวมถึงยานพาหนะใช้แล้ว ให้ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์
“(ข) กรณีสถาบันการเงินหรือผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ เป็นผู้ให้เช่าซื้อทรัพย์สิน ให้ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๓) ใช้บังคับ ๗ มิถุนายน พ.ศ. ๒๕๕๕ เป็นต้นไป)
(3) สำหรับตราสารตามข้อ 2(3) ให้ผู้รับจ้างชำระอากรเป็นตัวเงิน แทนการปิดแสตมป์ ต่อพนักงานเจ้าหน้าที่อากรแสตมป์ โดยต้องนำตราสารมาสลักหลังตาม ระเบียบของกรมสรรพากรก่อนกระทำตราสาร หรือภายใน 15 วันนับแต่วันถัดจากวัน กระทำตราสารนั้น
“(๔) สำหรับตราสารตามข้อ ๒ (๔) ให้สถาบันการเงินหรือผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับผู้ให้กู้หรือตกลงให้เบิกเงินเกินบัญชีจากธนาคาร ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์”
(แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ ๕๓) ใช้บังคับ ๗ มิถุนายน พ.ศ. ๒๕๕๕ เป็นต้นไป)
(5) สำหรับตราสารตามข้อ 2(5) ให้ผู้รับประกันภัยชำระอากร เป็นตัวเงินแทนการปิดแสตมป์
(6) สำหรับตราสารตามข้อ 2(6) ให้สถาบันการเงิน แต่ไม่ รวมถึงบริษัทประกันภัย และธนาคารผู้ออกตั๋วชำระอากรเป็นตัวเงินแทนการปิดแสตมป์
(7) สำหรับตราสารตามข้อ 2(7)
(ก) กรณีออกในประเทศไทย ให้ธนาคารผู้ออกตราสาร ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์
(ข) กรณีออกในต่างประเทศ และให้ชำระเงินในประเทศไทย ให้ธนาคารที่เป็นผู้ทรงคนแรกในประเทศไทยชำระอากรเป็นตัวเงินแทนการปิดแสตมป์
(8) สำหรับตราสารตามข้อ 2(8) ให้ผู้ออกใบรับ ชำระอากร เป็นตัวเงินแทนการปิดแสตมป์
(9) สำหรับตราสารตามข้อ 2(9) ให้ผู้ค้ำประกันชำระอากรเป็น ตัวเงินแทนการปิดแสตมป์ โดยชำระไว้ต่อสถาบันการเงิน แต่ไม่รวมถึงบริษัทประกันภัยที่ เป็นคู่สัญญา
(10) สำหรับตราสารตามข้อ 2(10) ให้คู่สัญญาหรือผู้กระทำตราสาร ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์ โดยให้ปฏิบัติเช่นเดียวกับต้นฉบับ
(11) สำหรับตราสารตามข้อ 2(11) ให้นิติบุคคลผู้ออกใบรับชำระ อากรเป็นตัวเงินแทนการปิดแสตมป์ ก่อนหรือในวันที่มีการรับจดทะเบียนดังกล่าว
(12) สำหรับตราสารตามข้อ 2(12) ให้ผู้ออกใบรับชำระอากรเป็น ตัวเงินแทนการปิดแสตมป์ต่อพนักงานเจ้าหน้าที่อากรแสตมป์ โดยต้องนำตราสารมาสลักหลัง ตามระเบียบของกรมสรรพากรก่อนกระทำตราสาร หรือภายใน 15 วันนับแต่วันถัดจากวัน กระทำตราสารนั้น เว้นแต่อธิบดีกรมสรรพากรจะกำหนดเป็นอย่างอื่น
ข้อ 4 ตราสารตามข้อ 2(1) เฉพาะอสังหาริมทรัพย์ที่ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน ถือว่าปิดแสตมป์บริบูรณ์ต่อเมื่อพนักงานเจ้าหน้าที่อากรแสตมป์ได้บันทึกข้อความไว้ในตราสารนั้นว่า “ได้ชำระค่าอากรแสตมป์เป็นตัวเงิน……………..บาท แล้ว ตามใบเสร็จรับเงินเล่มที่…………….เลขที่……………….ลงวันที่……………………….” แล้วลงลายมือชื่อพนักงานเจ้าหน้าที่อากรแสตมป์ และวันเดือนปีที่บันทึกข้อความดังกล่าว
ข้อ 5 ให้ผู้ที่ต้องเสียอากรตามข้อ 2(2)(4)(5)(6)(7)(8)(10) และ (11) ระบุข้อความในตราสารตามข้อ 2 ว่า “ชำระอากรแล้ว”
ให้สถาบันการเงิน แต่ไม่รวมถึงบริษัทประกันภัยเป็นผู้รับชำระเงิน ค่าอากรจากผู้ที่ต้องเสียอากรตามข้อ 2(9) ระบุข้อความในตราสารนั้นว่า “ชำระอากรแล้ว”
“ข้อ 6 เงินค่าอากรที่ต้องชำระตามข้อ 2 และเงินค่าอากรที่รับชำระตามข้อ 5 วรรคสอง ให้ผู้ที่ต้องเสียอากรและผู้รับชำระอากรในกรณีดังกล่าวไปยื่นขอชำระและชำระเงิน ณ สำนักงานสรรพากรพื้นที่สาขาในเขตท้องที่ที่สำนักงานตั้งอยู่ สำนักงานสรรพากรพื้นที่สาขาในเขตท้องที่ที่มีการกระทำตราสารที่ต้องเสียอากรนั้น หรือสำนักงานสรรพากรพื้นที่สาขาในเขตท้องที่อื่น ทั้งนี้ โดยใช้แบบขอเสียอากรเป็นตัวเงินตามแบบที่อธิบดีกรมสรรพากรกำหนด ดังนี้
(1) สำหรับตราสารตามข้อ 2 (1) (ก) (ข) (3) และ (12) และข้อ 2 (10) เฉพาะคู่ฉบับหรือคู่ฉีกแห่งตราสารข้างต้น ให้นำไปยื่นชำระก่อนกระทำตราสารหรือภายใน 15 วันนับแต่วันถัดจากวันกระทำตราสาร
(2) สำหรับตราสารตามข้อ 2 (2) (4) (5) (6) (7) (8) และ (9) และข้อ 2 (10) เฉพาะคู่ฉบับหรือคู่ฉีกแห่งตราสารข้างต้น ให้ชำระเดือนละ 2 งวด คือ
(ก) งวดแรก ค่าอากรที่ต้องชำระหรือได้รับเป็นตัวเงินตั้งแต่วันที่ 1 ถึงวันที่ 15 ของเดือน ให้นำไปยื่นชำระภายในวันที่ 22 ของเดือนเดียวกัน
(ข) งวดที่สอง ค่าอากรที่ต้องชำระหรือได้รับเป็นตัวเงินตั้งแต่วันที่ 16 ถึงวันสุดท้ายของเดือน ให้นำไปยื่นชำระภายในวันที่ 7 ของเดือนถัดไป
(3) สำหรับตราสารตามข้อ 2 (11) และข้อ 2 (10) เฉพาะคู่ฉบับหรือคู่ฉีกแห่งตราสารข้างต้น ให้นำไปยื่นชำระก่อนหรือในวันที่มีการรับจดทะเบียน”
(แก้ไขเพิ่มเติ่มโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 55) ใช้บังคับ 14 ตุลาคม 2559 เป็นต้นไป)
ข้อ 7 เมื่อผู้ต้องเสียอากรนำเงินค่าอากรที่ต้องชำระหรือได้รับเป็นตัวเงินไว้ จากผู้ที่ต้องเสียอากรไปชำระ ณ สถานที่และภายในกำหนดเวลาตามข้อ 6 เรียบร้อยแล้ว ก็ให้ถือว่าตราสารตามรายการในแบบขอเสียอากรเป็นตัวเงิน ได้ปิดแสตมป์บริบูรณ์แล้ว
ข้อ 8 ให้ผู้ที่ต้องเสียอากรทำทะเบียนคุมตราสารตามข้อ 2(2)(4)(5)(6) (7)(8)(9)(10) และ (11) ที่มีอยู่ และจ่ายไป ส่วนตราสารตามข้อ 2(5) ให้ใช้แบบ ทะเบียนรับเบี้ยประกันวินาศภัย การประกันประเภทอัคคีภัย ที่นายทะเบียนตามกฎหมาย ดังกล่าวเป็นผู้กำหนดเป็นทะเบียนคุมตราสาร
ข้อ 9 ประกาศนี้ให้ใช้บังคับสำหรับ
(ก) ตราสารตามข้อ 2(5) กรมธรรม์ประกันภัย ตามลักษณะแห่ง ตราสาร 6. แห่งบัญชีอัตราอากรแสตมป์ เมื่อพ้นหกสิบวันนับแต่วันถัดจากวันประกาศใน ราชกิจจานุเบกษาเป็นต้นไป
(ข) ตราสารตามข้อ 2(1)(2)(3)(4)(6((7)(8)(9)(10) (11) และ (12) เมื่อพ้นหนึ่งร้อยแปดสิบวันนับแต่วันถัดจากวันประกาศในราชกิจจานุเบกษาเป็นต้นไป

อ่านข้อมูลเพิ่มเติมได้ที่ : http://idgthailand.com/royalty-fee/
 ที่มา https://www.dbd.go.th/faq_detail.php?fa_id=207


