ที่มา http://www.dbd.go.th/download/goodgov_file/ebook5812/mobile/index.html#p=55
จดทะเบียนบริษัท รับจดทะเบียนบริษัท
จดทะเบียนบริษัท โดย บริษัท ชลธี บิสซิเนส กรุ๊ป ซึ่งให้บริการ ด้านการจัดตั้งธุรกิจ รับทำบัญชี ทุกประเภท ทั่วไทย
ที่มา http://www.dbd.go.th/download/goodgov_file/ebook5812/mobile/index.html#p=55
หน้าที่ของบริษัทจำกัด
จากที่ ร่างพรบ.คอมพิวเตอร์ฉบับใหม่ ที่ได้ถูกปรับปรุงจาก พรบ.คอมพิวเตอร์ปี 2550 เพื่อให้ทันสมัย และทันต่อเทคโนโลยีมากขึ้น และ ผ่านการเห็นชอบโดย สนช. เรียบร้อยแล้วเมื่อช่วงปลายปี 2559 ที่ผ่านมาและลงราชกิจจานุเบกษาแล้วเมื่อช่วงต้นปี เป็น พรบ.คอมพิวเตอร์ ปี 2560 ที่กำลังจะมีผลบังคับใช้ภายใน 24 พฤษภาคมนี้ สิ่งที่ตามมาคือคำถามมากมายเกี่ยวกับกฎหมาย พรบ.คอม ที่เปลี่ยนแปลง เป็นธรรม เหมาะสมหรือไม่ และต้องปรับตัวอย่างไรไม่ให้ผิด พรบ.คอม
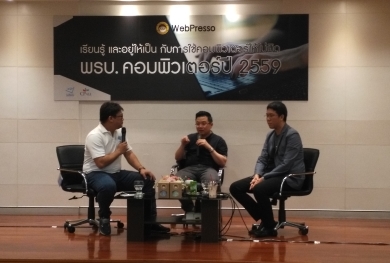
ทางสมาคมผู้ดูแลเว็บไทย ได้จัดงานเสวนา WebPresso จิบกาแฟ หัวข้อ “เรียนรู้ และอยู่ให้เป็นกับการใช้คอมพิวเตอร์ให้ไม่ผิดต่อ พรบ.คอมพิวเตอร์ 2560″ เมื่อวันที่ 4 กุมภาพันธ์ 2560 ที่ผ่านมา โดยมีวิทยากรด้านกฎหมาย พรบ.คอม และ เชิญนายกสมาคมผู้ดูแลเว็บไทย ร่วมพูดคุยเกี่ยวกับผลกระทบที่เกิดขึ้น หลัง พรบ.คอมพิวเตอร์ ฉบับใหม่เตรียมประกาศใช้
อ.ไพบูลย์ อมรภิญโญเกียรติ ที่ปรึกษาด้านกฎหมาย และผู้เชี่ยวชาญด้านกฎหมายคอมพิวเตอร์ กล่าวว่า “สิ่งที่เปลี่ยนแปลงจาก พรบ.คอม ฉบับใหม่ เมื่อเทียบกับ พรบ.คอม ฉบับเก่า นั้น ออกมาเพื่อแก้ปัญหาเก่าๆในตลอดช่วง 10 ปีที่ผ่านมาที่ พรบ.คอมพิวเตอร์ปี 2550 บังคับใช้คือ แก้ปัญหาหมิ่นประมาทออนไลน์ เห็นความแตกต่างง่ายๆ
ง่ายๆคือใช้ความกำกวมของกฎหมายให้เป็นประโยขน์ในการฟ้องร้อง ก็เลยมีการแก้ ร่างพรบ.คอม ให้ชัดเจนมากขึ้นเพื่อไม่ให้มีเรื่องเกี่ยวกับหมิ่นประมาทอยู่ใน พรบ.คอม อีก
ปี 2550 มีปัญหาเรื่องสแปม ปัญหาในช่วง 10 ปีที่ผ่านมาไม่มีปลอม ip address แต่ส่งสแปมตรงไปเลย ขายตรงผ่าน sms ผ่าน line ในเมื่อส่งกันจริงแก้ไขไม่ได้ ในพรบ.คอมพิวเตอร์ ปี 2560 ได้เพิ่มวรรค 2 คือ
คุณอภิศิลป์ กล่าวว่า ในตัว พรบ.ใหม่ จะมีข้อที่เพิ่มเติมขึ้นมา 2 ย่อหน้า ให้เว็บต้องมีกำหนดมาตรการแจ้งเตือนลบกระทู้ไม่เหมาะสม หรือที่ก่อให้บุคคลเสียหาย แจ้งเจ้าของเว็บได้ และเมื่อเจ้าของเว็บลบแล้ว จะพ้นการรับโทษ ไม่มีความผิด การกลั่นแกล้งออนไลน์ก็จะน้อยลง
เรื่องการขอ Block เว็บไซต์นั้น จะมีคณะกรรมการกลั่นกรอง 9 คนในการพิจารณา Block เว็บไซต์ โดย 9 คนนี้จะพิจารณาสำหรับปิด Block เว็บไซต์ที่ไม่ผิดกฎหมายแต่มีคนร้องเรียนเข้ามาให้ขอปิด ซึ่งเปิดโอกาสให้เจ้าของเว็บมาชี้แจงแทนที่จะโดน Block ทันที
ประเด็นที่เป็นปัญหาที่ถามกันเยอะ กรณี Block เว็บถูกกฎหมาย โดยมีพบข้อความที่ผิดกฎหมาย พรบ.คอม ผิดที่เกี่ยวข้องกับสถาบันและความมั่นคง ยังคงมีเหมือนเดิม แต่เพิ่ม 2 ส่วนคือ ผิดกฎหมายทรัพย์สินทางปัญญา และ ผิดกฎหมายอื่นๆเกี่ยวกับความสงบเรียบร้อยและศีลธรรมอันดี ( เช่น การทำแท้ง ยาเสพติด ค้ามนุษย์ การพนัน ) ซึ่งทั้งหมดนี้ Block ได้ทันที โดยเรื่องการขอ block กรณีผิดกฎหมายทรัพย์สินทางปัญญา ต้องขอที่ศาลทรัพย์สิน
เรื่องการลบข้อมูลออกจากคอมพิวเตอร์ เวลาเค้าคนนั้นมีคดี ข่าวร้ายมักขึ้นเป็นข่าวเด่นหน้า 1 อยู่เสมอ แต่พอศาลยกฟ้อง กลับเงียบๆไม่มีใครแก้ข่าวเลย เวลาค้นหาข้อมูลเกี่ยวกับเค้าคนนั้นจะรันเรื่องราวในอดีต ก็กลับโดนกลั่นแกล้งจากข้อมูลเก่าที่เป็นคดีอยู่ทั้งๆคดีนั้นศาลยกฟ้องไปแล้ว เค้ามองที่ google ว่าทำไมไม่ลบออก ใน
กรณีศาลออกคำพิพากษาตัดสินสิ้นสุด พวก Google ต้องลบออกจากระบบ รวมถึงพวกสื่อข่าวออนไลน์ด้วย ผู้เสียหายต้องนำผลพิพากษาไปให้สื่อออนไลน์เพื่อใช้แจ้งลบออกจากระบบ เพื่อแก้ปัญหาคนถูกกลั่นแกล้งทางออนไลน์
อ.ไพบูลย์ กล่าวว่า “ในมุมผู้ใช้คอม ก็ใช้งานคอมปกติ แต่ผู้ประกอบการต้องระมัดระวังมากขึ้น หากในมุม Hacker นั้น กฎหมายดำเนินคดีเหมือนเดิม เพิ่มโทษให้มากขึ้น เช่นทำ DDOS ทำคนอื่นเสียชีวิต ซึ่งเป็นไปได้ยากมากในการพิสูจน์หลักฐาน”
สรุปคือรัฐไม่สามารถทำได้หากจะทำต้องมีหมายศาลก่อน และความจริงเป็นเรื่องเดิมใน พรบ.คอมพิวเตอร์ ปี2550
ต้องมี Notice Takedown ( User Agreements ) และข้อตกลงเกี่ยวกับข้อมูลส่วนบุคคล เพื่อให้ผู้ประกอบการเว็บรอดพ้นจากการถูกฟ้องร้อง แต่ที่แน่ๆคือการประกาศขายของ ผ่าน Instagram เป็นสแปมนี้จะลำบากมากขึ้น เพราะกฎหมาย พรบ.คอมพิวเตอร์ ฉบับนี้
ความจริงแล้วคือกด Like ไม่ผิดกฎหมายเพราะเป็นสิทธิเสรีภาพความเห็นตัวเองว่าเห็นด้วย ไม่เห็นด้วยกรณีนี้ แต่ด้วยกลไกว่าการกด like จะทำให้คนอื่นเห็นความเห็นเราใน feed ด้วย ขึ้นอยู่กับเจตนาเพื่ออะไร ส่วนการแชร์ต่อเกี่ยวกับเรื่องผิดกฎหมายนี้ ถือว่าผิดกฎหมายชัดเจน
เรื่อง พรบ.คอม ช่วยให้รัฐบาลสามารถดูข้อมูลใดๆของผู้ใช้คอมก็ได้ เรื่องนี้ไม่จริง ยังคงเหมือนเดิมตาม พรบ.คอมพิวเตอร์ปี 2550 หากต้องการดูข้อมูลคนอื่นต้องมีหมายศาลเท่านั้น แต่ก็ยังจับตาว่าจะมี พรบ.ความมั่นคงไซเบอร์จะเกิดขึ้นด้วยหรือไม่ ถ้าเกิดนี่เรื่องใหญ่แน่นอนยิ่งกว่า พรบ.คอมพิวเตอร์
สำหรับรายละเอียดนั้นสามารถชมเทปวีดีโอ Live Stream 3 คลิปได้ที่เพจ สมาคมผู้ดูแลเว็บไทย คลิปที่ 1 , คลิปที่ 2 , คลิปที่ 3
LINE เปิดตัว LINE WORKS แอพฯ แชทสำหรับคุยงานโดยเฉพาะ เปิดให้ใช้งานก่อนในญี่ปุ่น
เมื่อวันที่ 3 กุมภาพันธ์ 2560 LINE ได้เปิดตัว LINE WORKS แอพฯ แชทใหม่ที่คล้าย LINE แต่เพิ่มฟีเจอร์ต่าง ๆ ที่ช่วยอำนวยความสะดวกในการติดต่อเรื่องงาน ทั้งระบบ Cloud สำหรับเก็บและแชร์ไฟล์งาน, ปฏิทิน และสมุดรายชื่อผู้ติดต่อ แถมด้วยสติ๊กเกอร์ที่ถูกออกแบบมาสำหรับใช้ในการคุยงานโดยเฉพาะ

LINE ไม่ใช่รายแรกที่เปิดบริการสำหรับติดต่อเรื่องงาน แต่ก่อนหน้านี้ก็เคยมีบริษัทอื่นทำมาก่อนแล้วหลายราย เช่น Workplace by Facebook, Microsoft Team รวมทั้งแอพฯ แชทคุยงานโดยเฉพาะอย่าง Slack สำหรับ LINE WORKS นั้นจะสามารถทดลองใช้งานได้ฟรีใน 30 วันแรก และจะเก็บค่าบริการรายเดือนที่ $2.70-8.90 (ประมาณ 100-300 บาท) ต่อผู้ใช้ 1 คน โดยในขณะนี้จะเปิดให้ใช้งานได้เฉพาะในญี่ปุ่นก่อน


ดูคลิปเพิ่มเติมได้ที่ https://line.kapook.com
“เราทุกคนล้วนเกิดมาเพื่อการลงทุน แต่ไม่ได้เกิดมาเพื่อติดดอย” มิตรสหายท่านหนึ่งกล่าวไว้แบบเบาๆ ในวันที่เขาติดตอยหุ้นชนิดที่เรียกได้ว่าไม่ทันตั้งตัว นั่นเป็นเพราะทัศนคติที่ว่า “การลงทุนมันเป็นเรื่องง่าย ใครๆก็ทำได้ กำไรสบายๆ” แต่โลกความจริงมันช่างโหดร้ายยิ่งนัก เลยต้องเจ็บหนักไม่พ้นดอยอย่างทุกวันนี้ แต่นอกจากเรื่องการลงทุนที่เราต้องศึกษาให้ดีก่อนตัดสินใจ ยังมีอีกเรื่องหนึ่งที่อยากจะเน้นย้ำว่า นักลงทุนมือใหม่ มักจะลืมศึกษา นั่นคือเรื่องราวของ “ภาษีกับการลงทุน” และวันนี้ @TAXBugnoms จะมาพูดคุยให้ฟังถึง 5 เรื่องภาษีน่ารู้สำหรับนักลงทุนมือใหม่

เมื่อเราลงทุนในหุ้นที่ดี กิจการมีผลตอบแทน แน่นอนว่าผู้ถือหุ้นอย่างเราๆต้องได้รับเงินปันผลจากที่ทางกิจการแบ่งกำไรให้ และเมื่อได้รับเงินปันผลมาแล้ว เราจะมีทางเลือก 2 ทาง ในการคำนวณภาษี นั่นคือ
เครดิตเงินปันผล หมายถึง
ภาษีที่จ่ายจากกำไรสุทธิไปแล้วครั้งหนึ่งในรูปแบบของภาษีเงินได้นิติบุคคล และจ่ายก่อนที่บริษัทจะนำกำไรสุทธิส่วนที่เหลือมาจ่ายเงินปันผลให้กับผู้ถือหุ้น เมื่อทางผู้ถือหุ้นได้รับเงินปันผล ยังต้องนำเงินปันผลหรือเงินส่วนแบ่งกำไรดังกล่าวมาคำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดาอีกครั้ง ซึ่งเข้าข่ายเป็นการเสียภาษีซ้ำซ้อนจากกำไรก้อนเดียวกันนั่นเอง!!!!
ดังนั้นกฎหมายจึงให้สิทธิที่จะนำเงินภาษีส่วนที่บริษัทได้จ่ายไปแล้วนั้นกลับคืนมาได้ จึงเป็นที่มาของคำว่า “ขอภาษีคืน” หรือ “เครดิตภาษี”
โดยสูตรการคำนวณเครดิตภาษีเงินปันผล คือ
เงินปันผล x อัตราภาษีเงินได้นิติบุคคล / 100 -อัตราภาษีเงินได้นิติบุคคล
โดยเมื่อคำนวณแล้วต้องนำเครดิตภาษีเงินปันผลที่ได้รับมารวมเป็นเงินได้เพื่อเสียภาษีและนำมารวมเป็นภาษีหัก ณ ที่จ่าย ออกจากภาษีที่ต้องเสีย โดย
เครดิตภาษีที่คำนวณได้ + เงินปันผล = ถือเป็นรายได้ในการคำนวณภาษี
เครดิตภาษีที่คำนวณได้ + ภาษีหัก ณ ที่จ่าย = ถือเป็นภาษีเงินได้หัก ณ ที่จ่าย
ถ้าเพื่อนๆพี่ๆน้องๆยังสงสัย ขอแนะนำให้อ่านบทความเพิ่มเติมได้ที่นี่คร้าบบ
“ครบทุกความเข้าใจ กำไรจากการขายหุ้น รอลุ้นเครดิตภาษี โดยพี่ @TAXBugnoms“
สำหรับคนที่ลงทุนในกองทุนรวมที่มีการจ่ายเงินปันผลนั้น เมื่อได้รับเงินปันผลมาแล้ว เงินปันผลนี้จะถือเป็นเงินได้ประเภทที่ 8 ซึ่งนักลงทุนสามารถใช้สิทธิเลือกที่จะหัก ณ ที่จ่าย 10% ไว้ได้เลย และไม่ต้องนำมารวมคำนวณภาษีเงินได้ตอนปลายปีอีกครั้ง ซึ่งสำหรับผู้ที่เสียภาษีในอัตราสูงกว่า 10% การเลือกไม่นำเงินได้ส่วนนี้มารวมคำนวณจะทำให้ประหยัดภาษีได้มากกว่า
อย่างไรก็ตาม อย่าลืมลองคำนวณเปรียบเทียบระหว่างการเลือกหักภาษี ณ ที่จ่ายไปเลย หรือ การนำมารวมคำนวณภาษีเงินได้นั้น วิธีไหนจะช่วยให้เราสามารถประหยัดภาษีได้มากกว่ากัน เพราะบางครั้ง รวมคำนวณภาษีเงินได้ตอนปลายปี อาจจะทำให้เราเสียภาษีในจำนวนที่น้อยกว่าก็ได้นะครับ
“กำไรจากการขายหุ้นและกองทุนรวม” นั้น ณ ปัจจุบันยังคงได้รับสิทธิยกเว้นไม่ต้องเสียภาษีเงินได้ แม้ว่าจะมีข่าวลือว่าจะเก็บภาษีบ้าง แต่ข่าวลือทีว่าก็ยังไม่เป็นเรื่องจริง ดังนั้นเรายังได้รับสิทธิยกเว้นภาษีกันต่อไป แต่ถ้าใครขายหุ้นหรือกองทุนรวมแล้วขาดทุน อันนี้ไม่สามารถนำมาเป็นรายจ่ายในการคำนวณภาษีได้นะคร้าบบบบ
โดยปกติแล้ว เมื่อเรายื่นแบบแสดงรายการภาษี หากพี่ๆสรรพากรเค้าสงสัยอยากจะได้เอกสารเพิ่ม เราต้องคอยตรวจสอบเอกสารที่ต้องการและจัดส่งไปให้ทันควัน เพื่อที่จะให้พี่ๆเค้าตรวจสอบได้ง่ายขึ้น โดยเฉพาะกรณ๊ทีต้องการขอคืนภาษีจากเงินลงทุนทั้งหลาย เอกสารการหักภาษี ณ ที่จ่ายในการลงทุนต่างๆ ต้องครบถ้วนถูกต้องสมบูรณ์ ถ้าเราเก็บเอกสารหลักฐานต่างๆไม่ดี เกิดไม่ได้ภาษีคืนขึ้นมาไม่รู้ด้วยนะคร้าบบ
สุดท้ายสำหรับคนที่จะลองคำนวณภาษีแต่รู้สึกว่ามันยุ่งยากในการคำนวณ วิธีนี้สามารถแก้ไขปัญหาได้ง่ายๆ โดยการยื่นแบบแสดงรายการผ่านอินเตอร์เน็ต ลองกรอกรายการเปรียบเทียบกันว่าต้องเสียภาษีเท่าไร อันไหนรวมคำนวณแล้วเสียภาษีเพิ่มหรือลดลง สามารถลองคำนวณได้ตามใจชอบเลยครับ ระบบของทางกรมสรรพากรจะคำนวณภาษีให้เราอัตโนมัติเลย แต่อย่าเผลอตัวกดปุ่มยื่นแบบไปละกันคร้าบ เดี่ยวจะกลายเป็นยื่นโดยไม่ได้ตั้งใจไปซะงั้น
เคยมีมิตรสหายท่านหนึ่งดีใจที่ได้คืนภาษี รีบกดปุ่มส่งแบบแสดงรายการทันที แต่ดันกรอกรายการไม่ครบ คราวนี้ก็ต้องมายื่นแบบแสดงรายการเพิ่มเติมใหม่อีกครั้ง (ฮาาา)
ที่มา http://www.aommoney.com
ร่างกายประกอบด้วยอวัยวะหลายส่วน ซึ่งแต่ละส่วนก็มีเวลาในการทำงานแตกต่างกันไป มาดูกันว่า เวลาใดอวัยวะส่วนใดกำลังทำงาน
01.00-03.00 น. เป็นช่วงเวลาของตับ
เวลานี้ควรนอนเพราะตับจะหลั่งสารมีลาโทนิน (meratonine) เพื่อฆ่าเชื้อโรค ทำให้หน้าอ่อนกว่าวัย นอกจากร่างกายจะหลั่งสารมีลาโทนินเป็นประจำแล้ว ยังหลั่งสารเอนโดรฟิน (endrophin) ออกมาด้วย จึงไม่ควรกินอาหาร เพราะจะทำให้ตับทำงานหนักและเสื่อมเร็ว โดยหน้าที่หลักของตับคือ ขจัดสารพิษในร่างกาย ส่วนหน้าที่รองคือ
1.ช่วยไตในการดูแลผม ขน เล็บ ถ้าตับมีปัญหา ผม ขน เล็บ จะไม่สวย
2.ช่วยกระเพาะย่อยอาหาร ถ้ากินบ่อย ๆ จะทำให้ตับทำงานหนัก ตับจะหลั่งน้ำย่อยออกมามาก จึงไม่ได้ทำหน้าที่หลัก เป็นเหตุให้สารพิษตกค้างในตับ
03.00-05.00 น. เป็นช่วงเวลาของปอด
เป็นเวลาที่ควรตื่นนอน ลุกขึ้นเพื่อสูดอากาศที่บริสุทธิ์และรับแสงแดดในยามเช้า ผู้ที่ตื่นนอนช่วงนี้เป็นประจำ ปอดและผิวจะดีขึ้น
05.00-07.00 น. เป็นช่วงเวลาของลำไส้ใหญ่
เวลานี้จึงเหมาะที่จะขับถ่ายอุจจาระ และควรทำให้เป็นนิสัยทุกเช้า ถ้าไม่ถ่ายให้ใช้วิธีกดจุดที่ตำแหน่งสองข้างของจมูก และดื่มน้ำอุ่น 2 แก้ว หรือดื่มน้ำผึ้งผสมมะนาว โดยใช้น้ำ 1 แก้ว+น้ำผึ้ง 1 ช้อนโต๊ะ+น้ำมะนาว 4-5 ลูก
07.00-09.00 น. เป็นช่วงเวลาของกระเพาะอาหาร
กระเพาะอาหารจะทำงาน ถ้ากินอาหารเช้าในช่วงเวลานี้ทุกวัน กระเพาะอาหารจะแข็งแรง ถ้าปล่อยให้กระเพาะอาหารอ่อนแอ จะส่งผลให้เป็นคนตัดสินใจช้า ขี้กังวล ขาไม่ค่อยมีแรง ปวดเข่า หน้าแก่เร็วกว่าวัย
09.00-11.00 น. เป็นช่วงเวลาของม้าม
ม้ามมีหน้าที่ควบคุมเม็ดเลือด สร้างน้ำเหลือง ควบคุมไขมัน คนที่ปวดศีรษะบ่อย มักมาจากความผิดปกติของม้าม อาการเจ็บชายโครง สาเหตุมาจากม้ามกับตับ ผู้ที่มัก นอนหลับในช่วงเวลา 09.00-11.00 น. ม้ามจะอ่อนแอ
– ม้ามโต ม้ามจะไปเบียดปอด ทำให้เหนื่อยง่าย ผอมเหลือง ตาเหลือง สร้างเม็ดเลือดขาวได้น้อย
– ม้ามชื้น อาหารและน้ำที่กินเข้าไป จะแปรสภาพเป็นไขมัน จึงทำให้อ้วนง่าย
11.00-13.00 น. เป็นช่วงเวลาของหัวใจ
หัวใจทำงานหนักในช่วงเวลานี้ จึงควรหลีกเลี่ยงความเครียด เหตุที่ต้องทำให้ใช้ความคิดหนัก และหาทางระงับอารมณ์ตื่นเต้นหรืออาการตกใจให้ได้
13.00-15.00 น. เป็นช่วงเวลาของลำไส้เล็ก
ควรงดการกินอาหารทุกประเภท เพื่อให้ลำไส้ทำงาน โดยลำไส้เล็กมีหน้าที่ดูดซึมอาหาร เช่น วิตามินซี บี โปรตีน ซ่อมแซมส่วนที่สึกหรอ สร้างไข่สำหรับผู้หญิง ถ้ากรดอะมิโนน้อย ไข่จะมาไม่ครบทุกเดือน ผู้หญิงมีลำไส้ยาวกว่าผู้ชาย 11 ฟุต เพื่อให้การดูดซึมได้นานกว่า เนื่องจากต้องใช้กรดอะมิโนมากกว่าผู้ชาย เมื่อมีลำไส้ยาวกว่าจึงมีกระดูกซี่โครงมากกว่าผู้ชายข้างละ 1 ซี่
15.00-17.00 น. เป็นช่วงเวลาของกระเพาะปัสสาวะ
ควรออกกำลังกายหรืออบตัวให้เหงื่อออก กระเพาะปัสสาวะจะได้แข็งแรง หากอั้นปัสสาวะบ่อย ๆ ปัสสาวะจะถูกดูดซึมเข้าสู่กระแสเลือด ทำให้เหงื่อที่ออกมามีกลิ่นเหม็นเหมือนปัสสาวะ
17.00-19.00 น. เป็นช่วงเวลาของไต
ควรทำใจให้สดชื่น ไม่ง่วงเหงาหาวนอนในช่วงเวลานี้ ผู้ใดมีอาการง่วงนอนช่วงเวลานี้ แสดงว่ามีปัญหาเรื่องไตเสื่อม ถ้านอนหลับแล้วเพ้อ แสดงว่าอาการหนักมาก
– ไตซ้าย จะควบคุมสมองด้านขวา ซึ่งควบคุมด้านความคิดสร้างสรรค์ อารมณ์สุนทรีย์ รักสวยรักงาม ชอบแต่งตัว ถ้าไตซ้ายมีปัญหา อารมณ์รักสวยรักงามจะหมดไป กลายเป็นคนปล่อยเนื้อปล่อยตัว และเป็นคนขี้ร้อน
– ไตขวา จะควบคุมสมองด้านซ้าย ซึ่งควบคุมด้านความจำ ถ้าไตขวามีปัญหา ความจำจะเสื่อม และเป็นคนขี้หนาว (ผู้ที่มีไตแข็งแรงจะเป็นคนมีอายุยืน เป็นคนกล้า)
ถ้าลำไส้เล็กมีไขมันเกาะมาก อาหารที่อยู่ในรูปของสารละลายจะผ่านลำไส้เล็กไม่ได้ จึงตกเป็นภาระของไต เป็นผลให้ไตทำงานหนัก จึงกลายเป็นโรคไต ผู้ที่เป็นโรคไต สมองจะเสื่อม ปวดหลัง เป็นหวัดง่าย มีเสลดในคอ
การดูแล คือ ตอนเช้าอาบน้ำเย็น ตอนเย็นให้อาบน้ำอุ่น กรณีที่อาบน้ำไม่ได้ ให้ใช้วิธีแช่เท้า แต่น้ำควรใส่สมุนไพรที่ถูกโฉลกของผู้ป่วย เช่น ขิง ข่า กระชาย อย่างใดอย่างหนัก
19.00-21.00 น. เป็นช่วงเวลาของเยื่อหุ้มหัวใจ
ช่วงเวลานี้ควรจะสวดมนต์ ทำสมาธิ ผู้มีปัญหาเกี่ยวกับเยื่อหุ้มหัวใจ คือ หัวใจโต หัวใจรั่ว เส้นโลหิตหัวใจตีบ ดังนั้นผู้ป่วยต้องระวังเรื่องตื่นเต้น ดีใจ การหัวเราะ กรณีเส้นเลือดขอด ต้องดูเยื่อมหุ้มหัวใจให้แข็งแรง
21.00-23.00 น. เป็นช่วงเวลาที่ต้องทำให้ร่างกายอบอุ่น
ห้ามอาบน้ำเย็นในช่วงเวลานี้ เพราะจะทำให้เจ็บป่วยได้ง่าย อย่าไปตากลม เพราะเป็นช่วงที่ลมเป็นพิษ
23.00-01.00 น. เป็นช่วงเวลาของถุงน้ำดี
ถุงน้ำดีเป็นถุงสำรองเก็บน้ำย่อยที่ออกมาจากตับ อวัยวะใดในร่างกายเมื่อขาดน้ำจะมาดึงน้ำจากถุงน้ำดี ทำให้ถุงน้ำดีข้น เป็นผลให้อารมณ์ฉุนเฉียว สายตาเสื่อม เหงือกจะบวม ปวดฟัน นอนไม่หลับ ตื่นกลางดึก หรือตอนเช้าจะจาม (ถุงน้ำดีจะโยงไปถึงปอด) จะปวดศีรษะข้างเดียวหรือสองข้างโดยไม่ทราบสาเหตุ (ผู้ที่ตัดถุงน้ำดีออก เมื่อตรวจด้วยลูกดิ่งจะพบว่าถุงน้ำดีข้น มักมีอาการปวดขา ปวดสะโพก)
คำแนะจากหนังสือบอกว่า อย่าใส่ชุดนอนที่เป็นผ้าใยสังเคราะห์ จะไปดูดน้ำในร่างกาย ควรสวมชุดผ้าฝ้ายดีที่สุด ไม่ควรนอนบนที่นอนสูง ๆ เพราะจะทำให้เสียน้ำในร่างกาย ดังนั้น ควรดื่มน้ำก่อนเข้านอน หรือก่อนเวลา 23.00 น.
ต้องยอมรับเลยว่า ยุคนี้ใครไม่มีสมาร์ทโฟนถือว่าแปลกมากๆ แทบจะเรียกว่าเป็นสิ่งสามัญประจำตัวเลยก็ได้ ยิ่งโซเชียลมีเดียด้วยแล้ว บางคนแทบจะเช็คตลอดเวลา แบบเห็นแจ้งเตือนแล้วมันใจสั่น บางทีเราเสียเวลาในวันพักผ่อนเป็นวันๆ คอยอัพเดทโน่นนี่ ถ้าคุณเคยทำแบบนี้แล้วละก็ ต้องมาลองเช็คตัวเองหน่อยแล้ว่า คุณกำลังจะเป็น FOMO หรือเปล่า
FOMO คืออะไร..? FOMO ย่อมาจาก Fear Of Missing Out เป็น “ การกลัวตกกระแส ” หากไม่ได้อัพเดทผ่าน Smartphone

อาการที่เข้าข่าย FOMO
1. อารมณ์แปรปรวนง่าย เมื่อไม่ได้เล่นอินเตอร์เน็ต หงุดหงิดใจ กระวนกระวาย
2. หมดเวลาไปกับการใช้ Smartphone มากกว่า 6 ชม.ต่อวัน
3. ติดการใช้งาน Facebook , Twitter ฯลฯ ต้องเล่น ต้องเช็ค ทุกวัน เกือบจะทุกเวลา
4. กลัวตกกระแสและรู้ข่าวช้ากว่าเพื่อนๆ
5. เวลามีคนมาคอมเม้นต์ หรือพูดถึง จะกังวลเมื่อถูกตำหนิบนโซเชียลมีเดีย
6. อารมณ์เสียกับการพลาดสิ่งที่วางแผนไว้
7. รู้สึกด้อยกว่าเมื่อเปรียบเทียบตนเองกับคนบนโลกออนไลน์ คนอื่นมีโน่นมีนี่ ไปกินอาหารดีๆ ทำไมเราถึงไม่ได้ทำแบบเขา
ซึ่งผลจากการวิจัย มีถึง 64% มีอาการ FOMO เมื่อไม่สามารถเล่นอินเตอร์เน็ตได้ ซึ่ง 80 % เป็นชาวเอเชีย และ 56 % กลัวการตกข่าวหรือกระแสหากไม่ได้เข้ามาอัพเดทบ่อยๆ
วิธีรับมือกับอาการ FOMO
1. ยอมรับก่อนว่าตัวเอง ติด Social internet เพราะเมื่อไหร่ที่เรายอมรับเมื่อนั้นเราก็พร้อมจะเปลี่ยน
2. ปิดโทรศัพท์ แล้วหาทำงานอดิเรก เอาเวลาสนใจคนอื่น มาบรรลุเป้าหมายของตัวเองดีกว่า
3. ใช้เวลาหรือไปเที่ยวกับเพื่อนมากขึ้น เลิกแชทกันสักวัน แล้วไปพบกันบนโลกความจริง
4. กำหนดให้ห้องนอนเป็นพื้นที่ No mobile หลีกหนีจากโทรศัพท์แล้วมาพักผ่อนดีกว่า
5. วางแผนสำรองไว้เสมอ เพื่อเตรียมพร้อมจะรับมือกับปัญหาที่มาโดยไม่ตั้งตัว
6. ละสายตาจากหน้าจอทุกๆ 2 ชม. เปลี่ยนจากเล่น facebook มาอ่านหนังสือบ้าง
Omer Gil หัวหน้าทีมความมั่นคงปลอดภัยสารสนเทศของ EY Hacktics Advanced Security Center จากอิสราเอล ออกมาเปิดเผยถึงช่องโหว่บน Caching Server ซึ่งช่วยให้แฮ็คเกอร์สามารถโจมตีเพื่อหลอกให้ Server แคชข้อมูลความลับ เช่น ข้อมูลส่วนบุคคลและข้อมูลการเงิน จากนั้นเข้าไปขโมยข้อมูลจากที่แคชไว้ได้ Gil ตั้งชื่อการโจมตีนี้ว่า Web Cache Deception Attack

Gil เปิดเผยใน Blog ของตนว่า พบช่องโหว่ของการโจมตีนี้บนเว็บไซต์ชื่อดัง 3 แห่งจาก 30 แห่งที่เขาทดสอบ หนึ่งในนั้นคือ PayPal ส่วนอีก 2 แห่งขอให้ไม่เปิดเผยนาม ซึ่ง Gil เชื่อว่าการโจมตีน่าจะส่งผลกระทบเป็นวงกว้างกับหลายๆ เว็บไซต์ทั่วโลก โดยปัญหาเกิดจากการที่ Server ถูกหลอกให้แคชข้อมูลความลับของผู้ใช้ผ่านทางการเข้าถึง Resource ที่ไม่มีอยู่จริง ส่งผลให้แฮ็คเกอร์สามารถเข้าไปขโมยข้อมูลที่แคชไว้ได้โดยที่ไม่จำเป็นต้องพิสูจน์ตัวตน จากการค้นพบช่องโหว่นี้ ช่วยให้ Gil ได้รับค่าตอบแทนจาก Bug Bounty Program ของ PayPal ถึง $3,000 (ประมาณ 105,000 บาท)
ยกตัวอย่างกรณีของ PayPal ซึ่ง Gil พบว่า ถ้าเขาเข้าถึงลิงค์ URL ที่ชี้ไปยัง Resource ที่ไม่มีอยู่จริง จะทำให้ PayPal Server สร้างหน้าแคชสำหรับ URL นั้นๆ ในส่วนก่อนที่จะถึง Resource ดังกล่าว เช่น
ซึ่ง URL ตัวอย่างนี้ หน้าแคชจะเก็บข้อมูลรายละเอียดของผู้ใช้ เช่น ดุลบัญชี รายการธุรกรรมออนไลน์ อีเมล หมายเลขบัตร 4 ตัวท้าย และอื่นๆ
นั่นหมายความว่า ถ้าแฮ็คเกอร์หลอกให้ผู้ใช้เข้าถึง URL ที่ไม่มีอยู่จริงเหล่านี้ จะทำให้ Server สร้างหน้าแคชสำหรับเก็บข้อมูลส่วนบุคคลและข้อมูลความลับอื่นๆ ขึ้นมา เมื่อแฮ็คเกอร์เข้าถึง URL นั้นอีกครั้งหนึ่งก็จะสามารถอ่านข้อมูลเหล่านั้นได้ทั้งหมดทันที
วิดีโอตัวอย่างด้านล่างแสดงการสร้างหน้าแคชสำหรับเก็บข้อมูลส่วนบุคคลของผู้ใช้ PayPal และ Gil สามารถเข้าถึงหน้าแคชเหล่านั้นได้ผ่านทาง Private Browsing Session (โหมด Incognito) โดยไม่จำเป็นต้องล็อกอินเข้า PayPal แต่อย่างใด
ทั้งนี้ Gil ระบุว่า Resource ที่เข้าถึงเพื่อสร้างหน้าแคชนี้ ไม่จำเป็นต้องเป็นเฉพาะไฟล์ CSS หรือ JS แต่สามารถใช้เป็นไฟล์อื่นได้อีกมากกว่า 40 รูปแบบ รวมไปถึง AVI, DOC และ JPG
Gil ระบุว่า กรณี PayPal อาจทำได้แค่ขโมยข้อมูลส่วนบุคคล แต่อีก 2 เว็บที่เหลือที่เขาทดสอบ Gil สามารถเข้าควบคุมชื่อบัญชีของเว็บนั้นๆ ได้ทันที เนื่องจาก 2 เว็บนั้นทำการแคช Session ID และคำตอบด้านความมั่นคงปลอดภัยที่ใช้พิสูจน์ตัวตน
“มันเป็นการโจมตีแบบหนึ่ง มันสามารถใช้โจมตี .NET, PHP, Java หรือโจมตีบน IIS, Apache และ Web Server แบบอื่นๆ รวมไปถึงอุปกรณ์ที่ใช้แคชหลายแบบ ไม่ว่าจะเป็น CDN, Reverse Proxy และ Load Balancer มันเป็นปัญหาของการตั้งค่าการทำ Caching” — Gil ระบุ
Gil แนะนำวิธีป้องกันการโจมตีแบบ Web Cache Deception Attack ดังนี้
ดูรายละเอียดเชิงเทคนิคและคำแนะนำอื่นๆ ได้ที่: http://omergil.blogspot.ro/2017/02/web-cache-deception-attack.html
ก่อนหน้านี้ Kaspersky Lab เคยแจ้งเตือนถึง Fileless Malware หรือมัลแวร์ไร้ไฟล์ ซึ่งเป็นมัลแวร์ระดับสูงที่ยากต่อการตรวจจับ เนื่องจากไม่จำเป็นต้องใช้ไฟล์เป็นสื่อการแพร่ แต่พุ่งโจมตีหน่วยความจำโดยตรง ล่าสุด Talos ทีมวิจัยด้าน Threat Intelligence ของ Cisco ระบุ ค้นพบ Fileless Malware ตัวใหม่ซึ่งเป็น Remote Access Trojan (RAT) ที่ใช้ DNS Queries ในการลอบส่งคำสั่ง PowerShell เข้าไปทำอันตรายระบบคอมพิวเตอร์ โดยตั้งชื่อว่า DNSMessenger
Talos ค้นพบโทรจันตัวนี้จากการติดตามสคริปต์ PowerShell โดยเนื้อหาส่วนหนึ่งของสคริปต์สามารถ Decode ออกมาได้ใจความว่า “SourceFireSux” (SourceFire เป็นหนึ่งในผลิตภัณฑ์ด้านความมั่นคงปลอดภัยของ Cisco) ซึ่งจากการตรวจสอบที่มาของมัลแวร์พบว่าการโจมตีประกอบด้วย 2 ส่วน คือ ไฟล์เอกสาร Word ที่ถูกปรับแต่งขึ้นมาพิเศษ กับ PowerShell Backdoor ที่ใช้ติดต่อสื่อสารกับ C&C Server ผ่านทางการร้องขอ DNS ที่น่าสนใจคือ DNSMessenger เป็นมัลแวร์ประเภท Fileless ซึ่งไม่จำเป็นต้องเขียนไฟล์หรือคัดลอกตัวเองลงบนคอมพิวเตอร์ แต่ใช้การส่งข้อความ DNS TXT เพื่อรับคำสั่ง PowerShell จาก C&C Server ในรูปของ DNS TXT Record

จากการลอบส่งคำสั่ง PowerShell ผ่านทางการร้องขอ DNS โดยที่ไม่มีไฟล์เป็นสื่อพาหะทำให้การโจมตีสามารถหลบเลี่ยงการตรวจจับของโปรแกรม Antivirus ทั่วไปได้อย่างง่ายดาย
การโจมตีจะถูกแบ่งออกเป็น 4 สเตจหลัก คือ
สเตจ 1: ไฟล์เอกสาร Word ที่แฮ็คเกอร์ทำขึ้นมานั้น มาในรูปของเอกสารปลอมที่ได้รับการปกป้องโดยบริการของ McAfee ระบุว่า ผู้ใช้ที่ต้องการอ่านเนื้อหาให้กด Enable Content ถ้าผู้ใช้เผลอกดจะเป็นการเริ่มใช้ VBA Macro ซึ่งจะรันสคริปต์ PowerShell ที่ฝังอยู่ข้างในทันที ส่งผลให้ Backdoor ถูกสร้างขึ้นเพื่อเชื่อมต่อกับ C&C Server ซึ่งเหตุการณ์ทั้งหมดนี้ไม่มีการเขียนข้อมูลใดๆ ลงบนฮาร์ดดิสก์เลย แต่เป็นรันผ่านหน่วยความจำโดยตรง

สเตจ 2: สคริปต์ VBA จะรัน PowerShell เพื่อตรวจสอบพารามิเตอร์ต่างๆ ในระบบเครือข่าย เช่น สิทธิ์ในการเข้าถึงของผู้ใช้ที่ล็อกอินอยู่ และเวอร์ชันของ PowerShell ที่ติดตั้งอยู่บนคอมพิวเตอร์นั้นๆ ซึ่งข้อมูลเหล่านี้จะถูกนำไปใช้เพื่อแก้ไข Windows Registry และติดตั้งสคริปต์ PowerShell ของสเตจ 3 เพื่อสร้าง Backdoor ที่เสถียร ใช้ได้ในระยะยาว
สเตจ 3: Backdoor ที่ถูกสร้างมานั้นจะถูกเพิ่มลงไปในฐานข้อมูล Windows Management Instrumentation (WMI) ในกรณีที่เหยื่อมีสิทธิ์ระดับ Admin ต่อให้รีบูตคอมพิวเตอร์ มัลแวร์ก็จะยังคงอยู่ ไม่หายไปไหน จากนั้น Backdoor จะสร้างช่องทางเชื่อมต่อแบบ 2-way Communications กับ C&C Server บนโปรโตคอล DNS และใช้ DNS TXT Records ในการส่ง Unformatted Text จาก DNS Server กลับมายังคอมพิวเตอร์เป้าหมาย
Backdoor นี้จะส่งคำร้องขอ DNS ไปยังหนึ่งใน DNS Server ตามที่ Hard-coded อยู่ในซอร์สโค้ดเป็นระยะๆ ซึ่ง DNS Server จะแฝงคำสั่ง PowerShell ไว้ใน DNS TXT Record และส่งเข้าไปรันในคอมพิวเตอร์เป้าหมายโดยไม่มีการเขียนข้อมูลใดๆ ลงบนฮาร์ดดิสก์
สเตจ 4: สคริปต์ PowerShell ในสเตจนี้จะถูกใช้เพื่อเป็นเครื่องมือสำหรับทำ Remote Control อย่างแท้จริง ซึ่งสคริปต์ดังกล่าวจะส่งคำร้องไปยัง C&C Server ผ่านทางข้อความ DNS TXT เพื่อถามหาคำสั่งที่ต้องการจะรัน ทำให้แฮ็คเกอร์สามารถรันคำสั่ง PowerShell ใดๆ บนเครื่องเป้าหมายได้ทันที และผลลัพธ์จะถูกส่งคืนกลับมายัง C&C Server ผ่านทางคำร้องขอ DNS ถัดไป
จนถึงตอนนี้ DNS Server ที่ DNSMessenger RAT ใช้ติดต่อออฟไลน์ไปหมดแล้ว ทำให้ไม่สามารถทราบได้ว่าคำสั่ง PowerShell ที่แฮ็คเกอร์ใช้รันเป็นคำสั่งประเภทใด

“มัลแวร์นี้เป็นตัวอย่างมัลแวร์อันยอดเยี่ยมที่สื่อให้เห็นถึงแนวคิดของแฮ็คเกอร์ที่ต้องการหลีกเลี่ยงการตรวจจับในขณะที่ดำเนินกิจกรรมต่างๆ ภายใต้สภาวะแวดล้อมเป้าหมาย [นอกจากนี้ มัลแวร์] นี้ยังแสดงให้เห็นถึงความสำคัญในการตรวจจับและกรองโปรโตคอลระบบเครือข่ายนอกเหนือจาก HTTP/HTTPS และ SMTP/POP3 แต่ควรพิจารณาถึงทราฟฟิก DNS ซึ่งอาจถูกแฮ็คเกอร์นำไปใช้เป็นช่องทางในการติดต่อกับ C&C Server ได้” — นักวิจัยจาก Talos ระบุ
อ่านรายละเอียดเชิงเทคนิคได้ที่: http://blog.talosintelligence.com/2017/03/dnsmessenger.html
ที่มา: http://thehackernews.com/2017/03/powershell-dns-malware.html
| ผู้มีเงินได้มีสิทธิหักลดหย่อนอะไรได้บ้าง? |
|
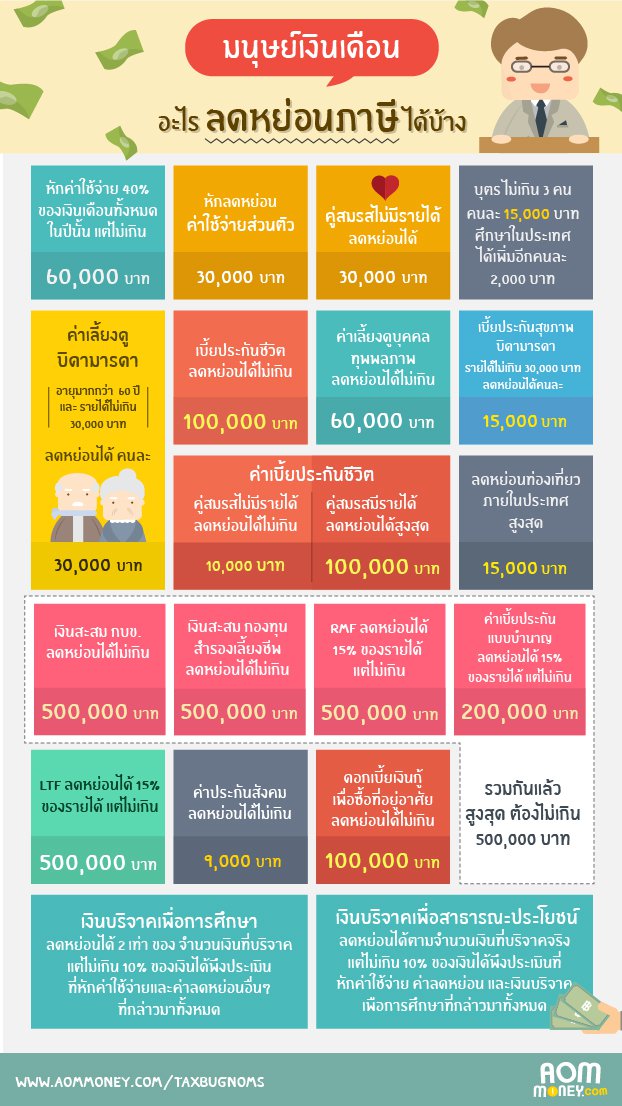
การหักลดหย่อน หมายถึง รายการต่างๆ ที่กฎหมายได้กำหนดให้หักได้เพิ่มขึ้นหลังจากได้หักค่าใช้จ่ายแล้ว เพื่อเป็นการบรรเทาภาระภาษีให้แก่ผู้เสียภาษีก่อนนำเงินได้ที่เหลือซึ่งเรียกว่าเงินได้สุทธิไปคำนวณภาษีตามบัญชีอัตราภาษีเงินได้บุคคลธรรมดา รายการหักลดหย่อนกรณีต่าง ๆ มีดังต่อไปนี้ 1. การหักลดหย่อนบุคคลธรรมดา (1)ผู้มีเงินได้ 30,000 บาท (ไม่ว่าจะอยู่ในประเทศไทยถึง 180 วัน หรือไม่ก็ตาม) (2) สามีหรือภริยาของผู้มีเงินได้ 30,000 บาท (3) บุตรให้หักสำหรับบุตรชอบด้วยกฎหมายหรือบุตรบุญธรรมของผู้มีเงินได้ รวมทั้งบุตรชอบด้วยกฎหมายของสามีหรือภริยาของผู้มีเงินได้ด้วย (4) ค่าอุปการะเลี้ยงดูบิดามารดาของผู้มีเงินได้ สามารถหักลดหย่อนได้คนละ 30,000 บาท และหักลดหย่อนบิดามารดาของคู่สมรสที่ไม่มีเงินได้อีกคนละ 30,000 บาท โดยบิดามารดาต้องมีอายุ 60 ปีขึ้นไปมีรายได้ในปีภาษีที่ขอหักลดหย่อนไม่เกิน 30,000 บาทต่อปี อยู่ในความอุปการะเลี้ยงดูของผู้มีเงินได้และบิดามารดาของผู้มีเงินได้หรือคู่สมรสจะต้องออกหนังสือรับรองว่าบุตรคนใดคนหนึ่งเป็นผู้อุปการะเลี้ยงดูเพียงคนเดียว (บุตรบุญธรรมไม่มีสิทธิหักลดหย่อน) (5) ค่าอุปการะเลี้ยงดูคนพิการหรือคนทุพพลภาพ สามารถนำมาหักลดหย่อนได้คนละ 60,000 บาท โดยคนพิการหรือคนทุพพลภาพนั้นต้องไม่มีเงินได้พึงประเมินในปีภาษีที่ใช้สิทธิหักลดหย่อนเกิน 30,000 บาท และเงินได้ดังกล่าวต้องไม่ใช่เงินได้ที่ได้รับยกเว้นภาษีเงินได้ (6) ค่าเบี้ยประกันสุขภาพบิดามารดาของผู้มีเงินได้และคู่สมรส สามารถหักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 15,000 บาท บิดามารดาต้องไม่มีเงินได้พึงประเมินในปีภาษีที่ขอหักลดหย่อนเกิน 30,000 บาทขึ้นไป (7) ค่าเบี้ยประกันชีวิต (8) เงินสะสมที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพ สามารถหักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 10,000 บาท (ส่วนที่เกิน 10,000 บาท แต่ไม่เกิน 490,000 บาท ซึ่งไม่เกินร้อยละ 15 ของค่าจ้าง ให้หักจากเงินได้) (9) เงินสะสมที่จ่ายเข้ากองทุนบำเหน็จบำนาญข้าราชการหรือกองทุนสงเคราะห์ ตามกฎหมายว่าด้วยโรงเรียนเอกชน สมาชิกที่จ่ายเงินสมทบเข้ากองทุนสามารถนำไปหักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 500,000 บาท (ให้นำไปหักจากเงินได้) (10) ค่าซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) สามารถหักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกินร้อยละ 15 ของเงินได้พึงประเมินที่ได้รับซึ่งต้องเสียภาษีเงินได้ในปีภาษีนั้น (และเมื่อรวมกับเบี้ยประกันชีวิตแบบบำนาญ + เงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ + เงินสะสมเข้ากองทุนบำเหน็จบำนาญข้าราชการ + เงินสะสมเข้ากองทุนสงเคราะห์ตามกฎหมายว่าด้วยโรงเรียนเอกชน + เงินสะสมเข้ากองทุนการออมแห่งชาติแล้ว ต้องไม่เกิน 500,000 บาท) (11) ค่าซื้อหน่วยลงทุนในกองทุนรวมหุ้นระยะยาว (LTF) ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ระหว่างวันที่ 1 มกราคม พ.ศ. 2559 ถึงวันที่ 31 ธันวาคม พ.ศ. 2562 ไม่เกินร้อยละ 15 ของเงินได้พึงประเมินที่ได้รับซึ่งต้องเสียภาษีเงินได้ในปีนั้น แต่ไม่เกิน 500,000 บาท และต้องถือหน่วยลงทุนในกองทุนรวมระยะยาวต่อเนื่องกันไม่น้อยกว่า 7 ปีปฏิทิน แต่ไม่รวมถึงกรณีผู้มีเงินได้ไถ่ถอนหน่วยลงทุนรวมหุ้นระยะยาว เพราะทุพพลภาพหรือตาย (12) ค่าดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัย ให้ได้รับลดหย่อนและยกเว้นได้ตามที่จ่ายจริง แต่รวมกันไม่เกิน 100,000 บาท (13) เงินสมทบกองทุนประกันสังคม หักลดหย่อนได้ตามที่จ่ายจริง ตามกฎหมายว่าด้วยการประกันสังคม (14) เงินสะสมที่สมาชิกจ่ายเข้ากองทุนการออมแห่งชาติ ตามกฎหมายว่าด้วยกองทุนการออมแห่งชาติ สามารถนำไปหักลดหย่อนได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 500,000 บาท (และเมื่อรวมกับเบี้ยประกันชีวิตแบบบำนาญ + เงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ + เงินสะสมเข้ากองทุนบำเหน็จบำนาญข้าราชการ + เงินสะสมเข้ากองทุนสงเคราะห์ตามกฎหมายว่าด้วยโรงเรียนเอกชน + เงินที่ซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพแล้วต้องไม่เกิน 500,000 บาท) (15) ค่าเดินทางท่องเที่ยวภายในประเทศ (16) ค่าซื้อสินค้าหนึ่งตำบลหนึ่งผลิตภัณฑ์ (OTOP : One Tambon One Product) จากผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ระหว่างวันที่ 1 สิงหาคม พ.ศ. 2559 ถึงวันที่ 31 สิงหาคม พ.ศ. 2559 สามารถหักลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 15,000 บาท ต้องเป็นการซื้อสินค้าที่เรียกเก็บภาษีมูลค่าเพิ่ม และต้องได้รับใบกำกับภาษีที่ระบุข้อความสินค้าทุกรายการเป็นสินค้าหนึ่งตำบลหนึ่งผลิตภัณฑ์ (17) เงินได้ที่จ่ายไปเพื่อซื้ออสังหาริมทรัพย์ ที่เป็นอาคารพร้อมที่ดิน หรือห้องชุดในอาคารชุด ต้องมีมูลค่าไม่เกิน 3 ล้านบาท เพื่อใช้เป็นที่อยู่อาศัยของตนเอง โดยมีการจดทะเบียนโอนกรรมสิทธิ์ในอสังหาริมทรัพย์นั้นให้แล้วเสร็จ ในระหว่างวันที่ 13 ตุลาคม พ.ศ. 2558 ถึงวันที่ 31 ธันวาคม พ.ศ. 2559 ให้ใช้สิทธิหักลดหย่อนได้ไม่เกินร้อยละ 20 ของมูลค่าอสังหาริมทรัพย์ โดยหักลดหย่อนตั้งแต่ปีที่มีการจดทะเบียนโอนกรรมสิทธิ์ในอสังหาริมทรัพย์ และให้หักลดหย่อนต่อเนื่องกัน 5 ปี ๆ ละเท่า ๆ กัน ซึ่งต้องปฏิบัติ ดังนี้ (18) เงินบริจาค เป็นรายการลดหย่อนสุดท้ายก่อนนำเงินได้ไปคำนวณภาษีตามอัตราก้าวหน้า โดยสามารถหักเงินบริจาคได้ไม่เกินร้อยละ 10 ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน (หักลดหย่อนได้เฉพาะที่บริจาคเป็นเงินเท่านั้น) ได้แก่ การบริจาคเงินให้แก่วัดวาอาราม สภากาชาดไทย สถานพยาบาล และสถานศึกษาของทางราชการ หรือองค์การของรัฐบาล สถานศึกษาเอกชน สถานสาธารณกุศล และกองทุนสวัสดิการภายในส่วนราชการ (ต้องเป็นองค์การสถานสาธารณกุศลตามที่รัฐมนตรีประกาศกำหนดในราชกิจจานุเบกษา) 2. การหักลดหย่อนในกรณีผู้ถึงแก่ความตายในระหว่างปีภาษี ให้หักลดหย่อนได้เสมือนผู้ตายมีชีวิตอยู่ตลอดปีภาษีที่ผู้นั้นถึงแก่ความตาย 3. การหักลดหย่อนในกรณีกองมรดกที่ยังมิได้แบ่ง ให้หักลดหย่อนสำหรับผู้มีเงินได้ 30,000 บาท 4. การหักลดหย่อนห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล ให้หักลดหย่อนสำหรับผู้มีเงินได้แก่ผู้เป็นหุ้นส่วนหรือบุคคลในห้างหุ้นส่วนหรือคณะบุคคลแต่ละคนที่อยู่ในประเทศไทยคนละ 30,000 บาท แต่รวมกันต้องไม่เกิน 60,000 บาท 5. การหักลดหย่อนวิสาหกิจชุมชน ตามกฎหมายว่าด้วยการส่งเสริมวิสาหกิจชุมชน ให้หักลดหย่อนได้ 60,000 บาท
ที่มา : http://www.rd.go.th/publish/557.0.html ที่มารูปภาพ : http://www.aommoney.com
|