E-filing คืออะไร

E-filing คืออะไร

คือระบบการให้บริการยื่นเอกสารต่าง ๆผ่านทางอิเล็กทรอนิกส์ หรือ ระบบจัดเก็บไฟล์อิเล็กทรอนิกส์ออนไลน์ โดยจากเดิมที่เป็นระบบการยื่นโดยส่งเอกสารด้วยตนเอง ผู้ที่จะยื่นเอกสารต้องเดินทางไปยื่นที่จุดให้บริการด้วยตนเอง ซึ่งใช้ระยะเวลานานในการดำเนินการ ประมวลผล วิเคราะห์ และให้บริการแก่ประชาชน แต่ระบบ E-filing สามารถให้บริการผ่านหน้าเว็บไซต์ได้ ระยะเวลาการดำเนินการเป็นแบบ real time คือดำเนินการได้ทันที สามารถประมวลผล สามารถเชื่อมโยงข้อมูลระหว่างหน่วยงานพันธมิตร เข้าถึงได้ทุกที่ที่มีอินเทอร์เน็ต สะดวกและรวดเร็วสามารถให้บริการแก่ประชาชนได้ทันที


ประโยชน์ของ E-filing

-อำนวยความสะดวกในการยื่นเอกสาร ณ จุดเดียว

-ประหยัดค่าเดินทางและเวลาในการนำส่งงบการเงิน

-ประหยัดค่าใช้จ่ายในการจัดทำเอกสาร

– เพิ่มช่องทางในการนำส่งงบการเงิน อำนวยความสะดวกให้แก่ประชาชน

-ให้บริการได้อย่างรวดเร็วทันต่อสถานะการทางเศรษฐกิจ

-สามารถทำรายการได้ 24 ชั่วโมงได้ไม่ต้องอยู่ในเวลาราชการ

-เพิ่มความสะดวกในการค้นหา บริหารจัดการเอกสารได้อย่างมีประสิทธิภาพ


E-filing ถูกใช้ในหน่วยงานราชการ หลายหน่วยงาน ได้แก่

e-filing สพฐ e-filing

กรมพัฒนาธุรกิจการค้า

e-filing กรมสรรมพากร เป็นต้น


กระทรวงแรงงาน มอบของขวัญปีใหม่ ทำฟันฟรีไม่ต้องสำรองจ่ายเริ่ม 1 ก.พ. 60

 กระทรวงแรงงาน มอบของขวัญปีใหม่ให้ผู้ประกันตน เปิดศักราชใหม่ของขวัญชิ้นแรกกลางเดือนมกราคมนี้ จัด MOU ร่วมระหว่าง กระทรวงแรงงาน กระทรวงกลาโหม และกระทรวงสาธารณสุข ให้ผู้ประกันตนในระบบประกันสังคมทำฟันฟรีไม่ต้องสำรองจ่ายล่วงหน้าวงเงิน 900 บาท ในโรงพยาบาลเอกชน 535 แห่ง และโรงพยาบาลรัฐ ทั่วประเทศ เริ่ม 1 ก.พ. เตรียมชิ้นที่สองร่วมกับโรงพยาบาลนพรัตนราชธานี นำร่องบริการตรวจสุขภาพประจำปีให้ผู้ประกันตนฟรี  6 มกราคม นี้
          พล.อ. ศิริชัย ดิษฐกุล รัฐมนตรีว่าการกระทรวงแรงงาน เปิดเผยว่า สำนักงานประกันสังคม โดยกระทรวงแรงาน ได้เตรียมมอบของขวัญปีใหม่ให้กับผู้ประกันตน ด้วยการเพิ่มค่าทำทันตกรรม เป็น 900 บาทต่อคนต่อปี จากเดิม 600 บาทต่อคนต่อปี โดยไม่ต้องสำรองจ่ายล่วงหน้า ในคลินิกเครือข่ายประกันสังคมที่มีอยู่กว่า 535 แห่ง และในโรงพยาบาลของรัฐทุกแห่งทั่วประเทศ ซึ่งจะมีการลงนามบันทึกข้อตกลงระหว่าง 3 หน่วยงานคือ กระทรวงแรงงาน กระทรวงกลาโหม และกระทรวงสาธารณสุข ในกลางเดือนมกราคม 2560 และจะสามารถให้บริการได้ทันที ในวันที่ 1 กุมภาพันธ์ 2560
          นอกจากนี้ในเรื่องของการส่งเสริมสุขภาพและการป้องกันโรคด้วยการตรวจร่างกายในโรงพยาบาลตามบัตรรับรองสิทธิฯ ยังมีเรื่องต้องพิจารณาถึงความคุ้มค่า และความเสี่ยงในบางประเด็น แต่ทางกระทรวงแรงงานต้องการสร้างเสริมสุขภาพที่ดีให้กับผู้ประกันตน โดยในวันที่ 6 มกราคม 2560 ทางโรงพยาบาลนพรัตนราชธานี จะเป็นโรงพยาบาลนำร่องที่ให้บริการตรวจสุขภาพให้กับผู้ประกันตน ซึ่งรัฐมนตรีว่าการกระทรวงแรงงาน จะเดินทางไปร่วมงานในครั้งนี้ด้วย
          รมว. แรงงาน กล่าวในตอนท้ายว่า “อย่างไรก็ตามก่อนหน้านี้ มีการรับฟังความคิดเห็น  และข้อเสนอจากตัวแทนผู้ประกันตนอย่างเต็มที่ หากประเด็นใดสามารถดำเนินการได้ทันทีก็จะทำ แต่ในบางประเด็นที่ติดขัดเรื่องข้อกฎหมาย จะต้องขอเวลาในการดำเนินการ ทั้งนี้ ในเบื้องต้นผู้ประกันตนทุกคนที่ใช้สิทธิในการตรวจสุขภาพประจำปี หากมีการตรวจพบว่าเจ็บป่วยจนต้องเข้าสู่กระบวนการรักษา หรือเฝ้าระวังโรค ก็จะต้องได้รับการดูแลทันทีตามสิทธิ”

แนวทาง ลดหย่อนภาษีด้วยประกันชีวิต

การเริ่มต้นทำงานของคนทุกคนที่มีรายได้เกิน 15,000 บาทจะต้องมีสิ่งหนึ่งที่ต้องเริ่มเหมือนกัน นั่นก็คือการทำความรู้จักกับสิ่งที่เรียกว่าภาษีเงินได้บุคคลธรรมดานั่นเอง ซึ่งสิ่งที่เราเรียกว่า ภาษีเงินได้บุคคลธรรมดา คือ เงินที่เก็บไปจากบุคคลทั่วไปหรือจากหน่วยภาษีที่มีลักษณะพิเศษตามที่กฎหมายกำหนด ซึ่งต้องมีรายได้ตามเกณฑ์ที่กฎหมายได้กำหนดไว้นั่นเอง ซึ่งเจ้าภาษีรายได้บุคคลธรรมดานี้จะเก็บเป็นรายปี โดยคิดจากรายได้ทั้งปีของคนๆนั้นนั่นเอง ซึ่งปกติแล้วจะเริ่มจ่ายกันในช่วงเดือนมกราคมของทุกปีนั่นเอง ซึ่งใครที่เสียภาษีเป็นประจำอยู่แล้วก็คงจะเข้าใจดี แต่ทั้งนี้ภาษีก็มีเรื่องให้เราต้องทำความเข้าใจเยอะเหมือนกัน จึงควรศึกษาเกี่ยวกับการเสียภาษีให้มากๆ เพื่อไม่ให้เราต้องเสียสิทธิบางอย่างไปอย่างน่าเสียดายนั่นเอง

และผู้ที่มีหน้าที่ต้องจ่ายภาษีนี้ต้องไปแสดงรายการเงินได้(รายได้)ของตนเองตามแบบแสดงรายการภาษีที่กำหนดภายในเดือนมกราคมถึงมีนาคมของปีถัดไป เช่น รายได้ 2558 จะต้องยื่นในมีนาคม 2559 นั่นเอง  ซึ่งเจ้าภาษีเงินได้บุคคลธรรมดานี้สามารถใช้สิทธิในการลดจำนวนเงินที่เราต้องจ่ายลงได้ หรือที่เราเรียกว่าการลดหย่อนภาษีนั่นเอง ซึ่งการทำประกันชีวิตก็เป็นอีกวิธีหนึ่งที่จะช่วยลดหย่อนภาษีได้ หลายๆคนอาจจะรู้อยู่แล้วว่าการทำประกันชีวิตนั้นเราสามารถนำมาลดหน่อยภาษีได้ด้วย ซึ่งการลดหย่อนภาษีด้วยประกันชีวิตนั้นสามารถแบ่งได้ง่ายๆเป็น 3 แบบ ได้แก่

  • ประกันชีวิตของตัวผู้ยื่นจ่ายภาษีเอง

ซึ่งเบี้ยประกันชีวิตนี้สามารถนำมาลดหย่อนภาษีได้ตามที่จ่ายจริง แต่ต้องไม่เกิน 100,000 บาท ทั้งนี้ค่าเบี้ยประกันชีวิตจะต้องไม่รวมค่าเบี้ยประกันภัยสำหรับการทำสัญญาเพิ่มเติมอื่นๆด้วย และต้องมีกำหนดระยะเวลาในการคุ้มครองตั้งแต่ 10 ปีขึ้นไป และถ้าหากเป็นกรมธรรม์ประกันชิวิตที่มีผลตอบแทนคืนให้ ผลประโยชน์นั้นจะต้องมีมูลค่าไม่เกินร้อยละ 20 ของเบี้ยประกันชีวิตที่จ่ายรายปีหรือเบี้ยประกันชีวิตสะสมตลอดการจ่ายเบี้ยประกันนั้นๆนั่นเอง ที่สำคัญบริษัทประกันชีวิตที่ออกกรมธรรม์จะประกอบกิจการในประเทศไทยเท่านั้น รู้อย่างนี้แล้ว ใครที่ตรงตามข้อกำหนดเหล่านี้ ก็อย่ารอช้าที่จะนำประกันของตนไปยื่นเพื่อลดหย่อนภาษีกันด้วยนะ บางทีเมื่อนำมาลดหย่อนแล้ว คุณอาจจะไม่ต้องเสียภาษีเลยก็ได้ เห็นไหมว่าน่าสนใจมากขนาดไหน

  • ประกันสุขภาพของบิดา มารดาของตัวผู้ยื่นจ่ายภาษี

ซึ่งเบี้ยประกันชีวิตนั้นสามารถนำมาลดหย่อนได้ตามที่จ่ายจริง แต่ต้องไม่เกิน 15,000 บาท และผู้ยื่นจ่ายภาษีต้องเป็นบุตรโดยชอบด้วยกฎหมายของบิดา หรือมารดา และบิดามารดาต้องเป็นผู้มีเงินได้ไม่เกิน 30,000 บาท นอกจากนี้บิดา มารดาต้องอยู่ในประเทศไทยหากผู้ยื่นจ่ายภาษีไม่ได้อยู่ในประเทศไทย แต่ถ้าหากมีคนมาช่วยจ่ายเบี้ยประกันในกรมธรรม์ประกันชีวิตเดียวกัน จะสามารถลดหย่อนได้ตามที่จ่ายจริง แต่รวมกันของทุกคนที่จ่ายต้องไม่เกิน 15,000 บาทนั่นเอง ใครที่มีบิดา มารดา ทำประกัน ก็ลองนำมายื่นเพื่อลดหย่อนภาษีกันนะ ถึงจะสามารถลดหย่อนได้ไม่เกิน 15,000 บาทเท่านั้น แต่เมื่อรวมๆ กับรายการลดหย่อนภาษีตัวอื่นแล้ว ก็ช่วยลดหย่อนภาษีไปได้มากเลยล่ะ

  • ประกันชีวิตแบบบำนาญของตัวผู้ยื่นจ่ายภาษีเอง

เบี้ยประกันชีวิตนี้สามารถนำมาลดหย่อนภาษีได้ตามที่จ่ายจริง แต่ต้องไม่เกินร้อยละ 15 ของเงินได้ของผู้ยื่นจ่ายภาษี และไม่เกิน 200,000 บาท และหากรวมกับเบี้ยกองทุนอื่นๆ เช่น กองทุนสำรองเลี้ยงชีพ กองทุนบำเหน็จบำนาญข้าราชการ กองทุนสงเคราะห์ครูโรงเรียนเอกชน หรือค่าซื้อหน่วยลงทุนกองทุนรวมเพื่อการเลี้ยงชีพ เป็นต้น แล้วผู้ยื่นจ่ายภาษีสามารถนำมาลดหย่อนได้ไม่เกิน 500,000 บาท และประกันชีวิตนั้นจะต้องเป็นกรมธรรม์ประกันชีวิตที่มีกำหนดระยะเวลาตั้งแต่ 10 ปีขึ้นไป ซึ่งผู้ยื่นจ่ายภาษีจะได้รับผลประโยชน์เมื่อผู้มีเงินได้มีอายุตั้งแต่ 55 ปีจนถึงอายุ 85 ปีหรือมากกว่านั้น ซึ่งผู้ยื่นจ่ายภาษีจะต้องจ่ายเบี้ยประกันภัยครบถ้วนด้วย นอกจากนี้ยังรวมถึงกรณีที่ผู้ยื่นจ่ายภาษีตะได้รับผลประโยชน์เงินบำนาญเป็นรายงวดตลอดช่วงที่มีชีวิตอยู่ด้วย และที่สำคัญบริษัทประกันชีวิตที่ออกกรมธรรม์จะประกอบกิจการในประเทศไทยเท่านั้นด้วย ซึ่งก็เป็นการเปิดช่องทางในการลดหย่อนภาษีได้เป็นอย่างมากเลยล่ะ ใครที่มีอะไรสามารถลดหย่อนภาษีได้ ก็อย่าปล่อยให้โอกาสของตัวเองหลุดลอยไปนะ มาลดหย่อนภาษีกันเลย

และนี่คือแนวทางใน ลดหย่อนภาษีด้วยประกันชีวิต เราเองหรือแม้กระทั่งบิดา มารดาของเราด้วยนั่นเอง ซึ่งหลายๆคนก็ได้ใช้วิธีการนี้ในลดหย่อนภาษีรายได้บุคคลธรรมดาอยู่ เพราะเป็นวิธีการง่ายๆที่สามารถสร้างประโยชน์ในตนเองได้ในคราวเดียวกัน ไม่ว่าจะเป็นทางด้านผลตอบแทนหรือการคุ้มครองดูแลสุขภาพในด้านอื่นๆด้วยนั่นเอง อีกทั้งการลดหย่อนภาษีด้วยประกัน ยังสามารถลดหย่อนได้ถึง 100,000 บาท ซึ่งก็เป็นจำนวนเงินที่ไม่น้อยเลยล่ะ

เพราะฉะนั้นหากวันนี้คุณทำประกัน และประกันนั้นตรงตามข้อกำหนดแห่งการลดหย่อนภาษีทุกประการ แนะนำให้ยื่นเรื่องลดหย่อนภาษีทันที บางทีจากที่คุณต้องจ่ายภาษีเป็นประจำทุกปี อาจจะกลายเป็นว่าไม่ต้องจ่ายภาษีเลยก็ได้นะ เรื่องดีๆ และสิทธิพิเศษดีๆ แบบนี้ ห้ามพลาด อย่าลืมมาลดหย่อนภาษีด้วยประกัน กันด้วยนะคะ


4วิธีป้องกันไวรัสและแฮกเกอร์

ต้องยอมรับว่าปัจจุบันคอมพิวเตอร์เป็นอุปกรณ์ที่ทุกสำนักงานจำเป็นต้องมีและขาดเสียไม่ได้แล้ว บางครั้งพนักงานใช้คอมพิวเตอร์มากเสียกว่าปากกาด้วยซ้ำไป แม้คอมพิวเตอร์จะมีประโยชน์ต่อการทำงานค่อนข้างมากแต่ก็มีข้อบกพร่องอยู่พอสมควรเหมือนกัน ที่เห็นชัดที่สุดคงเป็นเรื่องไวรัสและเหล่านักแฮกเกอร์ทั้งหลายที่คอยลอบโจมตีระบบปฏิบัติการคอมพิวเตอร์หรือขโมยข้อมูลของผู้ประกอบการอยู่ตลอด แต่ผู้ประกอบการส่วนใหญ่มักแก้ไขปัญหาหลังจากติดไวรัสหรือโดนขโมยข้อมูลไปแล้ว ซึ่งถือเป็นเรื่องผิดอย่างมหันต์ เพราะเมื่อถึงเวลาอาจเกิดความเสียหายกับกับข้อมูลทางธุรกิจไปแล้วก็เป็นได้ ทางที่ดีผู้ประกอบการควรป้องกันตั้งแต่ต้น เพื่อไม่ให้ไวรัสหรือแฮกเกอร์สามารถเข้าถึงข้อมูลสำคัญของเราได้

  1. ใช้โปรแกรมแอนตี้ไวรัส
    โปรแกรมแอนตี้ไวรัสคืออาวุธหลักที่จะช่วยป้องกันคอมพิวเตอร์ให้รอดพ้นจากการโจมตีของไวรัสคอมพิวเตอร์ได้อย่างมีประสิทธิภาพมากที่สุด เป็นโปรแกรมสำคัญที่ผู้ประกอบการทุกท่านต้องติดตั้งไว้ในคอมพิวเตอร์เลยทีเดียว เพราะโปรแกรมถูกออกแบบมาเพื่อวัตถุประสงค์ในการป้องกัน ค้นหา และทำลายไวรัสในเครื่องคอมพิวเตอร์ซึ่งเป็นสาเหตุหลักของการทำงานผิดพลาดของโปรแกรมต่างๆ และระบบประมวลผลในเครื่องคอมพิวเตอร์ โปรแกรมแอนตี้ไวรัสที่ดีและมีประสิทธิภาพสูงต้องเป็นโปรแกรมที่อัพเดตข้อมูลไวรัสจากทางเซิร์ฟเวอร์บริษัทผู้ผลิตตลอดเวลา อีกทั้งยังต้องไม่กินพื้นที่การทำงานบนเครื่องมากจนเกินไปนักเพราะอาจทำให้เครื่องคอมพิวเตอร์ทำงานได้ช้าลง ซึ่งโปรแกรมแอนตี้ไวรัสสามารถหาซื้อได้จากร้านขายโปรแกรมทั่วไปและมีให้เลือกมากมายหลากหลายค่ายผู้ผลิต ไม่ว่าจะเป็นของบริษัท McAfee, Kaspersky Lab, หรืิอ Eset (Nod32) ฯลฯ หรือเราอาจดาวน์โหลดจากอินเทอร์เน็ตก็ได้ เพราะปัจจุบันบริษัทได้ทำโปรแกรมออกมาให้ดาวน์โหลดใช้งานฟรี เช่น ของค่าย AVG เป็นต้น
  2. Firewall คือสิ่งที่ควบคุมการเข้า-ออกของข้อมูล
    โปรแกรมแอนตี้ไวรัสคืออาวุธหลักที่จะช่วยป้องกันคอมพิวเตอร์ให้รอดพ้นจากการโจมตีของไวรัสคอมพิวเตอร์ได้อย่างมีประสิทธิภาพมากที่สุด เป็นโปรแกรมสำคัญที่ผู้ประกอบการทุกท่านต้องติดตั้งไว้ในคอมพิวเตอร์เลยทีเดียว เพราะโปรแกรมถูกออกแบบมาเพื่อวัตถุประสงค์ในการป้องกัน ค้นหา และทำลายไวรัสในเครื่องคอมพิวเตอร์ซึ่งเป็นสาเหตุหลักของการทำงานผิดพลาดของโปรแกรมต่างๆ และระบบประมวลผลในเครื่องคอมพิวเตอร์ โปรแกรมแอนตี้ไวรัสที่ดีและมีประสิทธิภาพสูงต้องเป็นโปรแกรมที่อัพเดตข้อมูลไวรัสจากทางเซิร์ฟเวอร์บริษัทผู้ผลิตตลอดเวลา อีกทั้งยังต้องไม่กินพื้นที่การทำงานบนเครื่องมากจนเกินไปนักเพราะอาจทำให้เครื่องคอมพิวเตอร์ทำงานได้ช้าลง ซึ่งโปรแกรมแอนตี้ไวรัสสามารถหาซื้อได้จากร้านขายโปรแกรมทั่วไปและมีให้เลือกมากมายหลากหลายค่ายผู้ผลิต ไม่ว่าจะเป็นของบริษัท McAfee, Kaspersky Lab, หรืิอ Eset (Nod32) ฯลฯ หรือเราอาจดาวน์โหลดจากอินเทอร์เน็ตก็ได้ เพราะปัจจุบันบริษัทได้ทำโปรแกรมออกมาให้ดาวน์โหลดใช้งานฟรี เช่น ของค่าย AVG เป็นต้น
  3. ใช้VPN เพิ่มความปลอดภัยในระบบเครือข่าย
    การติดต่อสื่อสารระหว่างกันภายในองค์กรบริษัทไม่ว่าจะอยู่ในสถานที่เดียวกันหรือต่างสถานที่ผ่านระบบโครงข่ายเซิร์ฟเวอร์ของทางบริษัทจำเป็นต้องมีมาตรการรักษาความปลอดภัยที่รัดกุมมากเป็นพิเศษ เพราะข้อมูลลับทางธุรกิจส่วนหนึ่งถูกส่งผ่านช่องทางนี้เช่นกัน การใช้ระบบเครือข่าย VPN (Virtual Private Network) จะช่วยให้การส่งข้อมูลผ่านเซิร์ฟเวอร์ของบริษัทมีความปลอดภัยและรัดกุมมากขึ้น เพราะมีการเข้ารหัสด้วยตัวระบบก่อนที่ทำการส่งข้อมูลเสมอ จึงเป็นเรื่องยากหากผู้ไม่ประสงค์ดีจะมาดักและแท็บข้อมูลไปจากเครือข่าย
  4. ใช้การตั้งค่ารหัสผ่านเพื่อจำกัดการเข้าถึง
    ผู้ประกอบการต้องให้พนักงานตั้งรหัสผ่านส่วนบุคคลเพื่อยืนยันตัวตนที่แท้จริงของพนักงานผู้นั้นเพื่อล็อกอินเข้าใช้ระบบหรือดาวน์โหลดเอกสารสำคัญของบริษัทด้วย การตั้งค่ารหัสผ่านจัดเป็นสิ่งแรกๆ ที่ผู้ประกอบการควรทำเมื่อต้องใช้คอมพิวเตอร์และระบบเครือข่ายในการทำธุรกิจ เพราะมีความปลอดภัยสูงมากและต้นทุนการดำเนินงานไม่มากนัก หลักการตั้งรหัสผ่านที่ดีคือต้องตั้งรหัสเป็นตัวอักษรผสมกับตัวเลขที่คาดเดาได้ยากและควรมีจำนวนอย่างต่ำ 8 ตัว และหากเป็นในส่วนการเข้าถึงข้อมูลหรือเพื่อดาวน์โหลดเอกสารสำคัญของบริษัท รหัสผ่านควรมีการเปลี่ยนสม่ำเสมอด้วยเพื่อเพิ่มความปลอดภัยมากยิ่งขึ้นไปอีก

    วิธีการป้องกันข้อมูลในเครื่องคอมพิวเตอร์ของผู้ประกอบการให้รอดพ้นจากการโจมตีด้วยไวรัสและการล้วงข้อมูลของเหล่าบรรดานักแฮกเกอร์ที่ดีที่สุดต้องเริ่มต้นที่ตัวของผู้ประกอบการและพนักงานก่อนเป็นสำคัญ เพราะวิธีการที่นำเสนอมาจะไม่มีประโยชน์อะไรเลยหากผู้ใช้งานขาดซึ่งความรู้และทำตัวไม่ภักดีต่อบริษัทด้วยการนำข้อมูลจากภายในออกไปให้คู่แข่งภายนอก ดังนั้นนอกจากการสแกนคอมพิวเตอร์เพื่อหาไวรัสแล้ว ก็ควรสแกนพนักงานเพื่อหาสายลับควบคู่กันไปในตัวด้วย จึงจะเป็นการป้องการรั่วไหลของข้อมูลที่ดีที่สุด เพราะถึงอย่างไรเสียไวรัสที่ว่าร้ายก็ยังมิอาจสู้ใจคนที่คิดคดเป็นแน่แท้

เว็บไซต์คืออะไร

หลายคนคงคุ้นเคยกับคำว่าโฮมเพจ เว็บเพจและเว็บไซต์กันมาบ้างแล้ว แต่คงมีหลายคนที่ยังสับสนว่า อะไรคือเว็บเพจ อะไรคือโฮมเพจและอะไรคือเว็บไซต์ คำ 3 คำนี้เหมือนหรือแตกต่างกันอย่างไร     โฮมเพจ (Home Page)
       โฮมเพจ คือคำที่ใช้เรียกหน้าแรกของเว็บไซต์ ซึ่งประกอบไปด้วยเมนูต่างๆและเรื่องราวต่างๆมากมายคล้ายกับหน้าปกนิตรสารบ้านเรา ดังนั้นหากเราออกแบบหน้าโฮมเพจให้สวยงามและน่าสนใจ โอกาสที่ผู้ชมจะแวะเข้ามาเยี่ยมเยียนโฮมเพจของเราก็จะยิ่งมากตามไปด้วย

      เว็บเพจ (Web Page)
           
เว็บเพจ คือ คำที่ใช้เรียกหน้าเอกสารต่างๆ ที่อยู่ในรูปแบบไฟล์ HTML (Hyper Text Markup Language) เปรียบเสมือนหน้ากระดาษแต่ละหน้าที่มีเรื่องราวต่างๆมากมายบรรจุอยู่ในนิตรสาร แต่แตกต่างกันตรงที่มีการเชื่อมโยง (Link) ซึ่งเราสามารถคลิกไปที่หน้าใดของโฮมเพจก็ได้

     เว็บไซต์ (Web Site)
           เว็บไซต์ คือ คำที่ใช้เรียกกลุ่มของเว็บเพจ ( ดังนั้นภายในเว็บไซต์จะประกอบไปด้วยโฮมเพจและเว็บเพจ ) โดยเรามักใช้เรียกเว็บที่มีขนาดใหญ่และมีการจดทะเบียนชื่อเว็บไซต์นั้นๆไว้แล้ว (Domain Name) เช่น http://www.geocities.com , http://www.sanook.com , http://www.yahoo.com เป็นต้น

เว็บไซต์มีกี่ประเภท อะไรบ้าง

เว็บไซต์ นอกจากจะเป็นมีไว้สำคัญให้ข้อมูลข่าวสาร สาระที่เป็นประโยชน์แล้ว ยังมีส่วนสำคัญอีกมากมาย เช่น สร้างสังคมออนไลน์ได้อย่างใหญ่โต เหมือนกับที่เว็บไซต์ Facebook เป็นอยู่ เป็นทีวีออนไลน์ที่คุณสามารถเลือกรายได้ที่อยากดูได้เอง อย่างที่ Youtube เป็นอยู่ในขณะนี้ เป็นห้องสมุดสุดอัจฉริยะที่สุดในโลกค้นหาสาระอะไรก็เจอหมด อย่างที่ Google เป็นอยู่ตอนนี้

เว็บไซต์นั้นก็มีอยู่ด้วยกันอยู่หลากหลายประเภท แต่ละประเภทก็จะมีลักษณการทำงานและการใช้บริการที่แตกต่างกันออกไป ประเภทของเว็บแบ่งออกได้ดังนี้ครับ

ประเภทของ เว็บไซต์ มีดังนี้

  • เว็บท่า (Portal Site)
    เว็บไซต์ประเภทนี้ เป็นเว็บไซต์ที่เรา ๆ พบเจอกันอยู่ทุกวันโดยที่บางทีอาจจะไม่รู้ว่ามันคือเว็บไซต์ที่จัดอยู่ในเว็บไซต์ประเภท เว็บท่า เว็บไซต์ประเภทนี้เรียกอีกชื่อนึงว่า เว็บไซต์วาไรตี้ เช่น เว็บไซต์สนุกดอทคอม, เว็บไซต์กระปุกดอทคอม เว็บไซต์ประเภทนี้ก็จะเป็นคล้าย ๆ กับเว็บข่าว (News site) แต่เว็บไซต์แนวนี้จะได้รับความนิยมมากกว่าเพราะมีความหลากหลายมากกว่าและให้ความบันเทิงมากกว่า
  • เว็บข่าว (News Site)
    เว็บไซต์ประเภทนี้ทุกท่านน่าจะรู้จักและคุ้นเคยกันเป็นอย่างดี เช่น เว็บไซต์ไทยรัฐออนไลน์ ก็จัดว่าเป็นเว็บไซต์ในประเภทนี้ด้วย เว็บไซต์ในประเภทนี้คือเว็บไซต์ที่ให้ข้อมูลข่าวสารต่าง ๆ ไม่ว่าจะเป็นข่าวธุรกิจ, ข่าวการเมือง, ข่าวการศึกษา, ข่าวบันเทิง เป็นต้น
  • เว็บข้อมูล (Information Site)
    เป็นเว็บที่ให้บริการเกี่ยวกับการสืบค้น ข้อมูลข่าวสาร หรือข้อเท็จจริงต่างๆ ที่น่าสนใจ
  • เว็บธุรกิจหรือการตลาด (Business/Marketing Site)
    เป็นเว็บไซต์ที่จัดทำขึ้นโดยบริษัท องกรค์ธุรกิจต่าง ๆ โดยมีจุดประสงค์เพื่อประชาสัมพันธ์สินค้า/บริการของตนให้เป็นที่รู้จัก
  • เว็บการศึกษา (Educational Site)
    ส่วนใหญ่เว็บไซต์ประเภทจัดทำขึ้นโดยสถาบันการศึกษา เช่น เว็บโรงเรียน, เว็บมหาวิทยาลัย หรืออีกประเภทนึงก็จะเป็นเว็บแนวให้ความรู้เรื่องเกี่ยวกับการศึกษาหรือที่เรียกว่าเว็บ e-learning
  • เว็บบันเทิง (Entertainment Site)
    เว็บบันเทิงนั้นมุ่งเสนอและให้บริการต่างๆ เพื่อเสริมสร้างความบันเทิง โดยทั่วไปอาจนำเสนอเรื่องราวเกี่ยวกับการบันเทิงทั่วไป เช่น ดนตรี ภาพยนตร์ ดารา กีฬา ความรัก บทกลอน การ์ตูน เรื่องขำขัน รวมถึงการให้บริการดาวน์โหลดโลโก้และริงโทนสำหรับโทรศัพท์เคลื่อนที่อีกด้วย เว็บประเภทนี้อาจมีรูปแบบที่เป็นอินเตอร์แอคทีฟที่ตื่นตาตื่นใจ หรือใช้เทคโนโลยีมัลติมิเดียได้มากกว่าเว็บประเภทอื่น
  • เว็บองค์กรที่ไม่แสวงหาผลกำไร (Non-profit Organization Site)
    ส่วนใหญ่สร้างขึ้นโดยบุคคลหรือองค์การต่าง ๆ ที่มีนโยบายในการสร้างและช่วยเหลือสังคมโดยที่ไม่หวังผลกำไรหรือค่าตอบแทน ซึ่งกลุ่มบุคคลหรือองค์การเหล่านี้ได้แก่ สมาคม ชมรม มูลนิธี และโครงการต่างๆ โดยอาจจะมีจุดประสงค์เฉพาะที่แตกต่างกันเช่น เพื่อทำความดี สร้างสรรค์สังคม พิทักษ์สิ่งแวดล้อม ปกป้องสิทธิมนุษยชน รณรงค์ไม่สูบบุหรี่ เป็นต้น
  • เว็บส่วนตัว (Personal Site)
    บางครั้งอาจเป็นเว็บของคนๆ เดียว เพื่อนฝูง หรือครอบครัวก็ได้ โดยอาจจะจัดทำขึ้นด้วยเหตุผลที่แตกต่างกัน เช่น แนะนำตนเอง แนะนำกลุ่มเพื่อน โชว์รูปภาพ แสดงความคิดเห็น เขียนไดอารี่ประจำวัน นำเสนอผลงาน ถ่ายทอดประสบการณ์เกี่ยวกับสิ่งที่เชี่ยวชาญหรือสนใจ

ห่วงใยตัวเองสมัครเป็นผู้ประกันตน ม.40

วันนี้นึกครึ้มอกครึ้มใจไปนั่งชิลล์ทานข้าวแกงกับโอเลี้ยงที่ตลาดโต้รุ่งใกล้ๆบ้าน แอบได้ยินพ่อค้าแม่ค้าคุยกันเรื่องจะชวนกันไปสมัครเป็นผู้ประกันตน มาตรา 40 กับสำนักงานประกันสังคม    ฟังแล้วแอบดีใจแทนประกันสังคมที่คนทำมาค้าขาย เขาสนใจในสิ่งที่เป็นประโยชน์กับตัวเอง
ผู้ที่สามารถสมัครเป็นผู้ประกันตน มาตรา 40 ได้ คือ ประชาชนทั่วไปที่ไม่ได้เป็นลูกจ้างในสถานประกอบการ  ผู้ประกอบอาชีพอิสระ พ่อค้า แม่ค้า หาบเร่แผงลอย ผู้รับจ้างทั่วไป  โดยอายุจะต้องอยู่ระหว่าง 15 – 60 ปี หลักประกันที่สมาชิกจะได้รับจะมีให้ 2 ทางเลือก ได้แก่

ทางเลือกที่ 1 จ่าย 100 บาท/เดือน (จ่ายเอง 70 บาท รัฐสนับสนุน 30 บาท)  จะได้รับเงินทดแทนการขาดรายได้เมื่อเจ็บป่วย  เงินทดแทนการขาดรายได้เมื่อทุพพลภาพและเงินค่าทำศพ 

ทางเลือกที่  2 จ่าย 150 บาท/เดือน (จ่ายเอง 100 บาท รัฐสนับสนุน 50 บาท) จะได้รับเงินทดแทนการขาดรายได้เมื่อเจ็บป่วย  เงินทดแทนการขาดรายได้เมื่อทุพพลภาพ  เงินค่าทำศพ และกรณีชราภาพ 
สิทธิที่จะได้รับ สำหรับผู้ประกันตน มาตรา 40 จะไม่มีบัตรรับรองสิทธิในการรักษาพยาบาล  แต่สามารถใช้สิทธิข้าราชการ หรือสิทธิหลักประกันสุขภาพของตนเองตามปกติ ประกันสังคมจะจ่ายเป็นเงินทดแทนการขาดรายได้ให้  หากจะต้องเข้ารับการรักษาในโรงพยาบาล เป็นผู้ป่วยในตั้งแต่ 1 วันขึ้นไป จะได้รับเงินทดแทนวันละ 200 บาท ปีละไม่เกิน 30 วัน โดยผู้ประกันตนต้องจ่ายเงินสมทบมาแล้ว ไม่น้อยกว่า 3 เดือน ในระยะเวลา 4 เดือน ก่อนเข้ารับการรักษาในโรงพยาบาล

กรณีทุพพลภาพ เงินทดแทนการขาดรายได้จะขึ้นอยู่กับระยะเวลาการจ่ายเงินสมทบ ดังนี้
– จ่ายเงินสมทบอย่างน้อย 6 เดือน ภายในระยะเวลา 10 เดือนก่อนทุพพลภาพ รับ 500 บาทต่อเดือน
– จ่ายเงินสมทบอย่างน้อย 12 เดือน ภายในระยะเวลา 20 เดือนก่อนทุพพลภาพ รับ 650 บาทต่อเดือน
– จ่ายเงินสมทบอย่างน้อย 24 เดือน ภายในระยะเวลา 40 เดือนก่อนทุพพลภาพ รับ 800 บาทต่อเดือน
– จ่ายเงินสมทบอย่างน้อย 36 เดือน ภายในระยะเวลา 60 เดือนก่อนทุพพลภาพ รับ 1,000 บาทต่อเดือน
กรณีตาย ผู้ประกันตนจะต้องจ่ายเงินสมทบอย่างน้อย 6 เดือน ภายในระยะเวลา 12เดือนก่อนเดือนที่ถึงแก่ความตาย จะได้เงินค่าทำศพ จำนวน 20,000 บาท

กรณีชราภาพ ต้องจ่ายเงินสมทบทางเลือกที่ 2 จึงจะได้รับสิทธิ โดยจะได้รับสิทธิเมื่อ มีอายุครบ 60 ปีบริบูรณ์ และไม่ประสงค์เป็นผู้ประกันตนต่อไป (ลาออก)

กรณีผู้ประกันตนถึงแก่ความตายก่อนอายุครบ 60 ปีบริบูรณ์ จะจ่ายเงินบำเหน็จชราภาพให้แก่ผู้มีสิทธิรับเงินบำเหน็จชราภาพ ดังนี้
1. สามี ภริยา บิดาและมารดา หรือบุตรของผู้ประกันตนในจำนวนที่เท่าๆ กัน 
2. กรณีไม่มีผู้มีสิทธิตามข้อ 1 ให้จ่ายเงินบำเหน็จชราภาพแก่บุคคล ซึ่งผู้ประกันตนทำหนังสือระบุให้เป็นผู้มีสิทธิได้รับบำเหน็จชราภาพ

ดังนั้น ควรทำความเข้าใจในแต่ละทางเลือกก่อนตัดสินใจสมัครเป็นผู้ประกันตนมาตรา 40 เพื่อจะได้รับสิทธิประโยชน์ที่เหมาะสำหรับคุณ ตัดสินใจแล้ว ไปสมัครได้ที่สำนักงานประกันสังคมกรุงเทพมหานครพื้นที่ หรือสำนักงานประกันสังคมจังหวัด/สาขา ทั่วประเทศ (ยกเว้นสำนักงานใหญ่)

5 ขั้นตอนแก้ปัญหาคอมพิวเตอร์ช้า ทำงานไม่ได้

ปัญหาคอมพิวเตอร์ช้า อาจแบ่งได้เป็น 2 สาเหตุด้วยกันคือ ใช้งานไปนานๆ แล้วช้า ในส่วนนี้อาจเกิดจากระบบมีไฟล์ขยะหรือข้อมูลและโปรแกรมมากเกินไป วิธีการแก้ไขคือ ต้องจัดการข้อมูลและไฟล์ระบบให้กลับมาเป็นปกติเหมือนเดิม รวมถึงการเคลียร์พื้นที่ในคอมพิวเตอร์ให้มีพื้นที่ว่างมากพอสำหรับการใช้งาน


อีกหนึ่งสาเหตุที่ทำให้คอมพิวเตอร์ช้าลงได้ก็คือ ฮาร์ดแวร์ที่ใช้อยู่เก่าเกินไป ทำให้ไม่สามารถรองรับซอฟต์แวร์ ไม่ว่าจะเป็นเกมหรือแอพลิเคชั่นใหม่ๆ ได้ดี การแก้ไขก็คงต้องอัพเกรดหรือเปลี่ยนคอมพิวเตอร์เครื่องใหม่ เป็นแนวทางที่เหมาะสมอย่างยิ่ง แต่ในบางกรณีการแก้ไขแบบผสมผสานร่วมกันระหว่างจัดการข้อมูลและอัพเกรด ก็ช่วยให้คุณเหมือนได้ใช้งานคอมพิวเตอร์เครื่องใหม่และเสียค่าใช้จ่ายน้อยลง

1.จัดการไฟล์ข้อมูลภายในฮาร์ดดิสก์ : เป็นสิ่งที่ควรทำเป็นอย่างยิ่ง เพราะนอกจากจะเป็นการเคลียร์พื้นที่ภายในคอมพิวเตอร์ให้ว่างมากขึ้นแล้ว ยังช่วยให้คุณสามารถจัดระเบียบไฟล์อีกทางหนึ่ง ลดปัญหาการเก็บไฟล์ซ้ำซ้อนไปด้วย

2.ลบไฟล์ขยะและลบโปรแกรมที่ไม่ได้ใช้งาน : ไฟล์ขยะที่อยู่ในที่ต่างๆ ไม่ว่าจะเป็น Temporary file, History หรือจะเป็น Clipboard มีส่วนทำให้ระบบทำงานได้ช้าลง เนื่องจากใช้ทรัพยากรของคอมพิวเตอร์มากขึ้น การใช้ Disk-Cleanup และ Uninstall program จึงช่วยให้ระบบทำงานได้อย่างคล่องตัว

3.เปลี่ยนไปใช้ SSD : ด้วยความเร็วระดับ 500MB/s ของ SSD ให้การเปลี่ยนถ่ายข้อมูลได้ดีกว่า Harddisk ปกติหลายเท่า ย่อมทำให้การโอนถ่ายข้อมูลขนาดใหญ่ได้คล่องตัวกว่า รวมถึงการเปิดเข้าสู่เกมได้รวดเร็วยิ่งขึ้น

4.ย้ายโปรแกรมมาติดตั้งไว้บน SSD : เมื่อเปลี่ยนเป็น SSD แล้ว หากต้องการให้เปิดโปรแกรมหรือเกมได้เร็วขึ้น ก็ควรจะติดตั้งลงบน SSD และใช้ Harddisk ไว้สำหรับจัดเก็บข้อมูลเท่านั้น

5.ใช้โปรแกรมสำหรับจัดการ SSD : เราสามารถเพิ่มประสิทธิภาพให้การทำงาน ด้วยการใช้โปรแกรมปรับแต่งอย่างเช่น SSD Tweaker เพื่อเปิดฟังก์ชั่นในการทำงานและ Optimize SSD เพื่อให้คอมพิวเตอร์ทำงานได้รวดเร็ว

สิทธิมนุษย์เงินเดือน ตอน กองทุนทดแทน

มนุษย์เงินเดือนอย่างเราๆ ต้องถูกหักรายได้เพื่อจ่ายค่าประกันสังคม ในทุกๆ เดือน ซึ่งนอกเหนือจากนั้น นายจ้างเองก็ต้องจ่าย เงินสมทบ เข้ากองทุนทดแทนเป็นประจำทุกปี เพื่อคุ้มครองสิทธิของลูกจ้าง มาลองดูว่า หากประสบอันตรายหรือเจ็บป่วยเนื่องจากการทำงาน จะได้รับการคุ้มครองในด้านใดบ้าง

มาเริ่มต้นจากการรู้จัก ความหมายระหว่าง กองทุนทดแทน และ เงินสมทบ

กองทุนทดแทน คือ กองทุนที่จ่ายเงินทดแทนให้แก่ลูกจ้างแทนนายจ้าง กรณีลูกจ้างประสบอันตราย เจ็บป่วย ตายหรือสูญหาย อันเนื่องมาจากการทำงาน โดยไม่คำนึงถึง วัน เวลา และสถานที่ แต่จะดูสาเหตุที่ทำให้ประสบอันตรายหรือเจ็บป่วย

เงินสมทบ คือ เงินที่นายจ้างจ่ายเข้ากองทุนทดแทนประจำปี แต่เพียงฝ่ายเดียว ประเมินจากค่าจ้างที่นายจ้างจ่ายให้ลูกจ้างทั้งปีรวมกัน (คนละไม่เกิน 240,000 บาทต่อปี) คูณกับอัตราเงินสมทบตามประเภทของกิจการนั้นๆ ระหว่าง 0.2 – 1.0 % ขึ้นอยู่กับประเภทของกิจการ

การเกิดสิทธิการคุ้มครองของลูกจ้างสิทธิของลูกจ้างจะเกิดขึ้นทันทีที่ลูกจ้างเข้าทำงานให้นายจ้าง

สิทธิต่างๆ ที่ได้รับเมื่อประสบอันตรายหรือเจ็บป่วยเนื่องจากการทำงาน

1. ค่ารักษาพยาบาล 
กรณีประสบอันตรายหรือเจ็บป่วย จะได้รับค่ารักษาพยาบาลเท่าที่จ่ายจริงได้ไม่เกิน50,000 บาท ต่อ 1 ครั้ง หากมีเกิดอาการบาดเจ็บเรื้อรังตามหลักเกณฑ์ของกฎกระทรวง เรื่อง อัตราค่ารักษาพยาบาล ปี 2558 จ่ายเพิ่มอีก 100,000 บาท รวมแล้วไม่เกิน 150,000 บาท หากไม่เพียงพอสามารถจ่ายเพิ่มได้อีก 300,000 บาท หรือหากไม่เพียงพอสามาถจ่ายเพิ่มได้อีก รวมแล้วไม่เกิน 500,000 บาท และหากไม่เพียงพอสามารถจ่ายเพิ่มได้อีกไม่เกิน 1,000,000 บาท โดยคณะกรรมการทางการแพทย์พิจารณา คณะกรรมการกองทุนทดแทนลงความเห็นชอบ

2. ค่าทดแทนรายเดือน 
เมื่อลูกจ้างประสบอันตรายหรือเจ็บป่วยอันเนื่องมาจากการทำงาน มีการหยุดงาน สูญเสียอวัยวะ ทุพพลภาพ ตาย หรือสูญหาย จะได้รับค่าชดเชยไม่ต่ำกว่าร้อยละ 60 ของค่าจ้างขั้นต่ำรายวันตามกฎหมายว่าด้วยการคุ้มครองแรงงานในท้องที่ที่ลูกจ้างประจำทำงานอยู่ และไม่เกิน 12,000 บาทต่อเดือน

2.1 กรณีแพทย์ให้หยุดรักษาตัว มีสิทธิ์ได้รับค่าทดแทนร้อยละ 60 ของค่าจ้างรายเดือน กรณีที่ลูกจ้างไม่สามารถทำงานติดต่อกันได้เกิน 3 วัน แต่ไม่เกิน 1 ปี แต่จะต้องมีใบรับรองแพทย์ระบุการพักรักษาตัวติดต่อกันเกิน 3 วัน ขึ้นไป และต้องมีการหยุดพักรักษาตัวจริง
2.2 กรณีสูญเสียอวัยวะ มีสิทธิ์ได้รับค่าทดแทนร้อยละ 60 ของค่าจ้างรายเดือนเป็นระยะเวลาไม่เกิน 10 ปี การประเมินการสูญเสียอวัยวะ ลูกจ้างต้องได้รับการรักษาพยาบาลทางการแพทย์จนสิ้นสุดการรักษา และอวัยวะคงที่ไม่มีการเปลี่ยนแปลง หรือเมื่อพ้นกำหนดระยะเวลาหนึงปีนับตั้งแต่วันที่ลูกจ้างประสบอันตราย 
2.3 กรณีทุพพลภาพ มีสิทธิได้รับค่าทดแทนร้อยละ 60 ของค่าจ้างรายเดือน เป็นระยะเวลาไม่เกิน 15 ปี หากมีความจำเป็นต้องได้รับการฟื้นฟู จะได้รับค่าฟื้นฟูตามกฎหมายกำหนด 
2.4 กรณีถึงแก่ความตายหรือสูญหาย มีสิทธิได้รับค่าทดแทนร้อยละ 60 ของค่าจ้างรายเดือน เป็นระยะเวลา 8 ปี จ่ายให้ผู้มีสิทธิ์ตามกฎหมาย และค่าทำศพ

3. ค่าทำศพ 
ได้รับค่าทำศพ เป็นจำนวน 100 เท่า ของอัตราค่าจ้างขั้นต่ำตามกฎหมายกำหนด ซึ่งจะจ่ายให้แก่ผู้จัดการศพ

4. ค่าฟื้นฟูกรณีมีความจำเป็นต้องได้รับการฟื้นฟู 
กรณีฟื้นฟูสมรรถภาพการทำงานภายหลังการประสบอันตราย สำหรับลูกจ้างที่จำเป็นต้องได้รับการฟื้นฟู จะได้รับตามอัตรา ดังนี้

•ค่าใช้จ่ายในการฟื้นฟูสมรรถภาพในการทำงานด้านอาชีพ โดยให้จ่ายได้เฉพาะที่เป็นการฝึกตามหลักสูตรที่หน่วยงานประกันสังคมเป็นผู้ดำเนินการ ไม่เกิน 24,000 บาท 
•ค่าใช้จ่ายในกระบวนการเวชศาสตร์ฟื้นฟูสมรรถภาพในการทำงานด้านการแพทย์ โดยเป็นค่าใช้จ่ายทางกายภาพบำบัด ไม่เกินวันละ 200 บาท และจ่ายค่ากิจกรรมบบำบัดไม่เกินวันละ 100 บาท รวมแล้วไม่เกิน 24,000 บาท 
•ค่าใช้จ่ายในกระบวนการบำบัดรักษาและการผ่าตัดเพื่อประโยชน์ในการฟื้นฟูสมรรถภาพในการทำงานไม่เกิน 40,000 บาท หากมีความจำเป็นต้องจ่ายเพิ่มอีกได้ไม่เกิน 110,000 บาท โดยคณะกรรมการพิจารณา และคณกรรมการกองทุนเงินทดแทนเห็นชอบ 
•ค่าวัสดุอุปกรณ์ด้านเวชศาสตร์ฟื้นฟู หน่วยละไม่เกินอัตราที่กระทรวงการคลังกำหนด แต่รวมแล้วไม่เกิน 160,000 บาท

โดยกฎกระทรวงกำหนดการจ่ายค่าใช้จ่ายฟื้นฟูสมรรถภาพในการทำงานที่ให้นายจ้างจ่าย พ.ศ. 2558 มีผลใช้บังคับตั้งแต่วันที่ 16 มีนาคม 2558 และใช้บังคับรวมถึงลูกจ้างที่ประสบอันตรายหรือเจ็บป่วยซึ่งอยู่ระหว่างเข้ารับการฟื้นฟูสมรรถภาพในการทำงานอยู่ในวันก่อนที่กฎกระทรวงนี้ใช้บังคับ โดยให้ใช้อัตราค่าฟื้นฟูสมรรถภาพในการทำงานตามกฎกระทรวงนี้นับแต่วันที่กฎกระทรวงนี้มีผลใช้บังคับเป็นต้นไป

ถ้าลูกจ้างตายหรือสูญหายใครมีสิทธิได้รับเงินทดแทน : ผู้มีสิทธิได้รับเงินทดแทนกรณีลูกค้าตาย ได้แก่

1 มารดา 
2 บิดามารดาที่ชอบด้วยกฎหมาย 
3 สามีหรือภรรยาที่ชอบด้วยกฎหมาย 
4 บุตรที่มีอายุต่ำกว่า 18 ปี 
5 บุตรที่มีอายุต่ำกว่า 18 ปี ที่กำลังศึกษาในระดับไม่สูงกว่าปริญญาตร และได้รับส่วนแบ่งตลอดระยะเวลาที่ศึกษาอยู่ 
6 บุตรที่มีอายุ 18 ปี และทุพพลภาพหรือจิตฟั่นเฟือนไม่สมประกอบ ซึ่งอยู่ในความอุปการะของลูกจ้างก่อนถึงแก่ความตายหรือสูญหาย 
7 บุตรของลูกจ้างซึ่งเกิดภายใน 310 วัน นับแต่วันที่ลูกจ้างถึงแก่ความตายหรือสูญหาย 
8 หากไม่มีบุคคลดังกล่าวให้ผู้ที่อยู่ในความอุปการะของลูกจ้างก่อนที่ลูกจ้างถึงแก่ความตายหรือสูญหาย แต่ผู้อยู่ในความอุปการะดังกล่าวจะต้องเป็นผู้ได้รับความเดือดร้อนหรือขาดอุปการะจากลูกจ้างที่ตายและสูญหาย

อ้างอิงข้อมูลจาก : สำนักงานประกันสังคม กระทรวงแรงงาน 
เรียบเรียงโดย : TerraBKK

7 เรื่องของ “อากรแสตมป์” ที่คุณควรรู้ก่อนเซ็นต์สัญญา!!

สวัสดีครับ วันนี้บทความประจำสัปดาห์ของบล็อกภาษีข้างถนนกลับมาอีกครั้งตามคำเรียกร้อง (ใครเรียกร้องแกฟระ!) โดยหัวข้อในวันนี้นั้นเกิดขึ้นหลังจากที่ผมได้ไปร่วมบรรยายในงาน Money Literacy กับพีหนุ่มแห่ง Money Coach กับน้องเอแห่ง A-Academy นั่นเองครับ

โดยในหัวข้อภาษีที่ผมบรรยายนั้นมีส่วนหนึ่งพูดถึงเรื่องของ “อากรแสตมป์” ซึ่งเป็นภาษีอากรอีกประเภทหนึ่ง ซึ่งผมเชื่อเหลือเกินครับว่ามีคนหลายคนสงสัยและไม่แน่ใจว่าเจ้าแสตมป์ที่ว่านี้คืออะไร จะปิดไปทำไม ถ้าไม่ปิดจะมีผลอะไรบ้าง วันนี้โอกาสดีสิ้นเดือน ผมเลยถือโอกาสสรุปความเข้าใจแบบสั้นๆง่ายๆในสไตล์ @TAXBugnoms มาให้ฟังในหัวข้อ 7 เรื่องของ “อากรแสตมป์” ที่คุณควรรู้ก่อนเซ็นต์สัญญา!! โดยแบ่งออกเป็นข้อๆ ได้ตามนี้คร้าบบบ


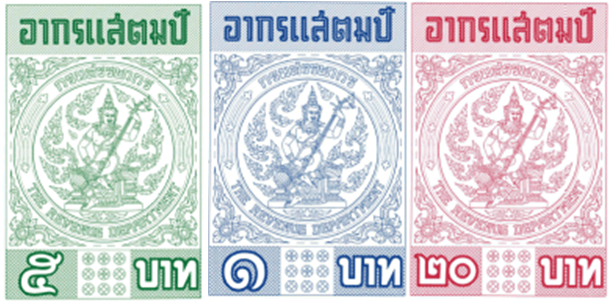
1. อากรแสตมป์ คือ การจัดเก็บภาษีประเภทหนึ่งตามประมวลรัษฏากร อยู่ในรูปแบบของแสตมป์ คล้ายกับแสตมป์ติดซองจดหมายนี่แหละครับ แต่ไม่เล็กเท่ากับแสตมป์ของร้านสะดวกซื้อแน่นอน สามารถหาซื้อได้ตามสำนักงานสรรพากรพื้นที่ และสำนักงานสรรพากรพื้นที่สาขา รวมถึงสำนักงานที่ดิน สำนักงานขนส่งหรือหน่วยงานราชการอื่นๆที่มีเรื่องของการทำสัญญาครับ

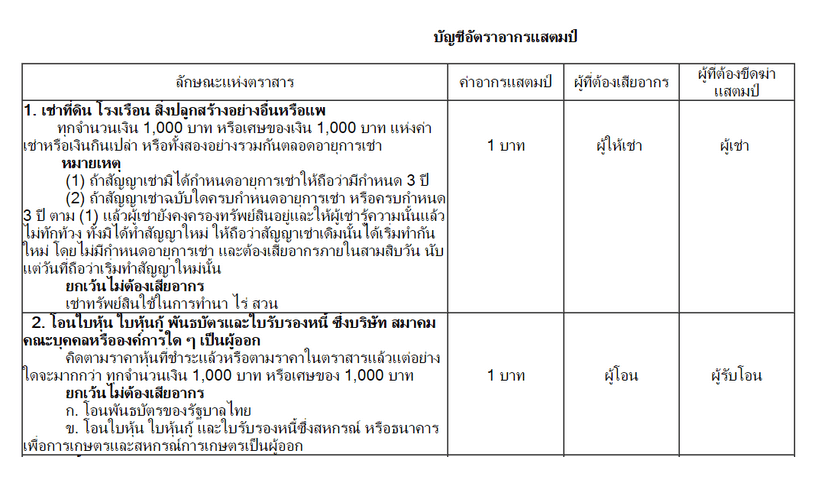
2. วิธีการเสียภาษีของอากรแสตมป์ จะเสียก็ต้องเมื่อมีการกระทำตราสารจำนวน 28 ลักษณะตามที่กำหนดไว้ในบัญชีอัตราอากรแสตมป์ เรียกง่ายๆคือตั้งแต่ลงลายมือชื่อในสัญญาตามที่กำหนดไว้บัญชีทีว่านี้เมื่อไร ก็ต้องติดอากรแสตมป์นี่แหละครับ  เช่น สัญญาเช่า สัญญาเช่าซื้อทรัพย์สิน สัญญาจ้างทำของ และสัญญากู้ยืมเงิน ตามอัตราที่กำหนดไว้ รวมถึงบอกไว้ว่าใครต้องเป็นคนจ่ายเงิน (ผู้ที่ต้องเสียอากร) หรือถ้าใครอยากรู้ว่าตราสารหรือสัญญาทั้งหมดมีอะไรบ้าง สามารถคลิกที่ “บัญชีอัตราอากรแสตมป์” เพื่อดูรายละเอียดเพิ่มเติมได้เลยครับ

3. จากบัญชีอัตราอากรแสตมป์ เราจะเห็นว่ามีคำว่า ผู้ที่ต้องขีดฆ่าแสตมป์ ซึ่งจะเป็นฝ่ายตรงข้าม (คู่สัญญา)กับผู้ที่ต้องเสียอากรแสตมป์ ซึ่งการขีดฆ่านี้ทำเพื่อไม่ให้เอาแสตมป์กลับมาใช้ได้อีก โดยต้องลงวันเดือนปีไว้บนอากรแสตมป์ด้วย (ไม่น่าเชื่อนะครับว่ามีคนเอากลับมาใช้อีก แต่บอกตรงๆเลย มีเพียบจ้า)

4. หลายคนมักสงสัยว่า ถ้าไม่ติดอากรแสตมป์ จะมีผลอย่างไรทางกฎหมาย ตามมาตรา 118 แห่งประมวลรัษฏากรเลยระบุให้ชัดเจนว่า ถ้าไม่มีการติดอากรแสตมป์ (ปิดแสตมป์บริบูรณ์) เราจะไม่สามารถใช้ต้นฉบับ คู่ฉบับ หรือแม้แต่สำเนาเป็นพยานหลักฐานในคดีแพ่งได้เลย จนกว่าจะได้เสียอากรโดยปิดแสตมป์ครบทั้งจำนวนก่อน (ซึ่งกรณีนี้ศาลสามารถยกฟ้องได้ครับ) และที่สำคัญต้องไม่ลืมขีดฆ่าอากรแสตมป์เพื่อให้การปิดอากรนั้นสมบูรณ์ด้วยนะครับ

5. ถ้ามูลค่าอากรแสตมป์มีจำนวนเยอะมาก เราสามารถขอชำระเป็นตัวเงินแทนการติดอากรแสตมป์ได้ โดยใช้แบบที่มีชื่อว่า อ.ส.4 และไปชำระที่สำนักงานสรรพากรพื้นที่สาขา (ดาวน์โหลดได้ที่นี่ครับ : แบบขอและอนุมัติให้เสียอากรแสตมป์เป็นตัวเงิน) โดยมีเงื่อนไขว่า มูลค่าตามสัญญาต้องเกินกว่าที่กฎหมายกำหนด เช่น สัญญาเช่าที่ดินที่มีการเช่ามากกว่า 1,000,000 บาทขึ้นไป และสัญญาอื่นๆ อีกมากมาย ตามที่ระบุไว้ตาม ประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)

6. ไม่ใช่ทุกคนที่ต้องติดอากรแสตมป์ เพราะการติดอากรแสตมป์นั้นมีการยกเว้นให้แก่บุคคลบางกลุ่ม เช่น รัฐบาล ธนาคารแห่งประเทศไทย ฯลฯ และยังมีการลดให้ สำหรับอากรแสตมป์สำหรับตราสารกรมธรรม์ประกันชีวิต โดยสูงสุดไม่เกิน 20 บาท

7. ความผิดในการไม่ติดอากรแสตมป์นั้น ถือเป็นความผิดทั้งทางแพ่งและทางอาญา โดยมีโทษดังนี้ครับ

ความรับผิดทางแพ่ง

1. ถ้าเกินกว่า 15 วัน แต่ไม่เกิน 90 วัน ต้องเสียเงินเพิ่ม 2 เท่า หรือ 4 บาท (จำนวนที่มากกว่า)
2. ถ้าเกินกว่า 90 วัน ต้องเสียเงินเพิ่ม 5 เท่า หรือ 10 บาท (จำนวนที่มากกว่า)
3. ถ้าเจ้าพนักงานตรวจพบ ต้องเสียเงินเพิ่ม 6 เท่าหรือ 25 บาท (จำนวนที่มากกว่า)

ความรับผิดทางอาญา

1. ไม่เสีย ไม่ขีดฆ่า มีโทษปรับไม่เกิน 500 บาท
2. แบ่งแยกมูลค่าการชำระอากร เพื่อหลีกเลี่ยงการเสียอากรแสตมป์ มีโทษปรับไม่เกิน 200 บาท
3. ไม่ทำหรือไม่เก็บบันทึกใบรับตามมาตรา 105 ตรี หรือไม่ออกใบรับให้ทันทีที่ถูกเรียกร้องตามมาตรา 106 (ข้อ 2.2) หรือออกใบรับซึ่งไม่ปิดแสตมป์ตามจำนวนอากรที่ต้องเสีย ต้องระวางโทษปรับไม่เกิน 500 บาท
4. ผู้ใดโดยตนเองหรือสมคบกับผู้อื่นทำให้ไม่มีการออกใบรับหรือไม่ออกใบรับให้ทันทีที่รับเงิน หรือรับชำระราคาตามมาตรา 105 (ข้อ 2.1) หรือออกใบรับเป็นจำนวนเงินน้อยกว่า ที่รับเงินหรือรับชำระราคาจริง ต้องระวางโทษปรับไม่เกิน 500 บาท หรือจำคุกไม่เกินหนึ่งเดือนหรือทั้งปรับทั้งจำ
5. จงใจขัดขวางตามเจ้าพนักงาน ความในมาตรา 123 หรือไม่ยอมตอบคำถามเมื่อซักถามหรือฝ่าฝืนบทบัญญัติมาตรา 105 ทวิ (ข้อ 3) มาตรา 105 จัตวา (ข้อ 5) หรือมาตรา 123 ทวิ มีความผิดต้องระวางโทษปรับไม่เกินห้าร้อยบาท
6. ติดแสตมป์ปลอม หรือค้าแสตมป์ที่ใช้แล้วหรือที่มีกฎกระทรวงประกาศให้เลิกใช้แล้ว ปรับไม่เกิน 5,000 บาทหรือจำคุกไม่เกิน 3 ปีหรือทั้งปรับทั้งจำ

เป็นไงบ้างครับกับ 7 เรื่องของ “อากรแสตมป์” ที่คุณควรรู้ก่อนเซ็นต์สัญญา!! สุดท้ายนี้ ผมขอฝากไว้ครับว่า ในการทำสัญญาหรือธุรกรรมใดๆ อย่าลืมตรวจสอบกฎหมายว่ามีข้อกำหนดอะไรหรือเปล่า อย่างเช่นเรื่องของอากรแสตมป์ก็ถือเป็นอีกเรื่องหนึ่งที่ใครหลายคนไม่ใส่ใจ ซึ่งอาจจะเป็นผลเสียทำให้ต้องเสียเงินไปโดยไม่คุ้มเลยคร้าบบ