ทำไงดี เช่าออฟฟิตจากบุคคลธรรมดา แต่ไม่ยอมให้หัก ภาษีหัก ณ ที่จ่าย

กรณี WHT ค่าเช่า ซึ่งเป็นการทำสัญญาเช่ากันระหว่าง บจก. กับ บุคคลธรรมดา ตกลงชำระกันที่เดือนละ 20,000 บาท โดยปกติคือต้องหักไว้ 5% แต่บุคคลธรรมดาไม่ยอมจะขอรับเงินค่าเช่าเต็มจำนวน

กรณีแบบนี้ บจก.ผู้จ่ายเงินต้องเป็นผู้เสีย 5% นั้นเอง
1.เราสามารถระบุ ลงไปในสัญญา ได้มั้ยค่ะ
2.เวลายื่น ภงด.3 มีการคำนวนเหมือนปกติ หรือไม่


#ในแง่บริษัท(ผู้เช่า) ::
> ทุกครั้งที่มีการจ่ายชำระค่าเช่า จะต้องออกหนังสือรับรอง 50 ทวิ ให้ผู้ให้เช่า โดยให้บริษัท ติ๊ก ตรงช่อง ออกภาษีหัก ณ ที่จ่ายให้ตลอดไป
> บันทึกบัญชี รายจ่ายค่าเช่า ต่อเดือน
20,000 + (20,000×5/95) = 21,052.63
> การคำนวณภาษีหัก ณ ที่จ่าย (ออกให้ตลอดไป)
21,052.63 × 5% = 1,052.63 บาท
> ดังนั้นจะจ่ายค่าเช่าให้ ผู้ให้เช่า 20,000 บาท
( 21,052.63 – 1,052.63 )
> นำส่ง ด้วยแบบ ภงด.3 ภายในวันที่ 7 ของเดือนถัดไป (ถ้ายื่นผ่านระบบออนไลน์ ภายในวันที่ 15 ของเดือนถัดไป)
> ตอนทำสัญญาเช่าต้องระบุไว้ในหนังสือสัญญาเช่าด้วยว่า ผู้เช่าเป็นผู้ออกภาษีหัก ณ ที่จ่ายแทนผู้ให้เช่าด้วย เพราะรายจ่ายค่าภาษีหัก ณ ที่จ่ายของผู้เช่าที่ออกจ่ายแทน จะไม่ถือเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี(3) แต่ถ้าไม่ระบุ ค่าภาษีหัก ณ ที่จ่ายออกแทน จะไม่สามารถนำมาเป็นรายจ่ายได้
> เวลาบันทึกบัญชี (กรณีผู้เช่าเป็นผู้จ่าย) ::
เดบิท ค่าเช่า
เดบิท ค่าใช้จ่ายภาษีเงินได้หัก ณ ที่จ่าย ออกแทน
เครดิต เงินสด
เครดิต ภาษีหัก ณ ที่จ่ายค้างจ่าย


เพิ่มเติม #ภาษีโรงเรือน ::

ปกติ ถ้าสัญญาเช่าไม่กำหนดไว้ #ผู้เช่า #ต้องเป็นผู้ชำระภาษีโรงเรือนครับภาษีโรงเรือน เป็นหน้าที่ที่ผู้ถือครองกรรมสิทธิ์จะต้องมีหน้าที่เป็นผู้เสียครับ ดังนั้นทางเขตจะมาประเมินกับทางผู้ให้เช่า(เจ้าของตึก) เองครับ และใบเสร็จที่ทางเขตออกให้ก็จะเป็นชื่อของเจ้าของตึกครับ แต่จะมีการตกลงกันว่า จะผลักภาระภาษีโรงเรือนให้กับทางผู้เช่านั้น ก็เป็นอีกเรื่องหนึ่งครับ

#หลักในการคำนวณภาษีโรงเรือน #จะคำนวณมาจากรายรับทั้งปีที่ทางเจ้าของตึกที่ได้รับ คูณด้วย 12.5% ต่อปีครับ ก็จะออกมาเป็นภาษีโรงเรือน (เพียงแต่เจ้าหน้าที่ยังมีอำนาจประเมินตัวฐานให้สูงกว่าเงินที่ทางเจ้าของตึกได้รับก็ได้ครับ)

ภาษีโรงเรือน จะจ่ายเพียงทอดเดียว จะไม่มีการจ่ายซ้ำซ้อน เพียงแต่มีหลักว่า ภาษีโรงเรือน เป็นหน้าที่ ที่เจ้าของตึก จะต้องเป็นผู้เสีย

แต่ถ้าหาก มีการผลักภาระภาษีโรงเรือนให้ ผู้เช่า เป็นผู้จ่าย #ทางเจ้าของตึกจะต้องนำตัวภาษีโรงเรือนที่ทางผู้เช่าออกให้ #ไปรวมเป็นฐานของรายได้ด้วยครับ (ทำให้ฐานของรายได้ของเจ้าของตึกสูงขึ้นครับ) เช่น

เจ้าของตึกให้เช่าเดือนละ 20,000 บาท ปีละ 240,000 บาท

หากเจ้าของตึก ไม่ผลักภาระ ก็จะคำนวณภาษีโรงเรือนได้เท่ากับ 240,000*12.5% เท่ากับ 30,000 บาท

แต่เมื่อมีการผลักภาระภาษีดังกล่าว ให้กับผู้เช่า จึงจะต้องถือว่า เจ้าของตึกมีรายได้ เท่ากับ 240,000 + 30,000 = 270,000 บาทครับ

ถ้าจะพิจารณาถึงความยุติธรรม มันเป็นเรื่องของการตกลงกัน ระหว่าง ผู้เช่า และ ผู้ให้เช่า อีกทั้งตอนที่จะเซ็นสัญญาเช่า ก็ได้มีการระบุไว้แล้ว หากคิดว่าไม่ยุติธรรม ก็ไม่ควรทำสัญญาเช่าตั้งแต่แรกแล้วครับ

เทคนิคหาหุ้นส่วนธุรกิจเปิดใหม่

สำหรับผู้ที่คิดจะลงมือสร้างธุรกิจขึ้นมาสักประเภทหนึ่งนั้น แน่นอนว่าจะต้องมีเรื่องให้คิดและดำเนินการควบคู่ไปด้วยเป็นจำนวนมากมายทั้งเรื่องการวางแผนธุรกิจ การตลาด การจ้างพนักงาน การหาสถานที่ตั้งสำนักงาน การเงิน ฯลฯ โดยสิ่งต่างๆที่กล่าวมาเหล่านี้สำหรับบางคนอาจจะไม่มีปัญหามากมายนักถ้ามีความรู้ความสามารถในด้านดังกล่าวเป็นที่ประจักษ์อยู่แล้วบวกกับกำลังทุนทรัพย์ที่เพียบพร้อมอันถือเป็นเรื่องสำคัญสำหรับวงจรธุรกิจมาก แต่ถ้าไม่ก็แสดงว่าผู้ประกอบการต้องมองหาหุ้นส่วนทางธุรกิจให้กับกิจการของตนเอง เทคนิคและแหล่งที่ควรใช้ในการมองหาหุ้นส่วนทางธุรกิจเข้ามาร่วมดำเนินงานกับทางบริษัทมีดังต่อไปนี้

ครอบครัว

ครอบครัวถือเป็นหุ้นส่วนที่ดีที่สุดสำหรับผู้ประกอบการโดยเฉพาะหน้าใหม่ๆในวงการ เพราะครอบครัวมีบางสิ่งที่หุ้นส่วนแบบอื่นๆไม่สามารถให้ได้ นั่นก็คือในเรื่องของคำปรึกษาอย่างจริงใจเมื่อเกิดปัญหา ความอบอุ่นและการดูแลเอาใจใส่ในธุรกิจที่ร่วมกันลงทุน และที่สำคัญคือในเรื่องของเงินทุนที่ปราศจากการคิดดอกเบี้ย ผู้ประกอบการหลายคนยังมักจะมีความอุ่นใจมากกว่าที่มีหุ้นส่วนเป็นบุคคลในครอบครัวเพราะสามารถให้ความไว้วางใจกันได้อย่างเต็มที่ มีความปลอดภัยไม่ต้องมานั่งครุ่นคิดและกังวลใจในเรื่องการยักยอกถ่ายถอนเงินออกจากบริษัท จึงเป็นหุ้นส่วนทางธุรกิจที่ควรจะต้องพิจารณาเป็นอันดับแรกในการมองหาผู้ร่วมเดินทางในถนนธุรกิจ แต่มีข้อเสียอยู่ตรงที่ว่าการที่มีครอบครัวเข้ามาร่วมเป็นหุ้นส่วนทางธุรกิจนั้น มักจะมีปัญหาในเรื่องของภาพลักษณ์ความเป็นมืออาชีพในสายตาของมุมมองสาธารณชนภายนอก นอกจากนี้ยังอาจเกิดปัญหาในด้านการบริหารงานบุคคลภายในบริษัทด้วยอันเกิดจากปัญหาในรูปแบบของกรณีที่เรียกกันว่า “เลือดย่อมเข้มค้นกว่าน้ำ” นั่นเอง จึงทำให้ธุรกิจบางครั้งอาจเกิดภาวะชะงักงันไม่ก้าวไปไหน และพนักงานในบริษัทอาจจะรู้สึกว่าถูกเอารัดเอาเปรียบจากทางครอบครัวผู้ประกอบการ จึงต้องทำการป้องกันปัญหาในเรื่องดังกล่าวไม่ให้เกิดขึ้นมาด้วย

เพื่อน

หนึ่งในมิตรภาพที่ยิ่งใหญ่และยาวนานที่สุดของสังคมมนุษย์นั่นก็คือ เพื่อน ในหลายครั้งหลายสถานการณ์และหลากหลายโอกาสพวกเขาเป็นผู้ที่เข้าใจในสิ่งที่ตัวผู้ประกอบการประสบพบเจอมากที่สุด เพื่อนจึงกลายมาเป็นหุ้นส่วนที่มีค่าและมีความสำคัญในการทำธุรกิจสำหรับผู้ประกอบการรายใหม่ๆ ที่มีไอเดียอยากจะตามล่าสานฝันในเรื่องของธุรกิจที่ตนเองได้คิดเอาไว้ ส่วนหนึ่งก็เป็นเพราะในเรื่องของวัยที่ใกล้เคียงกัน จึงมีลักษณะความคิดที่เหมือนกันและไปกันได้ในทางธุรกิจ โดยการพิจารณาหาเพื่อนมาเป็นหุ้นส่วนทางธุรกิจนั้น ต้องดูองค์ประกอบในหลายๆด้าน นอกเหนือจากทางด้านการเงินแต่เพียงอย่างเดียว ซึ่งองค์ประกอบที่ควรจะนำมาใช้วิเคราะห์ได้แก่เรื่องของแนวความคิดการบริหารงานในการทำธุรกิจว่าไปกันได้กับแนวทางของผู้ประกอบการมากน้อยขนาดไหน ความรู้ความสามารถเพียงพอหรือไม่ และที่สำคัญคือในเรื่องของความน่าเชื่อถือที่ต้องมองให้ลึกเป็นพิเศษ เพราะจะเห็นได้จากตัวอย่างในการทำธุรกิจมากมายที่ผลสุดท้ายต้องลงเอยด้วยการตกม้าตายในที่สุดจากสาเหตุการเกิดกรณีเพื่อนรักหักเหลี่ยมโหดขึ้นมา จึงต้องพิจารณาในเรื่องดังกล่าวอย่างถี่ถ้วนด้วย และที่สำคัญควรระลึกไว้เสมอว่าเพื่อนมักจะอยากได้ผลตอบแทนที่มากกว่าหุ้นส่วนประเภทครอบครัวอยู่เสมอ

ผู้เชี่ยวชาญ

วิธีมองหาหุ้นส่วนทางธุรกิจจากการเชิญชวนผู้เชี่ยวชาญมาเข้าร่วมด้วยนี้ มักจะมีจุดเริ่มต้นมาจากการไปขอคำปรึกษาและแนะนำในเรื่องต่างๆจากกูรูผู้มีความรู้ความเชี่ยวชาญและสนใจในเรื่องดังกล่าว จนอาจเกิดความสนใจอยากให้มาร่วมหุ้นด้วย ซึ่งวิธีการหาหุ้นส่วนด้วยวิธีนี้จะทำให้กิจการของทางบริษัทได้ผู้บริหารที่มีความรู้ความสามารถในการดำเนินธุรกิจที่เกี่ยวข้องกับเรื่องดังกล่าวโดยตรง อีกทั้งยังเป็นผู้มีประสบการณ์ในการทำงานที่จะรู้วิธีหาทางหนีทีไล่ให้กับทางบริษัทในกรณีที่เกิดอุปสรรคในการดำเนินงานเกิดขึ้น ซึ่งเรื่องดังกล่าวถือเป็นสิ่งที่มีค่าที่ใช่ว่าจะหากันได้ง่ายๆในปัจจุบัน แต่หุ้นส่วนประเภทนี้มักจะมีข้อเสียอยู่ตรงที่ว่าผู้เชี่ยวชาญมักจะเป็นผู้ที่มีความมั่นใจในตนเองสูงจนเกินไปและถือเป็นเรื่องอันตรายในการทำธุรกิจ เพราะพวกเขาจะไม่เปิดรับฟังความคิดเห็นจากใครเลยและยึดถือเอาตนเองเป็นหลักแต่เพียงผู้เดียว จึงมีโอกาสที่ธุรกิจของผู้ประกอบการจะถูกครอบงำไปโดยปริยายและเสียสิทธิ์ในการบริหารไปในที่สุด

อินเทอร์เน็ต

การลงประกาศหาผู้ร่วมหุ้นผ่านทางสื่ออินเทอร์เน็ตก็ถือเป็นวิธีการที่น่าสนใจเป็นอย่างมากในยุคโลกสังคมออนไลน์เฟื่องฟูเช่นในปัจจุบัน เพราะมีข้อดีตรงที่ผู้ประกอบการจะมีตัวเลือกและข้อเสนอที่หลากหลายที่จะนำมาใช้วิเคราะห์ถึงข้อดีและข้อเสียที่แตกต่างกันออกไปของผู้ที่เข้ามานำเสนอขอร่วมหุ้นด้วย ซึ่งเป็นสิ่งที่ทำไม่ได้ในการมองหาหุ้นส่วนทางธุรกิจด้วยวิธีอื่นๆ แต่ก็มีข้อเสียเปรียบซึ่งเป็นจุดโหว่ที่ใหญ่มากก็คือ ผู้ประกอบการจะต้องทำการตรวจสอบถึงภูมิหลังของผู้ที่มานำเสนอขอเป็นหุ้นส่วนด้วยว่ามีความเป็นจริงและถูกต้องตามที่กล่าวอ้างหรือไม่ นอกจากนี้ในเรื่องของความน่าเชื่อถือก็เป็นสิ่งที่ต้องนำมาพิจารณาเป็นพิเศษเช่นเดียวกัน ไม่ควรที่จะประมาทโดยเด็ดขาดควรทำการตัดสินใจบนรากฐานของเหตุผลมากกว่าในเรื่องความชอบใจส่วนตัว เพราะในหลายๆอย่างมนุษย์มีข้อจำกัดตรงที่ไม่สามารถทำทุกสิ่งที่นึกฝันให้ประสบความสำเร็จได้ด้วยตนเองลำพัง โดยเฉพาะในเรื่องของธุรกิจ


ข้อดีของการมีหุ้นส่วนสำหรับธุรกิจที่เพิ่งก่อตั้ง

ธุรกิจที่มีรูปแบบการดำเนินงานในลักษณะของหุ้นส่วนเป็นที่ได้รับความนิยมเป็นอย่างมากในยุคปัจจุบัน เพราะถ้าเปรียบเทียบถึงประโยชน์ที่ได้รับระหว่างธุรกิจที่มีเจ้าของเป็นผู้ผูกขาดแต่เพียงผู้เดียวกับธุรกิจที่มีเจ้าของเป็นหนึ่งในผู้ถือหุ้นแล้วนับได้ว่าแตกต่างกันค่อนข้างมาก กอปรกับรูปแบบการดำเนินธุรกิจในปัจจุบันที่มีโครงสร้างในระบบเศรษฐกิจเอื้ออำนวยให้กับการดำเนินธุรกิจในแบบหลังมากกว่า ในยุคนี้จึงไม่ค่อยจะได้มีโอกาสเห็นธุรกิจเกิดใหม่ที่มีรากฐานมาจากเจ้าของแต่เพียงผู้เดียวกันมากนัก ซึ่งข้อดีของการมีหุ้นส่วนธุรกิจมีดังต่อไปนี้

ได้เงินทุนเพิ่ม

เงินทุนกับธุรกิจถือเป็นของคู่กันซึ่งเรื่องดังกล่าวเป็นสิ่งที่ทราบกันเป็นอย่างดีสำหรับผู้ประกอบธุรกิจ การมีหุ้นส่วนจะช่วยให้ธุรกิจของผู้ประกอบการมีลู่ทางในการขยับขยายหาเงินทุนให้กับบริษัทมากขึ้น ซึ่งจะมีประโยชน์ต่อการลงทุนในเรื่องต่างๆไม่ว่าจะเป็นการขยับขยายเพิ่มสาขา เงินทุนในการจัดซื้อผลิตภัณฑ์ การจ้างพนักงาน เงินหมุนเวียนในบริษัท ซึ่งเรื่องต่างๆเหล่านี้จะมีข้อจำกัดมากหากบริษัทนั้นมีเจ้าของบริษัทถือหุ้นเพียงแค่คนเดียว การเรียกระดมทุนจะทำได้ยากกว่าบริษัทที่มีหุ้นส่วนทางธุรกิจเป็นผู้บริหารร่วมกัน

มีที่ปรึกษาคยให้ความช่วยเหลือ

การมีผู้ช่วยคอยให้คำปรึกษาโดยที่ไม่ต้องเสียเงินจ้างถือเป็นข้อดีที่บริษัทแบบห้างหุ้นส่วนมีเหนือกว่าธุรกิจที่มีเจ้าของแต่เพียงผู้เดียว เพราะแน่นอนว่าการดำเนินงานในธุรกิจส่วนหนึ่งที่จะขาดเสียไม่ได้แม้จะไม่ยากเจอก็คงเป็นในส่วนของเรื่องปัญหาการดำเนินงาน ซึ่งจะมีให้ประสบพบเจออยู่ตลอดช่วงชีวิตของธุรกิจ การมีที่ปรึกษาดีๆสักคนที่เข้าใจปัญหาและเข้าถึงความต้องการที่แท้จริงของบริษัทจะช่วยแบ่งเบาภาระของผู้ประกอบการไปได้มาก พวกเขาพร้อมที่จะเป็นเบื้องหลังที่คอยช่วยสนับสนุนความคิดของผู้ประกอบการและพร้อมจะเป็นเบื้องหน้าในการขจัดอุปสรรคปัญหาที่พบเจอ จึงเป็นประโยชน์อย่างมหาศาลหากธุรกิจจะเปิดกิจการโดยมีพาร์ทเนอร์เป็นเพื่อนคู่คิด เพราะอย่างไรเสียสองหัวก็ดีกว่าหัวเดียวอยู่วันยันค่ำ

มีเครือข่ายสังคมทางธุรกิจกว้างขวาง

‘คอนเน็คชั่น’ คือสิ่งสำคัญสำหรับการทำธุรกิจและเป็นเครื่องมือสำคัญที่ใช้ในการสร้างความเติบโตให้กับธุรกิจในอนาคต การมีหุ้นส่วนทางธุรกิจนั่นเท่ากับว่าผู้ประกอบการมีเครือข่ายสังคมที่กว้างขวางมากขึ้นด้วย ซึ่งเครือข่ายที่ว่านี้จะทำให้ธุรกิจสามารถเติบโตได้อย่างรวดเร็วในลักษณะที่เป็นเครื่องหมายคูณจากการค้นหาลูกค้าทั้งจากของผู้ประกอบการและของผู้ร่วมหุ้นที่ต่างช่วยกันตักตวงผลประโยชน์เข้ามาสู่บริษัท ผิดกับธุรกิจที่มีเจ้าของบริษัทแต่เพียงรายเดียวซึ่งจะมีในส่วนของเครือข่ายรวมกันที่น้อยกว่าเยอะการเติบโตจึงเป็นได้แค่เพียงเครื่องหมายบวกเท่านั้นที่จะได้แค่ค่อยๆหาลูกค้าเพิ่มให้กับธุรกิจของตนเองไปเรื่อยๆ ซึ่งนั่นจะใช้เวลาที่ยาวนานมากและคงไม่ทันการกับรูปแบบการทำธุรกิจในปัจจุบันที่มีการแข่งขันกันสูง

กราจัดตั้งบริษัทจะมีประโยชน์ต่อการลดรายจ่ายด้านภาษี

การมีหุ้นส่วนในการทำธุรกิจจะทำให้รูปแบบในการจัดตั้งบริษัทเปลี่ยนไป โดยส่วนมากการทำธุรกิจที่มีรูปแบบเป็นการร่วมหุ้นกันของคณะบุคคลมักจะถูกจดทะเบียนจัดตั้งเป็นรูปแบบบริษัทนิติบุคคลเสียเป็นส่วนใหญ่ จึงทำให้รูปแบบการเสียภาษีเป็นในลักษณะของบริษัทนิตบุคคลแทนซึ่งจะมีส่วนช่วยให้บริษัทเสียภาษีสูงสุดเพียงแค่ 30% เท่านั้นแทนที่จะเป็น 37% เหมือนกับบริษัททั่วไปที่ไม่ใช่นิติบุคคล ซึ่งความต่างเพียงแค่ 7% นี้ถือได้ว่ามีมูลค่าหลายสิบล้านในธุรกิจที่มีเงินทุนมหาศาล จึงเรียกได้ว่าเป็นเทคนิคที่ช่วยให้สามารถประหยัดค่าใช้จ่ายในเรื่องของภาษีไปได้ค่อนข้างมาก
การมีหุ้นส่วนทางธุรกิจสำหรับบริษัทที่เพิ่งจะก่อตั้งถือว่าเป็นความคิดที่ไม่เลวเลยทีเดียวสำหรับการประกอบธุรกิจในปัจจุบัน เพราะนอกจากจะได้ส่วนลดในเรื่องของการจ่ายภาษีในอัตราที่ถูกลงแล้วจากการจัดตั้งบริษัทที่มีรูปแบบเป็นนิติบุคคล ยังได้ในส่วนของความร่วมมือแบบเป็นทีมเวิร์คซึ่งเป็นรูปแบบการบริหารที่น่าสนใจมากและเชื่อได้ว่าน่าจะมีประโยชน์ในการทำธุรกิจในอนาคต เพราะเป็นการดึงเอาส่วนที่ดีที่สุดของผู้ร่วมหุ้นแต่ละคนเอามาใช้ผลักดันและแก้ไขปัญหาในการธุรกิจซึ่งจะทำให้การเติบโตของบริษัทสามารถรุดหน้าไปได้อย่างรวดเร็วและมั่นคง นั่นเอง

หุ้นส่วน สิ่งที่ต้องชัดเจนตั้งแต่แรก

เวลาเริ่มธุรกิจใหม่ คนส่วนใหญ่จะคิดถึงไอเดียทางธุรกิจ ความเป็นไปได้ทางตลาด เงินทุน และคนที่จะมาเป็นหุ้นส่วนกับเรา โดยเฉพาะในการจัดตั้งบริษัทในประเทศไทย ในปัจจุบันกำหนดให้มีผู้ถือหุ้นขั้นต่ำ 3 คน จากเดิมที่เคยกำหนดไว้ 7 คน ทำให้การจดทะเบียนจัดตั้งบริษัทเป็นไปได้ง่ายขึ้น

สิ่งที่พบส่วนใหญ่ คือแบ่งหุ้นให้ทุกคนเท่าๆกัน ในฐานะที่เป็นผู้ก่อตั้ง บ้างก็ตกลงว่าจะเป็นคนลงเงิน บ้างก็บอกว่าตัวเองจะเป็นคนลงแรง แต่ที่ระบุในใบหุ้นที่จดทะเบียนตั้งบริษัทคือทุกคนถือหุ้นเท่าๆกัน

อาจจะเป็นเพราะความเป็นมือใหม่ในการทำธุรกิจ หรือความเป็นคนขี้เกรงใจของคนไทย แต่เรื่องจำนวนของหุ้นส่วน เปอร์เซนต์การถือหุ้น และหน้าที่รวมถึงผลตอบแทนของหุ้นส่วนแต่ละคนกลับถูกละเลยไปอย่างน่าเสียดาย ซึ่งปัญหานี้เป็นหนึ่งในปัญหาหลักที่บริษัทที่เกิดใหม่ หรือ Startup จะมีปัญหาถึงขั้นแตกหัก หรือฟ้องร้องกันเป็นเรื่องราวใหญ่โตในอนาคต

วิธีง่ายๆที่จะป้องกันปัญหาเหล่านี้คือ ทำให้ชัดเจนแต่แรก แยกให้ชัดเจนระหว่างความเป็นเพื่อนกับธุรกิจ และของฟรีไม่มีในโลก

ใคร

เมื่อตกลงจะเปิดบริษัททำธุรกิจแล้ว ตกลงให้ชัดเจนว่าใครจะเป็นผู้ถือหุ้นของบริษัทบ้าง ให้ทุกคนรู้ว่าทำในฐานะผู้ถือหุ้น หรือพนักงานกินเงินเดือน หรือช่วยเป็นงานๆ ระวัง อย่าให้คิดไปเอง เพราะเคยมีประสบการณ์ที่หนึ่งในคนก่อตั้งเข้าใจว่าตัวเองเป็นคนออกไอเดียเพราะฉะนั้นจึงเป็นเจ้าของอยู่คนเดียว ขณะที่คนที่ร่วมก่อตั้งที่เข้าใจมาตลอดว่าเป็นหุ้นส่วน กลับเป็นเพียงพนักงาน ไม่มีชื่ออยู่ในใบหุ้นของบริษัท

ถือหุ้นเท่าไหร่

หุ้นส่วนที่ไม่ได้ลงเงิน แต่ลงเป็นแรงแทน ต้องตกลงให้ชัดเจนว่า กี่ชั่วโมง ทำอะไรบ้าง เทียบกับเงินในหุ้นเป็นเท่าไหร่
เมื่อรู้ว่ามีใครที่เป็นหุ้นส่วนของบริษัทแล้ว ขั้นต่อไปคือจะถือหุ้นในบริษัทคนละเท่าไหร่ และร่วมลงทุนด้วยอะไร ซึ่งปกติก็จะเป็นการลงขันตามเงินที่ระบุในใบหุ้น บางกรณีหุ้นส่วนอาจไม่ได้ลงเป็นเงิน แต่ลงเป็นแรงแทน ซึ่งตรงนี้ก็ต้องให้ชัดเจนว่า กี่ชั่วโมง ทำอะไรบ้าง เทียบกับกับเงินในหุ้นเท่าไหร่
อีกประเด็นที่มือใหม่มองข้าม คือ ความสำคัญของจำนวนหุ้นอยู่ที่สิทธิ์ในการออกเสียง และบริหารกิจการ สมมติว่าบริษัทมีหุ้นส่วนเป็นเลขคู่ แล้วทุกคนถือหุ้นเท่ากัน ถ้าเกิดความเห็นไม่ตรงกันแต่โหวตแล้วได้เสียงเท่ากัน ถามว่าใครจะสิทธิ์ตัดสินใจเด็ดขาด ซึ่งเป็นเรื่องสำคัญมากในการทำธุรกิจ ที่จะต้องมีการตัดสินใจและเดินหน้าต่อไป

หน้าที่และผลตอบแทน

เนื่องจากการทำธุรกิจไม่ใช่งานการกุศล การที่จะบอกว่าให้มาช่วยๆกัน ได้เท่าไหร่ก็มาแบ่งกันนั้นไม่เพียงพอ และจะเป็นประเด็นที่จะทะเลาะกันในอนาคตได้ ระบุให้ชัดเจนว่า หน้าที่ ความรับผิดชอบของหุ้นส่วนแต่ละคนคืออะไร ถ้ายิ่งละเอียด และเป็นลายลักษณ์อักษรได้จะยิ่งดี  เช่นกัน
เช่นเดียวกับผลตอบแทน ตั้งแต่ช่วงแรกที่ยังมีแต่รายจ่าย ไม่มีรายได้ จนเริ่มมีรายได้เข้ามา เมื่อไหร่จะมีการแบ่งผลกำไร จำนวนเท่าไหร่ อย่างไร พยายามให้ชัดเจนที่สุดตั้งแต่ต้น จะได้ไม่มีเรื่องหมางใจกันในอนาคต

สรุป เรื่องเงินๆทองๆไม่เคยเข้าใครออกใคร ก่อนจะลงทุน ลงแรง สร้างบริษัทในฝัน อย่าลืมมองความจริงที่สำคัญ เรื่องหุ้นส่วนของบริษัท ก่อนที่จะสาย ทำให้ถูกต้อง ชัดเจน เพื่อประโยชน์ของธุรกิจ และหุ้นส่วนทุกคน


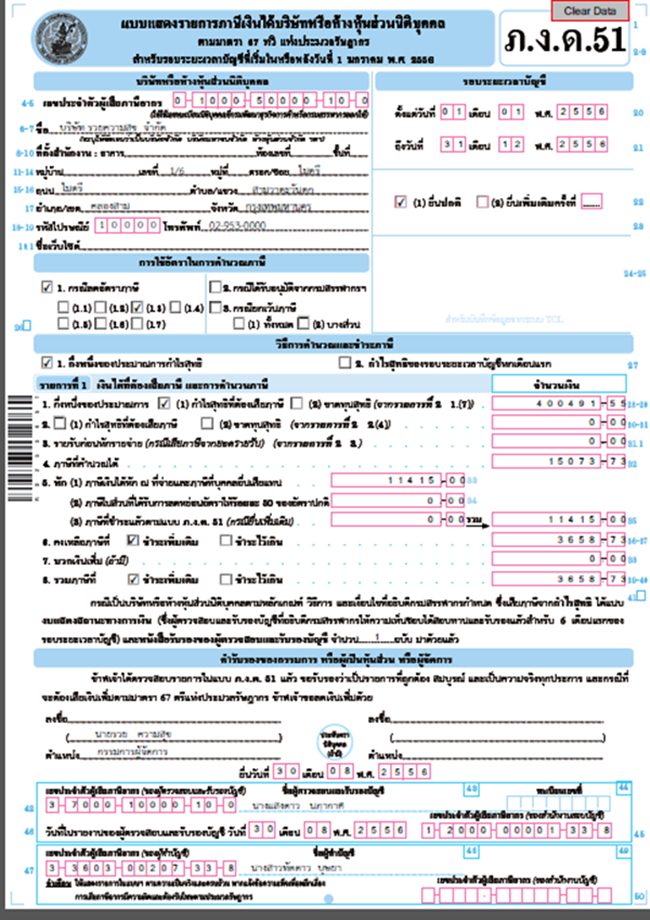
การเสียภาษีเงินได้นิติบุคคลกลางปี ภ.ง.ด.51 (Income Tax)

การเสียภาษีเงินได้นิติบุคคลกลางปี  ภ.ง.ด.51 (Income Tax)

เป็นอย่างไรบ้างคะ การประมาณการเพื่อยื่นภาษีกลางปี หรือที่เรียกว่า ภ.ง.ด.51   ดำเนินการเสร็จสิ้นกันแล้วหรือยังคะ

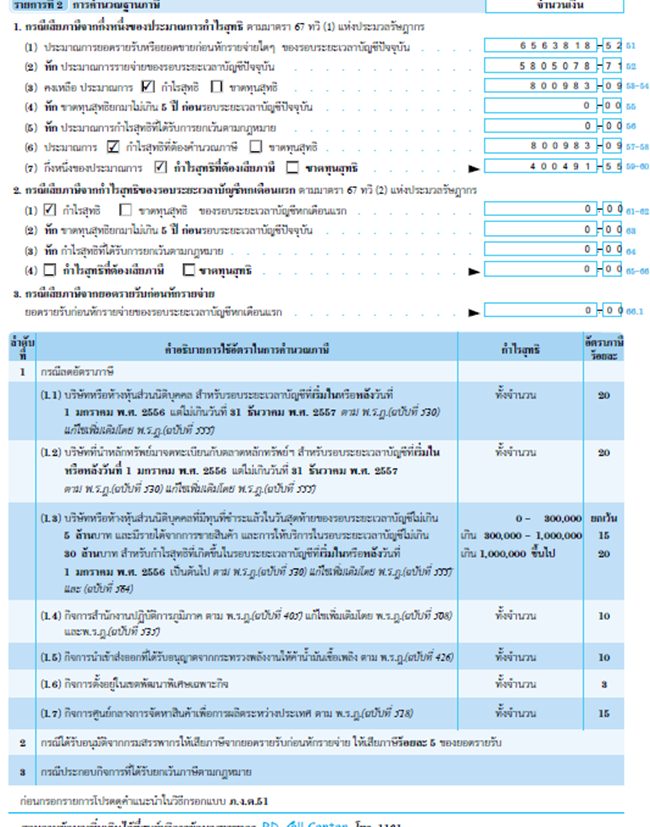
สำหรับการคำนวณกำไรขาดทุนสุทธิเพื่อเสียภาษีกลางปีนั้น   จะแตกต่างกับการคำนวณกำไรขาดทุนสุทธิเพื่อเสียภาษีตอนสิ้นปีโดยยื่น ภ.ง.ด.50 เพราะการเสียภาษีกลางปีโดยยื่นแบบ ภ.ง.ด.51 นั้น สามารถคำนวณได้ 2 วิธีตามมาตรา 67 ทวิ ตามประมวลรัษฏากรบัญญัติไว้ว่า “เพื่อประโยชน์ในการเรียกภาษีก่อนกำหนดเวลาตามมาตรา 68 ให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลยื่นรายการตามแบบที่อธิบดีกำหนดพร้อมกับชำระภาษีต่ออำเภอ ณ ที่ว่าการอำเภอท้องที่ภายใน 2 เดือน  นับแต่วันสุดท้ายของรอบระยะเวลาหกเดือนนับแต่วันแรกของรอบระยะเวลาบัญชีดังนี้

(1) ในกรณีบริษัทหรือห้างหุ้นส่วนนิติบุคคลนอกจากที่กล่าวใน (2) ให้จัดทำประมาณการกำไรสุทธิหรือขาดทุนสุทธิ ซึ่งได้จากกิจการหรือเนื่องจากกิจการที่ได้กระทำในรอบระยะเวลาบัญชีนั้น แล้วให้คำนวณและชำระภาษีจากจำนวนกึ่งหนึ่งของประมาณการกำไรสุทธิในรอบระยะเวลาบัญชีนั้น

จากข้างต้นสรุปได้ว่า บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จะเสียภาษีกลางปี  โดยยื่นแบบ ภ.ง.ด.51  นั้นจะต้องเข้าเกณฑ์ดังต่อไปนี้

1. ต้องเสียภาษีจากกำไรสุทธิหรือขาดทุนสุทธิ

2. ต้องมีรอบระยะเวลาบัญชีแรกหรือสุดท้าย 12 เดือนเต็ม

3. ภาษีที่ชำระไปแล้วเป็นเครดิตภาษี

4. กำไรสุทธิหรือขาดทุนสุทธิคำนวณได้  2  วิธีคือ

4.1  โดยวิธีการเสียจากประมาณการกำไรสุทธิหรือขาดทุนสุทธิที่ได้จากกิจการหรือเนื่องจากกิจการที่ได้กระทำ และจะได้กระทำและจะได้กระทำในรอบระยะเวลาบัญชีสำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป

4.2  โดยวิธีการเสียจากกำไรสุทธิที่ได้จากกิจการ  หรือเนื่องจากกิจการในช่วง 6 เดือนแรกของรอบระยะเวลาบัญชี  สำหรับบริษัทจดทะเบียนในตลาดหลักทรัพย์ ธนาคารพาณิชย์ เป็นต้น

ในที่นี้เราจะพูดถึงข้อ 4.1  ประมาณการ คือ การคาดคะเนหรือคาดหมายอย่างมีหลักเกณฑ์ตามนโยบายที่กิจการกำหนดไว้ว่ากิจการควรจะมีรายได้หรือมีต้นทุนและค่าใช้จ่ายมากน้อยเพียงใด สำหรับรอบระยะเวลาบัญชีหนึ่ง

หลักเกณฑ์ในการประมาณการ

ประเภทธุรกิจ

ภาวะเศรษฐกิจทั่วไป

ข้อมูลและสถิติในการประมาณการ

นโยบายการบริหารของกิจการ

ความสามารถของผู้ทำประมาณการ

นโยบายบัญชี

ขั้นตอนในการจัดทำ

  1. บันทึกบัญชีรายได้-ค่าใช้จ่าย (ระยะเวลาตั้งแต่เดือน 1-6 ให้ครบ)
  2. บันทึกสินค้าคงเหลือต้นงวด-ปลายงวด (ด.1-6)
  3. บันทึกค่าเสื่อมราคา
  4. ปริ้นท์งบกำไรขาดทุนแบบประมาณการ รอบ 6 เดือน
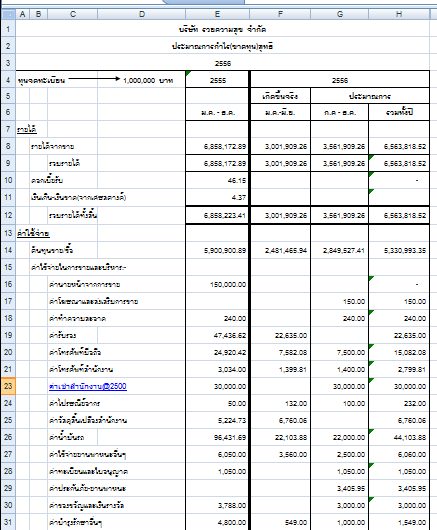
  5. นำข้อ 4  มากรอกในแบบฟอร์มประมาณการ Excell  ในช่อง 6 เดือนแรก แล้วประมาณการ 6 เดือนหลัง
  6. นำข้อมูลในข้อ 5 มากรอกแบบเสียภาษีเงินได้นิติบุคคลกลางปี  (ภ.ง.ด.51)
  7. สำหรับปีภาษี 2556  นำส่งภายในวันที่ 2 กันยายน 2556

p.51

p.2

ข้อมูลที่นำมากรอก (ที่มาดูจากขั้้นตอนในการจัดทำ)

From-income half year


รายงานภาษีซื้อ ภาษีขาย ภ.พ.30 (VAT)

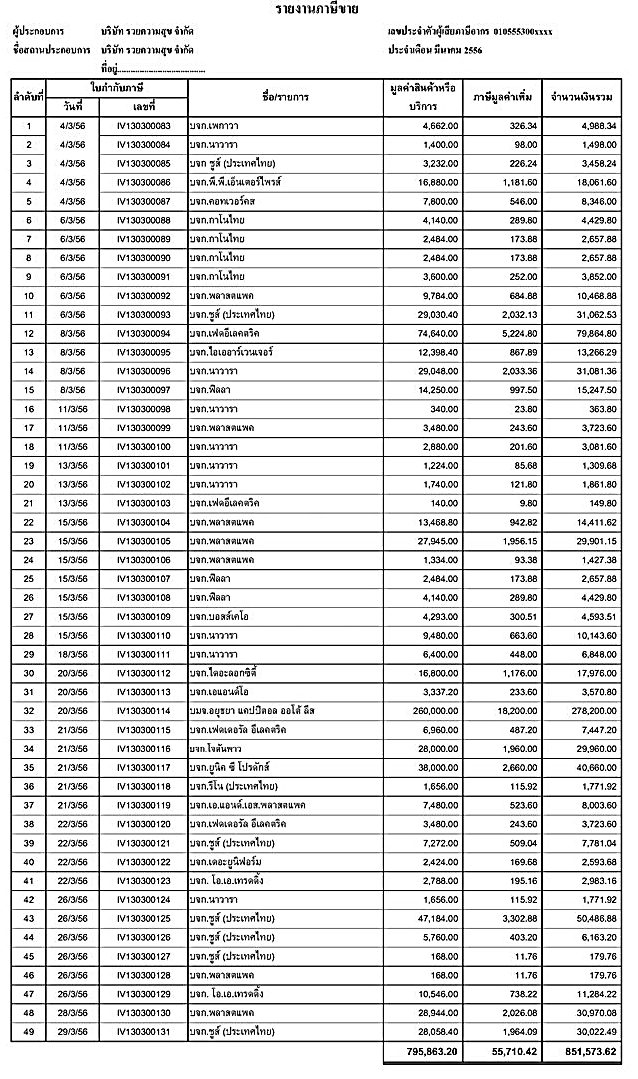
การจัดทำรายงานภาษีขาย

เมื่อผู้ประกอบการที่เป็นผู้ขายและอยู่ในระบบมูลค่าเพิ่ม  เรียกเก็บเงินจากลูกค้าจะต้องบวก ภาษีขาย หรือ VAT  ขาย  และผู้ประกอบการจะต้องนำส่ง ภาษีขาย ให้กรมสรรพากรก่อนวันที่ 15 ของเดือนถัดไป (ใบนำส่งภาษีที่กิจการต้องกรอก  เรียกว่า แบบ ภ.พ.30  หรือ แบบแสดงรายการภาษีมูลค่าเพิ่ม   เมื่อมีการขายสินค้ากิจการจะออกใบกำกับภาษีขายขึ้นซึ่งประกอบด้วย ต้นฉบับ = 1 + สำเนา = 5 รวมเป็น  6  ใบ )   ต้นฉบับใบกำกับภาษี + สำเนา 1 ใบ  ให้ลูกค้า  ส่วนที่เหลือ 4  ใบ  ใบแรกเก็บเข้าแฟ้ม   ใบที่ 2  ทำบัญชีคุมสินค้า   ใบที่ 3  บันทึกบัญชีในสมุดรายวันขาย   ใบที่ 4  ทำรายงานภาษีขาย (เก็บเข้าแฟ้มรอไว้ และสรุปทำรายงานภาษีขายตอนสิ้นเดือน   และ เตรียมเก็บเข้าแฟ้มบัญชี

แฟ้มแรก       เก็บสำเนาใบกำกับภาษีขาย   เป็นรายเดือนโดยเรียงจากวันเริ่มบัญชีถึงวันที่ปัจจุบัน

แฟ้มที่สอง    เก็บบัญชีคุมสินค้า

แฟ้มที่สาม    สมุดรายวันขาย

แฟ้มที่สี่        แฟ้ม ภ.พ.30   (รายงานภาษีขาย)

ขั้นตอนการจัดทำรายงานภาษีขาย

1. เรียงเลขที่เอกสาร  ตามเลขที่ เดือนที่ออกใบกำกับภาษี  ปี 2013  เดือนมกราคม

ตัวอย่าง   1301001 – 1301050

เดือน 2    1302051 – 1302090

2. ทุกครั้งที่มีการออกใบกำกับภาษี  ให้นำสำเนาใส่แฟ้ม  สิ้นเดือนนำมาสรุปรายงานภาษีขาย

3. สรุปรายงานภาษีขาย  และพิมพ์แยกประเภท

Report sell. 3.56_Page_OK

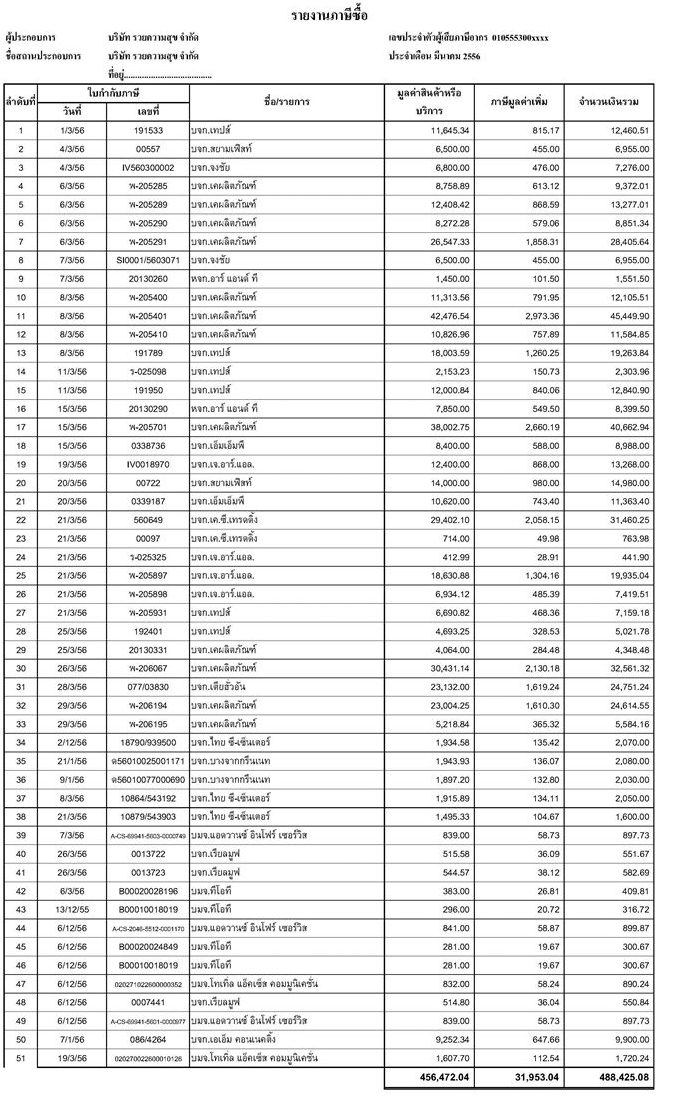
การจัดทำรายงานภาษีซื้อ

ในทางกลับกันที่ผู้ขายกลับกลายมาเป็นผู้ซื้อ  กิจการจะต้องจ่าย ภาษีซื้อ ( VAT ซื้อ)  ให้กับผู้ขาย  นอกเหนือไปจากราคาสินค้าหรือบริการ  เมื่อถูกเก็บภาษีไป  กิจการจะสามารถนำ “ภาษีซื้อ”  มาหักจาก “ภาษีขาย”  เพื่อนำ “ภาษีมูลค่าเพิ่มสุทธิ” นำส่งให้แก่กรมสรรพากรหรือเรียกเงินคืนจากกรมสรรพากร (แต่ส่วนใหญ่จะเครดิตไว้หักในงวดถัดไป)  ก่อนวันที่ 15 ของเดือนถัดไป  (ในแบบ ภ.พ.3.0)   ซึ่งปัจจุบันกรมสรรพากรอำนวยความสะดวกโดยสามารถทำเรื่องขอยื่นผ่านอินเตอร์เน็ต และชำระที่ธนาคารใกล้บ้านได้

กิจการสามารถนำภาษีซื้อที่ลืมนำไปหักนั้น  มาหักกับภาษีขายได้ภายในระยะเวลา  6  เดือน นับจากเดือนที่ระบบในใบกำกับภาษี  และให้หมายเหตุไว้ที่ใบกำกับภาษีด้วยว่า  ถือเป็นภาษีซื้อเดือน…….


ขั้นตอนการจัดทำรายงานภาษีซื้อ

1. เรียงเลขที่เอกสาร  ตามเลขที่ เดือนที่ได้รับต้นฉบับใบกำกับภาษี  มาจัดเรียงตามลำดับที่และเขียนไว้ที่มุมบนด้านขวามือให้ตรงกับรายงานภาษีซื้อ  เพื่อที่จะได้ค้นหาได้ง่าย

2. ทุกครั้งที่ได้รับต้นฉบับใบกำกับภาษี  ให้มาเก็บใส่แฟ้ม

3. นำสำเนาใบกำกับภาษีซื้อมาลงรายการภาษีซื้อ   จัดทำใบตรวจรับพัสดุ  และบันทึกในสมุดรายวันซื้อ

4. สิ้นเดือนนำมาสรุปรายงานภาษีซื้อ

5. สรุปรายงานภาษีซื้อ  และพิมพ์แยกประเภท

Report per

สรุปภาษีซื้อ ภาษีขาย   เพื่อกรอกแบบฟอร์ม  ภ.พ.30  นำส่งกรมสรรพากร

การคำนวณภาษีมูค่าเพิ่ม

ภาษีขาย  –  ภาษีซื้อ    =    ภาษีมูลค่าเพิ่มสุทธิ

ส่วนต่างที่เกิดขึ้น

ภาษีขาย  มากกว่า  ภาษีซื้อ        กิจการจะต้องนำส่งกรมสรรพากร

ภาษีซื้อ    มากกว่า  ภาษีขาย      คือภาษีมูลค่าเพิ่มที่มีสิทธิ์ได้รับคืน หรือเครดิตในเดือนถัดไป

วิธีทำ

1.  กรอกแบบฟอร์ม  นำเสนอผู้บริหารลงนาม

2.  ถ่ายสำเนาแนบใบสำคัญจ่าย  และ แฟ้ม ภ.พ.30 (แฟ้มรายงานภาษีซื้อภาษีขาย)

3.  จัดทำเช็คจ่าย  และนำส่งก่อนวันที่ 15 ของเดือนถัดไป เช่น ภ.พ.30  เดือน มีนาคม 2556  นำส่ง 15  เมษายน 2556

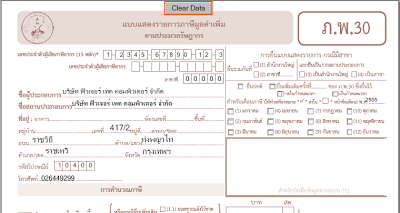
ภ.พ.30 form

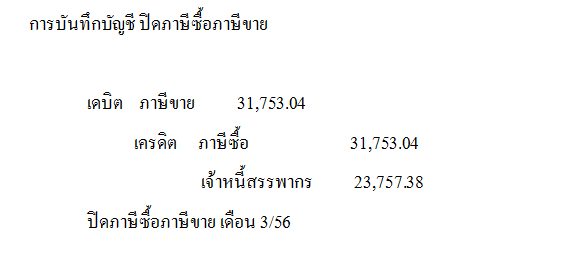
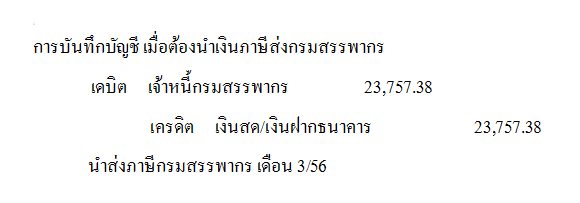
 การบันทึกบัญชี

vat.report1

vat.report2


การทำงานกับภาษีมูลค่าเพิ่ม (ภ.พ.30)

การทำงานกับภาษีมูลค่าเพิ่ม (ภ.พ.30)

ว่าด้วยเรื่องภาษีมูลค่าเพิ่ม (ภ.พ.30)    ถ้ารายได้ไม่เกิน 1.8 ล้านบาท/ปี ก็ไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม (Vat)  แต่ถ้าหากต้องการจดทะเบียนภาษีมูลค่าเพิ่ม (Vat) กฎหมายก็อนุญาตให้ทำได้ ยกเว้นธุรกิจบางประเภท
ภ.พ.30  แบบแสดงรายการภาษีมูลค่าเพิ่ม
รายรับ    =  เป็นยอดขายสินค้าหรือให้บริการที่อยู่ในระบบภาษีมูลค่าเพิ่ม
รายจ่าย  = เป็นยอดซื้อสินค้าหรือใช้บริการที่อยู่ในระบบภาษีมูลค่าเพิ่ม

กรณี กิจการจดVat

• เมื่อขายสินค้าหรือบริการ จะต้องเก็บภาษี VAT จากลูกค้าและออกใบกำกับภาษีให้ลูกค้า ซึ่งภาษีที่เรียกเก็บนี้เรียกว่า “ภาษีขาย”  และกิจการจะต้องนำส่ง “ภาษีขาย” ให้สรรพากร ภายในวันที่ 15  ของเดือนถัดไป  ถึงจะมีรายรับหรือไม่มีรายรับก็ตาม   และถ้าหาก
ยื่นแบบไม่ทันจะโดนค่าปรับตามที่สรรพากรกำหนด  ถ้าหากประสงค์จะยื่นแบบทางอินเตอร์เน็ตก็สามาถทำเรื่องยื่นขอได้
• เมื่อกิจการซื้อสินค้าหรือบริการ เข้าบริษัท  โดยซื้อจากร้านค้าที่จดVat  กิจการจะได้รับใบกำกับภาษีมา ภาษีที่ระบุในใบกำกับภาษีนี้  เรียกว่า “ภาษีซื้อ”
• เวลานำส่งภาษีVat (ภ.พ.30)  การคำนวณภาษี  ก็ให้นำยอดขายทั้งเดือนภาษีมาคำนวณหาภาษีขายในอัตราร้อยละ 7 และนำยอดซื้อทั้งเดือนภาษีมาคำนวณหาภาษีซื้อในอัตราร้อยละ 7 หลังจากนั้นให้นำภาษีขายหักด้วยภาษีซื้อ


ผลคำนวณ ภาษีขาย – ภาษีซื้อ  = ภาษีขายมากกว่าภาษีซื้อให้ชำระภาษีส่วนต่างนั้น
ผลคำนวณ ภาษีขาย –  ภาษีซื้อ  = ภาษีซื้อมากกว่าภาษีขาย  ยกไปใช้เป็นเครดิตภาษีในเดือนถัดไป
ถ้าหากมีการยื่นผิด (คำนวณยอดภาษีผิด) ก็ให้ยื่นใหม่ให้ถูกต้อง  พร้อมแนบแบบ ภ.พ.30 พร้อมสำเนาใบเสร็จที่ยื่นผิดไปพร้อมแบบด้วย

กรณี กิจการไม่จดVAT

– ไม่มีหน้าที่เรียกเก็บVAT จากลูกค้า หมายถึงไม่สามารถออกใบกำกับภาษี  ให้ออกได้เฉพาะใบเสร็จรับเงินทั่วไป
– เมื่อไม่มีหน้าที่เรียกเก็บVAT จากลูกค้า  ก็ไม่มีหน้าที่ต้องยื่นแบบ ภ.พ.30
– เมื่อซื้อสินค้าเข้ากิจการ  และได้รับใบกำกับภาษี (ภาษีซื้อ) ที่ร้านค้าออกให้  แต่ภาษีซื้อดังกล่าวสามารถนำไปเป็นค่าใช้จ่ายได้  เช่น ซื้อของ 10,000  บาท  ภาษีซื้อ 700  บาท  สามารถบันทึกบัญชีค่าใช้จ่ายได้ 10,700  บาท
   ความหมายภาษีมูลค่าเพิ่ม  คือ ภาษีทางอ้อมที่เรียกเก็บจากบุคคลที่ซื้อสินค้าหรือรับบริการ  โดยจัดเก็บเฉพาะจากมูลค่าที่เพิ่มขึ้น ในแต่ละขั้นตอนของการผลิต การจำหน่ายหรือการให้บริการ

ขั้นตอนการทำงานเรื่องVat     ( ภ.พ.30  แบบแสดงรายการภาษีมูลค่าเพิ่ม)

1.จัดเรียงใบกำกับภาษีขายตามเลขที่ และตรวจสอบ (Running Number)
2.เรียงใบกำกับภาษีซื้อตามวันที่
3.นับจำนวนใบกำกับภาษีซื้อและใบกำกับภาษีขายพร้อมรวมยอดเงิน
4. สำเนาใบกำกับภาษีขายและต้นฉบับใบกำกับภาษีซื้อ  เก็บเข้าแฟ้ม  ปะหน้าด้วยฟอร์มรายละเอียดที่จัดส่งรายเดือน
5.ตรวจสอบความถูกต้องของใบกำกับภาษี
6. บันทึกข้อมูลในโปรแกรมบัญชี
การบันทึกข้อมูลในโปรแกรมบัญชี (กรณีที่ได้รับต้นฉบับใบกำกับภาษีซื้อมาแล้วเท่านั้น ถ้าเป็นสำเนาให้บันทึกเข้า ภาษีซื้อตั้งพัก ไว้ก่อน)
เมื่อขายสินค้า (บันทึกให้ใช้ดินสอเขียนเลขที่อ้างอิงที่ใบกำกับภาษีทุกครั้งที่บันทึกข้อมูลด้วย)
Dr   ลูกหนี้การค้า             xx
              Cr   ขายสินค้า                             xx
                      ภาษีขาย                               xx
เมื่อซื้อสินค้า (บันทึกให้ใช้ดินสอเขียนเลขที่อ้างอิงที่ใบกำกับภาษีทุกครั้งที่บันทึกข้อมูลด้วย)
Dr   ซื้อสินค้า                   xx
        ภาษีซื้อ                     xx
                    Cr   เจ้าหนี้การค้า                        xx
 เมื่อซื้อสินทรัพย์ (บันทึกให้ใช้ดินสอเขียนเลขที่อ้างอิงที่ใบกำกับภาษีทุกครั้งที่บันทึกข้อมูลด้วย)
Dr   เจ้าหนี้สินทรัพย์                  xx
        ภาษีซื้อ                                xx
                      Cr   ค่าใช้จ่ายค้างจ่าย                               xx
7. พิมพ์รายงานภาษีซื้อและรายงานภาษีขาย  และพิมพ์บัญชีแยกประเภท  ตรวจสอบว่าตรงกัน
8. ตรวจสอบความถูกต้องของยอดเงินกับรายละเอียดเอกสารที่จัดส่งรายเดือน ตรงกัน จากนั้นก็จัดทำแบบ ภ.พ.30
ต้นฉบับนำส่งสรรพการ และทำสำเนาจำนวน  3  ชุด
9.  จัดเก็บเอกสารเข้าแฟ้ม  เรียงลำดับ ปะหน้าด้วย สำเนา ภ.พ.30 ชุดที่ 1   รายงานภาษีขาย  สำเนาใบกำกับภาษีขาย ,  รายงานภาษีซื้อ  ต้นฉบับใบกำกับภาษีซื้อ  และแยกประเภท ภาษีซื้อ ,ภาษีขาย  เมื่อชำระเงินแล้วให้นำใบเสร็จมาแนบกับแบบสำเนา ภ.พ.30
10. บันทึกรายการโอนปิดบัญชีภาษีซื้อ – ภาษีขาย เข้าบัญชี ลูกหนี้สรรพากร  ในสมุดรายวันทั่วไป แนบด้วยสำเนา ภ.พ.30  ชุดที่ 2
11  สำเนา ภ.พ.30  ชุดที่ 3  ให้แนบกับใบสำคัญจ่าย เจ้าหนี้กรมสรรพากร
12  พิมพ์รายงานสินค้าและวัตถุดิบคงเหลือ  รายละเอียดประกอบการลงรายงาน
         12.1 ใบสำคัญรับหรือจ่ายสินค้า
         12.2 ลงรายการภายใน 3 วันทำการ
          12.3  แยกออกเป็นแต่ละประเภท ชนิด ขนาด

กรณีต้องชำระภาษี  (ภาษีขายมากกว่าภาษีซื้อ)

Dr   ภาษีขาย                     xx
            Cr  ภาษีซื้อ                                        xx
                   เจ้าหนี้กรมสรรพากร                    xx

กรณีไม่ต้องชำระภาษี  (ภาษีซื้อมากกว่าภาษีขาย)

Dr   ภาษีขาย                                        xx
          ลูกหนี้กรมสรรพากร                    xx
                  Cr. ภาษีซื้อ                                             xx

บันทึกบัญชีตอนจ่ายชำระภาษี  (สามารถชำระเป็นเงินสด หรือ ถ้าชำระด้วยเช็คขีดคร่อมสั่งจ่าย “กรมสรรพากร”)

Dr   เจ้าหนี้กรมสรรพากร                              xx
                   Cr  เงินสด/เงินฝากธนาคาร                           xx

ภาษีซื้อที่ไม่ให้นำไปหักในการคำนวณภาษี (ภาษีซื้อต้องห้าม)

>ภาษีซื้อ เช่าซื้อ รถยนต์นั่งไม่เกิน 10 คน
>ภาษีซื้อตามใบกำกับภาษีอย่างย่อ
>ภาษีซื้อที่เกิดจากการซื้อทรัพย์สินไม่เสียภาษี
>ภาษีซื้อตามใบกำกับภาษีที่ไม่ได้ตีพิมพ์
>ภาษีซื้อตามใบกำกับภาษีมาตรา 86/4
>ภาษีซื้อตามใบกำกับภาษีที่เป็นสำเนา
>ภาษีซื้อส่วนที่เฉลี่ยกิจการไม่เสีย Vat
>ภาษีซื้อนำไปใช้ในกิจการเสีย Vat และไม่เสีย
>ภาษีซื้อที่ได้ถูกแก้ไขเปลี่ยนแปลง
>ภาษีซื้อรถยนต์นั่งและโดยสารไม่เกิน 10 คน
>ภาษีซื้อที่ไม่ได้ตีพิมพ์ด้วยระบบคอมพิวเตอร์ทั้งฉบับ

 ประเภทของใบกำกับภาษี

>> ใบกำกับภาษีเต็มรูป

1.คำว่า “ใบกำกับภาษี” ในที่เห็นได้เด่นชัด
2.เลขประจำตัวผู้เสียภาษีอากรของทั้งผู้ซื้อ/รับบริการ   และ เลขประจำตัวผู้เสียภาษีอากรของผู้ขายสินค้า/ให้บริการ
3.ชื่อ ที่อยู่ ของผู้ขายสินค้าหรือให้บริการ
4.ชื่อ ที่อยู่  ของผู้ซื้อสินค้าหรือรับบริการ
5.หมายเลขลำดับของใบกำกับภาษีและลำดับของเล่ม (ถ้ามี)
6.วัน เดือน ปี ที่ออกใบกำกับภาษี
7.ชื่อ ชนิด ประเภท ปริมาณและมูลค่าสินค้าและบริการ
8.จำนวนภาษีที่คำนวณจากมูลค่าสินค้าหรือบริการ ให้แยกออกจากมูลค่าของสินค้าหรือบริการให้ชัดแจ้ง
9.จะต้องมีการระบุคำว่า “สำนักงานใหญ่” หรือ “สาขาที่…….” ของผู้ซื้อ/รับบริการ ตามที่ระบุในใบทะเบียนภาษีมูลค่าเพิ่ม ในใบกำกับภาษี และสำหรับใบลดหนี้หรือใบเพิ่มหนี้ที่ออกหลังจากใบกำกับภาษี

>>ผู้มีหน้าที่การจัดทำใบกำกับภาษีแบบเต็มรูปแบบ

1.ผู้ประกอบการจดทะเบียนทั่วไป
2.ใบกำกับภาษีที่มีลักษณะเป็นเอกสารออกเป็นชุด
3.ผู้ประกอบการจดทะเบียนมีสถานประกอบการหลายแห่ง
4.ผู้ประกอบการ ประกอบการสถานบริการน้ำมัน
5.กรณีการฝากขายสินค้าตามสัญญาการตั้งตัวแทนเพื่อขาย
6.กรณีออกใบกำกับภาษีเป็นหน่วยเงินตราต่างประเทศ

>> ใบกำกับภาษีอย่างย่อ

1. คำว่า “ใบกำกับภาษีอย่างย่อ” ในที่เห็นได้เด่นชัด
2. ชื่อหรือชื่อย่อ และเลขประจำตัวผู้เสียภาษีอากร
3. หมายเลขลำดับของใบกำกับภาษี
4. ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าของสินค้าและบริการ
5. ราคาสินค้าหรือบริการ
6. วัน เดือน ปี ที่ออกใบกำกับภาษี
7. ข้อความอื่นที่อธิบดีกำหนด

การทำเรื่องขอยื่นภาษีทางอินเตอร์เน็ต

ท่านทราบหรือไม่ว่า ในปี 2561  กรมสรรพกรกำหนดให้ผู้ประกอบการ ต้องยื่นภาษีผ่านระบบอินเตอร์เน็ตให้ครบทั้งหมด  เพราะฉะนั้นอย่าลืมไมทำเรื่องเพื่อขอยื่นแบบภาษีทางอินเตอร์เน็ตกันนะ มีขั้นตอนดังนี้ค่ะ
1. เข้าเวปไซท์กรมสรรพากร เข้าไปกรอกแบบ ภ.อ.01 ตามลิงค์นี้ https://rdserver.rd.go.th
rd.
2.  เข้าไปกรอกข้อมูลของกิจการใน แบบ ภ.อ.01  ให้ครบถ้วน เลือกตกลง แล้วยืนยันการลงทะเบียน
ภ.อ.01
3.  พอกรอกข้อมูลบริษัทของเรา เรียบร้อยแล้ว ปริ้นท์พิมพ์แบบ ภ.อ.01  ออกมาเพื่อนำไปยื่นแบบที่สรรพากรพื้นที่ที่เรายื่นภาษี  กรรมการลงนามพร้อมด้วยเอกสารบริษัท

กรณี กรรมการผู้มีอำนาจไปยื่นแบบเอง

1. สำเนาบัตรประชาชนกรรมการผู้มีอำนาจ
2. หนังสือรับรองบริษัท
กรณี กรรมการไม่ได้ไปด้วยตัวเอง ให้แนบหนังสือมอบอำนาจให้ผู้รับมอบอำนาจไปยื่นเอกสารแทน
ถ้าไม่ทราบว่าจะพิมพ์หนังสือมอบอำนาจอย่างไรก็แจ้งมาค่ะจะส่งให้ทางอีเมล์
ขอบคุณ  ข้อมูลจากกรมสรรพากร

สังคมไทย วัยชรา กับนโยบายการจ้างงาน

จดทะเบียนบริษัทดีไหม

จดทะเบียนบริษัทดีไหม ???

จดทะเบียนบริษัทดีกว่าบุคคลธรรมดาอย่างไร ?

จดทะเบียนบริษัทกันทำไม ในเมื่อบุคคลธรรมดาก็ไม่ได้มีปัญหาอะไรนี่ ?

จดทะเบียนบริษัทเพื่ออะไรกัน ?

สำหรับเพื่อน ๆ ที่มีคำถามแบบนี้ 
ผมดีใจด้วยครับ วันนี้ผมจะมาบอกว่าเค้าจดทะเบียนบริษัทกันทำไม… ???


สรุป…
ถ้าคุณมีเหตุผลตาม 1 ใน 4 ข้อนี้ ผมแนะนำให้จดทะเบียนบริษัทครับ

แต่ถ้าคุณ ไม่มี เหตุผลตาม 1 ใน 4 ข้อนี้
ผมแนะนำให้ดำเนินธุรกิจแบบคนธรรมดาไปดีกว่าครับ…

ท้ายที่สุดนี้ ผมฝากประโยคนึงครับว่า…

“การจดทะเบียนบริษัทฯ นั้นไม่ยากเท่า…”

“ทำอย่างไรให้ถูกต้องตามกฎหมาย”

“และทำอย่างไรให้บริษัทฯ นั้นอยู่ได้อย่างยั่งยืนตลอดไปครับ…”

ปล.ทำอย่างไรให้ถูกต้องตามกฎหมาย ???
จดทะเบียนบริษัทยังไง ???
ตอบ จ้างสำนักงานบัญชีที่มีคุณภาพอย่าง Quick Accountingไงครับ

ใบกำกับภาษีออกเมื่อไหร่


เป็นคำถามมากมายสำหรับเจ้าของกิจการ
เมื่อได้จดทะเบียนเป็นผู้ประกอบการ VAT คือ !!!

จัดทำใบกำกับภาษีเมื่อไหร่ ???

วันนี้เรามาดูกันครับว่า…
ใบกำกับภาษีต้องจัดทำตอนไหน
เมื่อไหร่ และเวลาใด 


เนื่องจากการออกใบกำกับภาษี มันมีความหมายตรงๆ ก็คือ
เดือนถัดไปคุณต้องนำภาษีขายที่เกิดจากใบกำกับภาษีดังกล่าว
ไปจ่ายให้กรมสรรพากรครับ… อิอิ 
ดังนั้นหากคุณออกใบกำกับภาษีมั่ว ออกใบกำกับภาษีไม่ถูกเวลา
หรือออกใบกำกับภาษีก่อนเวลาที่ต้องออก นั่นหมายความว่า
เงินทองของคุณกำลังรั่วไหลอยู่ เหมือนจ่ายเงินก่อนกำหนดเวลา
โดยไม่จำเป็นครับ…

เพื่อป้องกันการเกิดปัญหาดังกล่าว ผมจึงสรุป 
“กำหนดเวลาที่ต้องออกใบกำกับภาษี”
แบบเป็นขั้นตอนและเข้าใจง่าย มาให้ดังนี้ครับ

ขั้นที่ 1 คุณต้องแยกให้ออกก่อนว่ากิจการของคุณเป็นลักษณะใด
– ขายสินค้า
– ให้บริการ

ขั้นที่ 2 ง่าย ๆ ครับ เมื่อแยกได้แล้วให้เปรียบเทียบครับว่า… 
ในตารางด้านล่างนี้ เกิดอะไรก่อนกัน 
ก็ให้ถือว่าวันนั้นแหละครับ
เป็นวันที่ต้องออกใบกำกับภาษีครับ (เห็นไหมง่ายมาก…)

กรณีขายสินค้า กรณีให้บริการ
– วันที่ส่งสินค้าให้ลูกค้าก่อน
– วันที่รับเงินจากลูกค้าก่อน
– วันที่พบสินค้าหายจากสต็อกก่อน 
– วันที่เอาสินค้าไปใช้ส่วนตัวก่อน
– วันที่ออกใบกำกับภาษีก่อน
– วันที่รับเงินจากลูกค้าก่อน
– วันที่ใช้บริการด้วยตัวเองก่อน
– วันที่ออกใบกำกับภาษีก่อน


ปล.ทั้งสองกรณี ถ้าสังเกตในตารางดี ๆ คุณจะพบคำว่า “วันที่ออกใบกำกับภาษีก่อน”
ข้อความดังกล่าวหากตีความหมายตรง ๆ ก็คือ+++ 
“ตารางข้างบนทั้งหมดนั่นน่ะ หากอยู่ดี ๆ คุณดันเผลอไปออกใบกำกับภาษีก่อนส่งสินค้า”
“ออกใบกำกับภาษีก่อนรับเงิน หรือออกใบกำกับภาษีก่อนกิจกรรมใด ๆ ทั้งสิ้น” 
“ก็ให้ถือวันนั้นแหละ เป็นวันเตรียมเสียภาษีได้เลย”  ฮ่าฮ่า…


ข้อควรระวัง
ดังนั้น หากมีกรณีลูกค้าของคุณมาขอร้องให้เปิดใบกำกับภาษี ก่อนการส่งของ
ก่อนการให้บริการ หรือ ก่อนการชำระเงิน หรือก่อนการทำใดๆ ทั้งสิ้น
ให้คุณพิจารณาก่อนครับว่า คุณพร้อมจ่ายภาษีจำนวนนั้นหรือยัง
เพราะทั้งหมดนั้นมันหมายความว่า…

“ภาษีที่เกิดในใบกำกับภาษีนั้นคุณต้องรับผิดชอบก่อนเวลาอันควรครับ”