ส่องเทรนด์ธุรกิจปี 2017 เมื่อเทคโนโลยีเข้ามามีบทบาทในชีวิต

การเข้ามาของเทคโนโลยีใหม่ๆ ก็มีส่วนทำให้การดำรงชีวิตในแต่ละวันของเราเปลี่ยนไป เราต้องใช้ชีวิตเร็วขึ้น มีตัวช่วยที่ง่ายขึ้น สะดวกสบายยิ่งขึ้น เนื่องจากเทคโนโลยีที่ก้าวเข้ามาในชีวิตมนุษย์มีความฉลาด สามารถตอบสนองในสิ่งที่ต้องการได้ในแบบที่ข้อจำกัดมีไม่มาก ซึ่งหากมองในแง่ของการสร้างธุรกิจ จะทำอย่างไรให้ธุรกิจที่เกิดใหม่มีความเข้าใจผู้บริโภคที่เป็นคนในยุคนี้ เริ่มต้นลงทุนไม่สูง แต่สามารถตอบสนองผู้บริโภคได้อย่างรอบด้าน ฉะนั้น การนำเทคโนโลยีใหม่ๆ เข้ามาปรับใช้ในธุรกิจจึงเป็นอีกส่วนประกอบสำคัญที่จะชี้วัดว่าธุรกิจนั้นๆ จะประสบความสำเร็จและเข้าใจผู้บริโภคได้อย่างแท้จริงหรือไม่

“ พื้นฐานของธุรกิจ ต้องมาจากความชอบ
และเข้ากันได้กับไลฟ์สไตล์ของผู้คนในแต่ละรุ่น
เพื่อให้เกิดความสำเร็จในการดำเนินธุรกิจ ”

เมื่อพฤติกรรมของผู้บริโภคยังมีความเปลี่ยนแปลงอยู่ตลอดเวลา ยิ่งในประเทศไทย ความเปลี่ยนแปลงที่เกิดขึ้นนั้นมีอยู่หลายด้านที่เป็นแรงหนุนให้ธุรกิจต้องพัฒนาขีดความสามารถ ไม่ว่าจะเป็น รายได้ที่เพิ่มสูงขึ้นของประชากร การก้าวเข้าสู่สังคมเมือง การเปลี่ยนผ่านเข้าสู่สังคมผู้สูงอายุ การหันมาใช้เทคโนโลยีในชีวิตประจำวัน รวมถึงไลฟ์สไตล์การใช้ชีวิตของคนในแต่รุ่น

ในยุคนี้อาจเรียกได้ว่าเป็นยุคที่ผู้บริโภคเข้ามามีอิทธิพลต่อการทำตลาดของธุรกิจเป็นอย่างมาก หากไม่รู้จักที่จะเรียนรู้พฤติกรรมและไลฟ์สไตล์การใช้ชีวิตของผู้บริโภคในทุกมิติแล้วละก็ คงยากที่ธุรกิจนั้นจะประสบความสำเร็จ เพราะพฤติกรรมและไลฟ์สไตล์ถือว่าเป็นแรงขับเคลื่อนอย่างหนึ่งที่จะทำให้เกิดโอกาสทางธุรกิจใหม่ๆ หรือประเภทธุรกิจใหม่ๆ จากที่ได้ศึกษาข้อมูลจาก Global Mega Trends หรือเทรนด์ธุรกิจที่ทั่วโลกกำลังให้ความสนใจ พบว่าในปี 2017 มีธุรกิจอยู่หลายประเภทที่ตอบโจทย์ต่อสภาพความเปลี่ยนแปลงไปของสังคมและภาวะเศรษฐกิจ โดยมีเทคโนโลยีเข้ามาเป็นผู้ช่วยสำคัญ มีอยู่ด้วยกันหลักๆ 5 ประเภท …

ธุรกิจอาหารและเครื่องดื่ม

กลุ่มเป้าหมายที่สำคัญของเทรนด์ธุรกิจประเภทอาหารและเครื่องดื่มก็เห็นจะเป็นกลุ่มคนเมือง ครอบครัว หรือกลุ่มคนทำงานที่มีเวลาจำกัด ไม่ชอบการต่อคิวรอเป็นเวลานานๆ ไม่อยากออกจากบ้าน ธุรกิจประเภทนี้จะต้องตอบสนองด้วยการนำเอาเทคโลโลยี หรือความร่วมมือต่างๆ เข้ามาช่วยให้เกิดคุณภาพ อย่างการนำเอาบริการด้านการขนส่งอาหารผ่านพาร์ทเนอร์ต่างๆ อาทิ ไปรษณีย์ไทย , Uber , Grab , Line Man, Food Panda, Skoota เข้ามามีส่วนร่วมเพื่อเพิ่มความสะดวกให้การส่งสินค้าไปถึงมือผู้บริโภคได้อย่างรวดเร็ว อีกทั้งยังเป็นการเพิ่มฐานลูกค้าได้อีกด้วย เนื่องจากบริการขนส่งแต่ละเจ้าต่างก็มีกลุ่มลูกค้าอยู่ในมือส่วนหนึ่งอยู่แล้ว ประกอบกับหน้าร้านที่ต้องมีการตกแต่งให้หน้านั่ง เมนูมีความหลากหลาย รสชาติเยี่ยม รวมถึงมีความรวดเร็วในการทำ เพื่อให้รายการอาหารถูกจัดส่งได้ตรงตามเวลา


ธุรกิจที่เกี่ยวกับสุขภาพ

สังคมในบ้านเรากำลังจะก้าวเข้าสู่สังคมผู้สุงอายุอย่างเต็มตัว เทรนด์ธุรกิจประเภทที่เกี่ยวกับสุขภาพจึงเป็นที่น่าจับตามอง เพราะผู้คนในยุคนี้ต่างหันมาให้ความสำคัญและใส่ใจสุขภาพของตนในหลากหลายมิติ ซึ่งกลุ่มผู้บริโภคเหล่านี้ก็มีความคาดหวังว่าสินค้าและบริการที่ได้รับจะต้องมีประโยชน์และให้ความสุขกับตนได้อย่างสมเหตุสมผล ครบทั้งกาย ใจ และสามารถส่งต่อไปสู่คนรอบข้างได้ ธุรกิจที่เกิดขึ้นจึงต้องเน้นให้ตรงกับความต้องการของกลุ่มคนที่รักสุขภาพและชื่นชอบการออกกำลังกาย อาจหมายความถึงนักกีฬาด้วยเป็นสำคัญ อีกทั้งหากมองลงไปให้ลึก กลุ่มพนักงานออฟฟิศก็เป็นอีกกลุ่มหนึ่งของผู้บริโภคหลักที่เริ่มหันมาดูแลสุขภาพอันเนื่องจากการทำงานที่อาจก่อให้เกิดความเสี่ยงต่อสุขภาพในระยะยาว ยกตัวอย่างธุรกิจ Fitness ที่ในปีนี้มีจำนวนเพิ่มขึ้นอย่างเห็นได้ชัด ทำเล นับเป็นส่วนสำคัญชี้วัดความนิยมในธุรกิจ ต้องเลือกทำเลที่มีคุณภาพ อย่าง คอนโดมิเนียม หรือออฟฟิศ เพื่อให้กลุ่มลูกค้าเป้าหมายเข้าถึงได้ง่ายขึ้น ประกอบชนิดกีฬาที่ให้บริการต้องมีความหลากหลาย ไม่จำเจ


ธุรกิจที่เกี่ยวกับผู้สุงอายุ

จากการสำรวจช่วงอายุของผู้คนในยุคนี้พบว่า หนุ่มสาวยุคใหม่แต่งงานช้ากว่าแต่เดิมมาก มีอัตราการเกิดของประชากรลดน้อยลง ไม่ใช่แค่เพียงประเทศไทยที่กำลังก้าวเข้าสู่สังคมผู้สูงอายุ แต่ทั่วโลกก็กำลังประสบกับภาวะนี้ด้วยเช่นกัน โดยสัดส่วนของผู้สูงอายุจะเพิ่มขึ้นในทุกๆ ปี สะท้อนให้เห็นว่าตลาดของผู้สูงอายุกำลังมีขนาดใหญ่ขึ้นเรื่อยๆ พวกเขาจึงมีความต้องการสินค้าและบริการที่เฉพาะด้าน โดยเป็นกลุ่มวัยกลางคนที่มีอายุตั้งแต่ 50 ปีขึ้นไป

อย่างที่เราเข้าใจกันดีว่าผู้สูงอายุในยุคนี้แตกต่างจากยุคก่อนๆ ที่เราเคยเห็นอยู่มาก ปัจจัยสำคัญอาจเป็นเพราะการมาถึงของเทคโลโนยีที่เข้ามามีบทบาทในชีวิตประจำวัน กลุ่มผู้บริโภคกลุ่มนี้จึงสามารถเข้าถึงข้อมูลและข่าวสารได้อย่างรวดเร็ว ผ่านอุปกรณ์ใหม่ๆ ที่มีความทันสมัยและฉลาด ฉะนั้น ธุรกิจที่เกิดขึ้นจึงต้องตอบสนองความต้องการในแง่ของสิ่งที่จะช่วยอำนวยความสะดวกในชีวิตประจำวันได้ มีบริการที่ช่วยบรรเทาและรักษาอาการเจ็บป่วยที่อาจเกิดขึ้นอย่างได้ผล ตลอดจนตอบสนองความสุขทางกายและจิตใจในบั้นปลายชีวิตได้อย่างรอบด้าน สิ่งสำคัญของการทำตลาด คือ ความน่าเชื่อถือ , คุณภาพ และความปลอดภัย ผ่านสินค้าที่ตอบโจทย์ให้หลากหลาย อาทิ เฟอร์นิเจอร์ภายในบ้าน สินค้าไลฟ์สไตล์ หรืออุปกรณ์ไอทีสำหรับผู้สูงอายุ อย่าง GPS นำทาง , นาฬิกาเตือนทานยา , อุปกรณ์วัดการเต้นของหัวใจเป็นต้น


ธุรกิจที่เกี่ยวกับเทคโนโลยี

ด้วยความก้าวหน้าของเทคโนโลยี ประกอบการเปลี่ยนผ่านเข้าสู่โลกออนไลน์อย่างเต็มตัว การเข้าถึงอุปกรณ์ใหม่ๆ จึงไม่ใช่เรื่องยาก ทำให้เกิดเป็นกลุ่มผู้บริโภคที่เรียกว่า กลุ่มไวเทค (Tech Savvy Group) ซึ่งเป็นกลุ่มที่มีความรู้และความเข้าใจในเทคโนโลยีเป็นอย่างดี มีพฤติกรรมการใช้สื่อออนไลน์และโซเชียลมีเดียหลากหลายประเภทจนแทบจะเป็นปัจจัยที่ 5 ของการดำเนินชีวิต ซึ่งตลาดในบ้านเรากำลังให้ความสนใจไปยังธุรกิจอีคอมเมิร์ซ ธุรกิจที่เกิดขึ้นนอกจากจะต้องตอบสนองความต้องการของกลุ่มผู้บริโภคแล้ว การสื่อสารเพื่อให้เกิดการรับรู้จากธุรกิจเพิ่มเติมก็มีส่วนสำคัญ อาทิ การอัพเดทสินค้าและบริการในร้าน มีโปรโมชั่นในงานขายอย่างสม่ำเสมอ ตลอดจนให้ความสำคัญกับการให้บริการก่อนและหลังการขาย โดยดึงเอาแฟลตฟอร์มยอดนิยมเข้ามาเป็นตัวช่วย ไม่ว่าจะเป็น Social Commerce : Line , Instagram , Facebook หรือ Market Place ที่มีผู้เล่นในตลาดจำนวนมาก : Alibaba Group , Weloveshopping , Tarad.com นับว่าเป็นตัวชี้วัดสำคัญว่าธุรกิจจะประสบความสำเร็จหรือไม่ อีกทั้ง กลุ่มไวเทค ยังเป็นกลุ่มผู้บริโภคที่ไวต่อการรับรู้ จึงเป็นกลุ่มเป้าหมายใหม่ของนักการตลาดที่ต้องการเข้าไปเจาะกำลังซื้อจากรูปแบบพฤติกรรมการบริโภคที่เปลี่ยนไป


ธุรกิจที่เกี่ยวกับความสวยงาม

ในยุคนี้ไม่ว่าจะเป็นวัยรุ่น คนทำงาน หรือผู้คนวัยไหนๆ ต่างก็มีความต้องการให้ตนเองนั้นดูดี มีรูปร่างหน้าตาที่ดี มีบุคลิกภาพเป็นที่พึงพอใจต่อผู้ที่พบเห็น ล้วนแล้วแต่เป็นการเสริมสร้างความมั่นใจในชีวิต จึงเป็นที่มาของธุรกิจสถานเสริมความงามที่จะเข้ามาช่วยเติมเต็มในส่วนที่ผู้บริโภคต้องการ นับเป็นหนึ่งธุรกิจที่กำลังได้รับความนิยมอย่างต่อเนื่อง ถึงแม้จะมีจำนวนความนิยมลดน้อยลงจากปีก่อนๆ ไปมากก็ตาม ตัวชี้วัดความสำเร็จไม่ได้มีแค่เพียงความหลากหลายของบริการ เครื่องมือที่ทันสมัย และคุณภาพ แต่ยังต้องให้ความพึงพอใจต่อกลุ่มลูกค้าเป้าหมายได้อย่างรอบด้าน เนื่องจากกลุ่มผู้บริโภคที่มาใช้บริการมีความต้องการให้รูปร่างดูดี สามารถชะลอความแก่ที่เกิดขึ้นตามวัยได้ ยิ่งเป็นกลุ่มคนที่อยู่ในสังคมเมืองจึงมีความเต็มใจที่จ่ายในราคาสูงมากหากได้รับความพึงพอใจเพื่อแลกกับความสวยงามและสุขภาพที่ดีขึ้น

ก็อย่างที่บอกไปในตอนแรกว่า ผู้บริโภคในยุคนี้เป็นกลุ่มที่สามารถเข้าถึงเทคโนโลยีและเนื้อหาต่างๆ ได้อย่างสะดวก รวดเร็วกว่าแต่ก่อนมาก ฉะนั้น ก่อนการเดินทางมาใช้บริการพวกเขาย่อมต้องทำการศึกษาข้อมูลล่วงหน้าจากแหล่งต่างๆ ก่อน ธุรกิจจึงควรเลือกที่จะทำการตลาดผ่านแพลตฟอร์มออนไลน์ อย่าง โซเชียลมีเดีย เพื่อให้ใกล้ชิดกับผู้บริโภคมากที่สุด มีการรีวิวจากผู้ที่ได้เดินทางมาใช้บริการจริง อาจให้บล็อคเกอร์ หรือกูรูด้านความงามเป็นผู้สื่อสารข้อมูลต่างๆ ไปถึงผู้ใช้ เพื่อให้เข้าถึงกลุ่มเป้าหมายได้ในวงกว้างและรวดเร็ว น่าเชื่อถือ นอกจากนั้น ภาพลักษณ์ของธุรกิจก็เป็นส่วนสำคัญ พยายามหาและสร้างความโดดเด่นให้กับบริการ มีทำเลที่ตั้งสถานเสริมความงามอยู่ในย่านคุณภาพ โดยเลือกให้เหมาะกับกลุ่มเป้าหมายที่ธุรกิจต้องการเจาะเป็นสำคัญ

“ เมื่อเทรนด์เปลี่ยนไป โอกาสใหม่ๆ ทางธุรกิจก็จะเกิดขึ้น
เราต้องก้าวตามให้ทัน หากไม่ปรับตัว ความสำเร็จก็อาจลงลง ”

เมื่อรู้ข้อมูลเบื้องต้นที่เอามาฝากกันแล้ว ใครมีธุรกิจในฝันที่อยากทำให้มันเป็นจริงก็ขอให้เริ่มกันตั้งแต่ตอนนี้ แต่อย่าลืมว่าการรวบรวมและสืบค้นข้อมูลด้านต่างๆ ที่จำเป็นต่อธุรกิจจะช่วยลดความเสี่ยงและเพิ่มความสำเร็จให้กับการประกอบธุรกิจได้อย่างดี แล้วอย่าลืมเช็ค Global Mega Trends ด้วยล่ะ ดูซิว่ามีธุรกิจไหนที่อยู่ในความสนใจของโลก และอยู่ในความสนใจของเรากันบ้าง …

อ้างอิง
ศูนย์วิจัยกสิกรไทย : https://www.kasikornbank.com/th/business/sme/KSMEKnowledge/article/KSMEAnalysis/Documents/5BusinessTrendsOf2017.pdf

9 สเต็ป วางแผนการเงิน


STEP 1 : ค้นหาแรงบันดาลใจและเป้าหมาย

– เราต้องการอะไรในอนาคต? (การแต่งงาน, มีลูก, มีรถ, มีบ้าน, ทุนการศึกษา, อิสรภาพของชีวิต(เกษียณ))

– ทำไมเราถึงต้องการสิ่งนั้น? (อยากมีครอบครัว, อยากมีความมั่นคงในชีวิต, อยากใช้ชีวิตอย่างหมดกังวลหลังเกษียณ, อยากมีอิสรภาพทางการเงิน) ไม่มีไม่ได้เหรอ? มันจำเป็นขนาดไหน? ถ้าไม่ได้แล้วชีวิตจะเป็นยังไง?

ขั้นตอนแรกนี้ผมถือว่าสำคัญที่สุดครับ สำคัญยิ่งกว่าความรู้ใดๆทั้งหมด เพราะถ้าเป้าหมายไม่ชัดเจน ไม่มีเหตุผล ไม่มีความหนักแน่น จะทำให้เราไม่มีแรงผลักดันที่มากพอจะพยายามอย่างต่อเนื่องเพื่อไปให้ถึงเป้าหมาย โดยเฉพาะอย่างยิ่ง เป้าหมายทางการเงินที่ต้องใช้เงิน ทำให้เราต้องหาเงิน ต้องอดทน ต้องอดออม ต้องมีวินัย อย่างต่อเนื่อง (บางเป้าหมาย เช่น เกษียณอายุ หรือมีอิสรภาพทางการเงินและชีวิต อาจจะใช้เวลาถึง 10-20 ปี) ถ้าเราไม่มีเหตุผลและความรู้สึกที่ชัดเจน หนักแน่น ต่อเป้าหมายมากพอ หรือเป็นเป้าหมายที่เราไปหยิบยืมความฝันของคนอื่นมา (เช่น อยากมีเงิน 100 ล้าน เพราะคิดแค่ว่ารวยดี อยากมีอิสรภาพทางการเงิน เพราะอยากสบาย ฯลฯ) ไม่มีวันจะบรรลุเป้าหมายที่ตั้งไว้ได้แน่นอน เราจะท้อแท้ และล้มเลิกกลางทางไปซะก่อน เพราะเรารู้สึกว่า ถึงไม่ได้มันมา เราก็ไม่เดือดร้อนเท่าไหร่

อย่างที่มีคนกล่าวไว้ “ถ้าความต้องการมากพอ เดี๋ยววิธีการจะตามมาเอง”

เรามีความต้องการที่มากพอกับเป้าหมายที่ตั้งไว้ไหม? ลองถามตัวเองดูครับ


STEP 2 : ระบุเป้าหมายอย่างละเอียด

– เป้าหมายนั้นราคาเท่าไหร่? (ค่าจัดงานแต่ง, ราคารถ, ราคาบ้าน, มูลค่าทุนการศึกษา, จำนวนเงินที่ต้องเตรียมเพื่อการเกษียณ, มูลค่าทรัพย์สินที่ต้องมีทั้งหมด เพื่อให้มีอิสรภาพ)

– ต้องการบรรลุเป้าหมายนั้นในอีกกี่ปีข้างหน้า?

ที่ต้องรู้ ก็เพราะการมีตัวเลข จะทำให้เราสามารถ “วัด” ได้ ว่าเราเข้าใกล้เป้าหมายไปเท่าไหร่แล้ว และ “เหลือ” (จำนวนเงิน, เวลา) อีกเท่าไหร่ ที่เราต้องไปให้ถึง หากไม่มีตัวเลข หรือตัวเลขไม่ชัดเจนแล้ว เราจะไม่สามารถวัดผลได้เลย

ดังนั้น บางทีเราอาจจะต้องรู้วิธีการคำนวณหาเงินเป้าหมายก่อน (หรือใช้เครื่องมือ หรือโปรแกรม ช่วยคำนวณก็ได้)


STEP 3 : กลับมาสำรวจตัวเองในปัจจุบัน ด้านการเงิน และการงานส่วนตัว

ด้านการเงิน

– จัดทำงบกระแสเงินสด (ประเมินรายได้, รายจ่าย, เงินออม ต่อเดือน ต่อปี เท่าไหร่? หักลบกัน คงเหลือเท่าไหร่? เพื่อสำรวจ “พฤติกรรม” การใช้จ่ายของตัวเอง ว่าเราใช้จ่ายเกินตัวไหม? เราใช้จ่ายกับอะไรเป็นส่วนมาก? แล้วรายจ่ายเหล่านั้นจำเป็นไหม ปรับลดได้ไหม? รายได้ที่เรามีเทียบกับรายจ่ายแล้วน้อยเกินไปรึเปล่า? จะมีวิธีการเพิ่มรายได้ยังไงได้บ้าง

– จัดทำงบความมั่งคั่งสุทธิ (สินทรัพย์ที่มีอยู่ทั้งหมด(เงิบเก็บสภาพคล่อง, เงินลงทุน, ทรัพย์สินส่วนตัว), หนี้สินที่มีอยู่ทั้งหมด (หนี้สินระยะสั้นเช่นบัตรเครดิต, หนี้สินระยะยาวเช่น หนี้บ้าน หนี้รถ) มีอะไรบ้าง? มีอยู่เท่าไหร่? หักลบกันแล้ว สินทรัพย์มากกว่าหนี้สินเท่าไหร่? นั่นคือความมั่งคั่งสุทธิของเรา หรือมูลค่าฐานะทางการเงินที่แท้จริงของเรานั่นเอง เพื่อหาคำตอบว่า “เรามีความมั่นคงทางการเงิน” มากน้อยแค่ไหน

ด้านการงาน

– งานที่ทำอยู่ในปัจจุบันคืองานอะไร? เรารู้สึกยังไงกับงาน? ชอบหรือไม่ชอบ? มีความสุขกับงานที่ทำรึเปล่า? รายได้เท่าไหร่? เพียงพอกับภาระค่าใช้จ่ายไหม? ทำให้เหลือเงินเก็บอย่างพอเพียงรึเปล่า?

ที่ต้องสำรวจด้านการงานด้วย ก็เพราะว่า งาน ถือเป็นเรื่องสำคัญเรื่องหนึ่งในชีวิตเลยใช่ไหมล่ะครับ? เราจะมีเงินได้ ก็เพราะว่าเราต้องทำงาน ถ้าไม่มีงานเราจะเอาเงินที่ไหนมาใช้จ่าย มาออม มาลงทุน? ถ้าเรายังทำงานได้ไม่ดีพอ รายได้ที่เราหาได้ จะสูงพอที่จะนำไปบริหารจัดการเพื่อให้บรรลุเป้าหมายที่เราตั้งไว้ได้หรือเปล่า? ดังนั้น ยิ่งมีเป้าหมายสูง ไลฟ์สไตล์สูงเท่าไหร่ ก็ยิ่งต้องใช้เงินมากขึ้นเท่าไหร่ เราก็ยิ่งต้องทำงานให้ดี หาเงินให้เก่งขึ้นตามไปด้วย ถึงจะบรรลุเป้าหมายได้ (ซึ่งก็แล้วแต่ชีวิต และความต้องการของแต่ละคนนะครับ บางคนต้องการน้อย ใช้น้อย ก็อาจจะไม่อยากดิ้นรนเพื่อหาเงินให้มากขึ้นก็ได้)


STEP 4 “ทำงานที่รัก รักงานที่ทำ” : จัดการกับชีวิตการงานของตัวเองให้ลงตัวซะก่อน

– ถ้ามีความสุขกับงานที่ทำ รายได้เหมาะสมแล้ว แสดงว่ารากฐานชีวิตของเราก่อนจะวางแผนการเงิน มั่นคงดีแล้ว

– ถ้าไม่มีความสุขกับงานที่ทำ ต่อให้รายได้มากขนาดไหน เพียงพอต่อการบริหาร และวางแผนการเงินขนาดไหน บางที ระหว่างการเดินทางสู่เป้าหมายทางการเงิน ก็อาจไม่มีความสุขได้

– ถ้าไม่มีความสุขกับงานที่ทำ รายได้ก็ไม่เท่าที่หวัง ควรจะลองค้นหาตัวเองเพื่อหางานที่เหมาะสมกับเราให้ได้

– เราถนัดอะไร? เราชอบทำอะไร? อะไรที่เวลาเราทำแล้วมีความสุข? อะไรที่เวลาเราทำแล้วมีคนชอบ มีคนชื่นชม มีคนขอบคุณ? ให้เริ่มจากการพัฒนาทักษะในสิ่งนั้น

– แต่บางครั้ง การต้องฝืนทำอะไรในสิ่งที่ไม่ชอบบ้าง (แม้จะเป็นอาชีพที่เราทำแล้วมีความสุข แต่มันก็จะต้องมีสิ่งที่เราไม่อยากทำ หรือเป็นอุปสรรคบ้างอยู่แล้วล่ะ) ก็เป็นสิ่งที่ดี เพราะถ้าผ่านมันมาได้ซ้ำๆ จะทำให้เราเกิดความ “ภาคภูมิใจในตัวเอง” ว่าแม้แต่เรื่องยากๆ เราก็ผ่านมันมาได้แล้ว ไม่มีใครดูถูกเราเรื่องนี้ได้

ทำไมผมถึงให้ความสำคัญกับงานมาก? เพราะผมเชื่อว่า เราใช้เวลา 1/3 ของชีวิตไปกับการทำงาน เพราะฉะนั้น ถ้างานไม่ดี ไม่โอเคกับการทำงาน กับรายได้ที่หาได้ ยากมาก ที่จะมีการเงินที่ดี เพราะถ้ารายได้น้อยเกินไป เราจะไม่เหลือเงินออมมาวางแผนเพื่อให้บรรลุเป้าหมาย หรือถ้าเราไม่มีความสุขกับการทำงาน ทำงานหนักเกินไป เครียดอยู่บ่อยๆ เราก็มีแนวโน้มที่จะเอาเงินที่หามาได้ไปใช้จ่าย กิน เที่ยว ช็อปปิ้ง เพื่อหาความสุขจากการบริโภคมาทดแทนความสุขที่เสียไปจากการทำงาน ก็ยิ่งทำให้เรามีโอกาสเหลือเงินเก็บมาวางแผนการเงินในอนาคตน้อยลงไปอีก

เพราะฉะนั้น การได้ทำงานที่ดี มีความสุข มีรายได้ที่เหมาะสม สามารถพัฒนาตัวเอง เพื่อเพิ่มรายได้อย่างสม่ำเสมอ คือสิ่งที่สำคัญมากๆ ในการวางแผนการเงินครับ


STEP 5 “มีเงินเหลือเก็บ” : รากฐานของการวางแผนการเงิน คือวินัยทางการเงินที่ดี

– ไม่ว่าเรากำลังทำงานที่รักหรือไม่ ขณะที่เรากำลังค้นหางานที่ใช่ เราก็ต้องบริหารการใช้จ่ายส่วนตัวไปพร้อมๆกันด้วย

– ใช้ชีวิตอย่างพอเพียงกับรายได้ที่หามา ไม่ฟุ้งเฟ้อเกินตัว บริหารเงินให้รายจ่ายน้อยกว่ารายได้ที่หามา ให้เหลือเงินเก็บให้ไ้ด้

– หากมีหนี้ที่เกิดจากการบริโภคหรือหนี้ระยะสั้น ยังไม่ต้องคิดเรื่องอื่น ลดค่าใช้จ่ายที่ไม่จำเป็นให้น้อยที่สุด เจรจาประนอมหนี้ แล้วหาทางเคลียร์หนี้สินให้ได้ก่อนเป็นอันดับแรก

– สะสมเงินเก็บให้มีเงินสำรอง อย่างน้อย 3-6 เท่าของค่าใช้จ่ายต่อเดือน (สำหรับคนที่ทำงานประจำ) หรืออาจจะถึง 10-12 เท่า สำหรับคนที่ไม่ได้ทำงานประจำ เพื่อเป็นเงินก้อนเผื่อเหตุฉุกเฉิน (เช่น ตกงาน หางานไม่ได้ มีเหตุต้องใช้เงินก้อนใหญ่กะทันหัน)

– เปลี่ยนแนวคิดจาก “หามาได้ ใช้จ่าย เหลือเท่าไหร่ค่อยเก็บเท่านั้น” มาเป็น “หามาได้ ตัดเก็บตามที่ตั้งใจไว้ก่อนเลย เหลือเท่าไหร่ค่อยใช้เท่านั้น” แทน เพื่อป้องกันการเก็บเงินไม่อยู่ โดยการใช้เครื่องมือในการเก็บเงินอัตโนมัติเข้าช่วย เช่น สมัครใช้ระบบตัดเงินจากบัญชีเงินเดือน ไปบัญชีเงินออมที่ถอนได้ยาก หรือในบัญชีเงินลงทุน อัตโนมัติ ทุกๆเดือน จะทำให้เราสามารถออม/ลงทุนได้อย่างสม่ำเสมอ มีวินัย โดยที่เราแทบไม่รู้สึกว่าต้องบังคับตัวเองอะไรเลย


STEP 6 “ปกป้องเงินที่หามาและเงินออมที่มีอยู่” : ปิดความเสี่ยง อุดรอยรั่วทางการเงิน ด้วยการทำประกัน

– เมื่อมีเงินเหลือ อุตส่าห์เก็บสะสมเงินที่หามาได้ ก็ควรปกป้องเงินเก็บดังกล่าว ไม่ให้สูญเสียไปกับกรณีไม่คาดฝันที่อาจจะทำให้เราต้องสูญเสียเงินเก็บจำนวนมาก เช่น รถชน, ไฟไหม้, บาดเจ็บจากการเกิดอุบัติเหตุ, ป่วยเป็นโรคร้ายแรง, ต้องเข้ารับการผ่าตัดรักษาพยาบาลในโรงพยาบาล จนทำให้กระทบกับเงินส่วนตัว หรือเป็นภาระคนใกล้ตัว

– ถ่ายโอนความเสี่ยงเหล่านี้ให้กับบริษัทประกัน ด้วยการทำประกันรถยนต์, ประกันอัคคีภัย, ประกันทรัพย์สินต่างๆ, ประกันสุขภาพ, ประกันโรคร้ายแรง และประกันชีวิต โดยการจ่ายเบี้ยประกันให้เหมาะสม เพื่อเป็นการตีกรอบความเสียหายให้อยู่ในขอบเขตที่เราบริหารจัดการได้ คือแค่เท่าเบี้ยประกันในแต่ละปี


STEP 7 “ลงทุน” : เพื่อเพิ่มพูดความมั่งคั่ง ให้บรรลุเป้าหมายที่ต้องการ

– เมื่อรากฐานการเงินแข็งแรง เงินที่หามาได้ ได้รับการปกป้องแล้ว ก็สามารถเดินต่อไปได้อย่างอุ่นกายสบายใจ ด้วยการหาวิธีเพิ่มพูดความมั่งคั่งที่มีอยู่ เพื่อพาตัวเองไปสู่จุดหมายที่ต้องการ

– จากการที่เราวางเป้าหมายทางการเงินแล้ว รู้เป้าหมายราคาเท่าไหร่ ก็มาคำนวณว่า อัตราผลตอบแทนที่เหมาะสมกับเวลาลงทุน และความเสี่ยงที่เรารับได้เป็นเท่าไหร่? เพื่อหาจำนวนเงินลงทุนที่เหมาะสม

– วางแผนจัดทำกลยุทธ์การลงทุนหลัก (Strategic Asset Allocation : SAA) เพื่อออกแบบพอร์ตการลงทุนให้ได้ผลตอบแทนและความเสี่ยงที่เหมาะสมกับเรา โดยมีการกระจายการลงทุนไปสู่สินทรัพย์ประเภทต่างๆ ตามสัดส่วนที่กำหนด

– อาจจะวางแผนการปรับเปลี่ยนสัดส่วนการลงทุน (Tactical Asset Allocation : TAA) สำหรับการบริหารพอร์ตการลงทุนระหว่างที่เราลงทุน ตามสถานการณ์ที่เปลี่ยนไป เช่น หุ้นตก, อัตราดอกเบี้ยปรับตัว ฯลฯ เพื่อควบคุมอัตราผลตอบแทนและความเสี่ยง โดยการปรับสัดส่วนที่กำหนดไว้ ในขอบเขตที่เหมาะสม (ศึกษาหาความรู้ให้ดีก่อน อย่ากระโจนไปทำมั่วๆ ตามกระแส หรือคำแนะนำของคนอื่นโดยไม่ได้วิเคราะห์เอง)

– เมื่อวางแผนกลยุทธ์เรียบร้อยแล้ว ขั้นตอนสุดท้ายคือการคัดเลือกหลักทรัพย์เข้ามาในพอร์ตการลงทุน หุ้นตัวไหนที่เหมาะสม?, กองทุนไหนที่ตอบโจทย์? โดยการคัดเลือกก็ต้องใช้วิธีวิเคราะห์ ทั้งการวิเคราะห์ปัจจัยพื้นฐาน หาราคาที่เหมาะสมสำหรับการซื้อ รวมไปถึง การวิเคราะห์เชิงเทคนิค หาจังหวะเวลาเหมาะสมที่จะเข้าซื้อ รวมถึงคำนวณหาราคาขาย และจังหวะขายที่เหมาะสม ตามสถานการณ์ หรือเวลาที่เริ่มจะใกล้ถึงเป้าหมาย


STEP 8 รู้จักบริหารจัดการ “ภาษี” : เพื่อดึงรายได้กลับมาอย่างถูกกฎหมายอีกทางหนึ่ง

– สำรวจรายได้ว่า เรามีรายได้อยู่ในหมวดไหนบ้าง? (40(1) – 40(8)) มีโอกาสใช้ค่าลดหย่อนอะไรบ้าง ที่เรามีสิทธิ์ใช้ได้? (หักค่าใช้จ่าย, ส่วนตัว, คู่สมรส, บุตร, บิดามารดา, ประกันชีวิต, ประกันสุขภาพบิดามารดา, RMF, LTF, PVD, กบข., ประกันสังคม, เงินบริจาค, เลี้ยงดูผู้พิการ, ดอกเบี้ยเงินกู้บ้าน, ท่องเที่ยว ฯลฯ) และมีสิทธิ์ใช้ได้สูงสุดเท่าไหร่?

– มีโอกาสที่เราสามารถปรับโครงสร้างรายได้ เพื่อเปลี่ยนหมวดรายได้ ไปยังหมวดรายได้ที่สามารถหักค่าใช้จ่ายได้สูงขึ้นได้ไหม?

– อย่าลืมว่า ภาษี เป็นเพียง “สิทธิ์” ในการหารายได้เพิ่มเติม ไม่ใช่ “เงื่อนไขที่จำเป็น” ที่ทุกคนต้องทำเพื่อให้ได้ค่าลดหย่อนที่มากที่สุด โดยไม่คำนึงถึงผลเสียหาที่อาจจะตามมาต่อการเงินด้านอื่นๆ (เช่น ซื้อประกันชีวิต, RMF, LTF เต็มแม็ก เพื่อให้ได้ลดหย่อนสูงสุด แต่ไม่คำนึงเลยว่า ซื้อมากเกินความเหมาะสมหรือไม่ เป็นรายจ่ายที่มากเกินไปรึเปล่า) ดังนั้น ให้ตั้งเป้าหมายที่เป้าหมายการเงินก่อน ภาษีที่ลดหย่อนได้จากค่าลดหย่อนที่ซื้อได้ ถือเป็นของแถม


STEP 9 วางแผนส่งต่อทรัพย์สินให้คนข้างหลังอย่างเหมาะสม

– ตลอด 8 ขั้นที่ผ่านมา คือการวางแผนเงินทอง “เมื่อเรายังมีชีวิต” อยู่ แต่ในสเต็ปนี้ คือการวางแผนเงินทอง “เมื่อเราจากไปแล้ว” เพื่อให้เกิดความสงบ เรียบร้อย ไม่มีปัญหา แก่คนที่อยู่ข้างหลัง ทั้งในเรื่องของ การแก่งแย่ง ทะเลาะเบาะแว้ง หรือภาระภาษีที่ต้องจ่าย

– จัดทำพินัยกรรม, ธรรมนูญครอบครัว, วางแผนมรดก, วางแผนภาษีมรดกและภาษีการให้, ภาษีที่ดิน ให้ถูกต้องเหมาะสม


ที่มา

อยากมีเงินเพิ่ม ไม่ยาก แค่เปลี่ยนนิสัยบางอย่างของคุณ

เงินมีความสำคัญอย่างมากในชีวิตของมนุษย์ และเราต่างก็รู้ดีว่าเงินนั้นมันหายาก ดังนั้นการประหยัดเงินจึงเป็นสิ่งสำคัญ เผื่อเอาไว้สำหรับวิกฤตการณ์ทางการเงินในอนาคตที่อาจเกิดขึ้นเมื่อไหร่ก็ไม่รู้ แต่อยู่ ๆ จะให้เก็บเงินเก็บออม อาจจะดูยากและฝืนใจกันเกินไปเสียหน่อย
เราจึงขอเสนอ วิธีง่าย ๆ สำหรับผู้ที่ อยากมีเงินเพิ่ม ที่จะช่วยให้คุณมีเงินเหลือเก็บมากขึ้น นั่นก็คือการเปลี่ยนไลฟ์สไตล์นั่นเอง

เลิกสะสม – เริ่มต้นขาย

หลายคนมีสิ่งของหลายอย่างเก็บเอาไว้ในบ้าน แม้ว่าคุณแทบจะไม่ได้แตะมันเลยด้วยซ้ำแต่คุณก็ยังเก็บสิ่งเหล่านั้นไว้ อย่างเช่น หนังสือ ตุ๊กตา โมเดล เป็นต้น แทนที่คุณจะเก็บของเหล่านั้นเอาไว้ให้ฝุ่นเกาะ ลองเปลี่ยนเป็นขายของเหล่านั้นดูสิ นอกจากจะช่วยให้บ้านของคุณโล่งโปร่งสบายขึ้นแล้ว ยังช่วยให้คุณมีเงินเพิ่มในกระเป๋าอีกด้วยนะคะ

สมัครสมาชิก

มีร้านค้าและบริการมากมาย ที่ดึงดูดลูกค้าด้วยส่วนลดพิเศษสำหรับสมาชิกเท่านั้น นอกจากนี้ บางแห่งยังมีของขวัญพิเศษ หรือแต้มสะสมพิเศษเอาไว้แลกของรางวัล สำหรับสมาชิกใหม่ด้วย ดังนั้น การสมัครสมาชิกร้านค้าหรือบริการที่คุณไปบ่อย จะถือเป็นการประหยัดเงินกว่าในระยะยาวค่ะ เพราะได้ส่วนสดพิเศษสำหรับสมาชิกนั่นเอง

ลิสต์รายการช้อปปิ้ง

ลิสต์รายการช้อปปิ้งของคุณ ก่อนที่คุณจะออกไปช้อปปิ้งตามซุปเปอร์มาร์เก็ตหรือห้างสรรพสินค้า ซึ่งการเขียนรายการช้อปปิ้งนี้ เป็นวิธีที่ง่ายที่สุดที่จะทำให้คุณประหยัดเงินจากการช้อปปิ้ง เพราะมันจะทำให้คุณมีสมาธิจดจ่ออยู่แต่สิ่งของที่อยู่ในลิสต์ ถ้าคุณไม่มีลิสต์รายการ คุณอาจจะจบลงด้วยการเดินไปเรื่อย ๆ หยิบของทุกอย่างที่คุณเห็น และกลายเป็นว่าคุณจะต้องเสียเงินไปกับสิ่งของที่คุณไม่ได้ต้องการหรือมีความจำเป็นต้องใช้เลย

ลดความแออัดในตู้เสื้อผ้า

ลองเปิดไปดูในตู้เสื้อผ้าของคุณ และค้นหาทุกอย่างที่คุณไม่ได้ใช้มัน อย่าเพียงแค่โยนมันออกไป แต่ให้เอาของที่คุณไม่ได้ใช้พวกนั้น มาเปลี่ยนเป็นเงินเข้าประเป๋าคุณสิคะ คุณสามารถขายสิ่งของเหล่านั้นได้บนเว็บ eBay ร้านขายของเก่า หรือจะไปบริจาคให้กับคนยากไร้ก็ได้ค่ะ นอกจากจะได้เงินแล้ว ยังช่วยให้ตู้เสื้อผ้าของคุณดูโล่งสะอาดตามากยิ่งขึ้นด้วย ได้ประโยชน์ทั้งขึ้นทั้งร่องเลยนะคะ

หลีกเลี่ยงอาหารจานด่วน

แทนที่จะไปกินอาหารขยะ หรือพวกอาหารจานด่วนทั้งหลาย ลองเปลี่ยนมาทานอาหารที่ทำให้คุณมีสุขภาพดีแทนดีกว่านะคะ ซึ่งวิธีที่จะมั่นใจได้ว่าอาหารนั้น ๆ สะอาด และได้โภชนาการที่ครบถ้วนจริงนั้น คือการทำอาหารทานเองที่บ้านนั้นประหยัดกว่ามาก ทำอาหารครั้งเดียว สามารถเก็บเอาไว้กินได้หลายมือ้ทีเดียว ซึ่งการเสียเวลาเพิ่มอีกนิดในการเตรียมอาหาร ไม่เพียงแต่จะทำให้คุณประหยัดเงินเท่านั้นนะคะ แต่ยังช่วยให้คุณมีสุขภาพที่ดี ถือเป็นการเสียเวลาที่คุ้มค่าไม่น้อยเลยนะคะ

ติดตั้งหลอดไฟ LED หรือ CFL

คุณสามารถประหยัดเงินได้ ด้วยการใช้ไฟฟ้าเท่าที่จำเป็น และอีกวิธีหนึ่งในการประหยัดพลังงานอย่างมีประสิทธิภาพ คือการใช้หลอดไฟที่แพงขึ้นมาอีกนิดหน่อย แต่มีระยะเวลาการใช้งานที่ยาวนานกว่าและมีอัตราการกินไฟที่น้อยกว่าหลอดไฟธรรมดา ซึ่งจะทำให้คุณประหยัดเงินค่าไฟฟ้าของคุณได้ นั่นก็คือหลอดไฟ LED แม้ว่าหลอดไฟนี้ จะมีราคาแพงกว่าหลอดไฟ CFLs แต่หลอดไฟ LED ก็มีความสว่างกว่า และมีความร้อนที่ไม่มากเกินไป แถมยังมีอายุการใช้งานหลายสิบปีเลยทีเดียว เรียกว่าเป็นการประหยัดเงินในระยะยาวที่ได้ผลดีทีเดียวค่ะ

เลิกใช้บัตรเครดิตหรือบัตรเดบิตซื้อของจากเว็บไซต์ออนไลน์

คนส่วนใหญ่มักจะใช้บัตรเครดิตซื้อของออนไลน์ เพราะมันง่ายและแสนจะสะดวกสบาย เพียงแค่คลิกไม่กี่คลิก แล้วก็กรอกรายละเอียดบัตรเครดิตของคุณลงไปในหน้าเว็บไซต์ ของที่คุณต้องการก็จะส่งมาถึงหน้าประตูบ้านคุณ โดยที่คุณแทบไม่ต้องออกแรงอะไรเลย ไม่ต้องเสียค่ารถค่าน้ำมันเดินทางไปซื้อของ ไม่ต้องเสียแรงแบกของยกของหรือขนย้ายของเอง แต่เพราะความง่ายนี่แหละค่ะ ที่อาจจะทำให้คุณเพลิดเพลินกับการซื้อของจนเมื่อรุ้ตัวอีกที เงินคุณก็หมดกระเป๋าแล้ว ดังนั้น วิธีที่ดีที่สุดที่จะหลีกเลี่ยงปัญหานี้ ก็คือไม่ใช้บัตรเครดิตของคุณซื้อของออนไลน์ หรืออย่างน้อย ลบบันทึกข้อมูลบัตรเครดิตของคุณออกไป เพื่อเพิ่มความยากในการซื้อของออนไลน์ ก็จะทำให้คุณซื้อของออนไลน์น้อยลง ประหยัดเงินได้มากขึ้นนะคะ

เห็นไหมคะว่าการประหยัดเงิน และการเปลี่ยนแปลงชีวิตตัวเองเล็ก ๆ น้อย ๆ ก็สามารถทำให้คุณมีเงินเก็บขึ้นมาได้อีกมาก ใครอยากมีเงินเก็บเพิ่ม ลองทำตามเคล็ดลับที่เรานำมาเสนอในวันนี้ดู


ที่มา http://money.sanook.com/510143/


นาโนไฟแนนซ์ คืออะไร

นาโนไฟแนนซ์ คืออะไร?

นาโนไฟแนนซ์ เป็นโครงการปล่อยสินเชื่อให้กับผู้ที่สนใจ โดยไม่ต้องมีสลิปเงินเดือนหรือเอกสารทางการเงิน โดยมีวงเงินให้กู้สูงสุดไม่เกิน 100,000 บาท โดยกำหนดอัตราดอกเบี้ย+ค่าปรับ+ค่าดำเนินการ ไม่เกิน 36% ต่อปี เหมาะสำหรับกลุ่มเป้าหมายที่เป็นประชาชนที่มีอาชีพที่ไม่มีเอกสารทางการเงินยืนยันหรือผู้ที่กำลังเริ่มต้นธุรกิจ ตัวอย่างการคำนวนภาระดอกเบี้ยของนาโนไฟแนนซ์เทียบกับการกู้นอกระบบ
หากคำนวณภาระดอกเบี้ยนาโนไฟแนนซ์ เทียบกับหนี้นอกระบบ จะพบว่าภาระดอกเบี้ยสินเชื่อนาโนไฟแนนซ์ถูกกว่ากันกว่า 2 เท่า ยกตัวอย่าง หากกู้เต็มวงเงิน 100,000 บาท เท่ากัน
ภาระดอกเบี้ยของสินเชื่อนาโนไฟแนนซ์ จะอยู่ที่ 36,000 บาทต่อปี ส่วนหนี้นอกระบบอยู่ที่ 120,000 บาทต่อปี
ถ้าผ่อน 3 ปี ในส่วนของภาระดอกเบี้ย สินเชื่อนาโนไฟแนนซ์ จะอยู่ที่ 108,000 บาท หนี้นอกระบบจะสูงถึง 360,000 บาท


มารู้จักนาโนไฟแนนซ์ให้มากขึ้น

นาโนไฟแนนซ์ มีชื่ออย่างเป็นทางการว่า “สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกํากับ”
เป็นสินเชื่อที่ภาครัฐต้องการให้การสนับสนุนเนื่องจากเห็นปัญหาของประชาชนรายย่อยที่ต้องการใช้เงินทุนเพื่อการประกอบอาชีพ แต่ไม่สามารถเข้าถึงสินเชื่อในระบบสถาบันการเงินได้เพราะไม่มีเอกสารหลักฐานที่ใช้แสดงแหล่งที่มาของรายได้และไม่มีทรัพย์สินที่จะนํามาเป็นหลักประกันในการกู้ยืมเงิน ทําให้ประชาชนกลุ่มนี้อาจต้องไปกู้เงินนอกระบบที่มีอัตราดอกเบี้ยสูงมาก จนมีภาระหนี้เกินตัวและอาจถูกติดตามทวงถามหนี้ด้วยพฤติกรรมที่ไม่เหมาะสมจนเกิดเป็นอันตรายได้

ดังนั้นสินเชื่อนาโนไฟแนนซ์จึงเป็นสินเชื่อที่มีวัตถุประสงค์ที่ช่วยให้ประชาชนรายย่อยมีเงินทุนเพื่อนําไปประกอบอาชีพเพื่อสร้างรายได้และจะช่วยลดปัญหาอันอาจเกิดจากการก่อหนี้นอกระบบได้ซึ่งจะส่งผลดีต่อระบบเศรษฐกิจของประเทศโดยรวมต่อไป ด้วยเหตุผลดังกล่าวสินเชื่อนาโนไฟแนนซ์จึงถูกกําหนดให้เป็นสินเชื่อที่ให้แก่บุคคลธรรมดาเพื่อนําเงินไปใช้ในการประกอบอาชีพโดยไม่ต้องมีหลักประกัน

เงื่อนไขการอนุมัติสินเชื่อนาโนไฟแนนซ์

กระบวนการอนุมัติสินเชื่อของผู้ประกอบธุรกิจนาโนไฟแนนซ์จะมีความยืดหยุ่นสอดคล้องกับลักษณะของกลุ่มผู้กู้คือ ผู้กู้อาจจะยังไม่มีเอกสารแสดงรายได้ที่แน่นอนและไม่มีทรัพย์สินที่จะมาเป็นหลักประกันการกู้ยืมได้
อย่างไรก็ดีเพื่อไม่ให้ประชาชนมีภาระหนี้มากเกินไป จึงได้จํากัดวงเงินกู้สูงสุดต่อรายไว้ไม่เกิน 100,000 บาท และกําหนดเพดานอัตราดอกเบี้ยสูงสุดรวมค่าธรรมเนียม ค่าบริการต่างๆ และเบี้ยปรับ (อัตราดอกเบี้ยฯ) ไว้ไม่เกินร้อยละ 36 ต่อปี ดังนั้น ผู้ประกอบธุรกิจนาโนไฟแนนซ์จะไม่สามารถเรียกเก็บค่าใช้จ่ายอื่น ๆ เช่น ค่าติดตามทวงถามหนี้จากผู้กู้เพิ่มเติมจากอัตราดังกล่าวได้อีก ทั้งนี้จะเห็นได้ว่าดอกเบี้ยที่ผู้ประกอบธุรกิจจะเรียกเก็บได้นั้น แม้อัตราดอกเบี้ยของสินเชื่อนาโนไฟแนนซ์จะต่ํากว่าสินเชื่อนอกระบบแต่ก็ยังคงสูงกว่าสินเชื่อในระบบประเภทอื่น เนื่องจากผู้กู้ยังไม่มีหลักฐานแสดงรายได้ที่แน่นอน หรือผู้กู้อาจไม่เคยมีข้อมูลที่สามารถแสดงประวัติในการชําระหนี้ได้จึงมีความเสี่ยงด้านเครดิตสูงกว่าสินเชื่อประเภทอื่น
ทั้งนี้หลักเกณฑ์ในการประกอบธุรกิจนาโนไฟแนนซ์ไม่ได้กําหนดเกี่ยวกับคุณสมบัติของผู้กู้รายได้ขั้นต่ําของผู้กู้เอกสารหลักฐานที่ต้องใช้ประกอบการขอสินเชื่อระยะเวลาของสัญญาสินเชื่อ หรือจํานวนเงินที่ต้องชําระในแต่ละงวดโดยให้เป็นไปตามนโยบายของผู้ประกอบธุรกิจที่จะกําหนดแนวทางในการพิจารณาอนุมัติสินเชื่อได้เองตามความเหมาะสมกับความสามารถในการชําระหนี้ของผู้กู้แต่ละรายกล่าวคือผู้กู้จะได้รับสินเชื่อ
เมื่อผู้ประกอบธุรกิจพิจารณาแล้วว่าผู้กู้มีความสามารถในการชําระหนี้อย่างไรก็ดีเพื่อเป็นการสนับสนุนให้ผู้ประกอบธุรกิจนาโนไฟแนนซ์มีการดําเนินธุรกิจอย่างโปร่งใสมีการให้บริการอย่างเป็นธรรมและคํานึงถึงผู้บริโภค จึงได้มีการกําหนดหลักเกณฑ์ที่เกี่ยวข้องกับการคุ้มครองผู้บริโภคในเรื่องต่างๆเช่น
– การเปิดเผยข้อมูลอัตราดอกเบี้ยที่จะเรียกเก็บ
– การจัดทําตารางแสดงการชําระหนี้ให้แก่ผู้กู้การจัดส่งใบแจ้งหนี้
– การกําหนดช่วงเวลาที่จะสามารถติดต่อผู้กู้ได้
– การดําเนินการในกรณีที่มีข้อร้องเรียน

ข้อดีของนาโนไฟแนนซ์

จะเห็นได้ว่าการให้สินเชื่อนาโนไฟแนนซ์มีลักษณะที่ยืดหยุ่นกว่าสินเชื่อประเภทอื่น เพื่อสนับสนุนให้ประชาชนรายย่อยสามารถเข้าถึงสินเชื่อในระบบได้ อย่างไรก็ดีหากผู้กู้มีข้อมูลหรือหลักฐานแสดงรายได้ที่แน่นอนสามารถใช้ในการวิเคราะห์ความเสี่ยงได้ผู้ประกอบธุรกิจก็ควรเสนอสินเชื่อประเภทอื่นที่มีอัตราดอกเบี้ยต่ํากว่าร้อยละ 36 เพื่อลดภาระของผู้กู้ด้วย

ใครที่สามารถปล่อยสินเชื่อนาโนไฟแนนซ์

ผู้ประกอบธุรกิจที่สามารถให้สินเชื่อนาโนไฟแนนซ์ได้ ได้แก่ ธนาคารพาณิชย์บริษัทเงินทุน และผู้ประกอบธุรกิจที่ไม่ใช่สถาบันการเงิน โดยหากธนาคารพาณิชย์และบริษัทเงินทุนต้องการให้สินเชื่อนาโนไฟแนนซ์ก็สามารถดําเนินการได้เลย แต่หากเป็นผู้ประกอบธุรกิจที่ไม่ใช่ธนาคารพาณิชย์หรือบริษัทเงินทุนจะต้องได้รับอนุญาตจากรัฐมนตรีว่าการกระทรวงการคลังจึงจะสามารถประกอบธุรกิจให้สินเชื่อนาโนไฟแนนซ์ได้โดยจะต้องจัดตั้งเป็นบริษัทจํากัดหรือบริษัทมหาชนจํากัดมีทุนจดทะเบียนไม่ต่ํากว่า50 ล้านบาท และต้องมีอัตราส่วนหนี้สินรวมทั้งสิ้นต่อส่วนของผู้ถือหุ้น (Debt to Equity ratio) ไม่เกิน 7 เท่า

บทสรุปของนาโนไฟแนนซ์

จากที่กล่าวมาข้างต้น หลายฝ่ายจึงมีความคาดหวังว่าสินเชื่อนาโนไฟแนนซ์จะช่วยสนับสนุนให้ประชาชนสามารถเข้าถึงแหล่งเงินทุนเพื่อการกู้ยืมเงินได้สะดวกมากขึ้น ซึ่งจะทําให้มีเงินทุนมาใช้ในการประกอบอาชีพเพื่อหารายได้ให้ตนเองได้และช่วยลดปัญหาหนี้นอกระบบ อย่างไรก็ดีสิ่งสําคัญที่ผู้กู้ควรคํานึงถึงในการกู้ยืมเงินนั้นคือ ความสามารถในการชําระหนี้ของตนเองโดยไม่ควรก่อภาระหนี้จนเกินตัว และควรมีวินัยทางการเงิน โดยจะต้องชําระหนี้ตามกําหนดเวลา เพื่อไม่ให้เกิดภาระหนี้สินที่สะสมหรือพอกพูนมากยิ่งขึ้น

ไม่รวยยังไงไหว! 5 แนวคิดสุดประหยัดจากคนรวยระดับโลก

1.รถคู่ใจ ของมาร์ก ซักเคอร์เบิร์ก มาร์ก ซักเคอร์เบิร์ก ผู้ก่อตั้ง Facebook และ มีรายได้ 2.33 ล้านล้านบาท กลับเลือกที่จะขับรถราคาประหยัดอย่าง ‘Volkswagen GTI Hatch’ 5 ประตูคันสีดำ เกียร์ธรรมดา ราคาราวๆ 1 ล้านบาทเท่านั้น

2.นาย อามันซิโอ ออร์เตกา ผู้ก่อตั้ง ZARA แบรนด์ธุรกิจฟาสต์ถึงแม้จะมีสินทรัพย์จำนวนมหาศาลถึง 2.75 ล้านล้านบาท อามันซิโอก็ยังคงใช้ชีวิตเรียบง่ายและประหยัดด้วยการรับประทานอาหารกลางวันมื้อประหยัดร่วมกับพนักงานของเขาที่โรงอาหารในสำนักงานใหญ่ ZARA เขตอาร์เตโซ เมืองลา คอรุนญา

3.อิงวาร์ คัมพราด ผู้ก่อตั้งแบรนด์ IKEA บินไฟลต์ประหยัด มีเคล็ดลับการออมเงินด้วยการเดินทางในเที่ยวบินไฟลต์ประหยัดของสายการบินราคาประหยัด และขับรถ Volvo คันเดิมมาเป็นเวลานาน ครั้งหนึ่งอิงวาร์ยังเคยเกือบถูกปฏิเสธไม่ให้เข้าร่วมงานกาล่ารับรางวัลนักธุรกิจแห่งปีมาแล้ว เพียงเพราะสตาฟฟ์ผู้ดูแลงานเห็นเจ้าตัวเดินลงมาจากรถโดยสารประจำทาง จึงเกิดความเข้าใจผิด

4.วอร์เรน บัฟเฟตต์ นักลงทุนและนักธุรกิจชื่อดังจากอเมริกาเจ้าของทรัพย์สินมูลค่ากว่าประมาณ 2.47 ล้านล้านบาท ก็ยังคงอาศัยอยู่ในบ้านหลังเดิมที่อยู่มานานกว่า 59 ปี โดยที่ วอร์เรน บัฟเฟตต์ ซื้อบ้านหลังนี้มาในราคา ประมาณ 1 ล้านบาท

5.บิล เกตส์ ผู้ก่อตั้งบริษัท Microsoft นักธุรกิจจากอเมริการายนี้นิยมชมชอบการสวมนาฬิการาคาถูกที่มีราคาแค่ 334 บาท และที่สำคัญ บิล เกตส์ มักจะนำรายได้ของบริษัทไปส่งต่อให้กับมูลนิธิการกุศลอยู่เป็นประจำอีกด้วย

แล้วนิสัยการใช้เงินของคุณละเป็นอย่างไร สร้างนิสัยการออมและการใช้เงินที่ดีตั้งแต่วันนี้

สาเหตุการออกใบเพิ่มหนี้ หรือ ใบลดหนี้


ที่มา

http://www.rd.go.th/publish/57309.0.html


ใบกำกับภาษีที่ถูกต้องเป็นอย่างไร


ที่มา

https://www.facebook.com/pg/smilingacc/photos/?tab=album&album_id=404686763259452


เขตส่งเสริมการลงทุน (BOI Zone)

คณะกรรมการได้แบ่งเขตการลงทุนออกเป็น 3 เขต ตามปัจจัยทางเศรษฐกิจ โดยใช้รายได้และสิ่งอำนวยความสะดวกพื้นฐาน ของแต่ละจังหวัดเป็นเกณฑ์ ดังนี้

เขต 1 ประกอบด้วย 6 จังหวัดในส่วนกลาง ได้แก่ กรุงเทพมหานคร นครปฐม นนทบุรี ปทุมธานี สมุทรปราการ และ สมุทรสาคร

เขต 2 ประกอบด้วย 12 จังหวัด ได้แก่ กาญจนบุรี ฉะเชิงเทรา ชลบุรี นครนายก พระนครศรีอยุธยา ภูเก็ต ระยอง ราชบุรี สมุทรสงคราม สระบุรี สุพรรณบุรี และอ่างทอง

เขต 3 ประกอบด้วย 58 จังหวัด แบ่งออกเป็น 2 กลุ่ม คือ 36 จังหวัด และ 22 จังหวัดรายได้ต่ำ ดังนี้

36 จังหวัด ได้แก่ กระบี่ กำแพงเพชร ขอนแก่น จันทบุรี ชัยนาท ชุมพร เชียงราย เชียงใหม่ ตรัง ตราด ตาก นครราชสีมา นครศรีธรรมราช นครสวรรค์ ประจวบคีรีขันธ์ ปราจีนบุรี พังงา พัทลุง พิจิตร พิษณุโลก เพชรบุรี เพชรบูรณ์ มุกดาหาร แม่ฮ่องสอน ระนอง ลพบุรี ลำปาง ลำพูน เลย สงขลา สระแก้ว สิงห์บุรี สุโขทัย สุราษฏร์ธานี อุตรดิตถ์ อุทัยธานี
22 จังหวัด ได้แก่ กาฬสินธุ์ นครพนม นราธิวาส น่าน บุรีรัมย์ ปัตตานี พะเยา แพร่ มหาสารคาม ยโสธร ยะลา ร้อยเอ็ด ศรีสะเกษ สกลนคร สตูล สุรินทร์ หนองบัวลำภู ชัยภูมิ หนองคาย อุบลราชธานี อุดรธานี และอำนาจเจริญ
ให้ท้องที่ทุกจังหวัดในเขต 3 เป็นเขตส่งเสริมการลงทุน


หลักเกณฑ์การอนุมัติโครงการ

โครงการที่จะได้รับอนุมัติให้การส่งเสริมการลงทุน จะต้องเป็นไปตามหลักเกณฑ์ดังต่อไปนี้

1. เป็นกิจการที่กำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน ตามประกาศคณะกรรมการที่ 2/2543 ประกอบด้วย
หมวด 1 เกษตรกรรมและผลิตผลจากการเกษตร
หมวด 2 เหมืองแร่ เซรามิกส์ และโลหะขั้นมูลฐาน
หมวด 3 อุตสาหกรรมเบา
หมวด 4 ผลิตภัณฑ์โลหะ เครื่องจักร และอุปกรณ์ขนส่ง
หมวด 5 อุตสาหกรรมอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้า
หมวด 6 เคมีภัณฑ์ กระดาษ และพลาสติกหมวด 7 กิจการบริการและสาธารณูปโภค
      กรณีที่โครงการที่ยื่นขอรับการส่งเสริม เป็นกิจการที่ไม่มีกำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน อาจเป็นกิจการที่ BOI ประกาศระงับให้การส่งเสริมไปแล้ว หรือเป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ขอรับการส่งเสริมมาก่อนก็ได้
กรณีที่เป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ยื่นขอรับการส่งเสริม คณะกรรมการจะพิจารณาความเหมาะสมในการเปิดประเภทการให้การส่งเสริมการลงทุนขึ้นใหม่เป็นกรณีๆ ไป
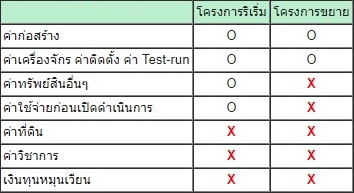
2. มีขนาดการลงทุนขั้นต่ำไม่น้อยกว่า 1 ล้านบาท ยกเว้นกิจการ SMEs ซึ่งกำหนดขนาดการลงทุนขั้นต่ำไว้ 5 แสนบาท
ทั้งนี้ ขนาดการลงทุนขั้นต่ำ หมายความรวมถึงค่าใช้จ่ายดังนี้
3. มีมูลค่าเพิ่มไม่น้อยกว่า 20% ของรายได้
ยกเว้นการผลิตผลิตภัณฑ์อิเล็กทรอนิกส์และชิ้นส่วน กิจการเกษตรกรรมและผลิตผลจากการเกษตร กิจการบริการ และกิจการที่คณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ      ทั้งนี้ มูลค่าเพิ่มมีแนวทางในการคำนวณดังนี้
มูลค่าเพิ่ม = รายได้ – ค่าวัตถุดิบ – ค่าบริการที่มาจากแหล่งอื่น  x 100%
รายได้
4. มีอัตราส่วนหนี้สินต่อทุนจดทะเบียนไม่เกิน 3 : 1 สำหรับโครงการริเริ่ม
สำหรับโครงการขยาย จะพิจารณาเป็นกรณีๆ ไป ดังนี้
     1. กรณีมีกำไรสะสม
• คำนวณอัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น (รวมโครงการขยาย) ไม่เกิน 3:1 หรืออาจเกิน 3:1 ก็ได้ ตามความเหมาะสม
• ดังนั้น โครงการขยายจึงอาจจะไม่ต้องเพิ่มทุนจดทะเบียนก็ได้
     2. กรณีขาดทุนสะสม
• คำนวณอัตราส่วนหนี้สินของโครงการขยาย ต่อทุนจดทะเบียนที่เรียกชำระเพิ่มขึ้น ให้ไม่เกิน 3:1
5. มีกรรมวิธีการผลิตที่ทันสมัย และใช้เครื่องจักรใหม่
กรณีที่ใช้เครื่องจักรเก่า มีแนวทางพิจารณาดังนี้
• ต้องไม่ใช่เครื่องจักรเก่าในประเทศ หรือเครื่องจักรเก่าที่เคยใช้ในประเทศมาก่อน
• ต้องมีอายุไม่เกิน 10 ปี นับจากปีที่ผลิตถึงปีที่นำเข้า
• จะต้องได้รับความเห็นชอบจากคณะกรรมการ
• ต้องมีใบรับรองประสิทธิภาพจากสถาบันที่เชื่อถือได้
เครื่องจักรเก่าที่ผ่อนผันให้มีอายุเกิน 10 ปี และไม่ต้องมีใบรับรองประสิทธิภาพ ได้แก่
• เครื่องจักรที่นำเข้ามาใช้ชั่วคราวไม่เกิน 1 ปี
• เครื่องจักรหรือยานพาหนะเก่า สำหรับกิจการประมงน้ำลึก กิจการขนส่งทางเรือ และกิจการขนส่งทางอากาศ
• แม่พิมพ์ แม่แบบ หรืออุปกรณ์ที่ใช้งานในลักษณะเดียวกัน เช่น Mold, Dies, Jig, Fixture, Pattern เป็นต้น
เครื่องจักรเก่าที่อายุเกิน 10 ปี จะอนุญาตใช้ในโครงการโดยได้รับสิทธิยกเว้นหรือลดหย่อนอากรขาเข้า ในกรณีดังนี้
• มีการปรับปรุงซ่อมแซม (Re-Conditioned) ให้อยู่ในสภาพที่ใช้งานได้อย่างสมบูรณ์
• เป็นการย้ายฐานการผลิตทั้งโรงงานหรือสายการผลิตมาจากต่างประเทศ เพื่อทำการผลิตผลิตภัณฑ์รองรับลูกค้าเดิม
6. จะต้องมีผู้มีสัญชาติไทยถือหุ้นรวมกันไม่น้อยกว่า 51% ของทุนจดทะเบียนสำหรับกิจการดังนี้
• กิจการเกษตรกรรม การเลี้ยงสัตว์ การประมง
• การสำรวจและทำเหมืองแร่
• กิจการตามบัญชี 1 ท้ายพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
7. ที่ตั้งโรงงาน
ตั้งโรงงานได้ทุกเขตที่ตั้ง ยกเว้นกิจการต่อไปนี้ ต้องตั้งโรงงานในเขตอุตสาหกรรมหรือนิคมอุตสาหกรรม
• กิจการฟอกหนังสัตว์
• กิจการผลิตผลิตภัณฑ์สิ่งทอ
• กิจการชุบแข็ง
• กิจการซ่อมชิ้นส่วนอากาศยาน อุปกรณ์ไฟฟ้าหรืออิเล็กทรอนิกส์
• กิจการ Recycle
8. เงื่อนไข ISO
• โครงการที่มีขนาดการลงทุนตั้งแต่ 10 ล้านบาทขึ้นไป (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จะต้องดำเนินการให้ได้ใบรับรองมาตรฐาน ISO 9000 หรือ 14000 ห หรือมาตรฐานสากลอื่นที่เทียบเท่า ภายใน 2 ปี นับจากวันเปิดดำเนินการ
• กรณีปฏิบัติตามเงื่อนไข ISO ไม่ได้ จะถูกเพิกถอนสิทธิประโยชน์การยกเว้นภาษีเงินได้นิติบุคคล 1 ปี
9. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 80 ล้านบาท แต่ไม่เกิน 500 ล้านบาท จะต้องรายงานการศึกษาความเป็นไปได้ของโครงการที่ขอรับการส่งเสริมาการลงทุน ดังนี้
1. ความต้องการของผลิตภัณฑ์ที่จะขอรับการส่งเสริม
• สถิติการนำเข้าในระยะ 5 ปีที่ผ่านมา
• ปริมาณความต้องการและอัตราการขยายตัวในอนาคต
• ตลาดส่งออกที่สำคัญและแนวโน้มการขยายตัว
2. ความเหมาะสมของโครงการด้านการเงิน
• แหล่งที่มาของเงินทุน กล่าวคือ ใช้เงินจากผู้ถือหุ้น (Equity) หรือเงินกู้ (Debt) จากทั้งในประเทศและต่างประเทศมากน้อยเพียงใด
• Cash Flow มูลค่าปัจจุบัน (Net Present Value) และผลตอบแทนจากการลงทุน (Internal Rate of Return – IRR) กรณีที่ได้รับยกเว้นภาษีเงินได้ …. ปี และกรณีที่ไม่ได้รับยกเว้นภาษีเงินได้
10. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 500 ล้านบาท จะต้องแนบรายงานศึกษาความเป็นไปได้ของโครงการตามที่คณะกรรมการ เพื่อประกอบการพิจารณาอนุมัติให้การส่งเสริม

สิทธิประโยชน์ด้านการลงทุน

สิทธิประโยชน์ทางภาษีอากร

ยกเว้น/ลดหย่อนอากรขาเข้าสำหรับเครื่องจักร  (มาตรา 28/29)
ลดหย่อนอากรขาเข้าสำหรับวัตถุดิบหรือวัสดุจำเป็น  (มาตรา 30)
ยกเว้นภาษีเงินได้นิติบุคคลและเงินปันผล  (มาตรา 31 และ 34)
ลดหย่อนภาษีเงินได้นิติบุคคลร้อยละ 50  (มาตรา 35 (1) )
ให้หักค่าขนส่ง ค่าไฟฟ้า และค่าน้ำประปา เป็นสองเท่า  (มาตรา 35 (2) )
ให้หักค่าติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกเพิ่มขึ้นร้อยละ 25  (มาตรา 35 (3) )
ยกเว้นอากรขาเข้าวัตถุดิบหรือวัสดุจำเป็นสำหรับการผลิตเพื่อการส่งออก  (มาตรา 36)

สิทธิประโยชน์ที่ไม่เกี่ยวกับภาษีอากร

อนุญาตให้นำคนต่างด้าวเข้ามาเพื่อศึกษาลู่ทางการลงทุน  (มาตรา 24)
อนุญาตให้นำช่างฝีมือ และผู้ชำนาญการเข้ามาทำงานในกิจการที่ได้รับการส่งเสริมการลงทุน  (มาตรา 25 และ 26)
อนุญาตให้ถือกรรมสิทธิ์ที่ดิน  (มาตรา 27)
อนุญาตให้ส่งออกซึ่งเงินตราต่างประเทศ  (มาตรา 37)

หลักประกัน

รัฐจะไม่โอนกิจการของผู้ที่ได้รับการส่งเสริมมาเป็นของรัฐ  (มาตรา 43)
รัฐจะไม่ประกอบกิจการขึ้นใหม่แข่งขัน  (มาตรา 44)
รัฐจะไม่ผูกขาดการจำหน่ายผลิตภัณฑ์ชนิดเดียวกันกับผู้ที่ได้รับการส่งเสริม  (มาตรา 45)
รัฐจะไม่ควบคุมราคาผลิตภัณฑ์ของผู้ที่ได้รับการส่งเสริม  (มาตรา 46)
รัฐจะอนุญาตให้ส่งออกเสมอไป  (มาตรา 47)
รัฐจะไม่อนุญาตให้ส่วนราชการ องค์การของรัฐบาล หรือรัฐวิสาหกิจ นำผลิตภัณฑ์ชนิดเดียวกับที่ได้รับการส่งเสริมเข้ามาโดยได้รับยกเว้นอากรขาเข้า  (มาตรา 48)

การคุ้มครอง (พิจารณาตามความเหมาะสม)

การเรียกเก็บค่าธรรมเนียมพิเศษขาเข้าสำหรับการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศแต่ไม่เกินร้อยละ 50 ของราคารวมค่าประกันภัย และค่าขนส่ง โดยใช้บังคับไม่เกินคราวละ 1 ปี (มาตรา 49)
ในกรณีที่เห็นว่ามาตรา 49 ไม่เพียงพอสำหรับการให้ความคุ้มครอง อาจเพิ่มมาตรการ ห้ามการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศ  (มาตรา 50)
ประธานกรรมการมีอำนาจสั่งช่วยเหลือ หากผู้ได้รับการส่งเสริมประสบปัญหาหรืออุปสรรคในการดำเนินกิจการ (มาตรา 51)
ประธานกรรมการมีอำนาจสั่งแก้ไขกรณีที่โครงสร้างอัตรา หรือวิธีการจัดเก็บภาษีอากร ค่าบริการหรือค่าธรรมเนียม เป็นอุปสรรคต่อกิจการของผู้ได้รับการส่งเสริมการลงทุน (มาตรา 52)