ทริกซื้อของออนไลน์ ที่จะทำให้คุณประหยัดเงินได้มากขึ้น

ต้องยอมรับว่าในปัจจุบัน ผู้คนนิยมการซื้อของออนไลน์กันมากขึ้น เพราะสะดวกสบายเป็นอย่างมาก ไม่ต้องเสียเวลาเดินทางไปซื้อของตามห้างสรรพสินค้า ไม่ต้องเหนื่อยออกแรงแบกของมากมายจากห้างสรรพสินค้ากลับมาบ้าน เพียงแค่จิ้มหน้าจอโทรศัพท์หรือคอมพิวเตอร์ไม่กี่ครั้ง ของก็จะมาส่งถึงหน้าประตูบ้านคุณแล้ว โดยที่คุณไม่ต้องทำอะไรเลย และในวันนี้เราขอนำเสนอ ทริกซื้อของออนไลน์ ที่ช่วยเซฟเงินในกระเป๋าคุณได้มากขึ้น


1. ตั้งเป็นสิ่งของที่อยากได้ หรือใส่ในตะกร้าเอาไว้ก่อน

ในเว็บไซต์ขายของออนไลน์ทุกเว็บ จะมีให้คุณกดเลือกสินค้าต่าง ๆ เอาไว้เป็นสิ่งของที่อยากได้ (Wish List) เพื่อเก็บเอาไว้ซื้อของสิ่งนั้นตอนที่คุณพร้อม และหากคุณต้องการจะซื้อสินค้าใด ๆ คุณจะต้องกดเลือกสินค้าชิ้นนั้น ๆ ลงในตะกร้า (Add to Cart) ก่อนเช็คเอ้าท์เพื่อจ่ายเงินต่อไป แต่คุณรู้หรือไม่ หากคุณมีสินค้าอยู่ในสองรายการนี้ค้างเอาไว้นาน ๆ ผู้ขายจะเริ่มเกิดความสงสัยและคิดว่าคุณกำลังลังเลที่จะซื้อของชิ้นนั้น และพยายามกระตุ้นให้คุณควักเงินออกจากกระเป๋า ด้วยการมอบส่วนลดพิเศษหรือบัตรของขวัญส่วนลดให้คุณ ซึ่งนี่ถือเป็นโอกาสทองในการเซฟเงินของคุณได้มากขึ้น

2. อย่าลืมตรวจสอบค่าขนส่ง

สิ่งสำคัญในการประหยัดเงินในการซื้อของออนไลน์ คือคุณต้องตรวจสอบค่าธรรมเนียมในการขนส่งสินค้าให้ชัดเจนก่อนการจ่ายเงิน ยิ่งการซื้อของจากเว็บไซต์ต่างประเทศด้วยนั้น จะมีค่าจัดส่งที่ค่อนข้างสูงมาก ซึ่งอาจจะทำให้การซื้อของของคุณบานปลายเกินงบประมาณได้ แต่ในหลาย ๆ เว็บไซต์ก็มีการบริการจัดส่งฟรี ซึ่งช่วยให้คุณลดค่าใช้จ่ายลงไปได้เยอะเลยทีเดียว

3. เปรียบเทียบราคา

การซื้อของในร้านค้าออนไลน์ ซึ่งมีให้เลือกมากมายหลายสิบหลายร้อยร้านค้า การเปรียบเทียบราคาถือเป็นสิ่งที่สำคัญ เพราะแต่ละร้านอาจจะให้ราคาที่ไม่เหมือนกัน บางร้านอาจจะกำลังมีโปรโมชันลดราคาอยู่ ทำให้คุณประหยัดเงินเพราะได้สินค้าที่มีราคาถูกกว่าท้องตลาดปกติด้วย ขนาดของอย่างอื่นที่คุณไปซื้อตามห้างสรรพสินค้าคุณยังยอมเสียเวลาไปเปรียบเทียบราคาเลย แล้วสินค้าออนไลน์ทำไมคุณจะเปรียบเทียบราคาไม่ได้ล่ะ ซึ่งการเปรียบเทียบอยู่หน้าจอคอมพิวเตอร์นั้นง่ายกว่าการซื้อของตามห้างสรรพสินค้าอีกนะ

4. เลิกรับอีเมลจดหมายข่าว (Newsletter)

หากคุณเป็นคนที่เห็นอะไรก็อยากได้ไปหมด ยิ่งมีป้ายลดราคากำกับด้วย ยิ่งทำให้ความยับยั้งชั่งใจของคุณหายไปกับสายลม แล้วการซื้อของผ่านทางออนไลน์ยิ่งเป็นอะไรที่ง่ายและสะดวกมากในการจ่ายเงิน ทำให้บางทีคุณเผลอจับจ่ายมากเกินความจำเป็น ซึ่งโปรโมชันล่อตาล่อใจเหล่านี้มักจะส่งมาให้คุณทางอีเมลจดหมายข่าว (Newsletter) ที่นอกจากจะส่งมาล่อเงินจากกระเป๋าของคุณแล้ว ยังทำให้กล่องจดหมายอีเมลของคุณล้นไปหมดด้วย ดังนั้น กดยกเลิกอีเมลจดหมายข่าวเหล่านี้เสีย คุณจะได้ไม่ต้องเสียเงินโดยไม่จำเป็นยังไงล่ะ แต่ถ้าหากว่าคุณไม่อยากยกเลิกจดหมายข่าวเหล่านั้น คุณอาจจะเลือกสร้างโฟลเดอร์สำหรับอีเมลจดหมายข่าวเหล่านี้โดยเฉพาะ เพื่อแยกออกจากกล่องข้อความส่วนตัวของคุณ ทำให้กล่องจดหมายอีเมลมีความเป็นระเบียบมากขึ้น เมื่อคุณต้องการสำรวจโปรโมชันของเว็บไซต์ต่าง ๆ ก็กดเข้าไปดูในโฟลเดอร์นั้นได้เลย

5. เลือกใช้บัตรเครดิตที่ร่วมรายการ

มีเว็บไซต์มากมายหลายเว็บที่มีโปรโมชันร่วมกับบัตรเครดิต เช่น ผ่อน 0% หรือส่วนลดพิเศษหากคุณใช้บัตรเครดิตบางใบที่ร่วมรายการ ซึ่งช่วยให้คุณประหยัดเงินได้มากกว่าการซื้อด้วยเงินสดหรือบัตรเดบิตธรรมดา และที่สำคัญ การใช้บัตรเครดิตซื้อสินค้าคุณสามารถยกเลิกการชำระเงินได้ด้วย หากได้รับสินค้าที่ไม่ได้คุณภาพหรือไม่ตรงตามที่ตกลงซื้อขายกันเอาไว้ เป็นนโยบายคุ้มครองผู้บริโภค (Buyer Protection) ซึ่งถือเป็นข้อดีของการใช้บัตรเครดิตอย่างหนึ่งด้วย

บางคนอาจจะคิดว่าซื้อของออนไลน์นั้น ไม่สามารถต่อราคาได้เหมือนกับการออกไปซื้อของด้วยตัวคุณเอง ทำให้คุณประหยัดเงินได้น้อยกว่า แต่ในความเป็นจริง ไม่ว่าการจะซื้อของจากแหล่งใดคุณก็สามารถประหยัดเงินได้ หากคุณรู้ทริกเล็ก ๆ น้อย ๆ ในการซื้อของเหล่านั้น ไม่เว้นแม้แต่การซื้อของในโลกออนไลน์ ซึ่งเาเชื่อว่า บทความนี้ของเราจะช่วยให้คุณประหยัดเงินในการซื้อสินค้าออนไลน์ได้มากขึ้นอย่างแน่นอนค่ะ

8 ธุรกิจดาวรุ่ง…รับสังคมสูงวัย

โลกกำลังเข้าสู่สังคมผู้สูงอายุ ประเทศในกลุ่มอาเซียนมีประชากรที่อายุมากกว่า 65 ปีขึ้นไป มีถึง 36.9 ล้านคน คิดเป็นสัดส่วนร้อยละ 5.89 ของประชากรทั้งหมดในอาเซียน สำหรับประเทศไทยมีประชากร กว่า 66 ล้านคน มีจำนวนผู้สูงอายุที่อายุมากกว่า 65 ปี ประมาณ 6.5 ล้านคน คิดเป็นร้อยละ 9.9 ของประชากรทั้งหมดของประเทศ ซึ่งถือเป็นประเทศที่มีสัดส่วนประชากรผู้สูงอายุมากเป็นอันดับสองของอาเซียนรองจากสิงคโปร์ ถือได้ว่าประเทศไทยกำลังก้าวเข้าสู่สังคมสูงวัย (Aging Society) แล้ว และในปี พ.ศ. 2563 คาดว่าประเทศไทยจะมีผู้สูงอายุเพิ่มเป็นร้อยละ 14.4 ซึ่งจะก้าวเข้าสู่ สังคมสูงวัย โดยสมบูรณ์ ผู้บริโภคกลุ่มผู้สูงอายุนี้ ถือได้ว่าเป็นกลุ่มประชากรที่มีอำนาจต่อรองในการซื้อ และมีกำลังซื้อสูง เนื่องจากมีเงินเก็บจากการทำงานหนักมาทั้งชีวิต จึงมีศักยภาพสูงในการบริโภค สะท้อนให้เห็นถึงโอกาสทางธุรกิจของผู้ประกอบการ ซึ่งเราสามารถแบ่งช่วงอายุผู้สูงอายุเป็น 3 ช่วงวัย คือ

ผู้สูงอายุวัยต้น (อายุ 60-69 ปี)

เป็นกลุ่มที่มีผู้สูงอายุปริมาณสูงสุด 56% ของจำนวนผู้สูงอายุทั้งหมดในอีก 10 ปีข้างหน้า หรือราว 4.6 ล้านคน เป็นกลุ่มที่ทำงานได้ สนใจสุขภาพ จึงมักทุ่มไปด้านการสร้างเสริมสุขภาพ เน้นตรวจสุขภาพ รับประทานอาหารเสริม เครื่องสำอางเน้นเรื่องความชุ่มชื่น ชะลอวัย

ผู้สูงอายุวัยกลาง (อายุ 70-79 ปี)

มีปริมาณรองลงมา คือราว 2.5 ล้านคน เป็นกลุ่มที่ต้องการพักผ่อน บางคนมีโรคประจำตัวที่ต้องระวัง ต้องการเรียนรู้โซเชียลมีเดีย อุปกรณ์ไอที โรงเรียนสอนการใช้อินเทอร์เน็ต ธุรกิจเกี่ยวกับการท่องเที่ยวเฉพาะกลุ่ม เช่น การท่องเที่ยวแบบช้าๆ (Slow Life)

ผู้สูงอายุวัยปลาย (อายุ 80 ปีขึ้นไป)

เป็นกลุ่มที่ ต้องพึ่งพิงผู้ดูแล สัดส่วนอยู่ที่ราว 1 ล้านคน สนใจธุรกิจที่เกี่ยวกับการดูแล เช่น เนิร์สซิ่งโฮม ทั้งแบบไปเช้าเย็นกลับ จะมีความสำคัญมากขึ้น เนื่องจากเหมาะกับสังคมไทยที่เป็นครอบครัวใหญ่ รวมทั้งสินค้าที่ช่วยอำนวยความสะดวกแก่ผู้ดูแลจะเป็นหลัก
ประเภทสินค้าและบริการ สำหรับสังคมที่สูงวัย

1. เวชภัณฑ์ และการดูแลสุขภาพ (Pharma & Healthcare)
ลักษณะโรคของกลุ่มผู้สูงอายุเปลี่ยนไปเป็นโรคเรื้อรัง มากขึ้น กว่า 80% ของผู้สูงอายุมี 1 โรคเรื้อรัง ได้แก่โรคหัวใจและหลอดเลือด (อันดับ 1) โรคมะเร็ง, ภาวะสมองเสื่อม เบาหวาน โรคกระดูกพรุน โรคข้ออักเสบ

ผู้เกี่ยวข้อง/โอกาส : ยาและการดูแลสุขภาพ โดยมุ่งเน้นไปที่โรคมะเร็ง โรคหัวใจและหลอดเลือด ความดันโลหิตสูง, โรคหลอดเลือดสมองเสื่อม โรคเบาหวาน, โรคกระดูก พรุน โรคข้ออักเสบ อุปกรณ์ทาง การแพทย์และเทคโนโลยีที่ช่วยเรื่องการสูญเสียการได้ยิน การดูแลทันตกรรม การดูแลสายตา

2. ระบบการเงินผู้สูงวัย

รัฐมีภาระที่จะต้องจ่ายภาระเบี้ยหวัดบำนาญมากขึ้น จนกองทุนบำเหน็จบำนาญเพียงอย่างเดียวไม่เพียงพอ และจะเปลี่ยนจากกองทุนรัฐ เป็นของเอกชนมาช่วยแบกภาระ

ผู้เกี่ยวข้อง/โอกาส : บริษัทการประกันภัย ประกันชีวิต ประกันการเกษียณอายุ, การออม, การจัดการสินทรัพย์ การบริหารกองทุนอสังหาริมทรัพย์ REITs

3. สินค้าอุปโภค บริโภค

อุตสาหกรรมอาหารแปรรูปโดยเฉพาะอาหารเพื่อสุขภาพ เช่น อาหารไขมันต่ำ ไม่มีคอเลสเตอรอล น้ำตาลน้อยหรือไม่ใส่เลย ผลิตภัณฑ์ที่ป้องกันหรือช่วยลดความเสี่ยงในการเกิดโรคต่าง ๆ อาทิ โรคหัวใจและหลอดเลือด มะเร็ง เบาหวาน และระบบย่อย เป็นต้น กลุ่มผลิตภัณฑ์เพื่อสุขภาพที่มาแรงที่สุด คือ กลุ่มอาหารและเครื่องดื่มรองลงมาคือ อาหารที่มาจากธรรมชาติและดีต่อสุขภาพ และกลุ่มที่มีแนวโน้มเติบโตมาก คือ วิตามินและผลิตภัณฑ์เสริมอาหาร ผลิตภัณฑ์เครื่องสำอางประเภทออร์แกนิกส์ (Organics) ที่ผลิตจากธรรมชาติหรือสมุนไพร และกำลังได้รับความสนใจจากผู้สูงอายุ เนื่องจากผู้บริโภคมั่นใจว่าปลอดภัยกว่าการใช้สารเคมี ทั้งนี้หากผู้ประกอบการไทยสามารถประยุกต์ภูมิปัญญาไทยโดยนำสมุนไพรท้องถิ่นที่มีสรรพคุณต่อต้านริ้วรอย (Anti-Ageing) ยกกระชับ ลดรอยกระจุดด่างดำ มาผนวกกับเทคโนโลยีที่ทันสมัยได้จะเป็นการสร้างเอกลักษณ์ของเครื่องสำอางไทยเกิดเป็นสินค้าใหม่ๆ

ผู้เกี่ยวข้อง/โอกาส : การดูแลสุขภาพ การดูแลความตาย บริการเสริมความงามและเครื่องสำอาง, แฟชั่น, ค้าปลีกและเทคโนโลยี

4. การท่องเที่ยวสำหรับผู้สูงอายุ

เป็นการเดินทางที่มีกิจกรรมไม่หนัก ไม่ต้องเดินไกล ใช้เวลาแต่ละสถานที่ค่อนข้างนาน มีการแวะพักเพื่อเอื้อต่อการเข้าห้องน้ำที่บ่อยขึ้น ติดตั้งอุปกรณ์อำนวยความสะดวกอยู่ในรถ เช่น วีลแชร์ เป็นต้น หรือสินค้าที่จำหน่ายในระหว่างเส้นทางท่องเที่ยวก็ใช้ชื่อว่า “มุมสุขภาพ” เพื่อให้ผู้ซื้อไม่รู้สึกเขิน เช่นที่ประเทศญี่ปุ่นใช้แทนการระบุว่าเป็นสินค้าเพื่อผู้สูงวัย

ผู้เกี่ยวข้อง/โอกาส : การท่องเที่ยวและสันทนาการ สถานที่ท่องเที่ยว บริษัทนำเที่ยว ร้านอาหาร ร้านขายของนักท่องเที่ยว

5. ธุรกิจบริการผู้สูงวัย

มีการปรับเปลี่ยนแบบแผนการดำเนินธุรกิจของตนเองเพื่อให้เหมาะสมกับการบริการผู้สูงวัยมากขึ้น เช่น ซุปเปอร์มาร์เก็ตบางรายในญี่ปุ่น ที่เริ่มปรับเปลี่ยนเวลาเปิดบริการให้เช้าขึ้น จากแต่เดิมที่เปิด 9 โมงเช้ามาเป็นเปิด 7 โมงเช้า ซุปเปอร์มาร์เก็ตบางแห่ง ยังได้มีการเพิ่มบริการรับจัดงานศพแบบเรียบง่ายในราคาย่อมเยาอีกด้วย เพื่อเป็นทางเลือกให้แก่ผู้ที่คาดว่าจะต้องใช้บริการ เนื่องจากบริษัทรับจัดงานศพใหญ่ๆ ในญี่ปุ่นมีค่าบริการที่สูงมาก ร้านกาแฟ-ร้านอาหาร ออกแบบทางเดินให้กว้างขวางกว่าปกติ เพียงพอให้ทั้งรถเข็นและอุปกรณ์ช่วยเดินผ่านได้ เก้าอี้ก็มั่นคงแข็งแรงและโต๊ะก็มีขนาดที่ค่อนข้างเตี้ยกว่ามาตรฐาน เมนูอาหารที่ขายก็เป็นอาหารที่เคี้ยวง่าย พนักงานก็จะบริการส่งอาหารให้ที่โต๊ะ

ผู้เกี่ยวข้อง/โอกาส : ร้านอาหาร ร้านกาแฟ ซุปเปอร์มาร์เก็ต ร้านค้าต่างๆ

6. วัสดุก่อสร้าง-อุปกรณ์ สำหรับผู้สูงอายุ

กลุ่มผลิตภัณฑ์ที่ใช้ในการสร้างและตกแต่งบ้านที่มีผลต่อความปลอดภัยในการใช้ชีวิตภายในบ้าน การออกแบบผลิตภัณฑ์ให้สอดคล้องกับกายภาพและชีวิตความเป็นอยู่ของผู้สูงวัย เช่น ก๊อกน้ำ ผู้สูงอายุส่วนใหญ่เลือกแบบปัดไปด้านข้างมากกว่าแบบหมุนหรือกด ลูกบิดประตู เลือกแบบก้านโยก จับถนัดมือ สวิทซ์-ปลั๊กไฟ ที่ใหญ่ มีสีสรรที่เห็นชัดเจน

ผู้เกี่ยวข้อง/โอกาส : ผู้ผลิตและร้านขาย วัสดุ-อุปกรณ์ (Hardware) ต่างๆ

7. เฟอร์นิเจอร์สำหรับผู้สูงอายุ

กลุ่มผู้สูงอายุมีข้อจำกัดในการดำเนินชีวิตเนื่องจากสภาพร่างกายเริ่มเสื่อมถอย ดังนั้น ผู้ประกอบการในธุรกิจเฟอร์นิเจอร์ และเครื่องใช้ภายในบ้าน โดยเฟอร์นิเจอร์เพื่อผู้สูงอายุได้แก่ เตียงนอนที่สามารถปรับระดับได้และไม่สูงเกินไป ที่นอนยางพาราที่มีความแข็งตัว เก้าอี้ไม้ที่มีพนักพิง และหมอนเพื่อผู้สูงอายุ เป็นต้น

ผู้เกี่ยวข้อง/โอกาส : ผู้ผลิตและร้านขาย เฟอร์นิเจอร์ และเครื่องใช้ภายในบ้าน

8. อสังหาริมทรัพย์ ที่เกี่ยวกับการดูแลผู้สูงอายุ

จะเป็นธุรกิจอันดับต้นๆ ที่ได้รับประโยชน์จากการเข้าสู่สังคมผู้สูงอายุ โดยคาดว่าในระยะแรกจะเป็นโอกาสของธุรกิจที่ให้บริการดูแลผู้สูงอายุเป็นระยะสั้นๆ เช่น การดูแลระหว่างวันแบบไปเช้าเย็นกลับ(Daycare) และการพักฟื้นระยะยาว(Longstay) ที่พำนักระยะยาวจะมีโอกาสขยายตัวมากขึ้นซึ่งจะได้รับแรงผลักดันจากทั้งผู้สูงอายุคนไทยและชาวต่างชาติ ดังนั้น ผู้ประกอบการไทยควรเริ่มปรับตัวและติดตามพฤติกรรมของสังคมไทยที่จะเปลี่ยนไป รวมถึงศึกษารูปแบบธุรกิจที่เหมาะสมกับตลาดคนไทย

ผู้เกี่ยวข้อง/โอกาส : อยู่อาศัยผู้สูงอายุ, การดูแลผู้สูงอายุ


หมายเหตุ : สำหรับข้อ 8 อสังหาริมทรัพย์ ที่เกี่ยวกับการดูแลผู้สูงอายุ ยังประกอบด้วย 6 รูปแบบธุรกิจอสังหาริมทรัพย์ย่อย ซึ่งจะกล่าวในตอนต่อไป


บทสรุป

จะพบว่า ทั้ง 8 ธุรกิจนี้ มีโอกาสสำคัญในการขยายฐานลูกค้าของผู้ประกอบการ ซึ่งหากมองในมุมอาเซียน และอาเซียน + 3 (จีน ญี่ปุ่น และเกาหลีใต้) ที่มีจำนวนผู้สูงอายุรวมกันกว่า 300 ล้านคน ถือเป็นจำนวนที่ค่อนข้างสูงและมีแนวโน้มเพิ่มสูงขึ้นอย่างต่อเนื่องจึงเป็นโอกาสที่ดีที่ผู้ประกอบการจะผลิตสินค้าให้ตอบสนองความต้องการของผู้บริโภคกลุ่มนี้

ญี่ปุ่นถือเป็นต้นแบบในการผลิตสินค้าที่เกี่ยวกับผู้สูงอายุ เนื่องจากเป็นประเทศที่ก้าวสู่สังคมผู้สูงอายุโดยสมบูรณ์เป็นประเทศแรก ๆ ของเอเชีย และมีสัดส่วนผู้สูงอายุมากที่สุดในโลกประมาณร้อยละ 23.7 ของประชากรทั้งประเทศ 126.66 ล้านคน ซึ่งผู้ประกอบการของญี่ปุ่นหลายรายให้ความสำคัญกับการปรับตัวเพื่อความอยู่รอดของกิจการ โดยเฉพาะภายใต้สถานการณ์การเปลี่ยนแปลงของโครงสร้างประชากร ส่งผลให้กิจการต่าง ๆ ยังสามารถสร้างผลกำไรได้อย่างต่อเนื่อง สำหรับในประเทศไทยซึ่งกำลังจะก้าวสู่สังคมผู้สูงอายุอย่างสมบูรณ์ในอีกไม่กี่ปีข้างหน้านี้ผู้ประกอบการจึงควรมีการปรับทิศทางการดำเนินธุรกิจอุตสาหกรรมให้สอดคล้องกับสภาพสังคมที่กำลังเปลี่ยนไปนี้ด้วยเช่นกัน

ทั้งนี้ สำหรับในช่วงวันผู้สูงอายุ ซึ่งเป็นเทศกาลแห่งความสุขที่ลูกหลานจะได้กลับไปเยี่ยมญาติผู้ใหญ่ สินค้าต่าง ๆ ในกลุ่มอุตสาหกรรมข้างต้นเป็นทางเลือกที่ดีที่จะเลือกซื้อเป็นของขวัญของใช้เพื่อมอบให้แก่ญาติผู้ใหญ่ที่ตนเคารพ หากผู้ประกอบการผลิตสินค้าตอบสนองโจทย์ความต้องการของผู้สูงอายุได้ โดยคาดว่าจะสามารถสร้างยอดขายในประเทศเพิ่มขึ้นในช่วงนี้กว่าร้อยละ 15 และส่งออกเพิ่มขึ้นในภูมิภาคอาเซียน และอาเซียน +3 ได้ร้อยละ 10

ที่มา  http://terrabkk.com/news/105659

ขอบคุณข้อมูล : รศ.ไตรรัตน์ จารุทัศน์ หน่วยปฏิบัติการวิจัยสภาพแวดล้อมที่เหมาะสมกับผู้สูงอายุและคนพิการ ภาควิชาเคหการ คณะสถาปัตยกรรมศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย E-mail : udchula@gmail.com Website : http://universaldesign-curu Facebook : UDCURU

รัฐหนุนปั๊มลูก เพิ่มลดหย่อนภาษี ดี ไม่ดี มาตีแตกกัน

ช่วงนี้คงเป็นช่วงสับสนของผู้คนที่อยู่ในแวดวงภาษี (ซึ่งความจริงทุกคนมีส่วนร่วมกับภาษีนะ) ทั้งนักบัญชี เจ้าของธุรกิจ นิติบุคคล หรือผู้ที่มีรายได้ต่างจับตาดูนโยบายรัฐที่กำลังจะมีมาตรการ หรืออยู่ในช่วงพิจารณาว่าจะมีการปรับเปลี่ยนภาษีต่าง ๆ เช่น การพิจารณาปรับภาษีมูลค่าเพิ่มจาก 7% เป็น 8 % ซึ่งบางคนอาจจะบอกว่าแค่ 1 % ถ้าพัฒนาประเทศได้จริงก็ขึ้นเลย แต่เมื่อเราคิดอย่างจริงจังเป็นตัวเลขแล้ว การเสียภาษีจาก 100 บาท เสีย 7 บาท มาเป็น 100 บาท เสีย 8 บาทนั้น จำนวนที่เพิ่ม 1 บาท คิดเป็น 14.28% (โดยคิดจาก 1 บาทเทียบกับ 7 บาท หรือ 100 หาร 700 ) ซึ่งหมายความว่า ตัวเลขนี้จะแทรกเข้าไปอยู่ในทุกส่วนของการซื้อสินค้า จากต้นทางการซื้อวัตถุดิบต่าง ๆ ค่าบริการ กระบวนการผลิต จนเมื่อมาถึงปลายทางหรือผู้บริโภค จำนวนเงินภาษีดังกล่าวก็ทบเท่าทวีมากขึ้น ๆ (ยิ่งคำนวณยิ่งปวดใจ)

หรือบางอย่างที่ประกาศใช้ไปแล้วเช่นเรื่องของนิติบุคคล ที่ต้องยื่นงบการเงินในรูปแบบกระดาษที่สำนักงานสรรพากรพื้นที่สาขาที่ธุรกิจตั้งอยู่ตามมาตรา 69 แห่งประมวลรัษฎากร ซึ่งปกติยื่นแบบออนไลน์ได้ (นั่นสิ ทำไมต้องยุ่งยากด้วย) หรือเรื่องที่ผู้ประกอบการที่รับชำระค่าสินค้าและบริการจากประชาชนไม่ว่ารูปแบบเงินสด หรือรูปแบบบัตรอิเล็กทรอนิกส์ ต้องมีเครื่อง EDC อย่างน้อย 1 เครื่อง (โดยขอจากสถาบันการเงิน ธนาคารต่าง ๆ) และต้องรายงานไปยังกรมพัฒนาธุรกิจการค้าภายใน 15 วัน หลังจากติดตั้งเครื่องเสร็จ (จ้า)


เหล่านี้ล้วนแล้วแต่เป็นกำหนดกฎเกณฑ์ที่เราผู้เป็นประชาชนต้องปฏิบัติตาม แต่แล้ว เมื่อเร็ว ๆ นี้ ก็ได้ข่าวดี (?) ว่ารัฐบาลเล็งเห็นว่าประเทศไทยกำลังจะขาดแคลนแรงงานประชากรของชาติในอนาคต เพราะเด็กที่เกิดมามีอัตราลดลง ผู้คนไม่ต้องการมีลูกหรือมีลูกแค่คนเดียวมากขึ้น อันเนื่องมากจากความเชื่อต่าง ๆ มากมาย เช่น มีลูกมากจะยากจนหรือมีมาแล้วเขาเติบโตในสังคมที่ลำบาก หรือวางแผนมีลูกกันตอนอายุเยอะ ในช่วงเวลาที่พร้อมกันจริง ๆ แบบนี้เป็นต้น จึงกำลังพิจารณากระตุ้นให้ประชาชนคนไทยให้มีบุตรด้วยการเสนอมาตรการลดหย่อนภาษีแก่บุตรคนที่ 2 ถึงปีละ 60,000 บาท (โอ้พระเจ้า!)


แล้วการที่เพิ่มการลดหย่อนแบบนี้มีผลดีจริง ๆ หรือว่ามีนัยแอบแฝงอะไร เดี๋ยวลองมาตีแผ่กันให้หายสงสัย

  • ก่อนอื่นเรามาดูกันก่อนว่า กฎหมายปัจจุบันเรื่องการลดหย่อนภาษีของบุตร (ส่วนการหย่อนยานของภรรยานำมาลดภาษีไม่ได้นะจ๊ะ) นั้นกำหนดไว้ว่า ในปีนี้ (2560) ได้เพิ่มค่าลดหย่อนภาษีของบุตรจาก 15,000 และ 17,000 บาท (ในกรณีบุตรกำลังศึกษา) ให้เพิ่มเป็น 30,000 บาท โดยไม่จำกันจำนวน ซึ่งถ้าเพิ่มเป็น 60,000 บาทจะช่วยกระตุ้นให้คนอยากมีลูกเพิ่มหรือไม่… เรามากดเครื่องคิดเลขกันคร่าว ๆ ว่า การลดหย่อนจากเดิม 30,000 บาทต่อปี แสดงว่ารัฐคำนวณค่าใช้จ่ายในการเลี้ยงบุตรของประชาชนคิดเป็น 2,500 บาทต่อเดือน (เป็นพระคุณแท้ ๆ พ่อคุณ) แต่ถ้าปรับมาเป็น 60,000 บาทต่อปี แสดงว่า คนที่ 2 จะได้ค่าเลี้ยงดูเป็น 5,000 บาท ต่อเดือน ซึ่งเมื่อรวม 2 คน (กรณีมีแค่ 2 คน อยากมีมากกว่านี้ก็คิดกันเอง) ก็เท่ากับว่า รัฐบาลให้ค่าลดหย่อน 2 คน 90,000 บาทต่อปี หรือ 7,500 บาทต่อเดือน คุ้มไหมลองคิดกันดู
  • รายได้ของเรา แน่นอนว่าการที่เราจะมีลูกเพิ่มนั้นเราต้องมาดูรายได้ที่เป็นตัวเงินจริง ๆ ของเราว่ามีเพียงพอต่อการใช้จ่าย และเหมาะสมกับค่าครองชีพในถิ่นที่อยู่หรือไม่ จากนั้นก็มามองว่า ค่าลดหย่อนที่รัฐมอบให้ (7,500 บาท ต่อบุตร 2 คน) นั้น สัมพันธ์กันกับค่าใช้จ่ายจริง ๆ หรือเปล่า ซึ่งถ้าสัมพันธ์กันจริง ๆ สิ่งที่พิจารณาต่อมาคือ ค่าลดหย่อนไม่ใช่เงินสดที่ถูกมอบให้ แต่เป็นเพียงสิทธิด้านภาษีที่จะได้ละเว้น หมายความว่า จำนวนเงินที่ได้ ให้นำไปหักจากรายได้สุทธิก่อนนำไปยื่นภาษี ดังนั้นต้องคิดก่อนว่าฐานภาษีของเราอยู่ตรงจุดไหน


คิดกันง่าย ๆ สำหรับมนุษย์เงินเดือน ถ้าคุณมีรายได้ต่อปีไม่เกิน 310,000 บาท ต่อปี (คิดจาก รายได้ไม่เกิน 150,000 บาท บวกค่าลดหย่อนค่าใช้จ่ายส่วนตัว 60,000 บาท และค่าใช้จ่ายมนุษย์เงินเดือน 100,000 บาท รวมเป็น 310,000 บาท) หรือเงินเดือนไม่เกิน 25,833.33 บาทต่อเดือน (310,000 / 12) คุณไม่เสียภาษีอยู่แล้ว นี่ยังไม่รวมค่าลดหย่อนอื่น ๆ ที่นำมาลดเพิ่มได้อีก หรือหากคุณไม่ใช่มนุษย์เงินเดือน รายได้ที่นำมาคำนวณก็ยิ่งน้อยลงไปกว่านี้


ดังนั้น พิจารณาดูว่าค่าลดหย่อน 30,000 บาทที่รัฐให้เพิ่ม (สำหรับบุตรคนที่ 2) มานั้น คุณได้ประโยชน์จริงหรือไม่


จากประเด็นที่ยกมาก็คงพอทำให้มองเห็นแล้วว่า นโยบายนี้ดีหรือไม่อย่างไร ส่วนตัวคิดว่าน่าจะมีประโยชน์ต่อคนที่วางแผนจะมีอยู่แล้ว แต่ถ้าคิดว่าจะกระตุ้นให้คนอยากมีบุตรเพิ่มนั้น เชื่อว่ายังมีปัจจัยอื่นอีกมากมายที่จะทำให้คนไทยไม่อยากมีลูกคนที่ 2


ที่ยกมาไม่ได้ต้องการชี้ให้คนไทยไม่ต้องมีลูกเยอะนะครับ การมีลูกเป็นความสุขอย่างหนึ่งของมนุษย์เรา การที่เราได้ทำหน้าที่พ่อ แม่ นั้นเป็นสิ่งดีงามเป็นอย่างยิ่ง เพียงแต่คิดว่าหากรัฐต้องการกระตุ้นการมีบุตรควรพิจารณาสภาพสังคม สวัสดิการต่าง ๆ ของรัฐ หรือปัจจัยอื่น ๆ ที่จะช่วยให้เด็กที่เกิดมามีชีวิตความเป็นอยู่ที่ดีในขั้นพื้นฐาน มากกว่าจะหยิบยื่นเป็นตัวเงินที่บางทีแทบจะไม่ได้ใช้ เพราะอย่าลืมว่าเด็ก ๆ ที่เกิดมาก็จะมาพัฒนาประเทศของเรา หากเด็กมาในสภาวะสังคมที่ไม่เอื้ออำนวย เด็กที่เป็นความหวังของชาติ อาจกลายเป็นภาระมากกว่านะครับ


ก่อนจะถามว่าจด VAT ดีไหม ? มาเข้าใจภาษีมูลค่าเพิ่มกันก่อนดีกว่า

ความหมายของภาษีมูลค่าเพิ่ม

ภาษีมูลค่าเพิ่มก็คือ ภาษีอากรอีกประเภทหนึ่ง ที่เรียกเก็บจากการบริโภคของประชาชน โดยคิดในอัตรา 7% ของราคาขายหรือให้บริการ

ถ้าหากลองสังเกตรายจ่ายในทุกๆวันของเราดู เรามักจะเห็นคำว่า “ใบกำกับภาษี” อยู่ในกระดาษที่ทางร้านค้าต่างๆส่งให้เมื่อชำระเงิน และเจ้าใบกำกับภาษีที่ว่าจะมีตัวเลขบอกว่าเงินที่เราจ่ายไปนั้น มี “ภาษีมูลค่าเพิ่ม” อยู่ในนั้นเป็นจำนวนเท่าไร เช่น ซื้อสินค้าในราคา 1,000 บาท เราจะเห็นตัวเลขค่าสินค้าราคา 1,000 บาทและค่าภาษีมูลค่าเพิ่มอีก 70 บาท รวมทั้งสิ้นที่ต้องจ่ายเป็น 1,070 บาท

ดังนั้นถ้าหากใครมีการใช้จ่าย (ในระบบภาษีมูลค่าเพิ่ม) มาก ก็แปลว่าต้องเสียภาษีมูลค่าเพิ่มตรงนี้มากตามไปด้วยครับ ซึ่งปกติแล้วมักจะอยู่ในการใช้จ่ายของเราทั้งหมด ตั้งแต่เดินห้าง ซื้อของร้านค้า ไปจนถึงราคาค่าอาหารต่างๆ ล้วนมีภาษีมูลค่าเพิ่มรวมอยู่ทั้งสิ้น

เสีย VAT แล้วทำไมยังเสียภาษีเงินได้อีก

หลายคนอาจจะนึกในใจว่า “เสียภาษีมูลค่าเพิ่มไปแล้ว แล้วทำไมยังต้องเสียภาษีเงินได้อีก” ใช่ครับ ต้องเสียทั้งสองตัว เพราะ “ภาษีมูลค่าเพิ่ม” ถือเป็น “ภาษีทางอ้อม” หรือ ภาษีที่สามารถผลัก “ภาระ” ไปให้กับผู้ซื้อหรือผู้บริโภคเป็นผู้ชำระแทนนั่นเองครับ

ตัวอย่างเช่น บริษัท ออมมันนี่ จำกัด ได้ซื้อวัตถุดิบและวัสดุอุปกรณ์มาจำนวน 107 บาท โดยมีราคาสินค้าจำนวน 100 บาทและภาษีมูลค่าเพิ่มจำนวน 7 บาท เมื่อผลิตเป็นสินค้าขายและขายให้บริษัท อินโฟกราฟฟิก จำกัด ในราคา 200 บาท บริษัทออมมันนี่ จะต้องเรียกเก็บภาษีขายจำนวน 14 บาท ทำให้มูลค่าสินค้าทั้งสิ้นกลายเป็น 214 บาท

และในแต่ละเดือน บริษัทออมมันนี่จะมีหน้าที่นำส่งภาษีมูลค่าเพิ่มให้กับสรรพากรเฉพาะผลต่างระหว่างภาษีซื้อ (ที่จ่ายไป) กับภาษีขาย (ที่เก็บมา) จำนวน 14 – 7 = 7 บาท ให้แก่กรมสรรพากรครับ

แต่ถ้าหากคนที่จ่ายภาษีมูลค่าเพิ่มเป็นผู้บริโภคอย่างเราๆที่ไม่ได้จดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่ม ผมขอบอกเลยครับว่า ภาษีที่จ่ายไปนั้นไม่สามารถไปหักออกหรือขอคืนใครได้ เพราะเราต้องจ่ายเต็มๆทั้งจำนวนจ้า (แหม่ … ชื่อก็บอกอยู่แล้วว่าเป็นภาษีที่จัดเก็บจากการบริโภค)

ส่วนภาษีเงินได้นั้นถือเป็น “ภาษีทางตรง” หรือภาษีที่ผู้เสียภาษีต้องเป็นผู้แบกรับภาระของภาษีนั้นทั้งหมดด้วยตัวเอง โดยเก็บจากรายได้ (เงินได้สุทธิ หรือ กำไรสุทธิ) ซึ่งถือเป็นอีกหน้าที่หนึ่งที่ผู้มีเงินได้ต้องจ่ายครับ


เมื่อไรควรจดทะเบียนภาษีมูลค่าเพิ่ม

ทีนี้ในฐานะของการเป็นเจ้าของธุรกิจ มักจะมีคำถามต่อมาครับว่า แล้วเมื่อไรควรจดทะเบียนภาษีมูลค่าเพิ่ม ตรงนี้ผมขอให้ข้อสังเกตไว้เป็นขั้นตอนดังนี้ครับ

1. ธุรกิจเราได้รับสิทธิยกเว้นภาษีมูลค่าเพิ่มหรือไม่ คำถามแรกที่เราต้องถามก็คือ ประเภทการประกอบธุรกิจของเรานั้นได้รับสิทธิยกเวันภาษีมูลค่าเพิ่มหรือไม่ ถ้าได้รับสิทธิยกเว้นก็แปลว่าไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่มครับ (ดูประเภทธุรกิจได้ที่ กิจการที่ได้รับการยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย)

2. ธุรกิจเรามีรายได้เกินกว่า 1.8 ล้านบาทต่อปีหรือไม่ คำถามต่อมาก็คือ ถ้าหากเราไม่ได้รับสิทธิยกเว้นภาษี แล้วธุรกิจของเรานั้นมีรายได้ถึงเกณฑ์ที่ต้องจดทะเบียนภาษีมูลค่าเพิ่มแล้วหรือยัง ซึ่งถ้าหากถึงเกณฑ์แล้วสิ่งทีต้องรีบปฎิบัติคือ การขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วัน และเริ่มเสียภาษีมูลค่าเพิ่มสำหรับรายได้ส่วนที่เกิน 1.8 ล้านบาทเป็นต้นไปครับ

แต่อีกทางหนึ่งที่อยากให้พิจารณาคือ ถ้าหากเรามองว่าธุรกิจของเรานั้นมีรายได้เกิน 1.8 ล้านบาทต่อปีแน่ๆแล้วล่ะก็ การเลือกจดทะเบียนภาษีมูลค่าเพิ่มตั้งแต่แรกก็เป็นทางเลือกที่ดีทางเลือกหนึ่งครับ เพราะบางกิจการอาจจะต้องการใช้สิทธิขอคืนในส่วนของภาษีซื้อในช่วงเริ่มดำเนินกิจการก็ได้ครับ

ภาษีมูลค่าเพิ่มไม่ใช่ต้นทุนของกิจการ

มีหนึ่งคำถามในเพจ ภาษีธุรกิจ101 ถามมาครับว่า กรณีที่กิจการเข้าหลักเกณฑ์ต้องจดภาษีมูลค่าเพิ่มจะทำให้ต้นทุนของเราสูงกว่าคนอื่นหรือเปล่า เพราะหากกิจการของอีกฝ่ายไม่เข้าหลักที่ต้องจดภาษีมูลค่าเพิ่ม ทางนั้นก็จะไม่มีต้นทุนในเรื่องนี้

ประเด็นนี้เป็นเรื่องที่ถกเถียงกันมานานครับ ในแง่การจัดการและการบริหารต้นทุน แต่ผมอยากให้มองแยกกันก่อนครับว่า ภาษีซื้อ ไม่ใช่ต้นทุน และ ภาษีขาย ไม่ใช่รายได้ แต่ละส่วนนั้นแยกจากกันครับ

จากตัวอย่างเดิมที่ยกมาในตอนแรกของบทความ จะเห็นว่าภาษีนั้นถูกแยกออกจากราคาของสินค้าและบริการ และวิธีการคำนวณภาษีมูลค่าเพิ่มโดยทั่วไปนั้นจะเรียกว่า วิธีภาษีขายหักด้วยภาษีซื้อ หรือ ภาษีขายลบด้วยภาษีซื้อ และถ้าหากในเดือนไหนภาษีขายมีมากกว่าภาษีซื้อ ส่วนต่างนี้จะถูกนำส่งให้แก่กรมสรรพากร

ดังนั้น สำหรับการขายสินค้าที่ดีและถูกต้อง ผู้ประกอบธุรกิจทั้งหลายจึงควร “ตั้งราคา” ที่ไม่รวมภาษีไว้ก่อน แล้วจึงค่อยคำนวณ “ภาษี” เข้าไป “เพิ่ม” ครับ

ตัวอย่างเช่น ขายสินค้าในราคา 1,000 บาท ต้องบวก “ภาษีขาย” เข้าไปอีก 70 บาท เมื่อเรียกเก็บจากลูกค้า จะต้องเรียกเก็บในราคา 1,070 บาท ซึ่งแปลว่าเราจะมีรายได้ 1,000 บาท ส่วน 70 บาทนั้นแยกเป็นส่วนของภาษีที่ต้องนำส่งสรรพากรหลังจากหัก “ภาษีซื้อ” ที่เราได้จ่ายไปให้กับผู้ผลิต

ทีนี้ปัญหาที่ถามมาก็คือ ในกรณีที่บริษัทหรือคู่แข่งไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม ก็จะได้รับสิทธิขายแค่ 1,000 บาทใช่ไหม? เพราะเวลาขายไม่ต้องรวมภาษีมูลค่าเพิ่ม และถ้าเป็นกิจการที่ลูกค้าให้ความสำคัญกับราคา ก็ยิ่งทำให้มีผลต่อการตัดสินใจไม่ใช่หรือ..

แต่ในขณะเดียวกัน ธุรกิจที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม ก็ไม่สามารถเอาภาษีซื้อมาใช้ได้เช่นเดียวกัน เช่น ซื้อสินค้าราคา 500 บาท มีภาษีมูลค่าเพิ่ม 35 บาท รวมจ่ายไปทั้งสิ้น 535 บาท ซึ่งจำนวนนี้จะแตกต่างกันตรงที่ คนที่จะทะเบียนภาษีมูลค่าเพิ่ม จะสามารถนำภาษีซื้อจำนวน 35 บาทมาหักออกจากภาษีขาย 70 บาทและนำส่งสรรพากรได้ ในขณะที่คนที่ไม่ได้จดจะต้องแบกรับต้นทุนจำนวน 535 บาท

ถ้ามองภาพรวมในระบบภาษีแล้ว จะเห็นว่าฝ่ายที่จดทะเบียนภาษีมูลค่าเพิ่มจะได้เปรียบมากกว่า ถ้าหากมีการจดทะเบียนภาษีมูลค่าเพิ่มแล้ว เพราะเงิน 70 บาทนั้น เรียกเก็บจากลูกค้า และภาษีซื้อจำนวน 35 บาทสามารถนำมาหักออกจากภาษีขายได้ (ไม่เสียอะไรเพิ่ม)

แต่ถ้ามองอีกภาพหนึ่ง สิ่งที่น่ากังวล คือ ราคาขายรวมภาษีมูลค่าเพิ่มที่แตกต่างกันจำนวน 70 บาท จะทำให้ลูกค้าเปลี่ยนใจหรือไม่ในการซื้อ ซึ่งถ้าหากลองปรับให้เป็นราคาขายรวมภาษีมูลค่าเพิ่ม คือ 1,000 บาท สิ่งที่เปลี่ยนไปจะเป็นดังนี้ครับ

ดังนั้นจะเห็นว่า ถ้าหากร้านค้าที่จดทะเบียนภาษีมูลค่าเพิ่มจะพยายามแข่งขันทางด้านราคา กำไรขั้นต้นจะต่ำกว่าร้านค้าที่ไม่จดทะเบียนภาษีมูลค่าเพิ่มทันทีครับ

แต่สิ่งหนึ่งที่ร้านจดทะเบียนภาษีมูลค่าเพิ่มจะได้รับ นั่นคือ โอกาสในการขยายกิจการที่จะมีรายได้เกินกว่า 1.8 ล้านบาทต่อปีและการเติบโตในอนาคต ซึ่งตรงนี้ก็ขึ้นอยู่กับว่าทางเจ้าของธุรกิจทั้งหลายจะเลือกทางเหมาะสมทางไหนให้กับธุรกิจของตัวเองครับ

มาถึงตรงนี้ ใครหลายคนอาจจะเลือกตัดสินใจจะไม่เข้าสู่ระบบภาษีมูลค่าเพิ่มและใช้วิธีกระจายรายได้ให้แต่ละคนไม่เกิน 1.8 ล้านบาทแทนเพื่อความสะดวกและสบาย แต่ผมขอยกคำถามที่เคยเขียนถึงเรื่องนี้ไว้ในบทความ เพราะภาษีไม่ได้ทำให้กำไรของธุรกิจลดลงเพียงอย่างเดียว ว่า การเลือกที่จะทำแบบนี้อาจจะเป็นการตัดโอกาสในการเติบโตของธุรกิจเราอยู่หรือเปล่า และสุดท้ายเรานี่แหละจะต้องกลายเป็นคนเสียภาษีมากขึ้นกว่าเก่าโดยที่ไม่รู้ตัวก็ได้ครับ

สุดท้ายแล้ว ผมหวังว่าบทความนี้ จะช่วยให้เพื่อนๆพี่ๆน้องๆ ที่กำลังตัดสินใจจะเข้าสู่ระบบภาษีมูลค่าเพิ่มนั้น สามารถตัดสินใจได้ถูกต้องและถูกใจ เพื่อที่ธุรกิจของทุกคนจะได้ก้าวไกลสู่ AEC ได้อย่างสบายใจคร้าบบ

โครงสร้างภาษีเงินได้บุคคลธรรมดาใหม่ (เริ่มใช้ปี 2560) มีอะไรเปลี่ยนไปบ้าง

เราได้เห็นความเคลื่อนไหวในเรื่องของภาษีจากทางสรรพากรมามากพอสมควรตั้งแต่ปลายปีที่แล้ว อาทิเช่น การให้สิทธิ์ลดหย่อนภาษี ช้อป กิน เที่ยว, การคืนภาษีผ่านระบบพร้อมเพย์ และล่าสุดก็มีเรื่องของ การหักลดหย่อนภาษีค่าซ่อมบ้านซ่อมรถที่เสียหายจากน้ำท่วม, ผู้บริจาคเพื่อช่วยเหลือผู้ประสบอุทกภัยภาคใต้ได้สิทธิลดหย่อนภาษี 1.5 เท่า, ขยายเวลามาตรการภาษีเพื่อการลงทุนในประเทศ ฯลฯ


อย่างไรก็ตามการปรับเปลี่ยนที่สำคัญ และเป็นที่กล่าวถึงกันมากที่สุด ก็คงหนีไม่พ้นเรื่องของ การปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดาใหม่ ที่จะเริ่มใช้ตั้งแต่ปีภาษี 2560 เป็นต้นไป

เราทราบดีกันอยู่แล้วว่า โครงสร้างภาษีเงินได้บุคคลธรรมดาแบบเดิม ได้ผ่านการใช้งานมายาวนานมากกก ทำให้บางรายการก็ไม่สะท้อนความเป็นจริงของการชีวิตในปัจจุบันเท่าที่ควร ดังนั้น การเปลี่ยนแปลงโครงสร้างภาษีเงินได้บุคคลธรรมดาใหม่ในครั้งนี้ จึงนับว่าเปลียนการเปลี่ยนแปลงครั้งสำคัญในรอบทศวรรษเลยทีเดียว


ก่อนที่จะไปดูว่ามีการเปลี่ยนแปลงอะไรเกิดขึ้นบ้าง ขอทวนเรื่องภาษีเงินได้บุคคลธรรมดากันก่อนซักเล็กน้อยนะคะ


หลักการคิดภาษีแบบง่าย ๆ

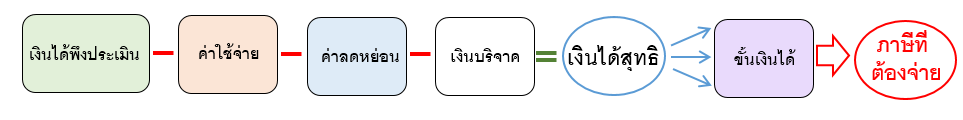
เมื่อเราทำมาหาเลี้ยงชีพเกิดรายได้ขึ้นมา(เงินได้พึงประเมิน)  ทางสรรพากรจะให้หักค่าใช้จ่ายตามประเภทของเงินได้ (ค่าใช้จ่าย)  จากนั้นหักลบด้วยค่าลดหย่อน ซึ่งค่าลดหย่อนเหล่านี้จะเป็นตัวช่วยในการบริหารภาษี ซึ่งมีทั้งค่าลดหย่อนที่ได้ตามสิทธิ์ กับค่าลดหย่อนที่เราซื้อเพิ่มเองขึ้นมา สุดท้ายหักด้วยเงินบริจาค เหลือเป็น เงินได้สุทธิ ซึ่งเงินได้สุทธิตัวนี้เองที่จะเอาไปคำนวณภาษีต่อไป  โดยแบ่งตามขั้นเงินได้ หรือขั้นบันได นั่นเอง

โครงสร้างภาษีเงินได้บุคคลธรรมดาใหม่ (เริ่มใช้ปี256)

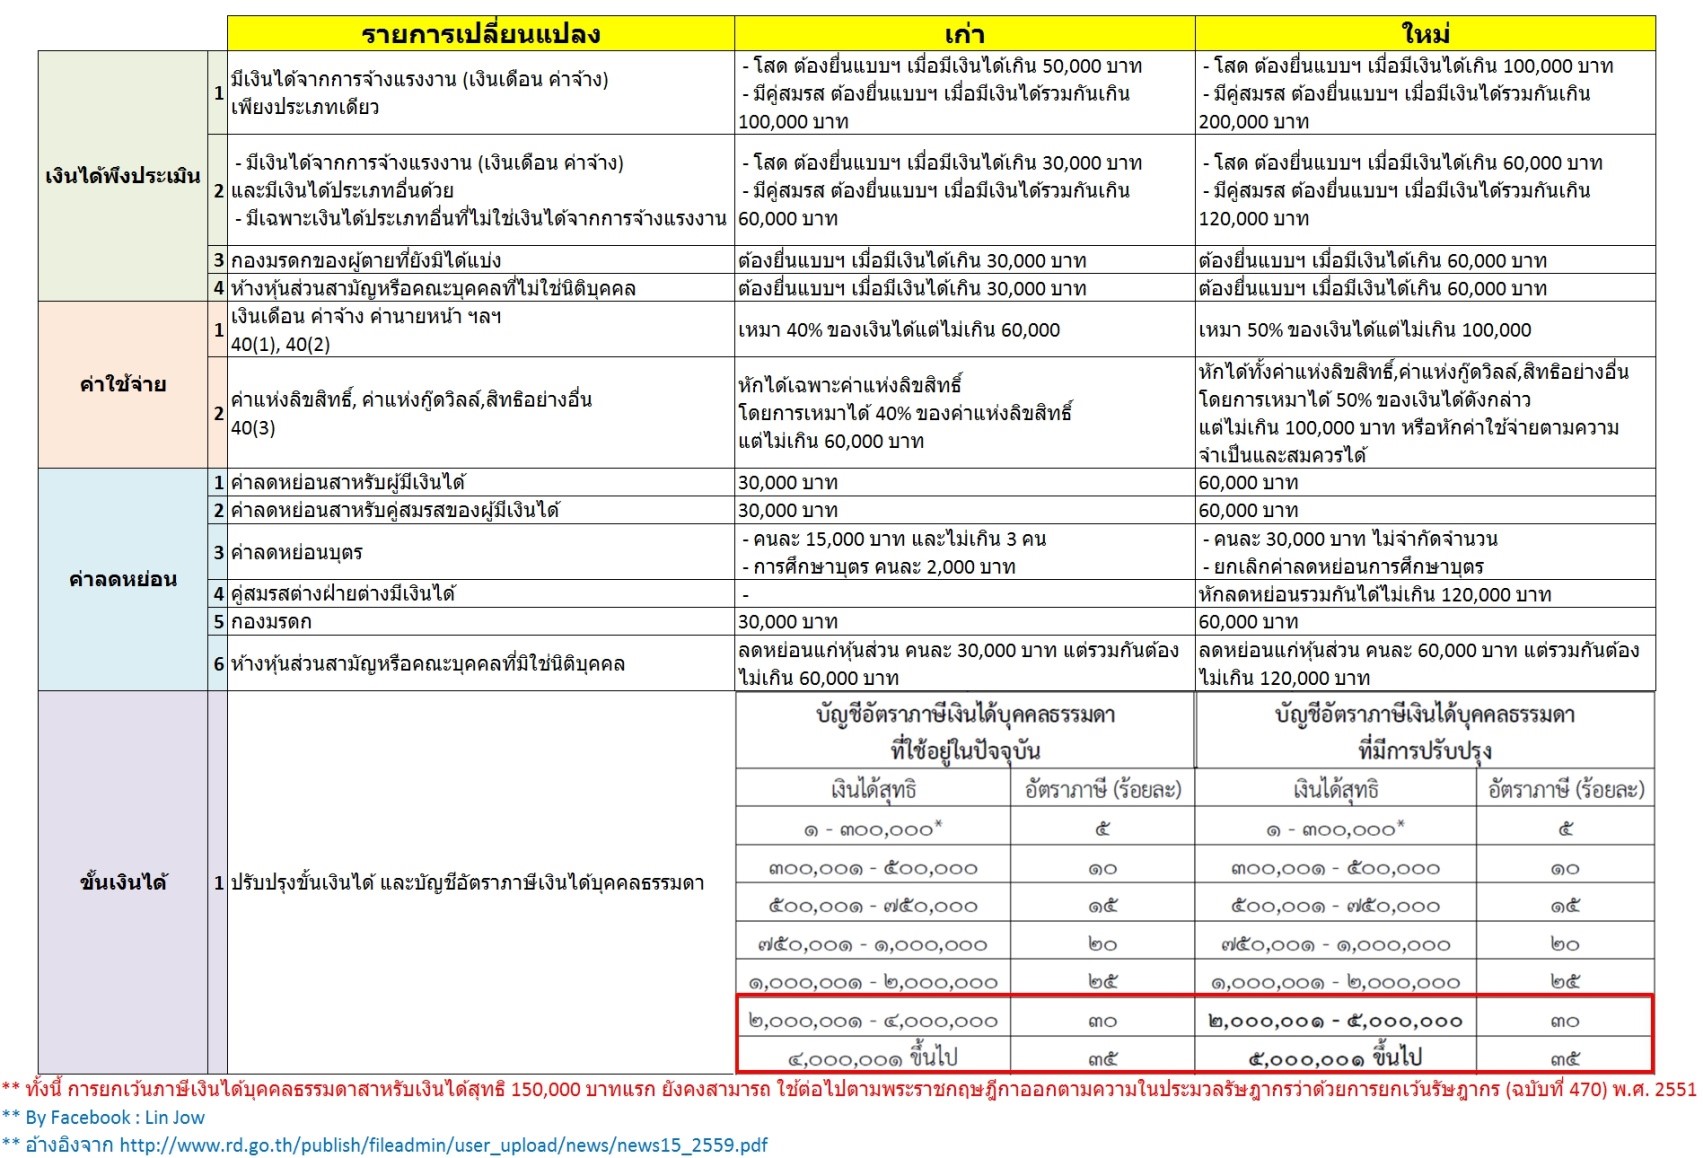
เพื่อให้ง่ายต่อการทำความเข้าใจ จึงได้รวบรวมรายการที่มีการเปลี่ยนแปลงโดยแยกเป็นหมวดหมู่ให้สอดคล้องกับหลักการคิดภาษีแบบง่าย ๆ ตามหัวข้อด้านบน  ดังนี้นะคะ


เสียภาษีน้อยลง!!

จะสังเกตได้ว่าจากการปรับปรุงโครงสร้างภาษีแบบใหม่นี้  มีรายการที่มีการเปลี่ยนแปลงอยู่เยอะพอสมควร หากใครที่เคยวางแผนภาษีไว้แล้วในปีก่อน ๆ อาจจะต้องมีการทบทวนการวางแผนกันอีกครั้ง และเป็นที่น่าสังเกตว่า รายการที่มีการเปลี่ยนแปลงโดยส่วนใหญ่จะเป็นการเอื้อประโยชน์กับประชาชนให้มีภาระในการเสียภาษีที่น้อยลง ซึ่งเมื่อต้องเสียภาษีน้อยลง ก็จะเหลือเงินมากขึ้น ก็อย่าเพิ่งดีใจเอาเงินส่วนต่างนี้ไปใช้จ่ายฟุ่มเฟือยเสียหมดนะคะ อย่างลืมแบ่งเอาไปลงทุน หรือเก็บออมเพื่อใช้จ่ายในอนาคตกันด้วยค่ะ

เงินเดือนไม่ถึง26,000 บาท ไม่ต้องเสียภาษี

หลังจากที่มีการประกาศใช้กฏเกณฑ์ใหม่นี้ออกไปแล้ว หลายๆ ท่านอาจจะเคยได้ยินหรือไปอ่านเจอว่า ด้วยการเปลี่ยนแปลงนี้ทำให้ผู้ที่มีเงินได้ไม่ถึง 26,000  บาท ไม่ต้องเสียภาษี

เพื่อความเข้าใจที่ชัดเจนขึ้นขออนุญาตแจกแจงรายละเอียดให้ทราบสักนิด ดังนี้ค่ะ

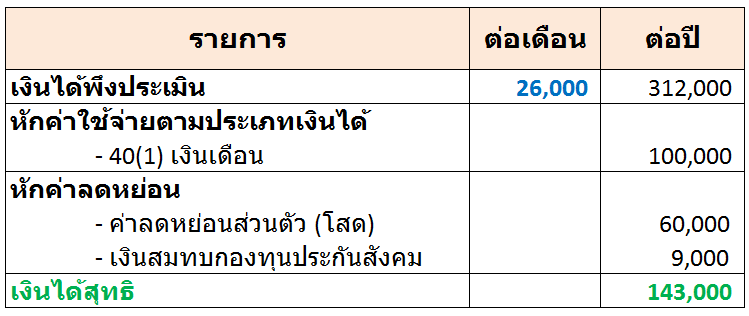
สาเหตุที่คนที่มีเงินเดือนไม่ถึง 26,000 บาท ไม่ต้องเสียภาษีเพราะ หากไม่คิดค่าลดหย่อนอื่น นอกจากค่าลดหย่อนที่ต้องเจอทุกคนแล้ว จะเกิดรายการทางภาษีดังนี้

จากตารางจะเห็นว่า เมื่อหักลบค่าใช้จ่ายและค่าลดหย่อนแล้ว จะเหลือเงินได้สุทธิไม่ถึง 150,000 บาท ดังนั้นจึงได้รับการยกเว้นภาษี (ไม่ต้องเสียภาษี)


แต่ !!!

เนื่องจากคนๆ นี้มีเงินเดือน 26,000 แสดงว่ามีเงินได้พึงประเมิน 312,000 ต่อปี ซึ่งจากเงื่อนไขในตารางรายการการเปลี่ยนแปลงด้านบนแล้ว คนคนนี้มีเงินได้พึงประเมินมากกว่า  50,000 บาท กรณีคนโสด และมากกว่า 100,000 บาท กรณีมีคู่สมรส ดังนั้นถึงแม้ไม่ต้องเสียภาษี แต่ก็ยังมีหน้าทีต้องยื่นแบบฯ ตามปกติ นะคะ


วางแผนการเงินเพื่อความมั่นคงง่าย ๆ ใน 5 ขั้นตอน

การวางแผนทางการเงิน เป็นเครื่องมือที่ช่วยเตรียมความพร้อมไปสู่ความมั่นคงทางการเงิน เราควรสร้างนิสัยการออม และการใช้เงินอย่างสมเหตุผล และควรเริ่มตั้งแต่วัยเด็ก เพื่อบ่มวินัยทางการเงินไว้ก่อน เมื่อเข้าสู่วัยทำงานก็จำเป็นต้องรู้วิธีการวางแผนจัดสรรรายได้ ให้เพียงพอกับการออมเงินตามเป้าหมายและรายจ่ายต่าง ๆ อย่างเหมาะสม การวางแผนการเงินเพื่อความมั่นคงต้องทำอย่างไรบ้าง มาดูพร้อมกันเลยค่ะ


ขั้นตอนการวางแผนทางการเงิน

ประเมินฐานะการเงิน

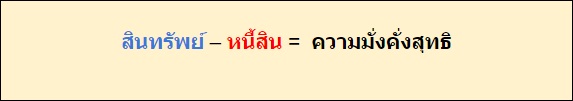
ก่อนอื่นคุณต้องประเมินฐานะทางการเงินของที่แท้จริง ไม่ใช่สินทรัพย์ที่มีอยู่ แต่เป็น “ความมั่งคั่งสุทธิ” ซึ่งสามารถประเมินได้โดยการจัดทำบัญชีสินทรัพย์ และหนี้สิน แล้วนำมาคำนวณ ดังนี้

นอกจากนี้ คุณควรจดบันทึกเกี่ยวกับรายจ่ายประจำวัน ซึ่งสามารถให้คุณมองเห็นถึงพฤติกรรมทางการเงินของตนเองได้อย่างชัดเจนขึ้น เพราะทั้งรายได้และค่าใช้จ่าย แต่ละรายการจะถูกแจกแจงออกมา ทำให้คุณตระหนักได้ว่าค่าใช้จ่ายประเภทใดสูงเกินไป หรือไม่มีความจำเป็น คุณจึงสามารถตัดออกได้ รวมทั้งทราบว่ารายได้ทางใด น้อยเกินไป หรือสามารถหาทางเพิ่มได้อีกข้อมูลเหล่านี้จะช่วยให้คุณวางแผนการเงินได้ดีขึ้น


ตั้งเป้าหมายให้ชัดเจน

ควรมีการตั้งเป้าหมาย และกำหนดเวลาให้ชัดเจน รวมถึงต้องมีการจัดลำดับความสำคัญของเป้าหมายให้มีความสอดคล้องกับความสามารถทางการเงินในช่วงเวลานั้น ๆ อย่างเช่น หากในขณะที่คุณมีรายได้น้อย หรือภาระทางการเงินมาก ก็อาจเลื่อนเป้าหมายที่ไม่สำคัญออกไป เพื่อให้บรรลุเป้าหมายที่สำคัญ และเร่งด่วนก่อน ควรนำ “สิ่งที่จำเป็นต้องมี” มากำหนดเป็นเป้าหมายก่อน “สิ่งที่อยากได้” โดยเป้าหมายที่ดี ควรให้ความสำคัญกับสิ่งที่จำเป็น มากกว่า สิ่งที่ต้องการคุณจึงจะสามารถวางแผนการเงินให้มั่นคงในอนาคตได้


จัดทำแผนการเงิน

ควรมีการจัดทำแผนทางการเงิน ไว้เพื่อให้คุณสามารถบริหารเงิน หรือทรัพย์สินต่าง ๆ ได้ อย่างเช่น คุณจะใช้จ่ายเงินอย่างไร หารายได้เพิ่มจากแหล่งไหน หรือนำเงินที่มีไปลงทุนอย่างไร ให้ได้ผลตอบแทนสูงๆ โดยคุณต้องจัดสรรระยะเวลาของแผน ให้สัมพันธ์กับรายได้และภาระทางการเงินเพื่อให้สามารถบรรลุเป้าหมายที่กำหนดไว้ได้ และไม่กดดันตัวเองจนเกินไป


ดำเนินการตามแผนอย่างเคร่งครัด

สิ่งสำคัญที่สุด นั่นก็คือการที่คุณต้องมีความมุ่งมั่น และมีวินัย เพราะหากขาดการปฏิบัติที่จริงจัง อย่างต่อเนื่องแล้ว ก็ยากที่จะบรรลุเป้าหมายได้ ดังนั้น คุณต้องทำทุกอย่างที่คุณต้องเป้าเอาไว้อย่างเต็มความสามารถ ไม่ควรงดหรือยกเว้นบางข้อ เพราะนั่นอาจจะทำให้คุณไม่สามารถทำได้ตามเป้าหมายที่คุณวางแผนเอาไว้ในอนาคตได้ แต่หากมีบางช่วงที่คุณไม่สามารถดำเนินการตามแผนได้ เราขอแนะนำให้คุณเลื่อนแผนการไม่ใช่ “ยกเลิก” เพียงแต่เลื่อนเวลาออกไปสักน้อย ให้คุณมีโอกาสได้ทำตามแผนการที่วางเอาไว้ได้


ตรวจสอบและปรับแผนตามสถานการณ์

ควรหมั่นตรวจสอบอย่างสม่ำเสมอ อย่างน้อย ๆ คุณต้องตรวจทุก 6 เดือนว่า ทุกอย่างเป็นไปตามแผนที่วางไว้หรือไม่ หากไม่เป็นไปตามแผน คุณก็ควรที่จะเริ่มปรับเปลี่ยนรูปแบบแผนการใหม่ ให้มีความสอดคล้องกับสถานการณ์ในปัจจุบัน ที่มีการเปลี่ยนแปลงไป หากคุณทำเช่นนี้ไปเรื่อย ๆ ก็จะทำให้เกิดวินัยทางการเงิน และมีความั่นคงทางการเงินอย่างแน่นอน


เคล็ดลับเพื่อความมั่นคงทางการเงิน

  • คุณควรวางแผนการใช้จ่ายให้เหมาะสมกับรายได้ที่เข้ามา โดยพิจารณาจากค่าใช้จ่ายที่จำเป็นมีอะไรบ้าง แล้วกันรายได้ส่วนหนึ่งไว้สำหรับเงินออม และค่าใช้จ่ายที่จำเป็น หากพบว่ารายได้ที่เข้ามาไม่เพียงพอ ก็ควรหาทางออกโดยการลดค่าใช้จ่าย หรือเพิ่มรายได้จากช่องทางอื่น ๆ
  • ควรเตรียมรับมือกับความไม่แน่นอน มีเงินออมเผื่อไว้ใช้ในยามฉุกเฉิน ที่ครอบคลุมค่าใช้จ่ายจำเป็นอย่างน้อย 6 เดือนตรวจสอบสวัสดีการและประกันสุขภาพที่มีอยู่ ว่าครอบคลุมแค่ไหน หากไม่เพียงพอ ก็ควรทำประกันสุขภาพเพิ่มเติม ก่อนตัดสินใจกู้ยืมเงินทุกครั้งควรคำนึงถึงรายได้ที่จะเข้ามาเพื่อเพิ่มความสามารถในการชำระหนี้ได้หมด อาจจะหาแหล่งรายได้เสริม หรือนำสินทรัพย์ที่มีไปลงทุนให้งอกเงยขึ้นก็ได้
  • เมื่อคุณรู้ว่าในอนาคตต้องการใช้เงินจำนวนมาก ควรเริ่มวางแผนเก็บเงินเตรียมไว้แต่เนิ่น ๆ บริหารเงินออมให้งอกเงย อย่างเช่น การฝากธนาคาร ซื้อพันธบัตร ซื้อประกันสะสมทรัพย์ ซื้อกองทุนรวม ฯลฯ ทั้งนี้ ควรศึกษาและทำความเข้าใจรูปแบบการออม ความเสี่ยง รวมถึงต้องติดตามข่าวภาวะเศรษฐกิจที่อาจส่งผลกระทบ อย่างเช่น ภาวะเงินเฟ้อ อัตราดอกเบี้ยเพื่อประกอบการตัดสินใจด้วย
  • การใช้บัตรเครดิต หรือสินเชื่อส่วนบุคคล ควรใช้อย่างมีวินัย จัดเก็บใบเสร็จเพื่อตรวจสอบ และจ่ายเงินให้ตรงกำหนด เพื่อจะได้ไม่ต้องเสียดอกเบี้ยโดยไม่จำเป็น
  • การก่อหนี้ไม่ใช่สิ่งที่น่ากลัว หากมีการบริหารจัดการที่ดี และเลือกก่อหนี้ที่เป็นประโยชน์ในอนาคต อย่างเช่น การกู้ซื้อบ้าน หรือกู้เพื่อประกอบอาชีพ อย่างไรก็ตาม คุณควรประเมินความสามารถในการชำระคืนก่อน โดยภาระการชำระคืนเงินต้น และดอกเบี้ยของหนี้ทุกประเภทในแต่ละเดือนรวมกัน ไม่ควรเกิน 1 ใน 3 ของรายได้ต่อเดือน
  • หากคุณมีหนี้สินเกินตัว ก็ต้องพยายามปลดหนี้ด้วยการประหยัด ค่อย ๆ ผ่อนชำระ โดยเฉพาะหนี้นอกระบบ และหนี้ที่มีดอกเบี้ยสูง ที่สำคัญไม่ควรก่อหนี้เพิ่ม หากไม่สามารถชำระคืนได้ ก็ควรเจรจากับทางเจ้าหนี้เพื่อหาทางออกรวมกัน

นอกจากนี้ การวางแผนการเงินที่ดีควรเริ่มทำต้องแต่ คุณเริ่มมีรายได้เข้ามา ยิ่งมีการวางแผนได้เร็วเท่าไหร่ ในอนาคตคุณก็จะมีเงินไว้ใช้มากขึ้นเท่านั้น ขอให้มีความสุขกับการวางแผนการเงินในแบบของคุณค่ะ

ความรู้เกี่ยวกับ “กฎหมายมรดก”

กฎหมายน่ารู้ 38 : ถ้าไม่มีพินัยกรรม ตายแล้วมรดกเป็นของใคร?

“ครอบครัว” ในชีวิตของเราทุกคนแตกต่างกันแต่สำคัญอย่างมาก ครอบครัว คือ คนที่เรารัก ใกล้ชิด และคนอื่นๆอีกมากมายเคยสงสัยไหมครับว่า ใครบ้างที่จะได้รับมรดกถ้าเราเสียชีวิต?

>> การทำพินัยกรรมเป็นอีกวิธีหนึ่งที่จะแสดงเจตนาที่จะให้ทรัพย์สินของเราตกเป็นของบุคคลบางคน ในกรณีที่เราเสียชีวิต ซึ่งต้องทำตามหลักเกณฑ์และวิธีการที่กฎหมายกำหนด และบ่อยครั้งในกรณีที่เราไม่ได้ทำพินัยกรรมไว้ อาจทำให้เกิดปัญหาในการแบ่งมรดกภายในครอบครัวได้

>> วันนี้สำนักงานกิจการยุติธรรมอยากนำความรู้เรื่อง “มรดก” ในกรณีที่ไม่ได้ทำพินัยกรรมเอาไว้ ว่ามีวิธีสัดส่วนการแบ่งมรดกอย่างไรบ้าง

>> ”กองมรดก”ได้แก่อะไรบ้าง?
ทรัพย์สิน เช่น เงิน รถยนต์ บ้าน
ความรับผิด เช่น หนี้ ค่าเสียหาย
สิทธิหน้าที่ เช่น สิทธิครอบครองที่ดิน เช่าทรัพย์

>> ผู้มีสิทธิ์ได้รับมรดกตามกฎหมาย
ผู้สืบสันดาน (ลูก,หลาน,เหลน)
พ่อ แม่
พี่น้องแท้ๆ
พี่น้องคนละพ่อแม่
ปู่ ย่า ตา ยาย
ลุง ป้า น้า อา

ที่มา : ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1599-1635 

พลังเกินคาด! 5 เหตุผลที่ต้องมีเป้าหมายทางธุรกิจ

สิ่งสำคัญที่จะทำให้ธุรกิจอยู่รอดได้นั้นต้องมีปัจจัยหลายอย่างเข้ามาประกอบความสามารถของผู้บริหาร เทคนิคการตลาด สภาวะทางเศรษฐกิจ แต่เบื้องต้นก่อนไปถึงเรื่องอื่น ธุรกิจที่ดีจำเป็นต้องมีเป้าหมายในตัวเองให้ชัดเจน 

คนทำธุรกิจบางคนมองข้ามเรื่องนี้และคิดว่าไม่ใช่เรื่องสำคัญ เรามีเนื้อหาน่าสนใจเกี่ยวกับพลังของเป้าหมายที่ขอบอกว่าธุรกิจไหนตั้งเป้าหมายให้ตัวเองได้ดีเท่ากับส่งเสริมให้ธุรกิจตัวเองเข้าใกล้ความสำเร็จได้ง่ายขึ้นด้วย

ทำธุรกิจทำไมต้องมีเป้าหมาย?

เราเคยได้ยินกันมาตลอดว่าทำอะไรก็ต้องมีเป้าหมายแต่หลายคนก็ไม่เข้าใจว่าทำไมจะต้องมี การมีหรือไม่มีเป้าหมายจะให้ผลแตกต่างกันอย่างไร ยิ่งในการทำธุรกิจด้วยแล้วเราอาจให้ความสำคัญกับเทคนิคการบริหาร การตลาด และอื่นๆอีกมากมายจนละเลยคำว่าเป้าหมายที่เราควรนึกถึงเรื่องนี้เป็นอันดับแรก อธิบายคำว่าเป้าหมายก็คือจุดมุ่งหมายที่จะควบคุมการทำธุรกิจของเราไม่ให้สะเปะสะปะไร้ทิศทาง

นั้นหมายถึงเราต้องล็อคเป้าหมายของการทำงานตัวเองให้ได้ว่าเราทำธุรกิจนี้ขึ้นมาเพื่ออะไร ต้องตอบคำถามตัวเองให้ได้ก่อนที่จะคิดทำอย่างอื่นต่อไปเพื่อป้องกันไม่ให้เราต้องเสียเวลาเปล่ากับกับการทำงานที่สุดท้ายเราก็รู้สึกว่าไม่ถึงจุดสูงสุดเช่นธุรกิจอื่นๆ ที่เปิดตัวในช่วงเวลาไล่เลี่ยกันมีตัวอย่างของธุรกิจมากมายที่ตั้งเป้าให้ตัวเองก่อนที่จะเดินทางตามเป้าหมายไม่ต่างจากพลังของการตั้งเป้าที่คนทำธุรกิจควรให้ความสำคัญไม่ใช่แค่หลักปรัชญาในหน้ากระดาษเท่านั้น

ลองมาดูพลังของเป้าหมายว่ามีอะไรและสำคัญแค่ไหน

1.มีเป้าหมายเพื่อสร้างความแตกต่าง

แวดวงเทคโนโลยีคือตัวอย่างที่ชัดเจนที่สุด แบรนด์ระดับโลกอย่าง Apple มักถูกนำไปเปรียบกับ Dell, HP, Lenono, Asus หรือ Toshiba และหากเทียบกันคอมพิวเตอร์ของ Apple ก็ไม่ได้เหนือไปกว่าของผู้ผลิตเหล่านั้นเท่าใดนัก ทั้ง ๆ ที่มีทรัพยากรพอ ๆ กัน ไม่ว่าจะเป็นกำลังคน เทคโนโลยี และการตลาด แต่ Apple ประสบความสำเร็จอย่างยิ่งใหญ่ สร้างนวัตกรรม และทำกำไรได้มากกว่าบริษัทเหล่านั้นเพียงเพราะ “สะท้อนจุดมุ่งหมายที่ชัดเจน” ไปถึงผู้บริโภคมากที่สุด

ยกตัวอย่างเช่น ตอน Apple เปิดตัว iPod ด้วยสโลแกนที่ว่า “1,000 เพลงในกระเป๋าของคุณ” ซึ่งในตอนนั้นอุปกรณ์การฟังเพลงเดิมอย่าง Sony WalkMan ไม่สามารถเล่นเพลงในซีดีจำนวนขนาดนั้นได้ Apple ไม่ได้บอกว่า iPod มีขนาดความจุเท่าไหร่ แต่กลับบอกว่าคุณค่าอะไรที่ลูกค้าจะได้รับจากความท้าทายครั้งนี้ Apple ประกาศจุดมุ่งหมายของตัวเองด้วยการเป็นบริษัทนวัตกรรม 

ท้าทายความเชื่อเดิม ด้วยเหตุนี้ผู้คนจึงสะดวกใจที่ซื้อผลิตภัณฑ์ของ Apple มาใช้ ไม่ว่าจะเป็นเครื่องเล่น MP3 โทรศัพท์มือถือ และเครื่องบันทึกวิดีโอดิจิทัล ต่างจากผู้ผลิตรายอื่น เช่น Dell ซึ่งเคยออก PDA ในปี 2002 และเครื่องเล่น MP3 ในปี 2003 แต่ของเหล่านี้กลับวางขายได้ไม่นานก็หายไป 

แม้ว่า Dell จะขึ้นชื่อเรื่องผลิตภัณฑ์ที่มีคุณภาพ และมีคุณสมบัติครบถ้วน แต่ปัญหา คือ Dell บอกว่าตัวเองเป็นผู้ผลิตคอมพิวเตอร์ ดังนั้น ผู้คนจึงรู้สึกไม่แน่ใจที่จะซื้อ PDA หรือเครื่องเล่น MP3 เพราะคนทั่วไปมอง Dell เป็นอย่างอื่นไม่ได้นอกจากผู้ผลิตคอมพิวเตอร์นั่นเอง

2.มีเป้าหมายเพื่อสร้างแรงบันดาลใจให้คนใช้สินค้า

การสร้างแรงบันดาลใจให้คนซื้อก็ถือเป็นเป้าหมายของธุรกิจที่ทำให้เกิดผลสำเร็จได้เช่นกัน กรณีศึกษาเรื่องนี้มาจากสินค้ารองเท้าที่ติดแบรนด์ Toms จุดเริ่มต้นเรื่องนี้ย้อนไปในยุคที่ผู้ก่อตั้งแบรนด์คือ Blake Mycoskie เดินทางมาที่อาเจนตินาและพบกับความยากจนโดยเฉพาะเด็กๆที่ไม่มีรองเท้าใส่ 

เมื่อเห็นปัญหาดังนั้น Blake จึงเข้าหาช่างทำรองเท้าในท้องถิ่น เพื่อเรียนวิธีทำรองเท้า Alpargata ซึ่งเป็นรองเท้าผ้าใบที่คนท้องถิ่นชอบใส่ เพราะทนทาน เบาสบาย และมีราคาถูกหลังจากกลับอเมริกา Blake เกิดแรงบัลดาลใจที่จะช่วยเด็ก ๆ ในอาเจนตินาเหล่านั้น เขานำความรู้การทำรองเท้า Alpargata มาจัดตั้งบริษัทผลิต และขายรองเท้าที่ชื่อว่า Toms โดยวางจำหน่ายทั้งในร้านค้า และบนเว็บไซต์

โดยสื่อสารออกไปว่า “One for One” หรือ “รองเท้า 1 คู่ที่คุณซื้อ เราจะบริจาครองเท้าอีก 1 คู่ให้เก็บเด็กที่ไม่มีรองเท้าใส่ในอาเจนตินา” เรียกได้ว่าจุดมุ่งหมายการทำธุรกิจของ Toms นั้นสร้างแรงบันดาลใจให้กับผู้คนทั่วโลกอย่างมาก คนที่ซื้อรองเท้า Toms เพราะพวกเขาเชื่อว่ามีส่วนร่วมที่ช่วยเปลี่ยนแปลงนี้โลกให้ดีขึ้น โดยช่วยให้เด็ก ๆ ที่ยากจนมีโอกาสได้สวมใส่รองเท้า และมีสุขภาพที่ดีได้

3.มีเป้าหมายเพื่อค้นหาลูกค้าที่มีเป้าหมายเดียวกัน (ฐานลูกค้า)


อย่างที่เราทราบกันว่า ทุกวันนี้ผู้บริโภคมีสินค้า และบริการให้เลือกอย่างหลากหลาย ทั้งราคา และคุณสมบัติก็พอ ๆ กัน แต่ถ้าหากลองถามบริษัทส่วนใหญ่ว่าทำไมลูกค้าจึงซื้อของจากพวกเขา คำตอบที่ได้รับจะเป็นทำนองว่า สินค้าของพวกเขามีคุณภาพดีกว่า มีคุณสมบัติครบถ้วนกว่า ราคาถูกว่า หรือให้บริการดีกว่า 

พูดง่าย ๆ คือ บริษัทไม่รู้ว่าทำไมลูกค้าถึงเลือกพวกเขานั่นเอง การไม่เข้าใจลูกค้าของตัวเองนั้นอันตรายมาก เพราะเมื่อเกิดการแข่งขันที่รุนแรง ธุรกิจจำเป็นต้องใช้สิ่งล่อใจ เพื่อกระตุ้นลูกค้าให้กลับมาซื้อสินค้าหรือบริการ สุดท้ายอาจนำไปสู่การตัดราคาแข่งกันระหว่างคู่แข่ง จนทำให้ธุรกิจล้มหายตายจากได้ 

สิ่งที่ดีและยั่งยืนกับธุรกิจมากที่สุดคือการค้นหาลูกค้าที่มีเป้าหมายในความต้องการสินค้าแบบเดียวกับที่บริษัทมีนั้นคือการสร้างจุดมุ่งหมายในการผลิตสินค้าที่ตอบสนองฐานลูกค้าในระยะยาวเป็นผลดีที่ให้คุณค่ากว่าการกระตุ้นการตลาดแบบฉาบฉวยด้วยการลดราคาหรือว่าโปรโมชั่นลดแลกแจกแถมแบบที่นิยมทำกัน 

ดังนั้น เป้าหมายของธุรกิจจึงไม่ใช่แค่การจำหน่ายผลิตภัณฑ์ให้กับใครก็ตามที่อยากได้สิ่งที่คณนำเสนอ แต่เป็นการเฟ้นหาคนที่เชื่อในสิ่งเดียวกันที่เราทำ และเมื่อลูกค้าเห็นคุณค่าเรามากกว่าก็จะยินดีจ่ายเงินหรือยอมเป็นลูกค้าคนสำคัญที่ภักดีต่อแบรนด์ของเรามากยิ่งขึ้น

4.มีเป้าหมายเพื่อค้นหาทีมงานที่มีศักยภาพ

การทำธุรกิจนั้นเราพังแค่คนเดียวไม่อาจประสบความสำเร็จได้วิธีการที่ดีคือหาคนที่มีเป้าหมายเหมือนกันมาร่วมกันสร้างธุรกิจให้เติบโตตัวอย่างของเรื่องนี้ชัดเจนมากกับแบรนด์ระดับโลกอย่าง WaltDisney ธุรกิจนี้ก่อตั้งจากพี่น้อง Disney โดย Walt Disney คนพี่เป็นคนที่มีจินตนาการสูง เก่งในเรื่องของการทำภาพยนตร์ แต่ไม่เชี่ยวทางด้านธุรกิจ เขาเคยล้มละลายหลายครั้ง 

แต่คนที่ช่วยให้ Walt Disney ปลดปล่อยจินตนาการได้เต็มที่ คือ Roy Disney คนที่ทำให้ภาพยนตร์ของ Disney กลายเป็นส่วนสำคัญในชีวิตเด็กอเมริกัน Roy คือ ผู้บุกเบิกสินค้าที่สร้างจากการ์ตูน Disney จนกลายเป็นชื่อที่คนรู้จักกันทั้งประเทศ หรืออีกตัวอย่างหนึ่งที่เห็นภาพได้ชัดเจนเหมือนกันคือ Apple ที่แม้จะเริ่มต้นจาก Steve Jobs 

แต่คนที่ทำให้คอมพิวเตอร์นั้นทำงานได้อย่างมีประสิทธิภาพมากขึ้นคือ Steve Wozniak เมื่อคนที่มีวิสัยทัศน์ กับคนที่สามารถทำให้วิสัยทัศน์นั้นกลายเป็นจริงมาเจอกัน ผลลัพธ์ คือ องค์กรนั้นประสบความสำเร็จอย่างยิ่งใหญ่เหมือนที่ Apple ทำให้เห็นมาแล้ว

5.มีเป้าหมายเพื่อสร้างจุดยืนของธุรกิจ

Walmart เป็นธุรกิจค้าปลีกขนาดใหญ่และมีคู่แข่งจำนวนมาก ก่อตั้งขึ้นมาโดย Sam Walton ในครั้งที่ Walton ยังมีชีวิตเขากำหนดจุดยืนของธุรกิจด้วยการดูแลทั้งพนักงาน ดูแลลูกค้า ดูแลชุมชนด้วยราคาสินค้าที่ถูกกว่าค้าปลีกอื่นๆ เป้าหมายของ Walton คือการให้บริการผู้คนโดยไม่จำกัดอยู่แค่ลูกค้าเท่านั้น 

และนั้นก็เป็นจุดยืนของ Walmart ในยุคที่ Walton ควบคุมอยู่แต่ปัญหาก็คือว่าหลัง Walton เสียชีวิตลง จุดยืนของธุรกิจไม่ได้ถูกถ่ายทอดมายังผู้บริหารในยุคหลังดีพอWalmart เริ่มสับสนระหว่างเหตุผลที่บริษัทดำรงอยู่ และวิธีการที่บริษัทใช้ทำธุรกิจ (จำหน่ายสินค้าราคาถูก) แล้วหันไปใช้สิ่งล่อใจมากขึ้นเรื่อย ๆ พวกเขาสนใจแต่การเพิ่มประสิทธิภาพการทำงาน และส่วนต่างกำไร

ซึ่งขัดแย้งกับจุดมุ่งหมายดั้งเดิมของ Walton โดยสิ้นเชิง สิ่งที่ทำให้ Walmart ย่ำแย่ไม่ใช่เพราะคู่แข่ง แต่เป็นปัญหาเรื่องเป้าหมายในตัวเองที่ไม่ชัดเจนนั้นก็คือหาจุดยืนของตัวเองที่แท้จริงไม่ได้และดูเหมือนว่าปัญหานี้ก็เหมือนกับอีกหลายบริษัทที่ผู้บริหารยุคเก่าจากไปและผู้บริหารยุคใหม่เข้ามาแทนอย่าง Microsoft, Apple และ Dell เป็นต้น

จะเห็นได้ว่าการมีเป้าหมายทางธุรกิจเราสามารถใช้พลังของเป้าหมายมาประยุกต์ใช้ในการสร้างสรรค์ธุรกิจได้หลากหลายรูปแบบแต่สิ่งสำคัญคือการตั้งเป้าหมายที่ถูกต้องว่าเราต้องการทำอะไร เพื่ออะไร จะได้กำหนดทิศทางต่อไปได้ว่าต้องทำอย่างไรและแบบไหนคือทางที่ดีที่สุดที่ธุรกิจเราจะเดินหน้าได้ เป้าหมายธุรกิจควรชัดและไม่ควรเปลี่ยนแปลงบ่อยเพราะนั่นหมายถึงการสั่นคลอนของธุรกิจที่เราต้องได้รับผลกระทบไปด้วย

ข้อดี-ข้อเสีย การออม Vs การลงทุน แตกต่างกันอย่างไร

คำแนะนำที่เราได้ยินกันประจำคือให้เราทุกคนรู้จักการวางแผนการเงินเพื่อเอาไว้ใช้ในยามฉุกเฉิน มีหลากหลายคำแนะนำบ้างก็ว่าให้ออมเงิน บางคนก็บอกให้เอาเงินไปลงทุน ด้วยเหตุนี้หลายคนจึงตัดสินใจไม่ได้ว่าจะเลือกการเก็บเงินเพื่ออนาคตอย่างไรระหว่างการออมและการลงทุน 

เราจึงได้นำเอาทั้ง 2 วิธีนี้มาจำแนกให้มองเห็นภาพว่ามีความเหมือนที่แตกต่างกันอย่างไรส่วนใครจะเลือกใช้วิธีไหนนั้นก็ตามแต่ความเหมาะสมของตัวท่านเอง

การออม หมายถึง รายได้เมื่อหักรายจ่ายแล้วจะมีส่วนซึ่งเหลืออยู่ ส่วนของรายได้ที่เหลืออยู่ซึ่งไม่ได้ถูกใช้สอยออกไปนี้เรียกว่า เงินออม โดยทั่วไป การออม จะเกิดขึ้น ก็ต่อเมื่อบุคคลนั้นมีรายได้มากกว่าการจ่ายของเขา ทางที่จะเพิ่มเงินออมให้แก่ บุคคล อาจทำได้โดย การพยายามหาทางเพิ่มรายได้ให้มากขึ้นด้วยการทำงานมากขึ้น ใช้เวลาว่างในการหารายได้พิเศษ หรือการปรับปรุงงาน ที่ทำอยู่ให้มีประสิทธิภาพมีรายได้สูงขึ้น เป็นต้น นอกจากนั้น การลดรายจ่าย ลงด้วยการรู้จักใช้จ่าย เท่าที่จำเป็น และเหมาะสมก็จะทำให้มีการออมเกิดขึ้นได้เหมือนการลงทุน หมายถึง การนำเงินที่เก็บสะสมไปสร้างผลตอบแทนที่สูงกว่าการออมปัจจุบัน ให้ได้รับผลตอบแทนจากการใช้จ่ายนั้นในอนาคต ซึ่งผู้ลงทุนเชื่อว่า เงินสดหรือผลตอบแทนส่วนเพิ่มที่จะได้รับคืนนั้น จะสามารถชดเชยระยะเวลา อัตราเงินเฟ้อ และความเสี่ยงที่อาจเกิดขึ้นได้อย่างคุ้มค่า 

หรืออาจกล่าวได้ว่า การลงทุนเป็นการออมเพื่อให้ได้รับผลตอบแทนที่มากขึ้น โดยที่จะต้องยอมรับความเสี่ยงที่เพิ่มขึ้นเช่นกัน ดังนั้นการตัดสินใจลงทุน จึงต้องพิจารณาอย่างรอบคอบ และศึกษาหาข้อมูลที่เกี่ยวข้องเป็นอย่างดี เพื่อให้ได้รับผลตอบแทนตามที่คาดหวังไว้และ เพื่อลดความเสี่ยงที่จะเกิดขึ้น จากการลงทุน

5 ข้อดีของการออม

1.เป็นการสร้างเสริมความมีวินัยทางด้านการเงินให้กับตนเองการเก็บออม

เป็นการสร้างวินัยที่ดีวิธีหนึ่ง เพราะเมื่อเรามีเป้าหมายและวางแผนการออมแล้ว เราก็ต้องมีความสม่ำเสมอในการเก็บเงิน เช่นเราวางแผนไว้ว่าจะออมเดือนละ 2,000 บาท เราก็ต้องมีวินัยเก็บออมให้ได้ทุกเดือน การออมเงินจึงเป็นการสร้างวินัยให้กับตัวเราได้เป็นอย่างดี

2.มีเงินสำรองไว้ใช้ในกรณีเกิดเหตุการณ์ฉุกเฉิน

การออมเบื้องต้นให้เก็บอย่างน้อย 10% ของเงินเดือน เอาไปใส่ไว้ในบัญชีเงินออมเผื่อฉุกเฉิน และจำนวนเงินที่ควรเก็บให้ได้อย่างน้อยก็ประมาณ 3-6 เดือนของค่าใช้จ่ายประจำของเรา สมมุติว่าเราใช้จ่ายเงินเดือนละ 20,000 บาท เราก็ควรมีส่วนของเงินออมเผื่อฉุกเฉินไว้ประมาณ 60,000-120,000 บาท การเก็บออมเผื่อภาวะฉุกเฉินของชีวิตเป็นสิ่งจำเป็นอันดับต้น ๆ ที่ต้องมีสำหรับคนทำงาน

3.มีเงินไว้สำหรับการลงทุนสร้างอาชีพที่เราชอบในอนาคต

เป็นข้อดีสำหรับคนที่ต้องการเป็นนายตัวเอง หรืออยากจะมีกิจการธุรกิจเป็นของตัวเอง การเก็บออมเงินเพื่อเป้าหมายในการลงทุนธุรกิจ ที่เราได้เก็บออมไว้แล้วนั้น จะสามารถทำให้เราออกมาสร้างตัวสร้างธุรกิจของตนเองได้เร็วกว่าคนที่ไม่มีเงินออม

4.มีเงินเก็บไว้ใช้จ่ายในยามเกษียณ

หากต้องการเป็นคนชราที่ร่ำรวยและใช้ชีวิตที่เหลืออย่างมีคุณค่า ก็ต้องวางแผนการออมสำหรับอนาคตไว้เสียตั้งแต่ตอนนี้ เพราะเงื่อนไขของเวลาจะทำให้เป้าหมายการออมสำเร็จได้เร็วยิ่งขึ้น ยิ่งเริ่มต้นได้เร็วเท่าไหร่เงินออมของเราก็จะมากขึ้นเท่านั้น

5.เงินออมสามารถสร้างความมั่งคั่งให้กับเราได้

พื้นฐานของความมั่งคั่งร่ำรวย คือการเก็บออม เมื่อเราสามารถเก็บออมเงินได้จำนวนหนึ่ง เราสามารถเอาเงินออมไปต่อยอดให้ออกดอกออกผลได้ด้วยการลงทุนต่าง ๆ ไม่ว่าจะเป็นการลงทุนทำธุรกิจ ลงทุนอสังหาริมทรัพย์ลงทุนในตราสารการเงินต่าง ๆ เพื่อเพิ่มพูนมูลค่าของเงินออมให้มากขึ้นและสร้างความมั่งคั่งให้กับเราได้ในที่สุด

4ข้อดีของการลงทุน

1. การลงทุนเป็นการเพิ่มมูลค่าอย่างทวีคูณ
หมายความว่า มันสามารถทำให้เงินจากที่มี 5 บาทนั้นเพิ่มเป็น 10 บาทโดยที่เราไม่ต้องลงแรงอะไรเช่นเรามีเงินเก็บอยู่แล้วสัก 10,000-20,000 เอาไปซื้อทองสักบาทมาไว้ พอนานไปราคาทองคำขึ้นก็เอาทองที่เรามีนั้นไปขาย ทำกำไรได้เพิ่มมากขึ้นอีก ฉะนั้นแล้วการลงทุนกับสิ่งที่สามารถเพิ่มมูลค่าได้อย่างเช่น อสังหาริมทรัพย์,หุ้น,ทองคำ,ที่ดิน,บ้าน,คอนโด ต่างๆ นานวันไปยิ่งจะมีการเพิ่มมูลค่าขึ้นอีกเป็นเท่าตัว

2. การลงทุน ช่วยให้เรามีเงินเก็บเร็วขึ้น
หากการลงทุนนั้นประสบความสำเร็จเงินทุนของเราจะแปรเปลี่ยนเป็นกำไรคืนกลับมาเพิ่มสินทรัพย์ที่เรามีให้มากขึ้นและรวดเร็วกว่าการเก็บออมที่ต้องใช้เวลามากกว่า แต่ทั้งนี้ในด้านการลงทุนนั้นก็มีหลายตัวเลือกที่เป็นปัจจัยให้เราต้องศึกษาว่าจะเลือกลงทุนกับอะไรที่น่าจะดีที่สุด คำว่าการลงทุนมีความเสี่ยงนั้นเป็นจริงเสมอแต่ถ้ารู้จักวางแผนการลงทุนดีๆ ความเสี่ยงที่ว่าก็จะน้อยตามไปด้วย

3. การลงทุน ช่วยสร้างความมั่นคงทางการเงิน
เมื่อเรามีเงินเก็บมากขึ้นในยามที่เราประสบกับปัญหา เงินที่ได้จากการลงทุนของเราจะช่วยเราได้ ไม่ว่าจะเป็น เรื่องค่าใช้จ่ายในบ้าน ค่าใช้จ่ายในการศึกษาของบุตรหลาน ค่าใช้จ่ายในการดูแลพ่อแม่ยามแก่ชรา ค่าใช้จ่ายในการสร้างครอบครัว เป็นต้น และนอกจากนั้นการลงทุนยังเสริมสร้างความมั่นคงให้กับชีวิตเราด้วยการลงทุนซื้อประกันภัยที่ให้ความคุ้มครองตามแบบที่เราต้องการได้เลย ไม่ว่าจะเจ็บป่วยมีปัญหาสุขภาพต้องเข้ารับการรักษาพยาบาลก็สามารถเบิกเอาประกันภัยได้ ทั้งนี้ทั้งนั้นการวางแผนการลงทุนก็เป็นสิ่งสำคัญและจำเป็นมาก

4. การลงทุนทำให้เราใช้ชีวิตอย่างมีความสุข
หลายคนคิดว่าการลงทุนจะยิ่งทำให้เครียดหรือแก่ไวเพียงในทางกลับกันการลงทุนก็ทำให้เกิดความสุขได้ สุขที่ได้มีเงินเข้ามาแบบไม่ขาดสาย สุขที่ได้เห็นจำนวนเงินเพิ่มขึ้นในทุกเดือน สุขที่มีเงินไว้จับจ่ายใช้สอยเต็มที่ สุขที่ได้มีเวลาใช้ชีวิตทำสิ่งอื่นแบบไม่ต้องกังวลเรื่องเงิน แต่การจะเป็นสุขเช่นที่กล่าวมาได้เราก็ต้องมีวินัยในการลงทุนพอสมควร และควรเลือกการลงทุนในแบบที่ถูกต้องเหมาะสมกับตัวเองที่สุดด้วย

ตารางความแตกต่างระหว่าง การออมและการลงทุน

การออม

ข้อดี
เป็นการสะสมเงินที่เราเอามาใช้ได้ทันทีในยามฉุกเฉิน
ทำให้เรามีวินัยในการใช้เงินมากขึ้น
ไม่มีความเสี่ยง
สร้างความมั่นใจในระยะยาวได้
ข้อเสีย
ใช้ระยะเวลาในการเก็บนาน
จำนวนเงินที่เก็บนั้นเพิ่มพูนได้ช้า
จำนวนเงินไม่สูงมาก

การลงทุน

ข้อดี
ให้ผลตอบแทนที่สูงตามประเภทการลงทุน
สร้างวินัยทางการเงินให้เราได้
มีรูปแบบการลงทุนให้เลือกมากมาย
สร้างความมั่นคงในระยะยาวได้อย่างดี
จำนวนเงินที่ได้มีมากกว่าหากประสบความสำเร็จในการลงทุน
ข้อเสีย
ไม่สามารถนำเงินมาใช้ได้ในทันทีมีระยะเวลาในการลงทุน
มีความเสี่ยงมากน้อยตามแต่ประเภทการลงทุน
ต้องรู้จักการวางแผนการลงทุน ควบคู่ด้วย
ข้อดี-ข้อเสียในการออมและการลงทุนนั้นมีดีและไม่ดีแตกต่างกัน เราไม่จำเป็นต้องเลือกอย่างใดอย่างหนึ่งเราสามารถใช้ทั้งสองวิธีผสมผสานกันได้แต่ต้องมีวินัยในการใช้เงินมากพอสมควร การวางแผนการเงินเป็นเรื่องที่ดีแต่ก็ต้องมีแผนสำรองในกรณีฉุกเฉินไว้ด้วยเช่นกัน และการออมหรือการลงทุนหากเราเริ่มต้นได้ไวลงมือทำได้เร็วก็ยิ่งจะเห็นประโยชน์มากขึ้นในอนาคตด้วย

9 วิธี ออมเงิน แบบชิลๆ แต่ได้ผล

พูดถึงคำว่า ออมเงิน เราคงจำคำสอนของพ่อแม่ได้นะครับ ว่ามีเงินก็ต้องเก็บออม ได้ค่าขนมก็ใช้ให้เหลือ เก็บมาหยอดใส่กระปุกออมสิน ตอนเด็กๆ ก็พอจะทำได้บ้างอยู่หรอก แต่พอโตขึ้น รู้สึกว่าการออมเงินแม้แต่จำนวนสักเพียงนิดจากเงินเดือน ทำไมถึงทำยากขนาดนี้
มีคนจำนวนมากที่ไม่มีความรู้เกี่ยวกับการวางแผนจัดการเงิน ทำให้เราไม่มีเงินเหลือเก็บในแต่ละเดือน เผลอๆ กลับมีหนี้บัตรเครดิตจนคนรอบข้างเอือมก็มีนะครับ

เรื่องน่าอ่าน: คนรวยเขา ออมเงิน กันยังไง

การออมเงิน ไม่จำเป็นจะต้องเป็นเรื่องยากครับ เรามาดูวิธีการออมเงินง่ายๆ 5 วิธี ที่จะช่วยให้คุณออมเงินได้อย่างชิลๆ กันครับ

1. ออมวันละ 20 บาท

เงิน 20 บาท ฟังดูน้อยมากเลยใช่ไหมครับ แล้วแบบนี้จะออมเงินเป็นก้อนได้จริงๆ หรอ? บอกเลยว่าอย่าดูถูกธนบัตรใบน้อยครับ หากคุณทำติดต่อกันเป็นระยะเวลา 1 เดือน (วันหยุด ก็อย่าหยุดออม นะครับ) คุณจะมีเงินออมถึง 600 บาท แล้วถ้าออมติดต่อกัน 1 ปีล่ะ? คุณจะมีเงินออมถึง 7,300 บาทเลยล่ะ! (ห้ามแกะเงินออกมาใช้ล่ะ!)
สำหรับคนที่มองว่า ยังไงก็น้อยไปอยู่ดี อาจจะเปลี่ยนจาก 20 บาทเป็นออมวันละ 50 บาท หรือ 100 บาทก็ได้ แต่สิ่งที่สำคัญก็คือ การสร้างนิสัยการออมเงินอย่างสม่ำเสมอ และการสร้างวินัยการออมเงินของตนเอง อย่าหาข้ออ้างนะครับ ใกล้สิ้นเดือนแล้ว ขอตามใจตัวเองหน่อยด้วยการนำเงินที่ต้องออมไปใช้ เพราะเมื่อคุณทำอย่างนั้นครั้งหนึ่ง ครั้งต่อๆ ไปก็จะตามมา สุดท้ายก็ออมเงินแทบไม่ได้เหมือนเดิมครับ

2. มีสลึง พึงบรรจบ ให้ครบบาท …

หากวันนี้เราไปทำงาน ใช้เงินยังไงหากเราไม่พยายามจะใช้ให้หมดก็จะต้องได้เศษเงินทอน ได้เหรียญกลับมาบ้านแน่นอน จริงไหมครับ ก็ออมเหรียญนี่ล่ะครับ ได้มาเท่าไหร่ ก็เก็บใส่กระปุก อย่าเอาออกมาใช้ อาจจะใช้ขวดน้ำ กระป๋องอาหารล้างแล้วเจาะรูหยอดเหรียญ ทำเป็นกระปุกออมสินแบบแนวๆ ก็ได้ครับ ผมแนะนำใช้ขวดน้ำ หรือพาชนะใสๆ เพราะเราหยอดทุกวันๆ เห็นจำนวนเหรียญมันเพิ่มขึ้นๆ เป็นกำลังใจให้เราออมต่อไปได้ครับ

3. แบ่งเงินใส่ถุง

ให้คุณลองสังเกตตัวเองดูว่า เฉลี่ยแล้วในแต่ละวันเสียเงินไปประมาณกี่บาท บวกเงินเข้าไปอีกนิดหน่อยเผื่อมีอะไรฉุกเฉิน หาตัวเลขกลมๆ ไว้ แล้วให้นำเงินมาใส่ถุงเพื่อใช้ในแต่ละวัน เช่น หากคุณใช้เงินวันละไม่เกิน 200 บาท ก็อาจจะใส่ซองไว้ 250 บาท เป็นจำนวนซองเท่าจำนวนวันในเดือนนั้น จากนั้นก่อนออกไปเรียนหรือไปทำงาน ก็หยิบซองเงินมาหนึ่งซอง การทำอย่างนี้จะช่วยให้คุณใช้เงินในจำนวนจำกัด ที่เหลือจะได้ออมหมด และฝึกให้คุณวางแผนจัดการเงินในมืออย่างมีคุณค่ามากที่สุดด้วย

4. กินแค่ 150 ถ้าเกิน ต้องหยอดกระปุกตามที่เกิน

กำหนดเลยว่า ภายในหนึ่งวัน คุณต้องใช้เงินไปกับค่าอาหารแค่ประมาณ 100 บาทเท่านั้น หากเกินกว่านี้ เช่น คุณจ่ายค่าอาหารไป 200 บาทวันนี้ แสดงว่าคุณต้องหยอดกระปุกเป็นเงิน 50 บาท วิธีนี้นอกจากจะได้จำกัดงบประมาณตนเองในการเลือกซื้ออาหาร ยังได้ออมเงินเพิ่มอีกนิดๆ ด้วย แบบนี้เงินเก็บหนาแน่นอน

5. มีหลายๆ กระปุก

สำหรับวิธีนี้ ง่ายๆ เลยก็คือ ให้หากระปุกมาหลายๆ กระปุก จากนั้นก็เขียนแปะลงไปบนแต่ละกระปุกเลยว่า อันนี้เก็บไปจ่ายอะไร เช่น ค่ารองเท้าทำงานคู่ใหม่ ค่าทริปไปต่างประเทศ เป็นต้น การทำอย่างนี้จะช่วยให้กำลังใจให้คุณในการออมเงินเพื่อเป้าหมายอะไรบางอย่าง คุณอาจนำวิธีออมเงินอื่นๆ มาประยุกต์ใช้กับวิธีนี้ด้วยก็ได้ ถึงเวลาที่จะต้องใช้เงิน ก็แคะกระปุกมานับดู

6. หักเศษเงินเดือน

สมมุติ คุณได้เงินเดือน 14,570 บาท ก็ลองเอา 570 บาทที่เป็นเศษออกมาเก็บไว้ เท่านี้ก็ได้รู้แล้วว่า อย่างน้อยๆ เนี่ย เดือนนี้ฉันมีเงินเก็บ 570 บาทแล้วนะ ง่ายๆ เลยใช่ไหมล่ะ นี่ยังไม่รวมกับการใช้วิธีอื่นๆ อีกในการออมเงินอีกนะเนี่ย

7. เจอแบงค์ใหม่ อย่าใช้

ถ้าคุณได้ธนบัตรใหม่ที่ใบยังสวยๆ เหมือนกับยังไม่เคยผ่านมือใครมาก่อน ให้คุณเก็บไว้เลย ซึ่งคุณอาจถามกลับว่า ถ้าไปกดเงินมา หรือไปธนาคารแล้วได้ธนบัตรใหม่มาทั้งหมดเลย แต่ต้องกินต้องใช้นี่? ก็ถ้าเป็นธนบัตร 1,000 หรือ 500 บาท ยังไงก็ต้องนำไปใช้แหละเนอะ แต่ถ้าเจอธนบัตรย่อยๆ อย่าง 100 หรือ 50 บาท อย่างนี้อย่าใช้ รีบเก็บเลย

8. ออมเท่าค่ากาแฟ

คุณเป็นหนึ่งในคนที่ซื้อกาแฟทุกเช้าเพื่อให้ร่างกายรู้สึกกระปรี้กระเปร่าพร้อมทำงานหรือเปล่า? ยิ่งซื้อจากร้านชื่อดังบางร้านแล้ว มูลค่าแทบจะเทียบเท่าอาหาร 3 มื้อเลยด้วยซ้ำ วิธีนี้จะช่วยให้คุณได้มองเห็นว่า การซื้อกาแฟจากร้าน ซึ่งดูเหมือนเป็นค่าใช้จ่ายเพียงเล็กน้อย จริงๆ แล้วเมื่อทำทุกวัน จะเห็นได้ว่า ค่าใช้จ่ายตรงนี้แหละที่ทำให้เงินออมเราหายไปเป็นจำนวนมาก
สมมุติคุณซื้อกาแฟทุกวันที่ไปทำงาน ราคาแก้วละ 70 บาท คุณจะได้ออมเงิน 1,400 บาทจากวิธีนี้เพียงอย่างเดียว แต่ก็เท่ากับว่าคุณเสียเงินไป 1,400 บาทด้วยเช่นกัน ดังนั้นถ้าซื้อกาแฟน้อยลง เงินที่จะบินออกจากกระเป๋าเงินของคุณก็จะน้อยลง และส่วนนั้นก็จะสามารถกลายมาเป็นเงินออมได้โดยปริยาย

9. ออม 10% จากเงินที่ได้

พ่อค้าแม่ค้า เงินที่ได้มามักจะไม่ค่อยได้เก็บเพราะเอาไปหมุนเงินซื้อของเพื่อนำมาขายต่ออีกเรื่อยๆ มีเงินในบัญชีหรือในมือเมื่อไรก็เอาไปลงกับการซื้อของหมด ดังนั้น ลองใช้วิธี ออม 10% จากเงินที่ได้ในแต่ละวัน เช่น วันนี้ขายของได้ 5,000 บาท ก็ให้หยอดลงกระปุก 500 บาท วันไหนขายได้มากก็มีเงินออมมาก วันไหนขายได้น้อยก็มีเงินออมน้อย แต่ที่สำคัญคือเรามีเงินออมทุกวันนะครับ
สำหรับผู้ที่ทำงานรับเงินเดือน เราก็สามารถทำวิธีนี้ได้เหมือนกัน คือเก็บเงินจากเงินเดือน แบ่งออกมา 10% ทุกเดือนๆ แล้วฝากธนาคาร โดยเราจะต้องไม่นำเงินส่วนนี้ออกมาใช้เลย หากเราได้เงินเดือนละ 15,000 บาทก็เก็บเดือนละ 1,500 บาท เป็นต้น สิ้นปีที มาตรวจสอบบัญชีอีกทีอาจจะมีมากกว่าที่เราคิดก็ได้นะครับ
การออมเงินจริงๆ แล้วเราสามารถเริ่มต้นได้ด้วยการออมเพียงแค่วันละนิดวันละหน่อย โดยเน้นที่การสร้างนิสัย และวินัยในการออมเงิน ออมวันละนิดก็ยังดีกว่ามัวแต่นั่งคิดว่าออมไม่ไหวนยะครับ ลองนำวิธีเหล่านี้ไปปรับใช้กับชีวิตประจำวันกันนะครับ ได้ผลยังไง มีวิธีดีๆ ใหม่ๆ ได้ผลยังไงมาเล่าสู่กันฟังในคอมเม้นได้เลยครับ