ต้องมีเงินเกษียณแค่ไหน ถึงจะเรียกได้ว่าพอ?

ในช่วง 2-3 ปีที่ผ่านมา คนส่วนใหญ่เริ่มตื่นตัวเรื่อง “เกษียณ” อยากจะวางแผนการเงิน และเตรียมพร้อมรับมือความไม่แน่นอนของชีวิต ซึ่งสังเกตได้จากการลงทุนเริ่มคึกคัก หรือการพูดถึงเรื่องการเงินมากมายใน Social Network ต่างๆ ซึ่งแสดงให้เห็นว่าเป็นเรื่องดีๆ ที่น่าสนใจ


แต่คำถามที่ตามมาคือ “แล้วต้องมีเงินเท่าไร ถึงจะเรียกว่าพอ?” เพราะว่าเงินเกษียณ นั้นมันเป็นเรื่องของคนแต่ละคน ซึ่งมีความต้องการที่แตกต่างกัน แต่สิ่งที่สำคัญคือ เราจะรู้ได้อย่างไรว่าเป้าหมายของเรานั้นมันเพียงพอแล้วจริงๆ


บทความในตอนนี้ไม่ได้มาแนะนำวิธีการคำนวณเงินเกษียณ แต่ต้องการชี้ให้เห็นว่า
“หากเราจะวางแผนเกษียณจะต้องนึกถึงอะไรบ้าง และจะต้องเตรียมตัวอย่างไร”


โดยสิ่งที่ต้องวางแผนนั้นมีอยู่ทั้งหมด 5 ข้อ ได้แก่

  1. จำนวนเงินที่ออมต่อเดือน ทบทวนต่อด้วยว่า การวางแผนเกษียณในปัจจุบันนั้นพอหรือไม่ ถ้าหากเงินออมในแต่ละเดือนยังไม่พอ ต้องถามตัวเองว่าจะหาได้จากไหน จะสร้างจากอะไร หรือ เช็คดูว่าเราประมาทเกินไปกับการสะสมเงินในจำนวนที่น้อยไปหรือเปล่า
  2. ไลฟ์สไตล์ที่ต้องการเป็นอย่างไร? การวางแผนเกษียณของเรานั้น วางแผนบนพื้นฐานอะไร ความจริง ความฝัน หรือ สิ่งที่ควรจะเป็น หลายคนลืมตัววางแผนจากชีวิตในปัจจุบัน ซึ่งบางครั้งอาจจะเกินกว่าความจำเป็นที่ต้องการ เช่นเดียวกันบางคนก็อาจจะวางแผนจากชีวิตที่ลำบากเกินไป ซึ่งอาจจะทำให้เงินเกษียณไม่เพียงพอ ดังนั้น สิ่งที่ต้องถามเป็นลำดับแรก คือ เราต้องการอะไรในชีวิตหลังเกษียณ?
  3. ผลตอบแทนที่ทำได้จริง โดยปกติแล้วผลตอบแทนขึ้นอยู่กับสมมติฐานในการลงทุน และการยอมรับความเสียงของเราได้ ซึ่งรู้กันดีว่า ถ้าหาผลตอบแทนได้มาก ก็ใช้จำนวนเงินน้อยลงได้ แต่อย่าลืมตรวจสอบด้วยว่า การสะสมเงินเพื่อการเกษียณที่ผ่านมานั้น มันทำได้จริงตามเป้าหมายหรือเปล่า เพราะถ้าหากทำไม่ได้เช่นนั้นจริง เราต้องปรับเปลี่ยนแผนระหว่างทางเพื่อให้เดินทางไปสู่เป้าหมายทีต้องการได้
  4. อัตราเงินเฟ้อ สิ่งที่มีผลอย่างมากกับการเกษียณ นั่นคือ อัตราเงินเฟ้อ ซึงทำให้มูลค่าของเงินของเราลดลง ดังนั้นผลตอบแทนที่ได้รับควรจะมีการคำนวณเพิ่มในส่วนนี้ไว้ด้วย
  5. อายุหลังเกษียณประมาณไว้เพียงพอหรือเปล่า เรื่องสุดท้ายที่ต้องระวัง คือ จำนวนอายุที่ประมาณไว้นั้น เป็นไปตามความเป็นจริงหรือไม่ เหมือนที่ว่าไว้ คือ “สิ่งที่น่าสลดคือเงินหมดแล้วยังไม่ตาย” นั่นเอง

ดังนั้นสิ่งที่อยากให้ตรวจสอบแน่ๆ 5 ข้อหลังจากนี้ แล้วลองคำนวณใหม่ดูอีกสักที ซึ่งถ้าใครอยากรู้ว่าหัลงจากที่เกษียณแล้วต้องมีเงินเท่าไหร่ถึงจะพอ และไม่รู้ว่าจะคำนวณที่ไหนนั้นให้มาลองคำนวณได้ที่ ออมเพื่อการเกษียณอายุ ของ Plan Your Money ดูได้เลย

นอกจากนั้นแล้ว สิ่งหนึ่งที่ช่วยให้ผลตอบแทนไปถึงเป้าหมายได้ง่ายขึ้น โดยที่มีความเสียงลดลง คือ การจัดพอร์ทลงทุนให้เหมาะสมกับวัยเพื่อให้ได้เงินเกษียณตามเป้าหมายที่ต้องการ โดยแบ่งออกเป็น 3 ช่วงวัยดังนี้


  • วัยทำงาน (อายุ 21-30 ปี) ยังไม่มีภาระหนี้สินหรือค่าใช้จ่าย ควรเน้นลงทุนในสินทรัพย์ที่มีความเสี่ยงสูง เช่น หุ้น หรือ กองทุนรวมหุ้น โดยสามารถลงทุนได้สูงสุดถึง 90% เพื่อสร้างโอกาสรับผลตอบแทนที่เติบโตในอนาคต
  • วัยสร้างครอบครัว (อายุ 31-40 ปี) เป็นช่วงที่หน้าที่การงานเริ่มมั่นคง มีรายได้สูงขึ้น ในขณะเดียวกันค่าใช้จ่ายก็สูงขึ้นเช่นกัน ดังนั้นควรทยอยปรับระดับการลงทุนในหุ้นลดลงเหลือสัก 70% เพื่อให้ได้รับผลตอบแทนที่เหมาะสมกับความเสี่ยงที่ยอมรับได้
  • วัยมั่งคั่ง (อายุ 41-55 ปี) เป็นช่วงที่นักลงทุนส่วนใหญ่ มีฐานะมั่นคง บางคนเริ่มที่จะวางแผนเกษียณก่อนกำหนด และระยะเวลาการออมก่อนเกษียณก็เหลือน้อยลง ดังนั้นจึงต้องปรับลดการลงทุนในหุ้นเหลือ 30% เพื่อเตรียมวางแผนเกษียณ หรือวางแผนเกษียณก่อนกำหนด
  • วัยสุดท้ายใกล้เกษียณ (อายุ 55 ปีขึ้นไป) หากมีการเก็บออมมาตั้งแต่เริ่มทำงาน เวลานี้ควรปรับสัดส่วนในการลงทุนในหุ้นเหลือ 10% เพื่อให้ความเสี่ยงน้อยที่สุด และเตรียมพร้อมการเกษียณ
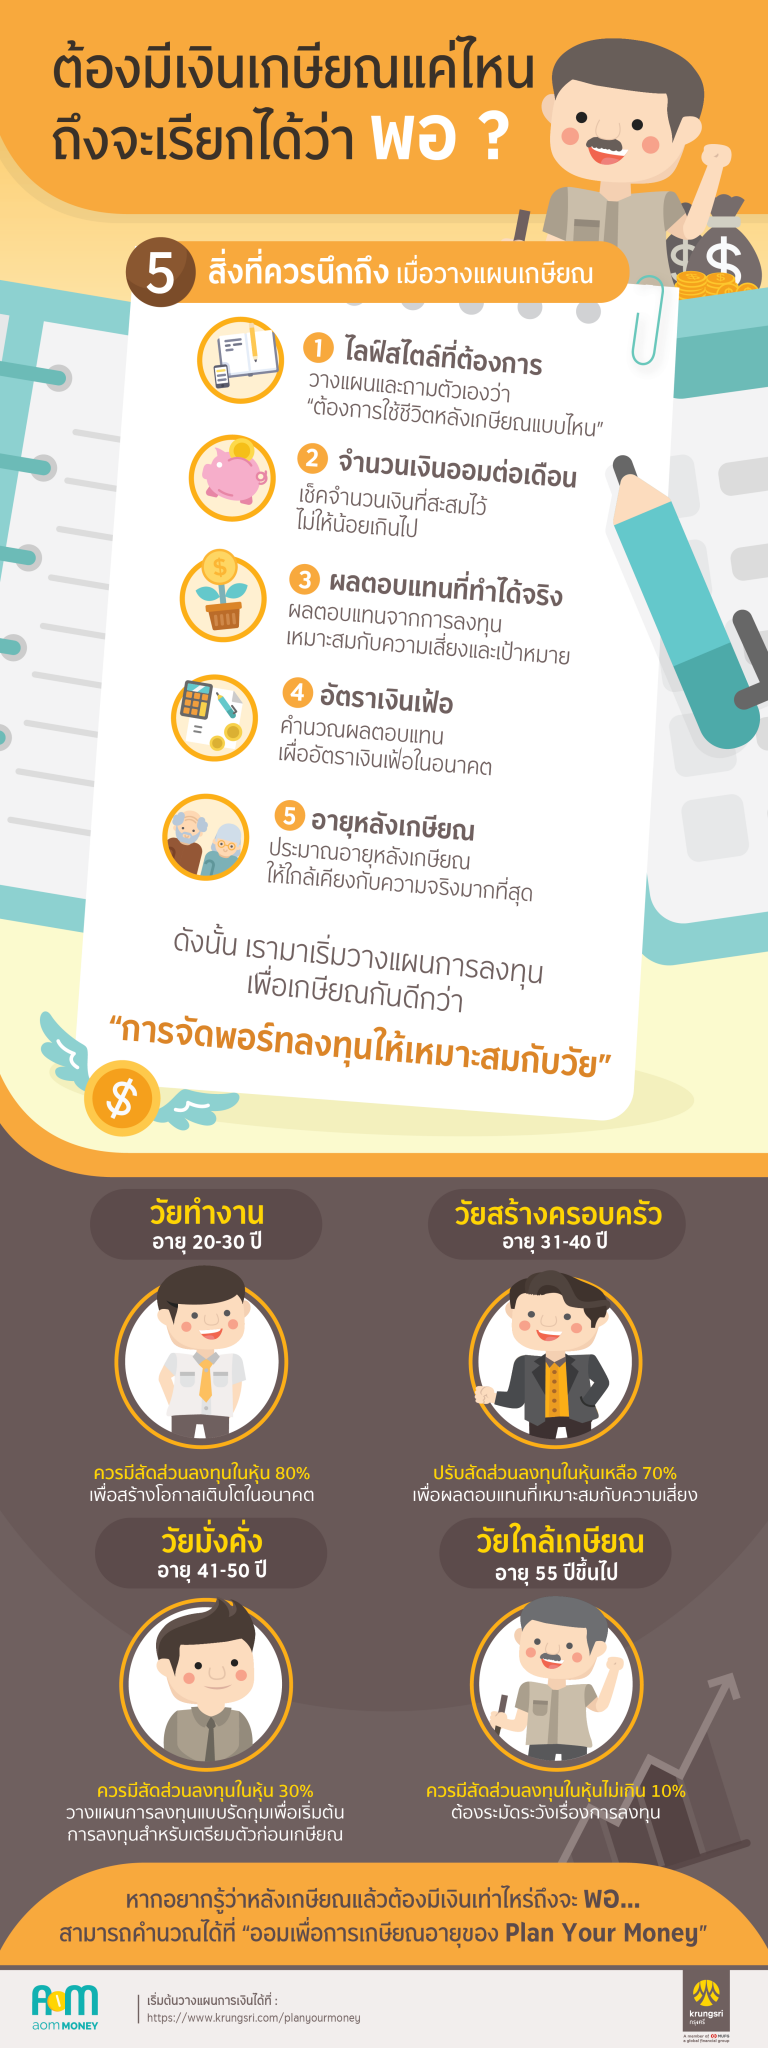


คำแนะนำข้างต้นนี้ เป็นคำแนะนำในการจัดพอร์ทลงทุนอย่างคร่าวๆ ซึ่งผู้ลงทุนควรปรับปรุงให้เหมาะสมตามระดับช่วงวัยและความสามารถในการรับความเสี่ยงของตนเอง และที่สำคัญที่สุดคือ ต้องสอดคล้องกับเป้าหมายที่ต้องการด้วย

สุดท้ายสิ่งที่อยากจะฝากไว้เพิ่มเติมอีกสักนิด สำหรับเรื่องการออมเงินเพื่อการเกษียณนั้น คือ
“การตรวจสอบเป้าหมายตัวเองให้ชัด วางแผนให้ดี และมีเงินที่เพียงพอในการลงทุน”

ถ้าหากตอบได้ครบทั้ง 3 ข้อนี้ รับรองว่าคุณจะเกษียณอย่างมีความสุขได้แน่นอน

5 วิธีฟื้นฟูความมั่นใจเมื่อขาดทุนอย่างหนัก

ชีวิตนักลงทุนเหมือนชีวิตนักเดินทางไปในทะเลกว้าง หลายครั้งท้องฟ้าสดใส เรือแล่นไปได้ไกล หัวใจพองฟูด้วยความมั่นใจอย่างเต็มเปี่ยม แต่หลายครั้งท้องฟ้ามืดมัว ฝนตกพายุซัด เรือจวนเจียนจะเสียหลัก ใกล้จะพังแหล่ไม่พังแหล่ หลายครั้งต้องสละชิ้นส่วนของเรือบางส่วนไป สูญเสียความมั่นใจจนไม่กล้าจะไปต่อ…


เมื่อวันนั้นมาถึง นักลงทุนควรทำอย่างไรดี?

ลงทุนศาสตร์เองเป็นเฉกเช่นเดียวกับนักลงทุนคนอื่น มีทั้งวันที่ดีและแย่สลับกันไปในช่วงชีวิตของการเป็นนักลงทุน ทุกครั้งที่ผิดพลาดและขาดทุน อย่างหนัก สภาพจิตใจของนักลงทุนกลับสำคัญยิ่งกว่าพอร์ตลงทุนเสียอีก เงินนั้นต่อให้เสียจนหมด แต่ถ้าไม่ยอมแพ้ วันหนึ่งก็ยังสามารถหากลับคืนมาได้ แต่จิตใจที่ย่ำแย่นั้น หากไม่ฟื้นฟู อาจจะยากที่จะเยียวยารักษาจนเข็ดขยาดกับการลงทุนตลอดไป

ช่วงนี้ถือเป็นอีกช่วงเวลาหนึ่งที่ลงทุนได้อย่างยากลำบาก ลงทุนศาสตร์จึงเอา 5 วิธีการฟื้นฟูความมั่นใจเมื่อขาดทุนอย่างหนัก มาฝากกัน


1) เรียนรู้ความผิดพลาด

สิ่งแรกที่นักลงทุนต้องทำคือวิเคราะห์หาความบกพร่องของตัวเองก่อน พิจารณาเรียบเรียงเหตุการณ์ทั้งหมดที่เกิดขึ้นให้ดี ถามตัวเองว่าเราผิดพลาดที่ตรงไหน เราได้บทเรียนอะไรจากความเสียหายครั้งนี้บ้าง และที่สำคัญคือนำความรู้และบทเรียนที่ได้เหล่านั้นมาพัฒนาต่อในชีวิตเส้นทางการลงทุนที่เหลือ อย่ายอมแพ้ ถ้ายอมแพ้ ความเสียหายทั้งหมดจะเสียเปล่า แต่ถ้าสู้ต่อ ความผิดพลาดครั้งนี้จะกลายเป็นประสบการณ์ล้ำค่าที่จะทำให้เราแข็งแกร่งขึ้นในอนาคต


2) ระบาย

การระบายความรู้สึกออกไปช่วยเยียวยาจิตใจเสมอ ในวันที่เหน็ดเหนื่อยจนแทบหมดแรง ลองหันไปดูคนรอบกายเราว่ายังมีใครบ้างที่พร้อมอยู่เคียงข้างและรับฟังความอัดอั้นที่อยากจะปลดปล่อยออกไปเหล่านี้ คนรัก เพื่อน พ่อแม่ อาจารย์ หรือใครสักคนที่ยินดีจะแบ่งปันความรู้สึกดีให้กับเรา พูดออกไปให้หมด ผิดก็ยอมรับว่าผิด เสียใจก็ยอมรับว่าเสียใจ อย่าฝืนว่าตัวเองเข้มแข็ง อย่าฝืนว่าตัวเองรับได้ หาใครสักคนที่เข้าใจคุณอย่างแท้จริง ระบายความเสียใจออกไปให้หมด กอดเขาถ้าจำเป็น และบอกเขาไปว่าขอกำลังใจที่จะเริ่มต้นใหม่อีกครั้ง


3) เติมความสุขให้กับตัวเอง

ผมพูดเสมอว่าการลงทุนไม่ใช่ทุกอย่างในชีวิต และข้อเท็จจริงจะเป็นเช่นนี้ตลอดไป ลองหยุดสักพักและหันไปมองหาอะไรสักอย่างที่ทำให้เรามีความสุขได้ อาหารดีๆ สักมื้อ คอร์สออกกำลังกายอย่างหนักหน่วง ตระเวนสายออกพบปะเพื่อนฝูง เข้าครัวทำอาหารลับฝีมือหลังจากร้างลาไปนาน อะไรก็ได้ อะไรสักอย่างที่ทำแล้วมีความสุข พักก่อน เติมแรงใจก่อน สภาพจิตใจของเราสำคัญที่สุดเสมอ มองหาอะไรที่ดีต่อใจดีต่อความรู้สึกก่อน เรื่องลงทุนพักไว้เดี๋ยวก็ได้ ตลาดหุ้นตลาดทุนไม่หนีไปไหน พร้อมเมื่อไหร่มันก็ยังคงมีอยู่เสมอ


4) กลับมาเริ่มต้นใหม่อีกครั้ง

หลังจากพร้อม หลังจากเยียวยาความรู้สึกดีแล้ว กลับมาเริ่มต้นใหม่อีกครั้ง สำคัญคือเริ่มต้นจากอะไรง่ายๆ อย่าเริ่มจากท่ายากตั้งแต่ต้น หลายครั้งมันเหนื่อย ลองนึกดูว่าตอนเริ่มต้นใหม่เราทำอะไรอยู่ อาจลองเริ่มจากวิเคราะห์หุ้นง่ายๆ สักตัว อ่านหนังสือการลงทุนดีๆ สักเล่ม หาคอร์สเรียนที่มีประโยชน์ ดูคลิปวีดีโอลงทุนที่มีสาระ อะไรก็ได้ที่ง่าย สิ่งสำคัญคือต้องทำให้เรารู้สึกว่ากลับมาทำได้อีกครั้ง เริ่มต้นจากความรู้สึกดีที่ง่ายดาย เช่น อ่านหนังสือเล่มนี้จบ เรียนคอร์สนี้จบ ดูคลิปนี้จบ ทำอะไรที่ง่ายและสร้างความมั่นใจพื้นฐานก่อน ค่อยๆ ฟื้นฟูความรู้สึกจากง่ายไปยาก จนพร้อมจะกลับมาอยู่ในสังเวียนอีกครั้ง


5) ยอมรับว่าความผิดพลาดคือธรรมดาของชีวิต

สิ่งสำคัญสุดท้ายคือ “โอบกอดความรู้สึกล้มเหลวนั้นเอาไว้” อยู่กับมันอย่างเข้าใจว่าความล้มเหลวคือส่วนหนึ่งของความสำเร็จ การหกล้มคือส่วนหนึ่งของการหัดเดิน อยู่กับมันอย่างเข้าใจให้ถึงแก่นมันเป็นธรรมดาของชีวิต ถอดความรู้สึกผิด ถอดความรู้สึกทั้งหมดทั้งมวลออกจากมันไปเสีย ถ้าผ่านขั้นนี้ไปได้ เราจะเป็นนักลงทุนที่แข็งแกร่งขึ้นมาก นักลงทุน “ทุกคน” ล้มเหลวและผิดพลาด ผู้ที่ล้มเหลวและยอมแพ้ คนเหล่านั้นจะออกจากตลาดตลอดไป ผู้ที่ล้มเหลวและยอมรับ เรียนรู้ จนผ่านมันไปได้ คนเหล่านั้นจะกลายเป็นผู้ประสบความสำเร็จในที่สุด


ทะเลแห่งนี้มีคลื่นลมเสมอ แรงบ้างเบาบ้างและแต่จังหวะแล้วแต่โอกาสจะเป็นไป แต่แน่นอนว่านักเดินเรือทุกคนถ่อเรือของตนลงสมรภูมิมาเพราะทะเลแห่งนี้มันมีคลื่นลมเช่นนี้ไม่ใช่หรือ ทะเลที่ปราศจากคลื่นลมจะเป็นทะเลได้อย่างไร ทะเลที่ปราศจากคลื่นลมจะสร้างสุดยอดนักเดินเรือได้อย่างไร


ท้อได้แต่อย่าถอย เหนื่อยได้แต่อย่าหยุด ล้มเหลวได้แต่อย่าเพิ่งยอมแพ้ ทุกครั้งที่หกล้ม จงกัดฟันอดทนและลุกขึ้นยืนใหม่อีกครั้ง วันหนึ่งที่ทะเลที่โหดร้ายแห่งนี้พาเรือลำน้อยที่แสนสะบักสะบอมไปจนถึงเป้าหมาย


วันนั้น เราจะรู้ได้เองว่าที่เราอดทนเฝ้ารอมาอย่างเนิ่นนานมานี้เพื่ออะไรกัน…
แด่สหายศึกในทะเลแห่งนี้ทุกคน


ลงทุนศาสตร์

มนุษย์เงินเดือน อยากลงทุน ไม่มีเวลา ทำไงดี

มนุษย์เงินเดือนหลายท่านอาจมองว่าการลงทุนเป็นเรื่องยากเพราะติดปัญหาเรื่องของเวลาที่ต้องหาข่าวสารเพื่อประกอบการตัดสินใจลงทุน และเลือกจังหวะการลงทุนให้เหมาะสม แต่ปัจจุบันเราสามารถจัดการกับปัญหาดังกล่าวได้ไม่ยาก ซึ่งกลยุทธ์ง่ายๆ คือ การลงทุนแบบเฉลี่ยต้นทุน (Dollar Cost Average: DCA) หรือการลงทุนแบบสม่ำเสมอๆ ในยอดเงินลงทุนเท่าๆกันทุกงวด

กลยุทธ์การลงทุนในลักษณะนี้จะเหมาะสำหรับผู้ลงทุนที่มีรายได้ประจำทุกเดือน อีกทั้ง DCA จะเป็นการกระจายการลงทุนในช่วงเวลาต่างๆ กันตลอดปี โดยที่ไม่ต้องสนใจการเคลื่อนไหวของราคาสินทรัพย์ในขณะนั้น ในกรณีที่ลงทุนแบบ DCA ในช่วงที่ตลาดหลักทรัพย์ปรับตัวลดลงจะส่งผลดีให้ผู้ลงทุนมีจำนวนหน่วยลงทุนที่เพิ่มขึ้นมากกว่าลงทุนในช่วงที่ตลาดหลักทรัพย์ปรับตัวสูงขึ้น โดยสถิติการเลือกลงทุน DCA จะให้ผลตอบแทนเฉลี่ยทั้งปีสูงกว่าการลงทุนเพียงครั้งเดียว

สำหรับผู้ลงทุนที่สนใจสร้างวินัยการลงทุนในรูปแบบ DCA โดยการใช้วิธีหักบัญชีเงินฝากธนาคารอัตโนมัติในจำนวนเงินที่เท่า ๆ กัน อย่างสม่ำเสมอ ขั้นต่ำเพียง 1,000 บาท และผู้ลงทุนสามารถตัดบัญชีได้ทุกวันที่ 1 และ 16 ของเดือน ซึ่งสามารถเลือกได้หลายประเภทกองทุน อาทิ กองทุนหุ้น กองทุนตราสารหนี้ โดยเฉพาะอย่างยิ่งกองทุนประเภท LTF และ RMF เพื่อรับสิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดา

การทำ DCA โดยการหักบัญชีเงินฝากธนาคารอัตโนมัติ เป็นเครื่องมือที่ช่วยสร้างวินัยในการลงทุนที่ดีที่ช่วยให้ผู้ลงทุนสามารถเอาชนะข้อจำกัดการออมต่างๆ อาทิ การติดตามตลาด การพลาดการลงทุนจากการไม่มีเวลาทำรายการ รวมถึงข้อจำกัดของการไม่มีเงินลงทุนก้อนใหญ่ๆ ซึ่งสิ่งต่างๆ เหล่านี้จะเป็นอุปสรรคสำคัญที่ทำให้เราพลาดการมีเงินออมในอนาคตโดยเฉพาะเก็บออมเพื่อจับจ่ายใช้สอยในยามฉุกเฉินและวัยเกษียณอายุ ซึ่งเป็นเรื่องที่มีความสำคัญมาก

ที่มา http://sanook.com/

เปรียบเทียบทำเลค้าขายแต่ละประเภท

การเลือกทำเลสำหรับการค้าขาย หรือทำธุรกิจส่วนตัว ถือได้ว่าเป็นสิ่งสำคัญอันดับต้นๆ เลยก็ว่าได้ที่จะตัดสินว่าธุรกิจของคุณจะเป็นอย่างไร ?

เพราะว่าถึงแม้คุณจะมีสินค้าที่ดีขนาดไหน แต่ถ้าทำเลที่คุณไปค้าขายมีลูกค้าน้อย  หรือมีลูกค้าไม่ตรงกลุ่มเป้าหมาย ก็จะทำให้คุณขายสินค้าได้น้อยกว่าที่คาดหวัง
วันนี้ผมเลยจะขอเปรียบเทียบทำเลค้าขายแต่ละประเภท เพื่อว่าคุณผู้อ่านจะได้ไอเดียหาทำเลเปิดร้านได้ดีขึ้นครับ

1. ตลาดนัดสถานที่สร้างเถ้าแก่มาหลายคนแล้ว หลายคนเริ่มต้นทำธุรกิจจากการไปขายของที่ตลาดนัด จนกระทั่งขยายกิจการใหญ่โต

ข้อดีของการขายของที่ตลาดนัด

– ค่าเช่าที่ถูกมาก บางตลาดนัดคิดเพียงวันละประมาณ 100 บาท เท่านั้น  (แต่ถ้าตลาดนัดที่มีชื่อเสียงมากๆ ค่าเช่าที่ก็แพงเหมือนกัน)

– ได้ทดลองค้าขายจริงโดยไม่ต้องเสียเงินก้อนโตไปกับค่าเช่าที่หลายเดือน หรือค่าเซ้งที่ ทำให้มีโอกาสทดสอบตลาดได้ว่าสินค้าเราขายได้ไหม ก่อนไปเช่าที่แพงๆ

– ลูกค้าจำนวนมาก อันนี้ขึ้นอยู่กับตลาด ถ้าเป็นตลาดที่ดังๆ เช่น ตลาดนัดสวนรถไฟ  ตลาดนัดตึกซัน รับรองว่าลูกค้าเยอะจริงๆ ลูกค้าแทบจะเดินเบียดกันเลย

ข้อเสียของการขายของที่ของตลาดนัด

– บางตลาดนัดที่ดังๆ มีคนอยากไปขายของเยอะ   ไม่รับจองพื้นที่    ใครไปก่อนได้ก่อน  หรือบางตลาดก็ใช้วิธีจับฉลาก ทำให้พ่อค้าแม่ค้าที่อยากขายไปรอคิวเก้อได้

– ต้องตั้งแผง เก็บแผงทุกวัน ถ้าไปขายของโดยไม่มีรถส่วนตัว ก็อาจจะลำบากในการขนย้ายแผงและสินค้าได้

– ฝน  พ่อค้าแม่ค้า เกลียดฝนกันทุกคนครับ  เพราะฝนตกทีไร ลูกค้าหนีหมด

– เหมาะกับสินค้าบางประเภท ที่ไม่ต้องพิจารณามาก เช่น พวกอาหาร เสื้อผ้า   ถ้าคุณขายพวกคอมพิวเตอร์ราคาแพงๆ ในตลาดนัด คงยากที่จะหาคนมาซื้อ

2.ห้างสรรพสินค้าเดี๋ยวนี้ห้างสรรพสินค้ากลายเป็นสถานที่ที่คนทุกคนใช้เวลาไปพักผ่อนกันมาก  เพราะมาห้างที่เดียวได้ทั้งทานอาหาร  ดูหนัง ซื้อสินค้า

ข้อดีของการขายของที่ห้างสรรพสินค้า

– บางห้างลูกค้ามีกำลังซื้อมาก  เช่น พวกห้าง Emporium ลูกค้าที่มาเดินห้างส่วนมากมักจะมีฐานะ

– สร้างภาพลักษณ์ที่ดีให้แก่สินค้าและร้านค้ามากกว่าทำเลประเภทอื่นๆ

– ลูกค้าเยอะ  เดี๋ยวนี้หลายคน นึกอะไรไม่ออก  หรือไม่รู้จะไปเที่ยวไหนก็ไปเดินห้าง ทำให้ห้างเป็นเหมือนที่ชุมนุมของคนแทบจะทุกวัย

– ความปลอดภัย   เพราะห้างจะมีรปภ.  และกล้องวงจรปิด ทำให้โอกาสเกิดคดีน้อย

– ถ้าห้างมีโปรโมชั่นดึงดูดลูกค้า  คุณขายของในห้าง ก็จะมีโอกาสได้ลูกค้าเพิ่มด้วย

ข้อเสียของการขายของที่ห้างสรรพสินค้า

– ค่าเช่าที่ค่อนข้างแพง

– ต้องเปิดปิดร้านตามข้อกำหนดของห้าง ไม่มีสิทธิ์เลือกเวลาเปิดปิด

– หมดสิทธิ์ซื้อที่ถาวร เพราะว่าห้างจะให้เช่าเท่านั้น  เท่ากับว่าคุณจะต้องเสียค่าเช่าที่ไปตลอด ไม่มีสิทธิ์ซื้อที่ได้เลย

3. ย่านชุมชน/สถานศึกษาทำเลที่เป็นแหล่งชุมชนที่มีคนเยอะๆ   เช่น ใกล้ตลาด ใกล้แหล่งคอนโด ใกล้มหาวิทยาลัย  ก็เหมาะที่สำหรับค้าขายได้เช่นกัน

ข้อดีของการขายของตามย่านชุมชน/สถานศึกษา

– ค่าเช่าที่มักจะถูกกว่าเช่าที่ตามห้างสรรพสินค้าในพื้นที่ๆ เท่ากัน

– ถ้าเราบริการดีมีโอกาสได้ลูกค้าประจำได้ง่าย เพราะลูกค้าต้องอาศัยอยู่บริเวณนั้นๆ อยู่แล้ว

– สามารถซื้อตึก , ซื้อที่ เป็นของตัวเองได้ ถ้ากิจการไปได้ดี

ข้อเสียของการขายของตามย่านชุมชน/สถานศึกษา

– มีโอกาสได้ลูกค้าขาจรไม่มากเท่าขายตามห้างสรรพสินค้า  ลูกค้าไม่หลากหลายเพราะจะเป็นคนในพื้นที่เท่านั้น

4. ห้างสรรพสินค้าเฉพาะทางเป็นห้างที่เน้นขายสินค้าเฉพาะด้านเท่านั้น เช่น ห้างแพลตตินั่ม ก็จะเน้นขายสินค้าแฟชั่น เสื้อผ้า  ,  ห้างพันทิพ ก็จะเน้นขายอุปกรณ์คอมพิวเตอร์  มาบุญครอง , ชั้นบน ก็เน้นขายอุปกรณ์มือถือ

ข้อดีของการขายของที่ห้างสรรพสินค้าเฉพาะทาง

– ลูกค้าที่มาเดินตามห้างเหล่านี้มักจะมีจุดประสงค์จะซื้อสินค้านั้นโดยเฉพาะ

– ถ้าสินค้าของคุณมีจุดเด่นเหนือกว่าคู่แข่ง เช่น สินค้าคุณภาพดีกว่า , ออกแบบสวยกว่า , ราคาถูกกว่า  รับรองได้ว่าขายดีแน่นอน

ข้อเสียของการขายของที่ห้างสรรพสินค้าเฉพาะทาง

– ลูกค้ามีโอกาสเปรียบเทียบราคาได้ง่าย  ถ้าสินค้า/บริการ คุณเหมือนกับคู่แข่ง อาจจะทำให้เกิดสงครามราคาได้

– คู่แข่งที่ขายสินค้าประเภทเดียวกัน จะมีจำนวนมาก

– ค่าเช่าที่ค่อนข้างแพง

5. บ้าน/คอนโด/ตึกแถว ของตัวเอง

ข้อดีของการทำธุรกิจที่บ้าน/คอนโด/ตึกแถว ของตัวเอง

– ไม่ต้องเสียค่าเช่าที่

– การจัดเก็บอุปกรณ์หรือสินค้าทำได้สะดวก เพราะเป็นบ้านของตัวเอง

– สามารถตกแต่งร้านได้ตามความต้องการเพราะเป็นที่ของตัวเอง

– ดูแลทั้งกิจการและดูแลครอบครัวได้ในที่เดียวกัน

ข้อเสียของการขายของบ้าน/คอนโด/ตึกแถว ของตัวเอง

– เสียความเป็นส่วนตัว เพราะจะมีลูกค้าแวะมาใช้บริการในบ้านของคุณเสมอ

– ทำเลอาจจะไม่มีลูกค้าผ่านเยอะเท่ากับเราไปเลือกทำเลที่อื่นๆ

– ความปลอดภัย   ถ้าร้านคุณขายดี  อาจจะมีโจรบริเวณนั้นมาย่องเบาบ้านคุณได้

6. ขายของบนเว็บไซต์

ข้อดีของการขายของบนเว็บไซต์

– ต้นทุนต่ำ

– สามารถขายลูกค้าได้ทั่วประเทศ หรือทั่วโลก (ถ้ารู้ภาษาอังกฤษ)

– เจาะกลุ่มลูกค้าเป้าหมายได้ง่าย  เช่น ขายสินค้าเฉพาะทาง ที่มีลูกค้าเฉพาะด้าน เช่น ขายชุด Cosplay

ข้อเสียของการขายของบนเว็บไซต์

– คู่แข่งเยอะ  ถ้าสินค้าเหมือนกับคนอื่นๆ อาจจะเกิดสงครามราคา

– ไม่เหมาะกับการขายสินค้าบางประเภท เช่น สินค้าที่แตกหักง่าย ขนส่งทางไปรษณีย์ไม่ได้

– อาจจะถูกลูกค้าโกงได้

หวังว่าบทความนี้คงจะช่วยให้คนค้าขาย หรือทำธุรกิจส่วนตัว  ได้แง่คิดในการเลือกทำเลทำธุรกิจได้ดียิ่งขึ้นนะครับ ใครมีข้อแนะนำอะไร ยินดีรับฟังครับ

ที่มา
http://www.thaismefriend.com/category/%E0%B8%98%E0%B8%B8%E0%B8%A3%E0%B8%81%E0%B8%

ทำอย่างไรเมื่อได้รับหมายจากกรมสรรพากร

 เรื่อง : อชิระ ประดับกุล
          misterachira@hotmail.com
อย่างที่เห็นนี่ละครับ เป็นตัวอย่าง หนังสือจากพี่ๆ กรมสรรพากรที่ขอเอกสารในการขอคืนภาษีเพิ่มเติม จากคนที่ผมรู้จักคนหนึ่งที่ได้ทำการยื่นเสียภาษีเงินได้บุคคลธรรมดาปี 2555 และมีการขอคืนภาษีผ่านเว็บไซต์ของกรมสรรพากร โดยจำนวนเงินที่ขอคืนนั้นไม่มากไม่มายครับ พันกว่าบาทเท่านั้นเอง
พี่คนนี้ เมื่อแรกทีเดียวที่ได้รับหมายจากกรมสรรพากร ก็ตกใจอยู่ไม่น้อย เพราะทำตัวไม่ถูก ตกใจ กลัวโดนตรวจ สอบภาษีย้อนหลัง กลัวโดนปรับ กลัวโดนจับ กลัวนั่น กลัวนี่ ไปหมด…จนผมเองก็งงว่าทำไมต้องกลัว ในเมื่อก็ไม่ได้ทำอะไรผิดกฎหมาย ก็แค่ทำการค้าขายสินค้าอุปโภค บริโภค รายได้ปีหนึ่งก็แค่ 5-6 แสน ไม่มากไม่มาย เหตุใดจะต้องกลัว
จากที่นั่งคุยกันทั้งหมดทั้งมวลว่าพี่คนนี้ได้ทำธุรกิจอะไร อย่างไร มีเงินมาจากไหนและยื่นเสียภาษีไปอย่างไรนั้น ทำให้ผมพอจะทราบสาเหตุแห่งทุกข์ของคุณพี่คนนี้ได้ว่า…
–  ขอคืนภาษีมา 2 ปีติดๆ กัน แล้ว ทำให้พี่ๆ จากกรมฯ ท่านก็เลยขอเรียกดูเอกสารเสียหน่อย
–  มีเงินได้บางชนิด เช่น จากการค้าขาย ซึ่งถือเป็นเงินได้ ม.40 (8) ตามประมวลรัษฎากร คุณพี่ท่านนี้ไม่ได้ยื่นภาษีเงินได้บุคคลธรรมดาตอนครึ่งปี เพราะเจ้าหน้าที่จากกรมฯ สามารถดูในระบบได้เลยว่าเมื่อตอนครึ่งปีมีการยื่นไว้หรือไม่ ซึ่งสำหรับคุณพี่ท่านนี้ไม่มีประวัติการยื่นภาษีเงินได้บุคคลธรรมดาครึ่งปีไว้ (ใส่หมายเลขบัตรประจำตัวประชาชนกดปุ๊บ โชว์ปั๊บเลยครับ)
– มีเงินได้บางรายการที่คุณพี่ท่านนี้จัดหมวดหมู่เงินได้ผิดประเภท เช่น ควรจะเป็น “ค่าจ้าง ม.40(1)” ก็ไปจัดประเภทเป็นเงินได้ประเภทอื่น
– คุณพี่ท่านนี้กลัวว่านี่คือ “การโดนเรียกตรวจสอบภาษีย้อนหลัง” แบบที่หลายๆ คนกลัว (จริงๆ เขาแค่ขอเอกสารและสอบถามเพิ่มเติมไม่ได้เรียกตรวจสอบเสียหน่อยครับคุณพี่)
– คุณพี่ท่านนี้กลัวเรื่องไม่จบ กลัวเรื่องยืดเยื้อ นาน เสียเวลาทำมาหากิน! และอีกนานาสารพัดจะกลัว
สิ่งที่ผมให้คำแนะนำคุณพี่ท่านนี้ไปก็คือ.
..
– ไปหาเอกสารประกอบการขอคืนภาษีเพิ่มเติมตามกรมสรรพากรต้องการ
– ไปยื่นภาษีเงินได้บุคคลธรรมดาครึ่งปีของปี 2555 ด้วยแบบ ภ.ง.ด.94 ย้อนหลังเสีย แม้จะไม่มียอดชำระภาษีก็ตาม ซึ่งในกรณียื่นย้อนหลังจะต้องเสียค่าปรับแบบจำนวน 200 บาท
– รอรับเช็คคืนภาษีเงินได้บุคคลธรรมดาที่ทำเรื่องขอคืนได้เลย หากเอกสารเพิ่มเติมที่กรมฯ ขอ ส่งไปอย่างครบถ้วนและเสียภาษีบุคคลธรรมดาครึ่งปีย้อนหลังเรียบร้อยแล้ว
– แนะนำว่าในปีๆ ต่อไปให้ยื่นภาษีเงินได้บุคคลธรรมดาครึ่งปีด้วย หากยังทำการค้าขายเช่นนี้ แม้จะไม่มียอดชำระภาษีก็ตาม และสิ้นปีก็ยื่นอีกครั้งหนึ่ง
  หลังจากแนะนำไปและคุณพี่ท่านนี้ได้จัดการจนครบถ้วนกระบวนความตามที่บอก ไม่นานนักก็ได้รับเช็คคืนภาษีอย่างรวดเร็วทันใจจริงๆ เพราะเดี๋ยวนี้กรมสรรพากรคืนเงินภาษีไวมากครับหากคุณยื่นผ่านทางเว็บไซต์
   จากเรื่องที่หยิบยกนำมาเล่าสู่กันฟัง ทำให้บางท่านยังอดคิดไม่ได้ว่า สงสัยคุณพี่ที่ผมเล่าโดนเรียกขอเอกสารเพิ่มเติมเพราะขอคืนภาษีแน่ๆ “นี่ถ้าไม่ขอคืนก็คงไม่เกิดเรื่อง” แบบนั้นใช่ไหมครับ?
ส่วนหนึ่งเป็นแบบนั้นครับ เนื่องจากบุคคลใดที่ทำการขอคืนภาษี ทำให้สันนิษฐานในเบื้องต้นได้ว่า อาจมีค่าลดหย่อนทางภาษีที่กฎหมายยอมให้หักได้นั้นมากพอสมควร จนทำให้เงินได้สุทธิซึ่งเป็นฐานภาษีที่จะต้องนำไปคำนวณภาษีน้อยลงไปอีก ซึ่งจากจดหมายที่ผมนำมาให้ดูก็พบว่า รายการเอกสารที่ขอให้ส่งเพื่อตรวจสอบเพิ่มเติมนั้น เป็นรายการที่เกี่ยวกับค่าลดหย่อนที่กฎหมายยอมให้หักทั้งสิ้น ในที่นี้ ได้แก่ ดอกเบี้ยเงินกู้ยืมเพื่อซื้อ เช่าซื้ออาคาร หรือเบี้ยประกันชีวิต เป็นต้น  ดังนั้น จึงไม่มีอะไรที่ต้องกลัวเลยจากการเรียกขอตรวจเอกสารเพิ่มเติมนี้
หรือหากบางท่านบอกว่า “มีภาษีขอคืนก็จริงแต่อย่าขอคืนเลยช่วยชาติไปเถอะเดี๋ยวจะโดนเรียกตรวจแบบพี่คนนี้นั่นแหละ”
อันนี้ก็สุดแท้แต่ครับ ถ้าคุณจะคิดเช่นนี้ แต่ถึงแม้ไม่มีการขอคืนภาษีทั้งที่มีสิทธิ์ขอคืน (มีภาษีที่ชำระไว้เกินจากโดนถูกหัก ภาษี ณ ที่จ่ายไว้) ผมก็พบว่าบางกรณีก็อาจถูกเรียกตรวจสอบด้วยเช่นกันหากพบว่า มีการยื่นและคำนวณภาษีไว้ไม่ถูกต้อง ไม่ใช่ว่าจะไม่ถูกเรียกตรวจสอบเลยอย่างที่เข้าใจ
หลังจากเรื่องพี่คนนี้จบไปแล้ว ผมได้ไปพบกับพี่อีกคนครับ (รู้จักพี่ๆ หลายคนจัง ฮ่าๆ) แล้วผมก็เล่าเรื่องนี้ให้เขาฟัง พี่คนที่สองนี่ ออกอาการขำ เรื่องที่เล่าแต่ปนด้วยอาการงงๆ ซึ่งมันก็ทำให้ผมงงไปด้วย
บทสนทนาบางช่วงกับพี่คนที่สอง….
  พี่คนที่สอง : จะไปขอคืนทำไม๊ (ลากเสียงยาวๆ สูงๆ)…ก็รู้ๆ กันอยู่ขอคืนแล้วเดี๋ยว ยาว (หมายถึงเรื่องยาวน่ะครับ)
ผม : อ้าวพี่ ก็เขามีสิทธิขอคืน เขาก็ขอคืน ไม่เห็นแปลก
พี่คนที่สอง :  ก็รู้หรอกน่า…แต่แหมมันเสียเวลาทำมาหากินไหมละ ต้องมานั่งรื้อค้นเอกสาร ส่งไปไม่ถูกใจ ไม่ครบ หาใหม่ส่งใหม่ ส่งไปส่งมาอยู่นั่นแหละ เสียเวลาน่าดู!
ผม : พี่พูดแบบนี้แสดงว่าไม่เคยขอคืนภาษีเลยล่ะสิใช่ไหม
พี่คนที่สอง : อ้าวแหงละ ไม่ขอหรอก ของผมเนี่ยนะ ถึงปีๆ ผมก็ไปที่เขตเลยไป ไปถึงเขาก็ถามแล้วจะเสียภาษีเท่าไหร่ดีปีนี้
ผม : เฮ้ยพี่มีงี้ด้วย!!!!
พี่คนที่สอง : ไม่เฮ้ยละ…ก็เป็นแบบนี้จริงๆ บางปีพี่ก็จ่ายไป สองพันบ้าง สามพันบ้าง แล้วแต่ความสะดวกของพี่ ซึ่งจริงๆ ก็ไม่รู้ว่าถ้าคำนวณแบบจริงๆ จังๆ ต้องเสียหรือไม่เสียเท่าไหร่ด้วยซ้ำ แต่ก็คิดว่าช่วยชาติไปแล้วกัน
ผม :  แล้วถ้าพี่คำนวณผิดหรือขาดตกอะไรไปในการยื่นละทำไง ถ้าไม่คำนวณให้มันถูกต้อง
พี่คนที่สอง : โอ๊ยยย…มันก็คงมีนั่นแหละ แต่ไม่มีปัญหาหรอก ก็จ่ายภาษีให้แล้วนี่หน่า เผลอๆ บางทีไม่เสียด้วยซ้ำแต่พี่ก็จ่ายให้ทุกปีนะ
ผม : ยังไงพี่ ผมงง ??
พี่คนที่สอง : ถึงจะคำนวณผิด ตกหล่น อะไรยังไง แต่พอจ่ายภาษีทุกปี “เขา” ก็ไม่มีปัญหากับเราแล้ว…ไอ้น้องเอ้ย ฮ่าๆๆ

ผู้ประกอบการธุรกิจ SMEกับภาษี!!!!

เรื่อง      จิระณัฏฐ์ จั่นอาจ
              ศิวะ แนวโนนทัน
          ตอนที่ผู้เขียนเรียนกฏหมายภาษีและเปิดอ่านประมวลรัษฎากรที่เล่มหนามากๆ ก็เกิดคำถามในใจว่าภาษีเกี่ยวข้องกับธุรกิจอย่างไรบ้าง เมื่อพอเรียนจบแล้ว ผู้เขียนทั้งสองคนจึงเห็นความสำคัญและผลกระทบของกฎหมายภาษี  และอยากที่จะแบ่งปันแก่ผู้ประกอบการเป็นความรู้ที่คู่ขนานในการดำเนินธุรกิจ เพราะผู้ประกอบการนอกจากต้องมีช่ำชองในทางธุรกิจแล้วนั้นยังไม่พอนะครับ ท่านต้องมีความรู้ทางภาษีด้วยเพราะว่า  “ภาษีหรือTax” เป็นสิ่งที่รัฐออกกฎหมายมาบังคับจัดเก็บ(Compulsory)จากประชาชน เมื่อออกมาเป็นกฎหมายบังคับให้ต้องเสีย จึงถือว่าเป็นภาษีเป็นต้นทุนอย่างหนึ่งที่ตายตัว(fixed cost)ในการประกอบธุรกิจ!!
โอละหนอยิ่งเจอกับสภาพทางเศรษฐกิจในปีที่ไม่ค่อยดีแบบนี้ ทำเอาผู้ประกอบการหน้าบูดเบี้ยวไปตามๆกันเวลาที่ต้องเสียภาษี อย่างไรก็ตามอย่าลืมว่าภาษีที่รัฐออกกฎหมายมาจัดเก็บนั้นย่อมเป็นประโยชน์ ที่ประชาชนทุกคนได้รับกลับมาโดยทางอ้อมเช่น การสร้างทางด่วน สะพาน สวนสาธารณะ เป็นต้นให้เราทุกๆคนได้ใช้ร่วมกัน
ภาษีที่ผู้ประกอบการที่เป็นบริษัทต่างๆต้องเกี่ยวข้องด้วยนั้นมีอยู่ด้วยกัน คือภาษีเงินได้ของบุคคลธรรมดา (Personal Income Tax) ภาษีเงินได้นิติบุคคล(Corporate Income Tax) ภาษีเงินได้หัก ณที่จ่าย(Withholding Tax)ภาษีมูลค่าเพิ่ม(Value  Added Tax) อากรแสตม์(Stamp Duty) ภาษีธุรกิจเฉพาะ(Business Income Tax)
ภาษีที่กล่าวมานี้จะเกี่ยวเนื่องเป็นวงล้อกับวงจรธุรกิจของท่านไปตลอดตั้งแต่เริ่มต้นทำธุรกิจและเลิกกิจการ  ผู้เขียนอยากจะเน้นย้ำว่าผู้ประกอบการโดยเฉพาะที่เป็นบริษัท(เอกชนหรือมหาชน)นั้น นอกจากจะต้องจัดทำบัญชีการเงินทั่วไปแล้ว เวลายื่นบัญชีเพื่อเสียภาษีต้องทำให้ถูกต้องตามกฎหมายภาษีซึ่งเป็นเรื่องของฝ่ายบัญชีของบริษัทต้องให้ความสำคัญอย่างมากแบบว่า พลาดไม่ได้ เพราะถ้าทำไม่ถูกต้อง อาจต้องเจอกับเบี้ยปรับและเงินเพิ่มอีก!!
นอกจากนี้ความยุ่งยากของภาษีมูลค่าเพิ่ม(เก็บจากการขายและการให้บริการ) ในเรื่องใบกำกับภาษี ก็เป็นปัญหาด้วยเช่นกันในการนำมาคำนวน ส่วนภาษีหัก ณ ที่จ่ายถ้าหักไม่ถูกต้องตามที่กฎหมายเขียนไว้ล่ะก็ จะเจอแจ็กพ็อตทางภาษีในเรื่องเบี้ยปรับและเงินเพิ่มเช่นกัน!!
เมื่อกล่าวถึงอากรแสตม์ถ้าติดไม่ถูกต้องตามสัญญาที่กำหนด เวลาจะใช้เป็นหลักฐานในศาล ศาลจะไม่รับฟังสัญญานั้น มีผู้ประกอบการหลายรายที่เสียภาษีไม่ถูกต้องหรือไม่เสียภาษีเลยเมื่อสรรพากรตรวจเจอแล้วมีการเสียเบี้ยปรับและเงินเพิ่มทำให้ผู้ประกอบการเหล่านั้นถึงต้องกับล้มละลายไปเลยก็มี  ที่กล่าวมานี้เพื่อให้ผู้ประกอบการตระหนักถึงความสำคัญของภาษีที่มีต่อธุรกิจมากกว่าที่จะทำให้ตกใจกลัว เพราะว่าถ้ารู้จักการบริหารภาษี(Tax management)ให้ถูกต้องตามที่กฎหมายกำหนดไว้ก็จะ ปลอดภัยจากเบี้ยปรับและเงินเพิ่ม รวมทั้งเวลาที่เจ้าพนักงานภาษีมาตรวจสอบก็จะสบายใจแบบยิ้มได้สุดๆเพราะว่าไม่กลัว  เห็นหรือไม่ว่ารู้ภาษีมีชัยไปกว่าครึ่ง แล้วพบกันใหม่นะครับ ผู้ประกอบการSME

​“ค่าลดหย่อน” ที่จะช่วยให้คุณแฮปปี้ เมื่อยื่นภาษี

เรื่อง จ๊อบส์ ดีบี (ประเทศไทย) จำกัด

เข้าสู่โค้งสุดท้ายของการยื่นภาษีประจำปี 2557 กันแล้ว หากคุณเป็นคนหนึ่งที่มีรายได้ และมีหน้าที่ต้องยื่นแบบเพื่อคำนวณภาษีประจำปี แต่ยังไม่ได้ยื่น ขอชวนคุณมาสำรวจสิทธิ์ในการลดหย่อนภาษีดูก่อนว่า ค่าใช้จ่ายอะไรบ้างที่สามารถนำมาลดหย่อนภาษีได้ ซึ่งค่าลดหย่อนภาษีในส่วนนี้เองจะช่วยให้คุณเสียภาษีน้อยลง และยังอาจได้เงินภาษีคืนอีกด้วย

1. เงินสะสมกองทุนสำรองเลี้ยงชีพ หักได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 500,000 บาท

2. เงินสะสม กบข. ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 500,000 บาท

3. เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 500,000 บาท

4. เงินค่าชดเชยที่ได้รับตามกฎหมายแรงงาน ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 300,000 บาท  ของค่าจ้างหรือเงินเดือนของการทำงาน 300 วันสุดท้าย

5. บุตรหรือบุตรบุญธรรม หักได้คนละ 15,000 บาท และเฉพาะบุตรซึ่งมีอายุไม่เกิน 25 ปี และยังศึกษาอยู่ในประเทศให้ลดหย่อนเพื่อการศึกษาได้อีกคนละ 2,000 บาท

6. อุปการะเลี้ยงดูบิดามารดาที่มีอายุตั้งแต่ 60 ปีขึ้นไป หักลดหย่อนค่าอุปการะเลี้ยงดูบิดามารดาได้คนละ 30,000 บาท

7. อุปการะเลี้ยงดูคนพิการหรือคนทุพพลภาพ หักได้คนละ 60,000 บาท โดยบุคคลดังกล่าวต้องเป็นคนพิการซึ่งมีบัตรประจำตัวคนพิการตามกฎหมาย

8. เบี้ยประกันสุขภาพบิดามารดา ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 15,000 บาท

9. เบี้ยประกันชีวิต เบี้ยประกันชีวิตแบบบำนาญ หักได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาท เฉพาะกรมธรรม์ประกันชีวิตมีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป

10. เบี้ยประกันชีวิตแบบบำนาญ หักได้ไม่เกิน 15% ของเงินได้พึงประเมิน และไม่เกิน 200,000 บาท และเมื่อรวมกับเงินสะสมกองทุนสำรองเลี้ยงชีพ กองทุนกบข. กองทุนสงเคราะห์ครู    โรงเรียนเอกชนและRMF แล้วไม่เกิน 500,000 บาท

11.ค่าซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) หักได้ไม่เกินร้อยละ 15 ของเงินได้ และเมื่อรวมกับเงินสะสมกองทุนสำรองเลี้ยงชีพ กองทุนกบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และเบี้ยประกันชีวิตแบบบำนาญ แล้วไม่เกิน 500,000 บาท

12.ซื้อหน่วยลงทุนในกองทุนรวมหุ้นระยะยาว (LTF) หักได้ในอัตราไม่เกินร้อยละ 15 ของเงินได้เฉพาะส่วนที่ไม่เกิน 500,000 บาท

13.ดอกเบี้ยเงินกู้ยืมเพื่อซื้อ เช่าซื้อ หรือสร้างอาคารที่อยู่อาศัย ตาม จำนวนเงินที่ได้จ่ายไปจริงแต่ไม่เกิน 100,000 บาท กรณีร่วมกันกู้ยืม ให้เฉลี่ยค่าลดหย่อนตามส่วนจำนวนผู้มีเงินได้ แต่รวมกันต้องไม่เกินจำนวนที่จ่ายจริง และไม่เกิน 100,000 บาท

14.เงินสมทบกองทุนประกันสังคม หักได้ตามจำนวนที่ส่งเข้ากองทุนประกันสังคม สูงสุดไม่เกิน 9,000 บาท

15.เงินบริจาคสนับสนุนการศึกษา มีสิทธิหักลดหย่อนได้ 2 เท่าของจำนวนเงินที่ได้จ่ายไปจริง แต่ไม่เกินร้อยละ 10 ของเงินคงเหลือหลังจากหักค่าใช้จ่ายและค่าลดหย่อนอื่น ๆ แล้ว

16.เงินบริจาค ลดหย่อนได้ไม่เกินร้อยละ 10 ของเงินได้หลังจากหักค่าใช้จ่ายและค่าลดหย่อนอย่างอื่น

17.ภาษีเงินได้ที่ได้รับยกเว้นจากการซื้ออสังหาริมทรัพย์ หักได้ 10% ของราคาอสังหาริมทรัพย์ที่ไม่เกิน 5 ล้านบาทในโครงการบ้านหลังแรก เป็นเวลา 5 ปี

18.ค่าเดินทางท่องเที่ยวภายในประเทศ สามารถนำใบเสร็จรับเงินค่าทัวร์-ค่าที่พักมาลดหย่อนภาษีได้ตามที่จ่ายจริง แต่ไม่เกิน 15,000 บาท

จะเห็นได้ว่า ปัจจุบันผู้เสียภาษีมีช่องทางในการใช้สิทธิ์ลดหย่อนได้หลายรูปแบบ อย่าลืมใช้สิทธิ์ของคุณเพื่อประหยัดภาษีกัน สำหรับผู้ที่ยื่นภาษีไปแล้ว สามารถใช้ข้อมูลเบื้องต้นเป็นแนวทางในการวางแผนภาษีสำหรับปีต่อไปได้ วางแผนดีๆ ปีหน้าคุณจะได้แฮปปี้กับเงินคืนภาษีแน่นอน


คำนวณต้นทุนก่อนสตาร์ทธุรกิจ

เงินลงทุนสำหรับการทำธุรกิจ ถือได้ว่าเป็นเรื่องที่มีความสำคัญอย่างมาก ผู้ที่กำลังสนใจอยากเริ่มต้นทำธุรกิจหลายๆ คน อาจจะ “เจ็บ” จนถึงขั้น “จุก” ได้ง่ายๆ หากลืมคำนวณเงินลงทุนล่วงหน้า เพราะถ้าคุณเริ่มธุรกิจไปได้สัก 4-5 เดือน แล้วปรากฏว่าไม่มีเงินทุนมาหมุนให้กับธุรกิจขึ้นมา อาจเป็นเพราะลูกค้ายังไม่เยอะ คนรู้จักสินค้าเราน้อย ลูกค้าค้างชำระเงิน หรือจะด้วยเหตุผลอะไรก็ตามจนทำให้ธุรกิจถึงขั้นต้องปิดตัวลง เงินที่ลงทุนมาทั้งหมดก็แทบจะเรียกได้ว่าสูญเปล่ากันเลยทีเดียว

ผู้ประกอบการหลายรายที่ประสบความสำเร็จมักบอกเป็นเสียงเดียวกันว่า ธุรกิจที่เปิดใหม่ ต้องคำนวณต้นทุนให้ดี โดยควรมีเงินหมุนเวียนธุรกิจอย่างน้อย 6 เดือน ซึ่งต้องครอบคลุมค่าใช้จ่ายทั้งหมดก่อนจะถึงจุดคุ้มทุน เพราะในความเป็นจริงนั้น การคาดหวังว่าจะสร้างรายได้ มีเงินเป็นกอบเป็นกำทันทีที่เปิดธุรกิจนั้น ช่างเป็นความหวังที่ริบหรี่จริงๆ ดังนั้น การวางแผนคำนวณต้นทุนก่อนเริ่มต้นธุรกิจจึงเป็นหนทางที่ดีที่สุด

•    จดรายชื่ออุปกรณ์ เครื่องใช้ในสำนักงาน เฟอร์นิเจอร์ รวมถึงพนักงาน เช่น พนักงานบัญชี แคชเชียร์ ฯลฯ หรืออะไรก็ตามที่คุณจำเป็นต้องใช้ในการเปิดธุรกิจ

•    ลงรายละเอียดค่าใช้จ่ายเกี่ยวกับรายการสินค้าในสต๊อก สื่อประชาสัมพันธ์ทั้งด้านการขายและการตลาด ใบอนุญาตจัดตั้งธุรกิจ ใบอนุญาตต่างๆ ที่เกี่ยวกับธุรกิจของคุณ ค่าธรรมเนียมทางกฎหมาย ค่าที่ปรึกษาทางการตลาดหรือธุรกิจ

•    คำนวณค่าใช้จ่ายรายเดือนสำหรับค่าเช่าออฟฟิศหรือบ้าน อุปกรณ์ต่างๆ ค่าน้ำ ค่าไฟ ประกันสุขภาพหรือประกันภัยทางธุรกิจ ค่าภาษี อินเทอร์เน็ต ค่าจัดส่งสินค้าและบริการอื่นๆ ทั้งหมด
•    เงินเดือนของคุณเองและพนักงานทั้งหมด

สิ่งสำคัญในการคำนวณงบก็คือ ความแม่นยำในการประเมินราคา ซึ่งทางที่ดีคุณควรคำนวณงบให้สูงกว่าที่คาดไว้เล็กน้อยจะดีที่สุด และในขั้นตอนสุดท้ายก็คือการตรวจสอบตัวเลขค่าใช้จ่ายทั้งหมดก่อนเริ่มต้นเขียนแผนธุรกิจและถ้างบดูบานปลายก็ตัดสิ่งที่ไม่สำคัญทิ้งออกไป หรือจะลองค้นหาแหล่งเงินทุนเพิ่มเติมก็ได้เช่นกัน

เพียงเท่านี้เราก็พอจะรู้ตัวเลขการลงทุนคร่าวๆ แล้วว่าจะต้องใช้เงินเท่าไหร่

Create by smethailandclub.com

สถิติการใช้อินเทอร์เน็ตโลกโดยรวม-ไทม์ไลน์การค้าออนไลน์

ย้อนไปในอดีตราวสี่ทศวรรษ บรรดาสาวหนุ่มอาจชักชวนกันไปเดินช็อปปิ้งตามตรอกซอกซอยถึงห้างสรรพสินค้า อินเทอร์เน็ตยังไม่แพร่หลาย การซื้อของออนไลน์ยังเป็นเรื่องที่ผู้คนไม่คาดคิด ในปี 2014 นี้ประชากรกว่า 3 พันล้านคน หรือคิดเป็น 40% ของประชากรโลก เข้าถึงอินเทอร์เน็ตได้ ไทยพับลิก้าชวนอ่านไทม์ไลน์ 35 ปี จากอดีตสู่ปัจจุบันของการช็อปปิ้งออนไลน์ ทิ้งการเดินซื้อของแบบเก่ามาใช้เวลาแค่วินาทีก็สามารถบริโภคสินค้าและบริการจากร้านค้าทั่วโลก

ในปัจจุบันผู้ใช้อินเทอร์เน็ตส่วนมากใช้บริการช็อปปิ้งออนไลน์ผ่านเว็บไซต์หรือแอปพลิเคชัน (application) ซึ่งสามารถทำได้ตลอด 24 ชั่วโมงจากที่บ้าน ที่ทำงาน ที่โรงเรียน อินเทอร์เน็ตคาเฟ่ หรือที่ใดก็ตามที่อินเทอร์เน็ตเข้าถึง ต่างจากการออกไปเลือกซื้อถึงร้านค้าปลีกโดยตรงซึ่งคงเสียเวลาหลายชั่วโมง อีกทั้งในการช็อปปิ้งออนไลน์นั้น หากมีปัญหาสินค้าไม่ถูกต้องตรงใจ หลายๆ บริษัทก็มีนโยบายมารองรับปัญหาเหล่านี้แล้ว ด้วยการคืนเงินหรือส่งคืนสินค้า(อ่านเพิ่มเติม) (คลิ๊กที่ภาพเพื่อขยาย)


สัญญาณเตือนภัยธุรกิจ…เมื่อการเงินมีปัญหา!!

ในขณะที่ธุรกิจกำลังไปได้สวย ภัยเงียบทางการเงินอาจเริ่มก่อตัวขึ้น ผู้ประกอบการที่ดูตัวเลขอย่างสม่ำเสมอ อาจรู้ตัวและหาทางแก้ไขได้ทัน แต่ผู้ประกอบการที่อาจสนุกกับงานขายหน้าบ้านจนลืมมองตัวเลขหลังบ้านคงต้องเครียดกันยกใหญ่ ดังนั้น เพื่อหาทางป้องกันและแก้ไขให้ทันเวลา เรามาดูไปพร้อมๆ กันดีกว่าว่า สัญญาณอะไรบ้างที่บ่งบอกว่าธุรกิจกำลังเกิดปัญหาทางการเงิน

สัญญาณเตือน

1. เร่งทำกำไรมากเกินไป เพราะหวังให้ธุรกิจได้กำไรมากที่สุดเท่าที่จะทำได้ ผู้ประกอบการจึงเร่งลงทุนด้วยวิธีการต่างๆ จนลืมคิดไปว่าทุกการลงทุนนั้นมีความเสี่ยง เพราะหากเลือกลงทุนผิดวิธี ปัญหาทางการเงินแวะมาทักทายแน่นอน ฉะนั้นเพื่อไม่ให้เกิดปัญหาทางการเงิน ผู้ประกอบการจึงควรคิดไตร่ตรองให้รอบคอบก่อนลงทุนทุกครั้ง และไม่ควรลงทุนตามกระแสนิยมจนลืมนึกถึงความเป็นไปได้

2. กำไรขั้นต้นลดต่ำ กำไรจะเป็นตัวใช้วัดความสามารถในการจัดการค่าใช้จ่ายของธุรกิจ ซึ่งหากธุรกิจมีอัตรากำไรขั้นต้นที่สูง นั่นแสดงให้เห็นว่าประสิทธิภาพในการทำกำไรของธุรกิจเป็นไปในทิศทางที่ดี แต่หากเมื่อใดที่อัตรากำไรขั้นต้นของธุรกิจต่ำลง นั่นเป็นสัญญาณเตือนว่าธุรกิจกำลังประสบปัญหาทางการเงิน

3. ยอดขายนิ่งหรือลดลง ไม่ว่าจะเลือกทำการตลาดด้วยวิธีใดยอดขายของธุรกิจก็ไม่เพิ่มขึ้น หนำซ้ำยังลดลงจนน่าเป็นห่วง ฉะนั้นเพื่อไม่ให้ธุรกิจต้องประสบปัญหาทางการเงิน ผู้ประกอบการจึงต้องเร่งหาวิธีการเพิ่มยอดขายให้ได้โดยเร็ว เช่น การทำประชาสัมพันธ์ การจัดโปรโมชั่นพิเศษ หรือการจัดกิจกรรมให้ลูกค้าได้ร่วมสนุก

4. อัตราการเติบโตของยอดขายลดลง แม้ยอดขายจะเพิ่มขึ้น แต่ก็ชะล่าใจไม่ได้ เพราะผู้ประกอบการต้องคอยเช็กอัตราการเติบโตของยอดขายด้วยว่าโตขึ้นกว่าปีที่ผ่านมามากน้อยเพียงใด โดยสัญญาณเตือนว่าธุรกิจกำลังประสบปัญหาทางการเงินจะดังขึ้นก็ต่อเมื่ออัตราการเติบโตของยอดขายโตน้อยกว่าปีที่ผ่านมา

5. ธุรกิจได้กำไร แต่กระแสเงินสดติดลบ ไม่ว่าจะธุรกิจใดก็เกิดกรณีที่ธุรกิจได้กำไร แต่กระแสเงินสดกลับไม่เพิ่มได้ โดยสาเหตุที่ทำให้เกิดปัญหานี้ คือ การขาดคนที่มีความเข้าใจด้านการเงินมาช่วยวิเคราะห์ตัวเลขทางการเงินของธุรกิจ จึงทำให้ผู้ประกอบการขาดการเตรียมพร้อมในการรับมือกับปัญหาสภาพคล่องทางการเงิน

สาเหตุที่ทำให้เกิดปัญหา

1. คุณภาพสินค้าและบริการลดลง เมื่อคุณภาพของสินค้าและบริการลดลง ลูกค้าก็เริ่มเทใจไปให้สินค้าและบริการแบรนด์อื่นที่มีคุณภาพตรงตามที่ต้องการ ดังนั้น ผู้ประกอบการจึงต้องให้ความสำคัญในเรื่องนี้ โดยรักษาคุณภาพของสินค้าและบริการให้คงที่และหมั่นพัฒนาคุณภาพอยู่เสมอ

2. สภาพแวดล้อมบริษัทไม่ดี ความสะอาดของบริษัท รวมทั้งสิ่งแวดล้อมรอบๆ บริษัทเป็นสิ่งที่ไม่ควรมองข้าม เพราะหากลูกค้าพบว่าห้องน้ำของบริษัทไม่สะอาด บริษัทเต็มไปด้วยขยะ รับรองว่าการตัดสินใจซื้อสินค้าและบริการในครั้งต่อไปของพวกเขาลดลงแน่นอน

3. การรีวิวสินค้า ลูกค้าหลายรายตัดสินใจซื้อสินค้าหลังจากอ่านรีวิวสินค้าจากผู้ใช้สินค้าจริง แต่หากลูกค้ารู้ว่ารีวิวสินค้าที่ตนได้อ่านนั้นเป็นข้อมูลเท็จ พวกเขาย่อมรู้สึกไม่ประทับใจและอาจถึงขั้นเกลียดแบรนด์นั้นๆ จนไม่คิดอุดหนุนอีกต่อไป

Text : กฤษณา สังข์วงค์ 
www.smethailandclub.com
ศูนย์รวมข้อมูลเพื่อความสำเร็จของธุรกิจ SME (เอสเอ็มอี)

ที่มา http://money.sanook.com/486871/