นาโนไฟแนนซ์ คืออะไร

นาโนไฟแนนซ์ คืออะไร?

นาโนไฟแนนซ์ เป็นโครงการปล่อยสินเชื่อให้กับผู้ที่สนใจ โดยไม่ต้องมีสลิปเงินเดือนหรือเอกสารทางการเงิน โดยมีวงเงินให้กู้สูงสุดไม่เกิน 100,000 บาท โดยกำหนดอัตราดอกเบี้ย+ค่าปรับ+ค่าดำเนินการ ไม่เกิน 36% ต่อปี เหมาะสำหรับกลุ่มเป้าหมายที่เป็นประชาชนที่มีอาชีพที่ไม่มีเอกสารทางการเงินยืนยันหรือผู้ที่กำลังเริ่มต้นธุรกิจ ตัวอย่างการคำนวนภาระดอกเบี้ยของนาโนไฟแนนซ์เทียบกับการกู้นอกระบบ
หากคำนวณภาระดอกเบี้ยนาโนไฟแนนซ์ เทียบกับหนี้นอกระบบ จะพบว่าภาระดอกเบี้ยสินเชื่อนาโนไฟแนนซ์ถูกกว่ากันกว่า 2 เท่า ยกตัวอย่าง หากกู้เต็มวงเงิน 100,000 บาท เท่ากัน
ภาระดอกเบี้ยของสินเชื่อนาโนไฟแนนซ์ จะอยู่ที่ 36,000 บาทต่อปี ส่วนหนี้นอกระบบอยู่ที่ 120,000 บาทต่อปี
ถ้าผ่อน 3 ปี ในส่วนของภาระดอกเบี้ย สินเชื่อนาโนไฟแนนซ์ จะอยู่ที่ 108,000 บาท หนี้นอกระบบจะสูงถึง 360,000 บาท


มารู้จักนาโนไฟแนนซ์ให้มากขึ้น

นาโนไฟแนนซ์ มีชื่ออย่างเป็นทางการว่า “สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกํากับ”
เป็นสินเชื่อที่ภาครัฐต้องการให้การสนับสนุนเนื่องจากเห็นปัญหาของประชาชนรายย่อยที่ต้องการใช้เงินทุนเพื่อการประกอบอาชีพ แต่ไม่สามารถเข้าถึงสินเชื่อในระบบสถาบันการเงินได้เพราะไม่มีเอกสารหลักฐานที่ใช้แสดงแหล่งที่มาของรายได้และไม่มีทรัพย์สินที่จะนํามาเป็นหลักประกันในการกู้ยืมเงิน ทําให้ประชาชนกลุ่มนี้อาจต้องไปกู้เงินนอกระบบที่มีอัตราดอกเบี้ยสูงมาก จนมีภาระหนี้เกินตัวและอาจถูกติดตามทวงถามหนี้ด้วยพฤติกรรมที่ไม่เหมาะสมจนเกิดเป็นอันตรายได้

ดังนั้นสินเชื่อนาโนไฟแนนซ์จึงเป็นสินเชื่อที่มีวัตถุประสงค์ที่ช่วยให้ประชาชนรายย่อยมีเงินทุนเพื่อนําไปประกอบอาชีพเพื่อสร้างรายได้และจะช่วยลดปัญหาอันอาจเกิดจากการก่อหนี้นอกระบบได้ซึ่งจะส่งผลดีต่อระบบเศรษฐกิจของประเทศโดยรวมต่อไป ด้วยเหตุผลดังกล่าวสินเชื่อนาโนไฟแนนซ์จึงถูกกําหนดให้เป็นสินเชื่อที่ให้แก่บุคคลธรรมดาเพื่อนําเงินไปใช้ในการประกอบอาชีพโดยไม่ต้องมีหลักประกัน

เงื่อนไขการอนุมัติสินเชื่อนาโนไฟแนนซ์

กระบวนการอนุมัติสินเชื่อของผู้ประกอบธุรกิจนาโนไฟแนนซ์จะมีความยืดหยุ่นสอดคล้องกับลักษณะของกลุ่มผู้กู้คือ ผู้กู้อาจจะยังไม่มีเอกสารแสดงรายได้ที่แน่นอนและไม่มีทรัพย์สินที่จะมาเป็นหลักประกันการกู้ยืมได้
อย่างไรก็ดีเพื่อไม่ให้ประชาชนมีภาระหนี้มากเกินไป จึงได้จํากัดวงเงินกู้สูงสุดต่อรายไว้ไม่เกิน 100,000 บาท และกําหนดเพดานอัตราดอกเบี้ยสูงสุดรวมค่าธรรมเนียม ค่าบริการต่างๆ และเบี้ยปรับ (อัตราดอกเบี้ยฯ) ไว้ไม่เกินร้อยละ 36 ต่อปี ดังนั้น ผู้ประกอบธุรกิจนาโนไฟแนนซ์จะไม่สามารถเรียกเก็บค่าใช้จ่ายอื่น ๆ เช่น ค่าติดตามทวงถามหนี้จากผู้กู้เพิ่มเติมจากอัตราดังกล่าวได้อีก ทั้งนี้จะเห็นได้ว่าดอกเบี้ยที่ผู้ประกอบธุรกิจจะเรียกเก็บได้นั้น แม้อัตราดอกเบี้ยของสินเชื่อนาโนไฟแนนซ์จะต่ํากว่าสินเชื่อนอกระบบแต่ก็ยังคงสูงกว่าสินเชื่อในระบบประเภทอื่น เนื่องจากผู้กู้ยังไม่มีหลักฐานแสดงรายได้ที่แน่นอน หรือผู้กู้อาจไม่เคยมีข้อมูลที่สามารถแสดงประวัติในการชําระหนี้ได้จึงมีความเสี่ยงด้านเครดิตสูงกว่าสินเชื่อประเภทอื่น
ทั้งนี้หลักเกณฑ์ในการประกอบธุรกิจนาโนไฟแนนซ์ไม่ได้กําหนดเกี่ยวกับคุณสมบัติของผู้กู้รายได้ขั้นต่ําของผู้กู้เอกสารหลักฐานที่ต้องใช้ประกอบการขอสินเชื่อระยะเวลาของสัญญาสินเชื่อ หรือจํานวนเงินที่ต้องชําระในแต่ละงวดโดยให้เป็นไปตามนโยบายของผู้ประกอบธุรกิจที่จะกําหนดแนวทางในการพิจารณาอนุมัติสินเชื่อได้เองตามความเหมาะสมกับความสามารถในการชําระหนี้ของผู้กู้แต่ละรายกล่าวคือผู้กู้จะได้รับสินเชื่อ
เมื่อผู้ประกอบธุรกิจพิจารณาแล้วว่าผู้กู้มีความสามารถในการชําระหนี้อย่างไรก็ดีเพื่อเป็นการสนับสนุนให้ผู้ประกอบธุรกิจนาโนไฟแนนซ์มีการดําเนินธุรกิจอย่างโปร่งใสมีการให้บริการอย่างเป็นธรรมและคํานึงถึงผู้บริโภค จึงได้มีการกําหนดหลักเกณฑ์ที่เกี่ยวข้องกับการคุ้มครองผู้บริโภคในเรื่องต่างๆเช่น
– การเปิดเผยข้อมูลอัตราดอกเบี้ยที่จะเรียกเก็บ
– การจัดทําตารางแสดงการชําระหนี้ให้แก่ผู้กู้การจัดส่งใบแจ้งหนี้
– การกําหนดช่วงเวลาที่จะสามารถติดต่อผู้กู้ได้
– การดําเนินการในกรณีที่มีข้อร้องเรียน

ข้อดีของนาโนไฟแนนซ์

จะเห็นได้ว่าการให้สินเชื่อนาโนไฟแนนซ์มีลักษณะที่ยืดหยุ่นกว่าสินเชื่อประเภทอื่น เพื่อสนับสนุนให้ประชาชนรายย่อยสามารถเข้าถึงสินเชื่อในระบบได้ อย่างไรก็ดีหากผู้กู้มีข้อมูลหรือหลักฐานแสดงรายได้ที่แน่นอนสามารถใช้ในการวิเคราะห์ความเสี่ยงได้ผู้ประกอบธุรกิจก็ควรเสนอสินเชื่อประเภทอื่นที่มีอัตราดอกเบี้ยต่ํากว่าร้อยละ 36 เพื่อลดภาระของผู้กู้ด้วย

ใครที่สามารถปล่อยสินเชื่อนาโนไฟแนนซ์

ผู้ประกอบธุรกิจที่สามารถให้สินเชื่อนาโนไฟแนนซ์ได้ ได้แก่ ธนาคารพาณิชย์บริษัทเงินทุน และผู้ประกอบธุรกิจที่ไม่ใช่สถาบันการเงิน โดยหากธนาคารพาณิชย์และบริษัทเงินทุนต้องการให้สินเชื่อนาโนไฟแนนซ์ก็สามารถดําเนินการได้เลย แต่หากเป็นผู้ประกอบธุรกิจที่ไม่ใช่ธนาคารพาณิชย์หรือบริษัทเงินทุนจะต้องได้รับอนุญาตจากรัฐมนตรีว่าการกระทรวงการคลังจึงจะสามารถประกอบธุรกิจให้สินเชื่อนาโนไฟแนนซ์ได้โดยจะต้องจัดตั้งเป็นบริษัทจํากัดหรือบริษัทมหาชนจํากัดมีทุนจดทะเบียนไม่ต่ํากว่า50 ล้านบาท และต้องมีอัตราส่วนหนี้สินรวมทั้งสิ้นต่อส่วนของผู้ถือหุ้น (Debt to Equity ratio) ไม่เกิน 7 เท่า

บทสรุปของนาโนไฟแนนซ์

จากที่กล่าวมาข้างต้น หลายฝ่ายจึงมีความคาดหวังว่าสินเชื่อนาโนไฟแนนซ์จะช่วยสนับสนุนให้ประชาชนสามารถเข้าถึงแหล่งเงินทุนเพื่อการกู้ยืมเงินได้สะดวกมากขึ้น ซึ่งจะทําให้มีเงินทุนมาใช้ในการประกอบอาชีพเพื่อหารายได้ให้ตนเองได้และช่วยลดปัญหาหนี้นอกระบบ อย่างไรก็ดีสิ่งสําคัญที่ผู้กู้ควรคํานึงถึงในการกู้ยืมเงินนั้นคือ ความสามารถในการชําระหนี้ของตนเองโดยไม่ควรก่อภาระหนี้จนเกินตัว และควรมีวินัยทางการเงิน โดยจะต้องชําระหนี้ตามกําหนดเวลา เพื่อไม่ให้เกิดภาระหนี้สินที่สะสมหรือพอกพูนมากยิ่งขึ้น

ไม่รวยยังไงไหว! 5 แนวคิดสุดประหยัดจากคนรวยระดับโลก

1.รถคู่ใจ ของมาร์ก ซักเคอร์เบิร์ก มาร์ก ซักเคอร์เบิร์ก ผู้ก่อตั้ง Facebook และ มีรายได้ 2.33 ล้านล้านบาท กลับเลือกที่จะขับรถราคาประหยัดอย่าง ‘Volkswagen GTI Hatch’ 5 ประตูคันสีดำ เกียร์ธรรมดา ราคาราวๆ 1 ล้านบาทเท่านั้น

2.นาย อามันซิโอ ออร์เตกา ผู้ก่อตั้ง ZARA แบรนด์ธุรกิจฟาสต์ถึงแม้จะมีสินทรัพย์จำนวนมหาศาลถึง 2.75 ล้านล้านบาท อามันซิโอก็ยังคงใช้ชีวิตเรียบง่ายและประหยัดด้วยการรับประทานอาหารกลางวันมื้อประหยัดร่วมกับพนักงานของเขาที่โรงอาหารในสำนักงานใหญ่ ZARA เขตอาร์เตโซ เมืองลา คอรุนญา

3.อิงวาร์ คัมพราด ผู้ก่อตั้งแบรนด์ IKEA บินไฟลต์ประหยัด มีเคล็ดลับการออมเงินด้วยการเดินทางในเที่ยวบินไฟลต์ประหยัดของสายการบินราคาประหยัด และขับรถ Volvo คันเดิมมาเป็นเวลานาน ครั้งหนึ่งอิงวาร์ยังเคยเกือบถูกปฏิเสธไม่ให้เข้าร่วมงานกาล่ารับรางวัลนักธุรกิจแห่งปีมาแล้ว เพียงเพราะสตาฟฟ์ผู้ดูแลงานเห็นเจ้าตัวเดินลงมาจากรถโดยสารประจำทาง จึงเกิดความเข้าใจผิด

4.วอร์เรน บัฟเฟตต์ นักลงทุนและนักธุรกิจชื่อดังจากอเมริกาเจ้าของทรัพย์สินมูลค่ากว่าประมาณ 2.47 ล้านล้านบาท ก็ยังคงอาศัยอยู่ในบ้านหลังเดิมที่อยู่มานานกว่า 59 ปี โดยที่ วอร์เรน บัฟเฟตต์ ซื้อบ้านหลังนี้มาในราคา ประมาณ 1 ล้านบาท

5.บิล เกตส์ ผู้ก่อตั้งบริษัท Microsoft นักธุรกิจจากอเมริการายนี้นิยมชมชอบการสวมนาฬิการาคาถูกที่มีราคาแค่ 334 บาท และที่สำคัญ บิล เกตส์ มักจะนำรายได้ของบริษัทไปส่งต่อให้กับมูลนิธิการกุศลอยู่เป็นประจำอีกด้วย

แล้วนิสัยการใช้เงินของคุณละเป็นอย่างไร สร้างนิสัยการออมและการใช้เงินที่ดีตั้งแต่วันนี้

สาเหตุการออกใบเพิ่มหนี้ หรือ ใบลดหนี้


ที่มา

http://www.rd.go.th/publish/57309.0.html


ใบกำกับภาษีที่ถูกต้องเป็นอย่างไร


ที่มา

https://www.facebook.com/pg/smilingacc/photos/?tab=album&album_id=404686763259452


เขตส่งเสริมการลงทุน (BOI Zone)

คณะกรรมการได้แบ่งเขตการลงทุนออกเป็น 3 เขต ตามปัจจัยทางเศรษฐกิจ โดยใช้รายได้และสิ่งอำนวยความสะดวกพื้นฐาน ของแต่ละจังหวัดเป็นเกณฑ์ ดังนี้

เขต 1 ประกอบด้วย 6 จังหวัดในส่วนกลาง ได้แก่ กรุงเทพมหานคร นครปฐม นนทบุรี ปทุมธานี สมุทรปราการ และ สมุทรสาคร

เขต 2 ประกอบด้วย 12 จังหวัด ได้แก่ กาญจนบุรี ฉะเชิงเทรา ชลบุรี นครนายก พระนครศรีอยุธยา ภูเก็ต ระยอง ราชบุรี สมุทรสงคราม สระบุรี สุพรรณบุรี และอ่างทอง

เขต 3 ประกอบด้วย 58 จังหวัด แบ่งออกเป็น 2 กลุ่ม คือ 36 จังหวัด และ 22 จังหวัดรายได้ต่ำ ดังนี้

36 จังหวัด ได้แก่ กระบี่ กำแพงเพชร ขอนแก่น จันทบุรี ชัยนาท ชุมพร เชียงราย เชียงใหม่ ตรัง ตราด ตาก นครราชสีมา นครศรีธรรมราช นครสวรรค์ ประจวบคีรีขันธ์ ปราจีนบุรี พังงา พัทลุง พิจิตร พิษณุโลก เพชรบุรี เพชรบูรณ์ มุกดาหาร แม่ฮ่องสอน ระนอง ลพบุรี ลำปาง ลำพูน เลย สงขลา สระแก้ว สิงห์บุรี สุโขทัย สุราษฏร์ธานี อุตรดิตถ์ อุทัยธานี
22 จังหวัด ได้แก่ กาฬสินธุ์ นครพนม นราธิวาส น่าน บุรีรัมย์ ปัตตานี พะเยา แพร่ มหาสารคาม ยโสธร ยะลา ร้อยเอ็ด ศรีสะเกษ สกลนคร สตูล สุรินทร์ หนองบัวลำภู ชัยภูมิ หนองคาย อุบลราชธานี อุดรธานี และอำนาจเจริญ
ให้ท้องที่ทุกจังหวัดในเขต 3 เป็นเขตส่งเสริมการลงทุน


หลักเกณฑ์การอนุมัติโครงการ

โครงการที่จะได้รับอนุมัติให้การส่งเสริมการลงทุน จะต้องเป็นไปตามหลักเกณฑ์ดังต่อไปนี้

1. เป็นกิจการที่กำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน ตามประกาศคณะกรรมการที่ 2/2543 ประกอบด้วย
หมวด 1 เกษตรกรรมและผลิตผลจากการเกษตร
หมวด 2 เหมืองแร่ เซรามิกส์ และโลหะขั้นมูลฐาน
หมวด 3 อุตสาหกรรมเบา
หมวด 4 ผลิตภัณฑ์โลหะ เครื่องจักร และอุปกรณ์ขนส่ง
หมวด 5 อุตสาหกรรมอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้า
หมวด 6 เคมีภัณฑ์ กระดาษ และพลาสติกหมวด 7 กิจการบริการและสาธารณูปโภค
      กรณีที่โครงการที่ยื่นขอรับการส่งเสริม เป็นกิจการที่ไม่มีกำหนดไว้ในบัญชีประเภทกิจการที่ให้การส่งเสริมการลงทุน อาจเป็นกิจการที่ BOI ประกาศระงับให้การส่งเสริมไปแล้ว หรือเป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ขอรับการส่งเสริมมาก่อนก็ได้
กรณีที่เป็นกิจการประเภทใหม่ที่ยังไม่เคยมีผู้ยื่นขอรับการส่งเสริม คณะกรรมการจะพิจารณาความเหมาะสมในการเปิดประเภทการให้การส่งเสริมการลงทุนขึ้นใหม่เป็นกรณีๆ ไป
2. มีขนาดการลงทุนขั้นต่ำไม่น้อยกว่า 1 ล้านบาท ยกเว้นกิจการ SMEs ซึ่งกำหนดขนาดการลงทุนขั้นต่ำไว้ 5 แสนบาท
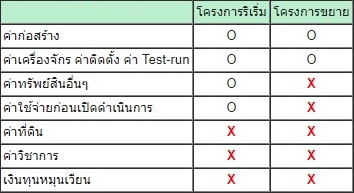
ทั้งนี้ ขนาดการลงทุนขั้นต่ำ หมายความรวมถึงค่าใช้จ่ายดังนี้
3. มีมูลค่าเพิ่มไม่น้อยกว่า 20% ของรายได้
ยกเว้นการผลิตผลิตภัณฑ์อิเล็กทรอนิกส์และชิ้นส่วน กิจการเกษตรกรรมและผลิตผลจากการเกษตร กิจการบริการ และกิจการที่คณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ      ทั้งนี้ มูลค่าเพิ่มมีแนวทางในการคำนวณดังนี้
มูลค่าเพิ่ม = รายได้ – ค่าวัตถุดิบ – ค่าบริการที่มาจากแหล่งอื่น  x 100%
รายได้
4. มีอัตราส่วนหนี้สินต่อทุนจดทะเบียนไม่เกิน 3 : 1 สำหรับโครงการริเริ่ม
สำหรับโครงการขยาย จะพิจารณาเป็นกรณีๆ ไป ดังนี้
     1. กรณีมีกำไรสะสม
• คำนวณอัตราส่วนหนี้สินต่อส่วนผู้ถือหุ้น (รวมโครงการขยาย) ไม่เกิน 3:1 หรืออาจเกิน 3:1 ก็ได้ ตามความเหมาะสม
• ดังนั้น โครงการขยายจึงอาจจะไม่ต้องเพิ่มทุนจดทะเบียนก็ได้
     2. กรณีขาดทุนสะสม
• คำนวณอัตราส่วนหนี้สินของโครงการขยาย ต่อทุนจดทะเบียนที่เรียกชำระเพิ่มขึ้น ให้ไม่เกิน 3:1
5. มีกรรมวิธีการผลิตที่ทันสมัย และใช้เครื่องจักรใหม่
กรณีที่ใช้เครื่องจักรเก่า มีแนวทางพิจารณาดังนี้
• ต้องไม่ใช่เครื่องจักรเก่าในประเทศ หรือเครื่องจักรเก่าที่เคยใช้ในประเทศมาก่อน
• ต้องมีอายุไม่เกิน 10 ปี นับจากปีที่ผลิตถึงปีที่นำเข้า
• จะต้องได้รับความเห็นชอบจากคณะกรรมการ
• ต้องมีใบรับรองประสิทธิภาพจากสถาบันที่เชื่อถือได้
เครื่องจักรเก่าที่ผ่อนผันให้มีอายุเกิน 10 ปี และไม่ต้องมีใบรับรองประสิทธิภาพ ได้แก่
• เครื่องจักรที่นำเข้ามาใช้ชั่วคราวไม่เกิน 1 ปี
• เครื่องจักรหรือยานพาหนะเก่า สำหรับกิจการประมงน้ำลึก กิจการขนส่งทางเรือ และกิจการขนส่งทางอากาศ
• แม่พิมพ์ แม่แบบ หรืออุปกรณ์ที่ใช้งานในลักษณะเดียวกัน เช่น Mold, Dies, Jig, Fixture, Pattern เป็นต้น
เครื่องจักรเก่าที่อายุเกิน 10 ปี จะอนุญาตใช้ในโครงการโดยได้รับสิทธิยกเว้นหรือลดหย่อนอากรขาเข้า ในกรณีดังนี้
• มีการปรับปรุงซ่อมแซม (Re-Conditioned) ให้อยู่ในสภาพที่ใช้งานได้อย่างสมบูรณ์
• เป็นการย้ายฐานการผลิตทั้งโรงงานหรือสายการผลิตมาจากต่างประเทศ เพื่อทำการผลิตผลิตภัณฑ์รองรับลูกค้าเดิม
6. จะต้องมีผู้มีสัญชาติไทยถือหุ้นรวมกันไม่น้อยกว่า 51% ของทุนจดทะเบียนสำหรับกิจการดังนี้
• กิจการเกษตรกรรม การเลี้ยงสัตว์ การประมง
• การสำรวจและทำเหมืองแร่
• กิจการตามบัญชี 1 ท้ายพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
7. ที่ตั้งโรงงาน
ตั้งโรงงานได้ทุกเขตที่ตั้ง ยกเว้นกิจการต่อไปนี้ ต้องตั้งโรงงานในเขตอุตสาหกรรมหรือนิคมอุตสาหกรรม
• กิจการฟอกหนังสัตว์
• กิจการผลิตผลิตภัณฑ์สิ่งทอ
• กิจการชุบแข็ง
• กิจการซ่อมชิ้นส่วนอากาศยาน อุปกรณ์ไฟฟ้าหรืออิเล็กทรอนิกส์
• กิจการ Recycle
8. เงื่อนไข ISO
• โครงการที่มีขนาดการลงทุนตั้งแต่ 10 ล้านบาทขึ้นไป (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จะต้องดำเนินการให้ได้ใบรับรองมาตรฐาน ISO 9000 หรือ 14000 ห หรือมาตรฐานสากลอื่นที่เทียบเท่า ภายใน 2 ปี นับจากวันเปิดดำเนินการ
• กรณีปฏิบัติตามเงื่อนไข ISO ไม่ได้ จะถูกเพิกถอนสิทธิประโยชน์การยกเว้นภาษีเงินได้นิติบุคคล 1 ปี
9. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 80 ล้านบาท แต่ไม่เกิน 500 ล้านบาท จะต้องรายงานการศึกษาความเป็นไปได้ของโครงการที่ขอรับการส่งเสริมาการลงทุน ดังนี้
1. ความต้องการของผลิตภัณฑ์ที่จะขอรับการส่งเสริม
• สถิติการนำเข้าในระยะ 5 ปีที่ผ่านมา
• ปริมาณความต้องการและอัตราการขยายตัวในอนาคต
• ตลาดส่งออกที่สำคัญและแนวโน้มการขยายตัว
2. ความเหมาะสมของโครงการด้านการเงิน
• แหล่งที่มาของเงินทุน กล่าวคือ ใช้เงินจากผู้ถือหุ้น (Equity) หรือเงินกู้ (Debt) จากทั้งในประเทศและต่างประเทศมากน้อยเพียงใด
• Cash Flow มูลค่าปัจจุบัน (Net Present Value) และผลตอบแทนจากการลงทุน (Internal Rate of Return – IRR) กรณีที่ได้รับยกเว้นภาษีเงินได้ …. ปี และกรณีที่ไม่ได้รับยกเว้นภาษีเงินได้
10. โครงการที่มีขนาดการลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) มากกว่า 500 ล้านบาท จะต้องแนบรายงานศึกษาความเป็นไปได้ของโครงการตามที่คณะกรรมการ เพื่อประกอบการพิจารณาอนุมัติให้การส่งเสริม

สิทธิประโยชน์ด้านการลงทุน

สิทธิประโยชน์ทางภาษีอากร

ยกเว้น/ลดหย่อนอากรขาเข้าสำหรับเครื่องจักร  (มาตรา 28/29)
ลดหย่อนอากรขาเข้าสำหรับวัตถุดิบหรือวัสดุจำเป็น  (มาตรา 30)
ยกเว้นภาษีเงินได้นิติบุคคลและเงินปันผล  (มาตรา 31 และ 34)
ลดหย่อนภาษีเงินได้นิติบุคคลร้อยละ 50  (มาตรา 35 (1) )
ให้หักค่าขนส่ง ค่าไฟฟ้า และค่าน้ำประปา เป็นสองเท่า  (มาตรา 35 (2) )
ให้หักค่าติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกเพิ่มขึ้นร้อยละ 25  (มาตรา 35 (3) )
ยกเว้นอากรขาเข้าวัตถุดิบหรือวัสดุจำเป็นสำหรับการผลิตเพื่อการส่งออก  (มาตรา 36)

สิทธิประโยชน์ที่ไม่เกี่ยวกับภาษีอากร

อนุญาตให้นำคนต่างด้าวเข้ามาเพื่อศึกษาลู่ทางการลงทุน  (มาตรา 24)
อนุญาตให้นำช่างฝีมือ และผู้ชำนาญการเข้ามาทำงานในกิจการที่ได้รับการส่งเสริมการลงทุน  (มาตรา 25 และ 26)
อนุญาตให้ถือกรรมสิทธิ์ที่ดิน  (มาตรา 27)
อนุญาตให้ส่งออกซึ่งเงินตราต่างประเทศ  (มาตรา 37)

หลักประกัน

รัฐจะไม่โอนกิจการของผู้ที่ได้รับการส่งเสริมมาเป็นของรัฐ  (มาตรา 43)
รัฐจะไม่ประกอบกิจการขึ้นใหม่แข่งขัน  (มาตรา 44)
รัฐจะไม่ผูกขาดการจำหน่ายผลิตภัณฑ์ชนิดเดียวกันกับผู้ที่ได้รับการส่งเสริม  (มาตรา 45)
รัฐจะไม่ควบคุมราคาผลิตภัณฑ์ของผู้ที่ได้รับการส่งเสริม  (มาตรา 46)
รัฐจะอนุญาตให้ส่งออกเสมอไป  (มาตรา 47)
รัฐจะไม่อนุญาตให้ส่วนราชการ องค์การของรัฐบาล หรือรัฐวิสาหกิจ นำผลิตภัณฑ์ชนิดเดียวกับที่ได้รับการส่งเสริมเข้ามาโดยได้รับยกเว้นอากรขาเข้า  (มาตรา 48)

การคุ้มครอง (พิจารณาตามความเหมาะสม)

การเรียกเก็บค่าธรรมเนียมพิเศษขาเข้าสำหรับการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศแต่ไม่เกินร้อยละ 50 ของราคารวมค่าประกันภัย และค่าขนส่ง โดยใช้บังคับไม่เกินคราวละ 1 ปี (มาตรา 49)
ในกรณีที่เห็นว่ามาตรา 49 ไม่เพียงพอสำหรับการให้ความคุ้มครอง อาจเพิ่มมาตรการ ห้ามการนำเข้าผลิตภัณฑ์ชนิดเดียวกับที่ผลิตได้ในประเทศ  (มาตรา 50)
ประธานกรรมการมีอำนาจสั่งช่วยเหลือ หากผู้ได้รับการส่งเสริมประสบปัญหาหรืออุปสรรคในการดำเนินกิจการ (มาตรา 51)
ประธานกรรมการมีอำนาจสั่งแก้ไขกรณีที่โครงสร้างอัตรา หรือวิธีการจัดเก็บภาษีอากร ค่าบริการหรือค่าธรรมเนียม เป็นอุปสรรคต่อกิจการของผู้ได้รับการส่งเสริมการลงทุน (มาตรา 52)

การส่งเสริมการลงทุน BOI คืออะไร?

นโยบายส่งเสริมการลงทุน

เพื่อบรรเทาภาระด้านการคลังของรัฐบาล และเพื่อให้สอดคล้องกับภาวะเศรษฐกิจในปัจจุบัน และแนวโน้มในอนาคต คณะกรรมการส่งเสริมการลงทุนจึงได้กำหนดนโยบายส่งเสริมการลงทุน ดังนี้
1. เพิ่มประสิทธิภาพและความคุ้มค่าในการใช้สิทธิและประโยชน์ภาษีอากร โดยให้สิทธิและประโยชน์แก่โครงการที่มีผลประโยชน์ต่อเศรษฐกิจอย่างแท้จริงใช้หลักการบริหารและการจัดการองค์กรที่ดี (Good Governance) ในการให้สิทธิและประโยชน์ด้านภาษีอากรโดยกำหนดให้ผู้ได้รับการส่งเสริม ต้องรายงานผลการดำเนินงานของโครงการที่ได้รับการส่งเสริม เพื่อให้สำนักงานได้ตรวจสอบ ก่อนใช้สิทธิและประโยชน์ภาษีเงินได้นิติบุคคลในปีนั้นๆ
2. สนับสนุนให้อุตสาหกรรมพัฒนาระบบคุณภาพ และมาตรฐานการผลิตเพื่อแข่งขันในตลาดโลก โดยกำหนดให้ผู้ได้รับการส่งเสริมทุกรายที่มีโครงการลงทุนตั้งแต่ 10 ล้านบาทขึ้นไป (ไม่รวมค่าที่ดินหรือทุนหมุนเวียน) ต้องดำเนินการให้ได้รับใบรับรองระบบคุณภาพตามมาตรฐาน ISO 9000 หรือมาตรฐานสากลอื่นที่เทียบเท่า
3. ปรับมาตรการส่งเสริมการลงทุนให้สอดคล้องกับข้อตกลงด้านการค้า และการลงทุนระหว่างประเทศโดยการยกเลิกเงื่อนไขการส่งออกและการใช้ชิ้นส่วนในประเทศ
4. สนับสนุนการลงทุนเป็นพิเศษในภูมิภาค หรือท้องถิ่นที่มีรายได้ต่ำ และมีสิ่งเอื้ออำนวยต่อการลงทุนน้อย โดยให้สิทธิและประโยชน์ด้านภาษีอากรสูงสุด
5. ให้ความสำคัญกับการส่งเสริมอุตสาหกรรมขนาดกลาง และขนาดย่อม โดยกำหนดเงื่อนไขเงินลงทุนขั้นต่ำของโครงการที่ได้รับการส่งเสริมเพียง 500,000 บาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) สำหรับกิจการตามประกาศคณะกรรมการที่ 1/2553 และไม่น้อยกว่า 1 ล้านบาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) สำหรับกิจการโดยทั่วไป
6. ให้ความสำคัญแก่กิจการเกษตรกรรมและผลิตผลจากการเกษตร กิจการที่เกี่ยวข้องกับการพัฒนาเทคโนโลยีและทรัพยากรมนุษย์ กิจการสาธารณูปโภค สาธารณูปการและบริการพื้นฐาน กิจการป้องกันและรักษาสิ่งแวดล้อมและอุตสาหกรรมเป้าหมาย

หลักเกณฑ์การอนุมัติโครงการ

ในการพิจารณาความเหมาะสมของโครงการที่ขอรับการส่งเสริมการลงทุน คณะกรรมการมีแนวทางการพิจารณา ดังนี้
1. พิจารณาอนุมัติโครงการที่ขอรับการส่งเสริมจะพิจารณาจากหลักเกณฑ์ ดังนี้
1.1 จะต้องมีมูลค่าเพิ่มไม่น้อยกว่าร้อยละ 20 ของรายได้ ยกเว้นการผลิตผลิตภัณฑ์อิเล็กทรอนิกส์และชิ้นส่วน กิจการเกษตรกรรมและผลิตผลจากการเกษตร และโครงการที่คณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ
1.2 มีอัตราส่วนหนี้สินต่อทุนจดทะเบียนไม่เกิน 3 ต่อ 1 สำหรับโครงการริเริ่ม ส่วนโครงการขยายจะพิจารณาตามความเหมาะสมเป็นรายๆไป
1.3 ใช้กรรมวิธีการผลิตที่ทันสมัยและใช้เครื่องจักรใหม่ ในกรณีที่ใช้เครื่องจักรเก่าจะต้องให้สถาบันที่เชื่อถือได้รับรองประสิทธิภาพ และคณะกรรมการให้ความเห็นชอบเป็นกรณีพิเศษ
1.4 มีระบบป้องกันสภาพแวดล้อมเป็นพิษที่เพียงพอ โครงการที่อาจจะก่อให้เกิดผลกระทบต่อสภาพแวดล้อมคณะกรรมการจะพิจารณาเป็นพิเศษในเรื่องสถานที่ตั้งและวิธีการจัดการมลพิษสำหรับ
1.5 โครงการที่มีเงินลงทุนมากกว่า 500 ล้านบาท (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จะต้องแนบรายงานศึกษาความเป็นไปได้ของโครงการตามที่คณะกรรมการกำหนด
2. สำหรับกิจการที่ได้รับสัมปทาน และกิจการแปรรูปรัฐวิสาหกิจ คณะกรรมการจะใช้แนวทางการพิจารณาตามมติคณะรัฐมนตรี เมื่อวันที่ 25 พฤษภาคม พ.ศ. 2541 และวันที่ 30 พฤศจิกายน พ.ศ. 2547 ดังนี้
2.1 โครงการลงทุนของรัฐวิสาหกิจตามพระราชบัญญัติทุนรัฐวิสาหกิจ พ.ศ.2542 จะไม่อยู่ในข่ายที่จะได้รับการส่งเสริมโครงการที่ได้รับสัมปทานที่เอกชนดำเนินการ โดยจะต้องโอนกรรมสิทธิ์ให้แก่รัฐ (Build Transfer Operate หรือ Build Operate Transfer) หน่วยงานของรัฐที่เป็นเจ้าของโครงการดังกล่าว ที่ประสงค์จะให้ผู้ได้รับสัมปทานได้รับสิทธิและประโยชน์ การส่งเสริมการลงทุนจะต้องเสนอโครงการ ให้คณะกรรมการส่งเสริมการลงทุนพิจารณาตั้งแต่เริ่มต้นโครงการ ก่อนออกประกาศเชิญชวนเอกชนเข้าร่วมประมูล และในขั้นการประมูลจะต้องมีประกาศระบุโดยชัดเจนว่า เอกชนจะได้รับสิทธิและประโยชน์ใดบ้าง ในหลักการคณะกรรมการจะไม่ให้การส่งเสริมกรณีเอกชนต้องจ่ายผลตอบแทน ให้แก่รัฐในการรับสัมปทาน เว้นแต่เป็นผลตอบแทนที่สมเหตุสมผลกับการลงทุนที่รัฐใช้ไปในโครงการนั้น
2.2 โครงการของรัฐที่ให้เอกชนลงทุน และเป็นเจ้าของ (Build Own Operate) รวมทั้งให้เอกชนเช่าหรือบริหาร โดยจ่ายผลตอบแทนให้รัฐในลักษณะค่าเช่า คณะกรรมการจะพิจารณาให้การส่งเสริมตามหลักเกณฑ์ปกติ
2.3 การแปรรูปรัฐวิสาหกิจ หากจำเป็นต้องได้รับการสนับสนุนจากรัฐควรพิจารณาตั้งงบประมาณที่เหมาะสมภายหลังจากการแปรรูปจากรัฐวิสาหกิจเป็นบริษัทจำกัดตามพระราชบัญญัติทุนรัฐวิสากิจ พ.ศ.2542 แล้ว หากต้องการขยายงาน จะขอรับการส่งเสริมได้เฉพาะส่วนที่ลงทุนเพิ่ม โดยจะได้รับสิทธิและประโยชน์ตามหลักเกณฑ์ปกติ

หลักเกณฑ์การถือหุ้นของต่างชาติ

เพื่ออำนวยความสะดวกแก่นักลงทุนต่างชาติ ในการลงทุนในกิจการอุตสาหกรรม คณะกรรมการจะผ่อนคลายมาตรการจำกัดถือหุ้นโดยใช้แนวทางการพิจารณา ดังนี้
1. โครงการลงทุนในกิจการเกษตรกรรม การเลี้ยงสัตว์ การประมง การสำรวจและการทำเหมืองแร่ และการให้บริการตามที่ปรากฏในบัญชีหนึ่งท้ายพระราชบัญญัติการประกอบธุรกิจคนต่างด้าว พ.ศ. 2542 จะต้องมีผู้มีสัญชาติไทยถือหุ้นรวมกันไม่น้อยกว่าร้อยละ 51 ของทุนจดทะเบียน
2. โครงการลงทุนในกิจการอุตสาหกรรม อนุญาตให้ต่างชาติถือหุ้นข้างมากหรือทั้งสิ้นได้ไม่ว่าตั้งในเขตใด
3. เมื่อมีเหตุผลอันสมควร คณะกรรมการอาจกำหนดสัดส่วนการถือหุ้นของต่างชาติ เป็นการเฉพาะสำหรับกิจการที่ให้การส่งเสริมบางประเภท

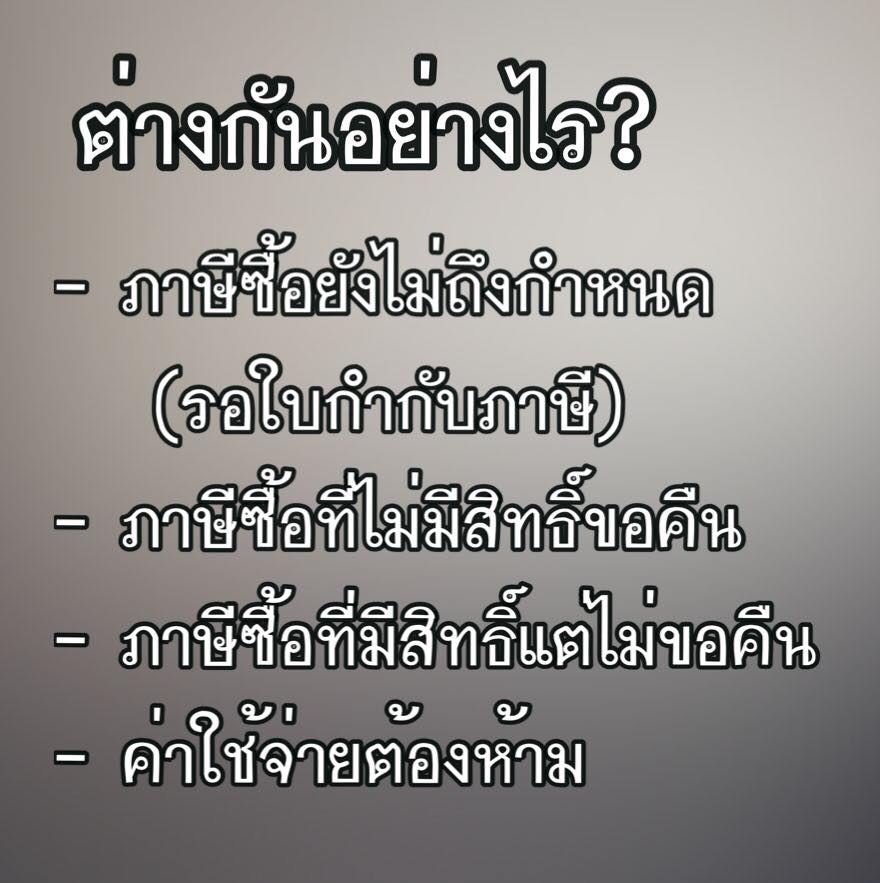
ภาษีซื้อยังไม่ถึงกำหนด ภาษีซื้อที่ไม่มีสิทธิ์ขอคืน

ผมเชื่อว่า #มีหลายท่านสงสัย
ผมเชื่อว่า #มีหลายท่านคลุมเครือ
ผมเชื่อว่า #มีหลายท่านเชี่ยวชาญ
ผมเชื่อว่า #มีหลายท่านอยากเล่าสู่กันฟัง

#ท่านใดว่าง เรียนเชิญ …….
#มาแสดงความเห็น #มาร่วมแบ่งปันกันครับ
แล้วค่อยมาสรุปว่า …. #ทำไมถึงแบบนี้


#ภาษีซื้อยังไม่ถึงกำหนด(รอใบกำกับภาษี)
หมายถึง กรณีที่เรายังไม่ได้ใบกำกับภาษีต้นฉบับ ได้รับเป็นเอกสารอื่นก่อน เช่น ใบแจ้งหนี้ ฯ ….
ส่วนใหญ่ จะบันทึกบัญชี ไว้ใน #ภาษีซื้อยังไม่ถึงกำหนด (บางท่านใช้ชื่อบัญชี #ภาษีซื้อรอใบกำกับภาษี, ภาษีซื้อรอใช้สิทธิ์, …. แล้วแต่ละท่าน) ….

#ภาษีซื้อที่ไม่มีสิทธิ์ขอคืน
หมายถึง ใบกำกับภาษีที่ประมวลรัษฎากร กำหนดไว้ว่า ไม่สามารถขอคืนได้ เช่น รายจ่ายที่เกี่ยวกับค่ารับรอง, รายจ่ายที่เกี่ยวข้องกับรถยนต์นั่งไม่เกิน 10 ที่นั่ง, รายจ่ายที่ไม่เกี่ยวข้องกับกิจการ, ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิ์ออก, ส่วนเกินเฉลี่ยภาษีซื้อ, ….
ส่วนใหญ่ จะบันทึกบัญชี เพิ่มไว้ใน #ค่าใช้จ่ายนั้นๆหรือ #ทรัพย์สินนั้นๆ ….

#ภาษีซื้อที่มีสิทธิ์แต่ไม่ขอคืน
หมายถึง ใบกำกับภาษีที่ตรงข้ามกับภาษีที่ไม่มีสิทธิ์ขอคืน #คือกิจการมีสิทธิ์ขอคืนได้แต่กิจการไม่ใช้สิทธิ์ขอคืนตามสิทธิของกิจการเอง
ส่วนใหญ่ จะบันทึกบัญชี ไว้ใน #ค่าใช้จ่ายบวกกลับ(บางท่านใช่บัญชี #ค่าใช้จ่ายต้องห้าม, … แล้วแต่ละท่าน) ….

#ภาษีซื้อที่ไม่มีสิทธิ์ขอคืน
หมายถึง ใบกำกับภาษีที่ประมวลรัษฎากร กำหนดไว้ว่า ไม่สามารถขอคืนได้ เช่น รายจ่ายที่เกี่ยวกับค่ารับรอง, รายจ่ายที่เกี่ยวข้องกับรถยนต์นั่งไม่เกิน 10 ที่นั่ง, รายจ่ายที่ไม่เกี่ยวข้องกับกิจการ, ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิ์ออก, ส่วนเกินเฉลี่ยภาษีซื้อ, ….
ส่วนใหญ่ จะบันทึกบัญชี เพิ่มไว้ใน #ค่าใช้จ่ายนั้นๆ หรือ #ทรัพย์สินนั้นๆ ….

#ภาษีซื้อที่มีสิทธิ์แต่ไม่ขอคืน
หมายถึง ใบกำกับภาษีที่ตรงข้ามกับภาษีที่ไม่มีสิทธิ์ขอคืน #คือกิจการมีสิทธิ์ขอคืนได้แต่กิจการไม่ใช้สิทธิ์ขอคืนตามสิทธิของกิจการเอง
ส่วนใหญ่ จะบันทึกบัญชี ไว้ใน #ค่าใช้จ่ายบวกกลับ (บางท่านใช่บัญชี #ค่าใช้จ่ายต้องห้าม, … แล้วแต่ละท่าน) ….

#ค่าใช้จ่ายต้องห้าม
หมายถึง รายจ่ายที่เข้าเงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี เช่น#รายจ่ายอันมีลักษณะเป็นการส่วนตัวการให้โดยเสน่หาหรือการกุศล, #รายจ่ายซึ่งผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ


รับจดทะเบียนบริษัท

ใบกำกับภาษีสูญหาย ชำรุด จะทำอย่างไร

#ท่านเคยเจอปัญหานี้กันบ้างมั้ยครับ
ใบกำกับภาษีซื้อ #สูญหาย ?
ใบกำกับภาษีซื้อ #ถูกทำลาย ?
ใบกำกับภาษีซื้อ #ชำรุดในสาระสำคัญ ?

#ท่านแก้ปัญหานี้อย่างไรครับ ?


แนวทางคำตอบ


ผู้ขายสามารถออก #ใบแทนใบกำกับภาษี ให้ผู้ซื้อได้ หากได้รับการร้องขอ ตามมาตรา 86/12 แห่งประมวลรัษฏากร
(ท่านใดมีแนวทางที่ดีมาแชร์กันนะครับ หรือท่านใดมีประสบการณ์ มาแชร์กันนะครับ)

> มาตรา 86/12
ผู้ประกอบการจดทะเบียนที่ได้จัดทำใบกำกับภาษี หรือใบเพิ่มหนี้ หรือใบลดหนี้แล้ว ต่อมาหากได้รับการร้องขอจากผู้ซื้อสินค้า หรือผู้รับบริการซึ่งทำใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ #สูญหาย #ถูกทำลาย #หรือชำรุดในสาระสำคัญให้ผู้ประกอบการจดทะเบียนนั้น #ออกใบแทนใบกำกับภาษี ใบแทนใบเพิ่มหนี้ หรือใบแทนใบลดหนี้ ให้กับผู้ซื้อสินค้าหรือผู้รับบริการนั้น ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด

#ใบแทนใบกำกับภาษี #ใบแทนใบเพิ่มหนี้ #หรือใบแทนใบลดหนี้ ให้มีรายการเช่นเดียวกับใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ แล้วแต่กรณี โดยให้มีข้อความระบุไว้ในที่ที่เห็นได้ชัดว่าเป็นใบแทน และ #ออกเพื่อแทนใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ฉบับใด


กรมสรรพากรให้ออกหลักเกณฑ์ในการออกใบแทนใบกำกับภาษี ไว้ดังนี้

ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 36)
เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขเกี่ยวกับการออกใบแทนใบกำกับภาษี ใบแทนใบเพิ่มหนี้ ใบแทนใบลดหนี้ตามมาตรา 86/12 แห่งประมวลรัษฎากร


อาศัยอำนาจตามความในมาตรา 86/12 แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 30) พ.ศ. 2534 อธิบดีกรมสรรพากรกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขของการออกใบแทนใบกำกับภาษี ใบแทนใบเพิ่มหนี้ ใบแทนใบลดหนี้ ให้กับผู้ซื้อสินค้าหรือผู้รับบริการ ดังต่อไปนี้

ข้อ 1 ให้ผู้ประกอบการจดทะเบียนซึ่งเสียภาษีมูลค่าเพิ่มตามมาตรา 82/3 แห่งประมวลรัษฎากร ที่ได้รับการร้องขอจากผู้ซื้อสินค้าหรือผู้รับบริการซึ่งทำใบกำกับภาษีใบเพิ่มหนี้ หรือใบลดหนี้สูญหาย ถูกทำลาย หรือชำรุดในสาระสำคัญ ออกใบแทนใบกำกับภาษี ใบแทนใบเพิ่มหนี้หรือใบแทนใบลดหนี้ให้กับผู้ซื้อสินค้าหรือผู้รับบริการ

ข้อ 2 #การออกใบแทนดังกล่าว #ให้กระทำโดยใช้วิธีถ่ายสำเนาใบกำกับภาษี สำเนาใบเพิ่มหนี้ หรือสำเนาใบลดหนี้ #และให้บันทึกรายการดังต่อไปนี้ #ลงในภาพถ่ายหรือด้านหลังของภาพถ่าย ดังกล่าว
(1) #ใบแทนออกให้ครั้งที่
(2) #วันเดือนปี ที่ออกใบแทน
(3) #คำอธิบายย่อ ๆ ถึงสาเหตุที่ออกใบแทน
(4) #ลงลายมือชื่อของผู้ออกใบแทน

ข้อ 3 ให้ผู้ประกอบการจดทะเบียนซึ่งได้ออกใบแทนตามข้อ 2 บันทึกรายการตามข้อ 2 (1) ถึง (4) ไว้ด้านหลังสำเนาใบกำกับภาษี สำเนาใบเพิ่มหนี้ หรือสำเนาใบลดหนี้ด้วย

ข้อ 4 ให้ผู้ประกอบการจดทะเบียนซึ่งได้ออกใบแทนตามข้อ 2 บันทึกรายการการออกใบแทนในรายงานภาษีขาย ในเดือนที่มีการออกใบแทน โดยระบุชื่อผู้ซื้อ เลขที่/เล่มที่ วันที่ของใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ที่ได้มีการออกใบแทน ตามข้อ 2

ข้อ 5 ประกาศนี้ให้ใช้บังคับตั้งแต่วันที่ 1 มกราคม พ.ศ. 2535 เป็นต้นไป

ประกาศ ณ วันที่ 7 กรกฎาคม พ.ศ. 2535

ร้อยเอก สุชาติ เชาว์วิศิษฐ
รองอธิบดี ปฏิบัติราชการแทน
อธิบดีกรมสรรพากร